En esta noticia
El economista Fausto Spotorno analizó el escenario macroeconómico y cambiario de cara a las elecciones presidenciales de 2027 y anticipó una dolarización de carteras.
“Yo me imagino al tipo de cambio más alto”, afirmó Spotorno este martes, invitado al programa Pulso Financiero en El Cronista Stream.
Spotorno fundamentó su proyección en el comportamiento del dólar en los últimos años electorales. “¿Qué pasó el año pasado, el 2025, con las elecciones? Subió el tipo de cambio”, recordó.
El economista repasó lo ocurrido en 2023, cuando, según describió, la inflación y el mercado cambiario terminaron “volando por los aires”. Sobre 2021, señaló que “también subió el tipo de cambio”.
En ese caso, atribuyó el salto a la emisión monetaria de la pandemia. “El Gobierno había emitido un montón de pesos para mantener todo funcionando. Todos esos pesos salieron al mercado y dispararon el tipo de cambio”, explicó.
Spotorno también incluyó al 2019 en el listado. En cambio, ubicó a 2017 como el último año electoral en el que “no hubo muchos problemas” cambiarios.
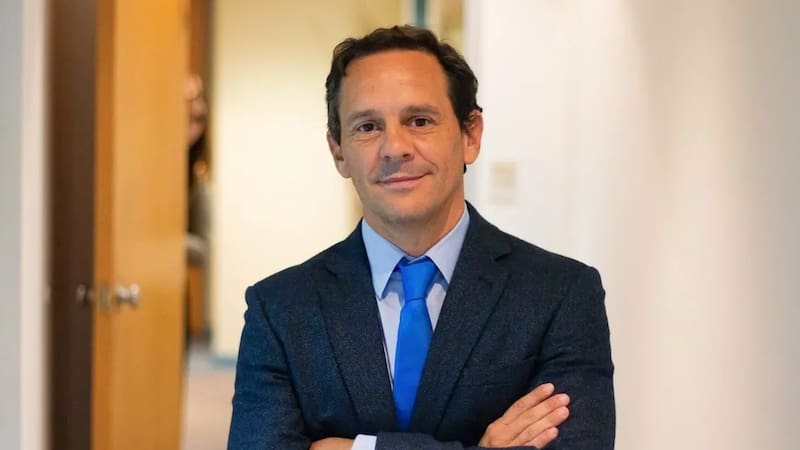
A partir de ese repaso, el economista expuso su conclusión: “Todos los años electorales, el dólar juega”. Según explicó, esa dinámica lleva a los ahorristas a dolarizarse de cara a las elecciones.
Spotorno advirtió que esa decisión puede implicar pérdidas, pero remarcó que no responde a la búsqueda de ganancias. “La gente no compra dólares para ganar plata en las elecciones. No está pensando en ganarle al mercado. Lo que está pensando es en protegerse”, advirtió.
Para ilustrar esa lógica, planteó un escenario en el que el dólar baja tras los comicios. “Si después cae el dólar porque gana Milei, no importa, está bien igual, porque no perdí”, describió.
Con ese diagnóstico, Spotorno proyectó una mayor demanda de dólares para 2027. “Yo creo que va a haber una presión, una dolarización de carteras”, anticipó sobre la demanda.
Sin embargo, el economista identificó factores de oferta que podrían modificar su hipótesis. “Lo que sí puede pasar el año que viene y que me altere estas proyecciones es el tema de precio de commodities”, señaló.
En ese sentido, mencionó el posible impacto de El Niño. Según explicó, las sequías en Europa y parte de Estados Unidos podrían provocar “una suba del precio de la soja” y, como consecuencia, “una oferta de dólares mayor”.

Spotorno sumó otro factor externo: el conflicto en torno al estrecho de Ormuz e Irán. “Hay eventos internacionales que pueden presionar sobre la oferta de dólares”, afirmó. No obstante, ratificó su escenario base: “Mi sensación es que debería haber una mayor dolarización de carteras”.
El cambio de tendencia en la economía que ve Spotorno
En cuanto a la actividad, Spotorno anticipó dos trimestres consecutivos de caída del PBI. “Segundo trimestre de este año dio negativo el PBI con respecto al primero”, señaló. Sobre el tercer trimestre, afirmó que “positivo no va a dar”.
Para el último tramo del año, el economista anticipó una mejora: “El cuarto lo veo para arriba”. A partir de allí, proyectó “una recuperación suave”, y aclaró: “Nada dramático”.
Spotorno identificó al crédito como el principal dato que hoy muestra un cambio de tendencia. Tras “todo el sacudón que se pegó el año pasado y este principio de año”, afirmó, “hoy ya empezás a ver una recuperación del crédito”.
El economista destacó que se trata de “un crédito mucho más maduro” que el previo a la suba de la incobrabilidad y la morosidad.
Según recordó, entre 2024 y 2025 el crédito al sector privado pasó de 4 o 5 puntos del PBI a casi 9. Esa expansión, en su visión, respondió a la competencia por captar clientes.
“Los bancos, desesperados por conseguir clientes, consiguieron los clientes que consiguieron”, describió. El resultado, dijo, fue “un empeoramiento en la calidad de las carteras”.

Spotorno agregó como agravante la falta de historial crediticio de los clientes. “No había track record”, explicó. Y precisó que “con alta inflación todos pagaban las deudas”.
El escenario cambió con la baja de la inflación y el shock financiero del año pasado, que incluyó el salto del dólar y de las tasas.
Según detalló, ese proceso derivó en “una suba de precios mayor al esperado” en el primer trimestre y en una caída de los salarios reales.
A ese cuadro se sumó el encarecimiento del petróleo y la energía, que, según Spotorno, “frenó todo un poco más”. El economista sintetizó: “Si vos tenés caída del salario real y suba de la tasa de interés, obviamente vas a tener morosidad”.