En esta noticia
En un contexto en el que crece la dolarización de carteras, los analistas podrían ver alternativas de inversión entre instrumentos dolarizados y aquellos que dependen de la evolución del tipo de cambio, tales como los bonos dólar linked.
El riesgo país podría implicar una amenaza para los activos locales y el mercado deberá calibrar los riesgos. ¿Qué bonos prefiere hoy el mercado?
¿Bonos en dólares o dólar linked?
En un escenario en el que se profundiza la dolarización de las carteras, los inversores comienzan a evaluar distintas alternativas para obtener cobertura frente a los movimientos del tipo de cambio.
En este contexto, los analistas identifican oportunidades tanto en instrumentos denominados directamente en dólares como en activos cuyo rendimiento está vinculado, de manera directa o indirecta, a la evolución del dólar.
Entre estas opciones aparecen los bonos dólar linked, que ofrecen una exposición ligada a la variación del tipo de cambio oficial y pueden funcionar como una herramienta para quienes buscan posicionarse ante una eventual depreciación del peso sin necesidad de acceder a instrumentos emitidos en moneda extranjera.
La elección entre las distintas alternativas dependerá, entre otros factores, de las expectativas sobre el mercado cambiario, los plazos de inversión y el nivel de riesgo que esté dispuesto a asumir cada inversor.
Un bono dólar linked es un título de deuda denominado en pesos, cuyo capital se ajusta según la evolución del tipo de cambio oficial.
En otras palabras, si el peso se devalúa frente al dólar oficial, el valor del bono en pesos aumenta en una proporción similar, protegiendo al inversor frente a una eventual devaluación.
A diferencia de un bono emitido directamente en dólares, este se compra y se cobra en pesos.
Lo que coincidió en el mfue de septiembre es que el mayor costo de endeudamiento en este tipo de bonos se dio mientras el riesgo país subió 100 puntos básicos en las últimas semanas.
Por lo tanto, podría decirse que el mayor costo financiero en dólares del tesoro estaría generando un impacto en el financiamiento de esta clase de bonos.
De cualquier manera, el riesgo país mide el costo de financiarse en promedio a un plazo más largo respecto del que se emitieron las ultimas letras dólar linked, a la vez que se trata de un financiamiento en pesos, cuando el riesgo país mide el costo de endeudarse en dólares.
Sin embargo, el hecho de que el tesoro haya podido refinanciar su deuda y hacerlo en dólar linked, en medio de un contexto global desafiante, es una buena señal, aunque no deja de poner de manifiesto el escenario adverso al que se enfrenta el equipo económico.
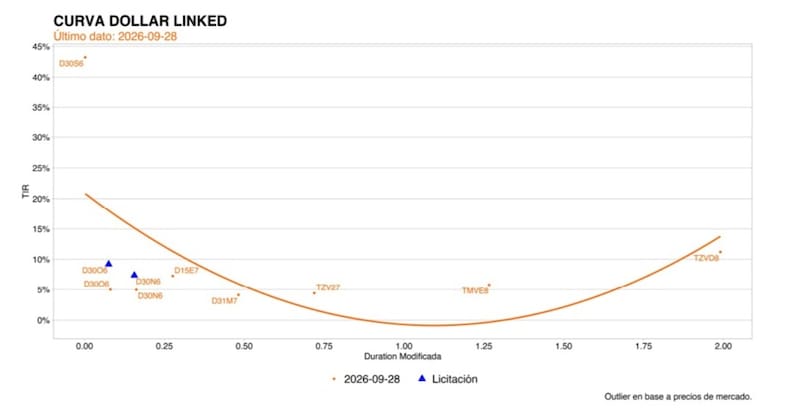
Eric Ritondale, economista jefe de PUENTE, detalló que el corte en torno al 9% correspondió puntualmente a la LELINK con vencimiento en octubre de 2026 (que cortó a una TIREA de 9,06%), mientras que el instrumento a noviembre de 2026 lo hizo en 7,38%.
A su vez, tampoco ve que la suba del riesgo país esté afectando a la deuda dollar linked.
“El segmento dollar linked responde fundamentalmente a la demanda de cobertura cambiaria y a las condiciones de liquidez del mercado doméstico. Si bien el Tesoro convalidó cierto premio frente a los niveles del mercado secundario —reflejando la disposición oficial a brindar cobertura y absorber liquidez—, no se observó una ampliación en los rendimientos respecto a licitaciones anteriores”, dijo Ritondale.
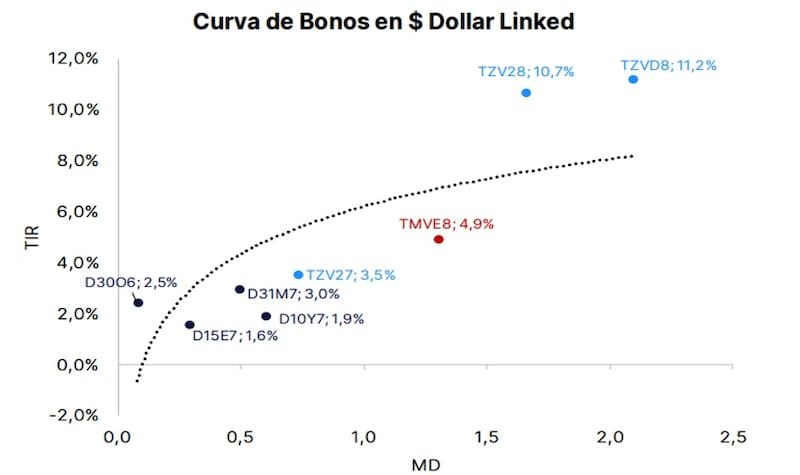
La curva muestra que el mercado de bonos dólar linked presenta rendimientos positivos en casi todos los vencimientos, aunque con una dispersión significativa. En el tramo corto, D30J6 ofrece una TIR de 2,5%, mientras que D15E7 y D10Y7 se ubican en 1,6% y 1,9%, respectivamente.
Para los plazos intermedios, los bonos rinden entre 3% y 4,9%.
La curva vuelve a empinarse con fuerza en los vencimientos más largos y en los que el TZV28 ofrece 10,7% y el TZVD8 llega a 11,2% .
Por lo tanto, en el corto plazo, el mercado está pagando rendimientos relativamente bajos por la cobertura cambiaria.
Es decir, los bonos con menor duration se mueven entre el 2% y el 3,5%. La remuneración aumenta a medida que se extiende el plazo, lo que refleja una mayor prima exigida para asumir el riesgo cambiario a plazos más largos.
Por su parte, Melina Costanzo, analista de estrategia de one618, coincidió en que la suba del riesgo país no impacta en los bonos dólar linked, sobre todo por su corto vencimiento.
“No creo que la suba del riesgo país haya tenido impacto sobre la curva dólar linked. En principio, porque en este caso se trata de títulos con vencimiento a uno y dos meses. En tal caso, las tasas más elevadas probablemente sean una respuesta a la suba de tasas que observamos en el mercado secundario, de la mano de una mayor intervención del BCRA en ese tramo de la curva con el objetivo de sostener el tipo de cambio, además de algo de premio que convalidó el Tesoro en la licitación”, indicó Constanzo.
Dolarización de carteras
Los bonos dólar linked, por su estructura, suelen utilizarse como cobertura cambiaria en el mercado.
Si bien podrían ser comparados con bonos en dólares, el mayor atributo que tienen es su cobertura cambiaria, ya que se ajustan en función del valor del tipo de cambio oficial.
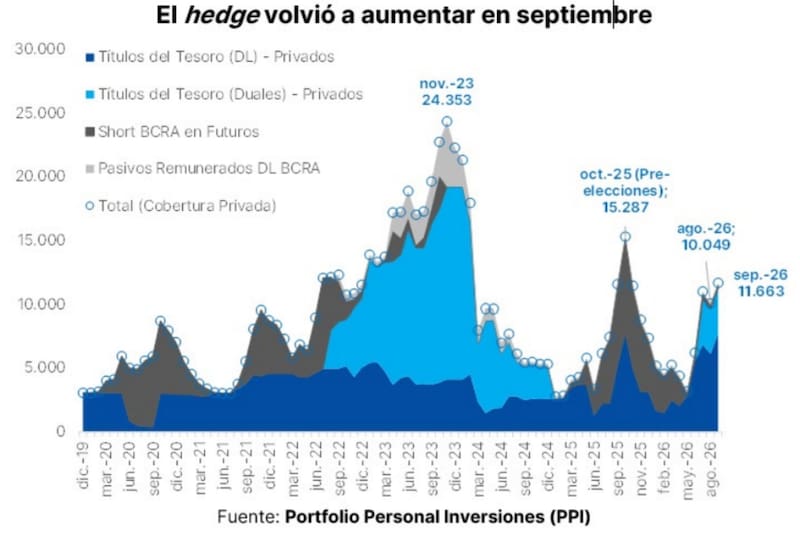
Actualmente, el mercado viene utilizando bonos dólar linked y duales para cubrirse frente a eventuales movimientos del tipo de cambio oficial.
En ese sentido, en el corto plazo, la demanda de cobertura cambiaria está concentrada mucho más en el sector privado que en la posición del Banco Central.
Hacia fines de septiembre, el stock de instrumentos dólar linked y duales en manos privadas se ubicaba en torno de u$s 12.000 millones a u$s 12.500 millones, mientras que la posición vendida del BCRA en futuros aparecía bastante más acotada, alrededor de u$s 1000 millones.
Por lo tanto, la fuerte acumulación reciente de dólar linked y duales refleja una mayor demanda de protección frente al riesgo cambiario, aunque por sí sola no permite inferir la magnitud ni el momento de una eventual corrección del tipo de cambio.
Thiago Marino, analista de renta fija de IOL, consideró que el shock internacional y el mayor pesimismo local fueron absorbidos principalmente por el riesgo país, más que por el tipo de cambio.
“Dentro de esa estabilidad, el uso de instrumentos dollar-linked tuvo un rol protagonista, al abastecer la demanda de cobertura con oferta de papeles en lugar de dejar que se traslade al mercado cambiario. Creemos que ese es el principal factor detrás de la suba de tasas en el tramo corto. Más que por el deterioro del soberano, el rendimiento está influido por la mayor oferta de estos títulos”, dijo.
En cambio, Marino advierte que el impacto del riesgo país se observa en el tramo largo de la curva en dólares.
“En ese marco, el dollar-linked no es nuestra primera opción, pero a los niveles actuales el tramo corto funciona como una cobertura relativamente barata para quienes la necesiten en el corto plazo. Mientras tanto, en horizontes más largos la cobertura pierde eficacia; al ajustar por el tipo de cambio oficial, el inversor queda expuesto a un eventual riesgo de brecha”, detalló.
Milo Farro, analista de RAVA, consideró que con el stock de títulos dólar linked en manos de privados cerca de los niveles preelectorales de 2025, la estrategia para ofrecer cobertura se sigue concentrando en títulos cortos (D30O6 y D30N6) en lugar de contratos de futuros.
En ese sentido, señaló que estos instrumentos ganaron participación relativa en la última subasta, ya que su adjudicación representó el 21% del total, 10 puntos porcentuales más que en la licitación anterior.
Además, explicó que sus tasas de corte fueron de 9% y 7%, respectivamente.
“El aumento del riesgo país podría estar ejerciendo cierta influencia en el programa financiero, aunque su impacto más directo es en el endeudamiento en moneda extranjera”, remarcó Farro.
Los bonos favoritos
En un contexto de suba del riesgo país, luce clave tener en cuenta para qué sirve cada bono ya que el escenario es desafiante y podría afectar a la cartera.
Mientras los bonos dólar linked ofrecen una cobertura frente a una eventual aceleración del tipo de cambio oficial, los hard dollar presentan actualmente TIR sustancialmente más elevadas.
En consecuencia, la comparación no es solamente entre tasas: el dólar linked apuesta fundamentalmente a la evolución del tipo de cambio oficial, mientras que el hard dollar incorpora una remuneración mayor asociada al riesgo de crédito soberano y a la evolución del precio del bono en dólares.
El mercado está pagando mucho más por asumir riesgo soberano en dólares que por obtener cobertura cambiaria mediante instrumentos dólar linked en los vencimientos cortos.
Farro indicó que, de cara a 2027, los títulos dólar linked son una alternativa de cobertura, mientras que los bonos hard dólar se posicionan como una inversión más especulativa.
“Más allá de la identificación o no de oportunidades de arbitraje entre curvas, entendemos que se tratan de dos inversiones con objetivos y perfiles de riesgo diferentes”, remarcó.
La curva de bonos soberanos en dólares muestra una brecha muy marcada entre los títulos regidos por la ley local y los regidos por la ley de Nueva York, especialmente en los vencimientos más largos.
Los bonos bajo la ley local presentan las TIR más elevadas de la curva: el AN29 rinde 15%, el AO29 14,4%, el AE38 13,6%, mientras que el AL35 y AL41 se ubican en 13,1%. En cambio, los bonos bajo ley de Nueva York se concentran mayormente entre 9,8% y 11,7%, con los GD35, GD38 y GD41 alrededor del 11,7%.
La diferencia es especialmente visible en los bonos de mayor duration. Por ejemplo, AL35 rinde 13,1% frente al 11,7% del GD35, mientras que el AL41 también ofrece 13,1%, frente al 11,7% del GD41. Esto implica un diferencial cercano a 140 puntos básicos.
En el tramo corto, las tasas son más bajas: GD29 rinde 9,8%, GD30 10,4% y AO27 8,7%, mientras que los instrumentos BOPREAL se ubican entre 8,5% y 11,1%.
La lectura a corto plazo es que la deuda argentina continúa ofreciendo una prima elevada, pero el mercado diferencia fuertemente según la legislación. Los bonos bajo ley local concentran las TIR más altas, mientras que los globales bajo ley Nueva York presentan rendimientos más bajos y una curva más comprimida.
En términos de mercado, esta brecha constituye uno de los principales diferenciales que actualmente separan a los distintos segmentos de la deuda soberana argentina.
Los analistas de Mills Capital señalaron que los bonos hard dollar y dólar linked son instrumentos separados y que la forma en que ambas curvas se relacionan es a través de la brecha entre el dólar oficial y el dólar MEP.
En ese sentido, explicaron que los retornos anualizados de los bonos dólar linked dan entre 3% y 5,5% y son directamente comparables con lo que rinde un instrumento hard dollar al mismo plazo, como por ejemplo el Bonar 2027 (AO27D), aunque con la diferencia crítica de que en el medio está el efecto brecha.
“Si la brecha entre el valor del dolar oficial y el MEP se amplía entre el momento de compra y el vencimiento, el retorno efectivo en dólares comprables se deteriora; si comprime, mejora. El hard dollar en cambio no tiene esa variable”, afirmaron.
En cuanto al posicionamiento, desde Mills Capital prefieren los bonos en dólares.
“Para quienes buscan capturar la mejora del perfil crediticio de Argentina, la curva hard-dollar es el vehículo correcto. En cambio quienes se quieran cubrir de un posible salto cambiario deberán optar por la curva dollar-linked”, dijeron.