En esta noticia
El dólar se fortalece y provoca presiones devaluatorias en el resto de las economías, incluida la Argentina. El contexto global se torna mas desafiante, aunque los factores domésticos podrían servir para que el dólar en la Argentina suba menos.
El efecto Brasil con la victoria de Bolsonaro también colabora para ver una mayor estabilidad cambiaria.
Contexto global cambiario desafiante
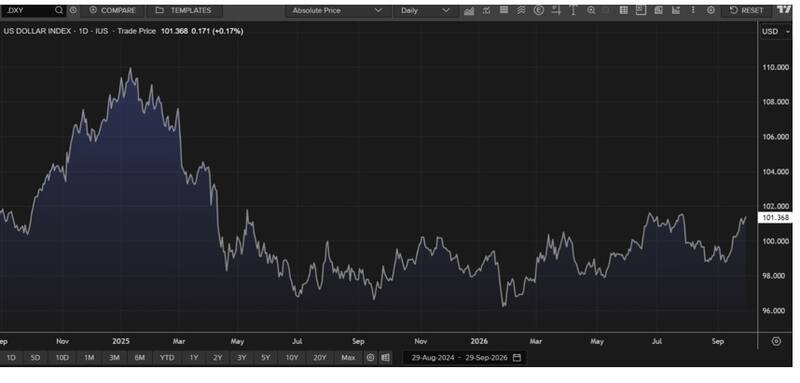
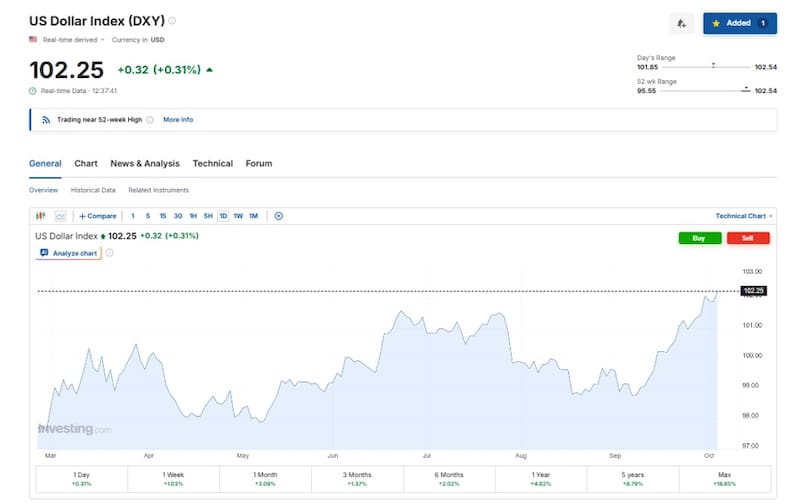
Existe un factor global que podría generar cierta presión sobre el tipo de cambio en Argentina y es que el dólar mundo se está fortaleciendo y se ubica en máximos del año.
El dólar Index atravesó una marcada volatilidad durante los últimos tres años.
Si bien durante buena parte de 2025 y 2026, el dólar se mantuvo relativamente lateral, moviéndose principalmente entre 97 y 101 puntos, en los últimos meses, el dólar index recuperó impulso y actualmente se ubica en torno a 101,9 puntos, retomando niveles que no alcanzaba desde mediados de 2025.
De esta manera, el dólar registra una suba cercana al 1% en la última semana y de más de 3% durante el último mes, mientras que en lo que va del año acumula un avance de alrededor de 4,6%.
La fortaleza del dólar hizo que el resto de las monedas evidencia una debilidad contra la moneda estadounidense.
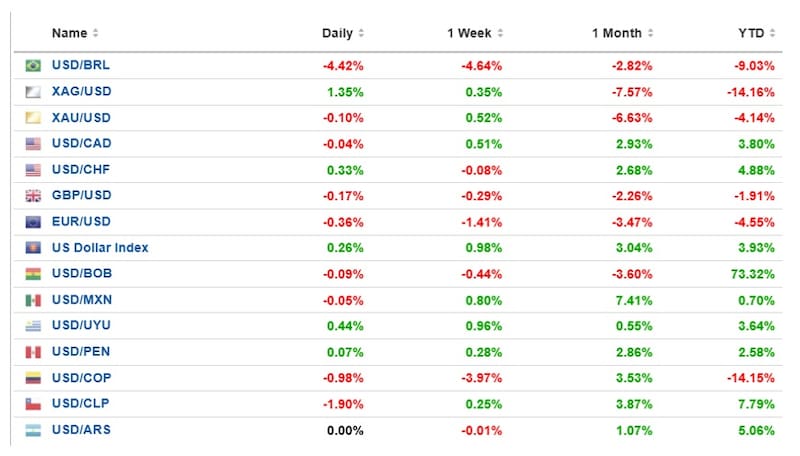
En América Latina, el comportamiento fue particularmente dispar.
El peso mexicano aparece entre las monedas que más terreno perdieron recientemente ya que el dólar subió 7,52% en el último mes, aunque el dólar todavía acumula una suba relativamente moderada de 0,81% en el año frente a esa moneda.
Una dinámica similar se observa en el peso chileno, frente al cual el dólar subió 5,93% durante el último mes y acumula un incremento de 9,92% en 2026.
El peso colombiano, en cambio, muestra un comportamiento diferente ya que pese a que dólar avanzó 5,82% en el último mes, el peso todavía acumula una fuerte apreciación en el año, ya que el dólar registra una caída de 12,25% frente a la moneda colombiana.
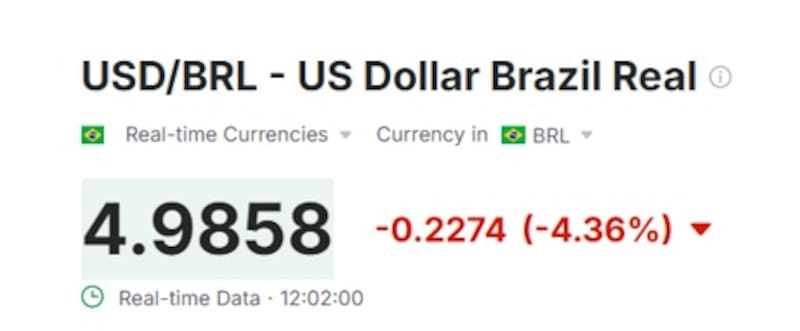
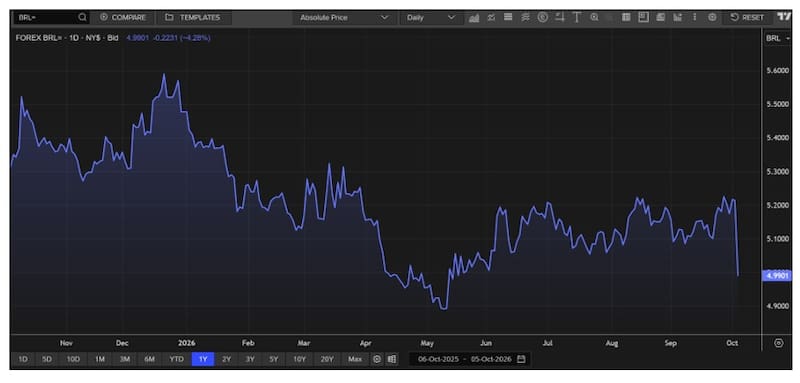
El balance del real brasileño es particular ya que el resultado de la elección impacto sobre la moneda del país vecino.
En el último mes, el real muestra una tendencia de fortalecimiento ya que el tipo de cambio en Brasil pasó de la zona de R$5,20-R$5,25 hacia valores cercanos a R$5,00. A su vez, en lo que va de 2026, el balance es todavía más favorable para la moneda brasileña ya que el dólar acumula una caída cercana al 5,4%, lo que implica una apreciación equivalente del real frente al dólar.
El avance de la moneda estadounidense no se limita a los mercados emergentes.
Frente a las principales divisas desarrolladas, el movimiento también favoreció al dólar.
El euro acumula una caída de 4,19% en el año frente al dólar, mientras que durante el último mes la moneda común retrocedió 3,10%.
La libra esterlina, por su parte, también perdió terreno y la moneda británica cae 1,71% en 2026 y 2,06% durante el último mes.
Finalmente, el dólar también avanzó frente al franco suizo y el dólar canadiense, ganando 4,48% en el año y de 2,28% en el último mes respectivamente.
Impacto en emergentes y la Argentina
El movimiento del dólar index al alza tiene implicancias para los mercados financieros globales, tanto en desarrollados como en emergentes.
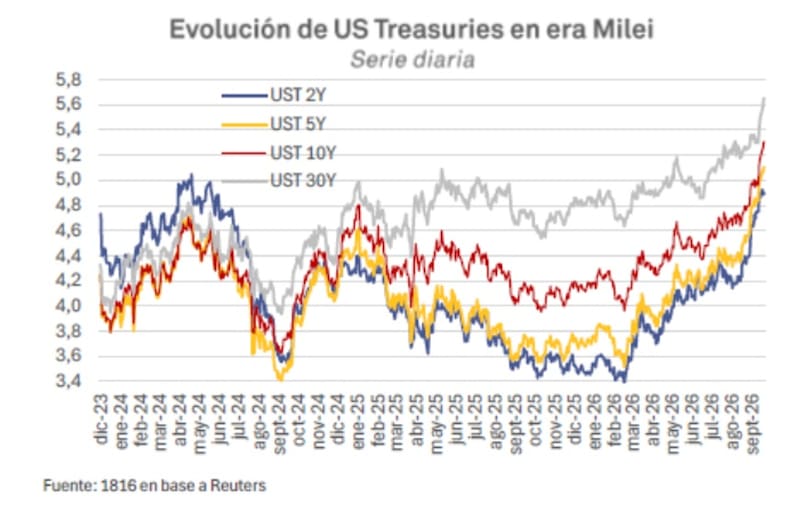
Un dólar más fuerte suele generar mayor presión sobre las monedas emergentes, especialmente cuando está acompañado por un aumento de los rendimientos de los bonos del Tesoro estadounidense.
Además, puede encarecer el costo de financiamiento en dólares y modificar los flujos de capital hacia los mercados emergentes.
En este contexto, la evolución de las monedas latinoamericanas comienza a mostrar una mayor divergencia.
Mientras algunas divisas todavía conservan una fuerte apreciación acumulada en el año, el movimiento observado durante el último mes muestra que la presión compradora sobre el dólar volvió a ganar intensidad.
El mercado cambiario argentino muestra una mayor tensión en el corto plazo, aunque todavía dentro del esquema de bandas.
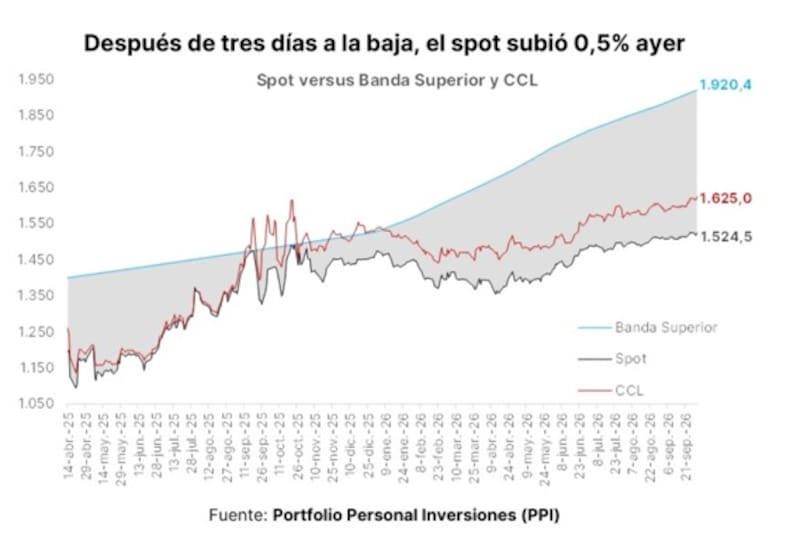
El dólar spot cotiza en niveles de $1520, mientras que el CCL se ubica en $1625, por encima del tipo de cambio oficial y con una brecha moderada.
La dinámica reciente muestra que el spot viene recuperando terreno desde los mínimos de comienzos de año, aunque todavía se mantiene con un amplio margen respecto del techo de la banda cambiaria, que se ubica alrededor de $1.920 a $1.925 para estos días.
La presión externa con el dólar al alza es un factor clave a monitorear hacia adelante sobre el tipo de cambio local.
Matías Ballestrín, jefe de Inversiones de Banco Piano, advierte que la suba del dólar representa un riesgo para la Argentina.
“El dólar index está los máximos del año y mostrando una tendencia alcista. Esto es la contracara de la suba de tasa en EE.UU y va a presionar sobre el resto de las monedas”, indicó.
En ese sentido, alerta que las inversiones en pesos podrían enfrentar cierta presión.
“La estrategia de carry estuvo este último tiempo bastante ajustada y con la suba de tasa de corto hay que ver donde se normaliza la tasas para ver si amerita riesgo de carry. Para inversores conservadores estamos presentando alternativas para incrementar su porcentaje en dólares”, comentó.
Dante Ruggieri, socio de AT Inversiones, afirmó que, en el corto plazo, el dólar Index se retroalimenta de tasas cada vez más altas en los bonos norteamericanos.
Además, Ruggieri advierte que sobre la dinámica del dólar se le suma un punto clave y es que el dólar está estrechamente vinculado a la productividad de la economía que la respalda, a la profundidad de sus mercados financieros y a su poder de compra en el exterior.
“Hoy vemos un proceso caracterizado por el enorme despliegue que se está llevando adelante en infraestructura de IA, tasas al alza y, por último pero no menos importante, un petróleo relativamente alto que favorece las arcas de Estados Unidos, al ser el principal productor mundial de este commodity”, señaló Ruggieri.
Hacia adelante, Ruggieri espera que se de un proceso de tasas de EEUU altas y un dólar en alza, algo que representa un riesgo para emergentes y Argentina.
“Si bien por el momento se observa un mercado robusto en lo que respecta a la tasa en pesos, el riesgo potencial es alto. Si a esto le sumamos que el año próximo hay elecciones presidenciales en Argentina, el escenario podría implicar un aumento de la volatilidad y de la demanda de cobertura”, alertó Ruggieri.
La apreciación del real influye
Una variable importante que podría impactar sobre el dólar en Argentina, al margen de la suba del dólar Index, es lo que pueda ocurrir con el real de Brasil.
Brasil es el principal socio comercial de Argentina por lo que la moneda de nuestro vecino podría impactar sobre el futuro cambiario local.
Esto toma mayor relevancia luego del resultado electoral y en el que el real brasileño se apreció4,5%
Desde Max Capital, consideran que el resultado electoral de ayer en Brasil es favorable para la Argentina. “La ventaja de dos puntos de Bolsonaro lo deja al borde de una victoria, y creemos que un real más fuerte, tasas más bajas y la presencia de un aliado natural dentro del Mercosur juegan a favor de los planes del presidente Milei. Se espera que el real se aprecie alrededor de 5%, mientras que las tasas deberían bajar entre 20pb y 30pb. Para el Mercosur, esto probablemente implique mayores probabilidades de una integración global como bloque”, indicaron.
Esperando flujos
Si bien el factor global afecta, también impacta los flujos que puedan llegar a provenir desde el lado comercial.
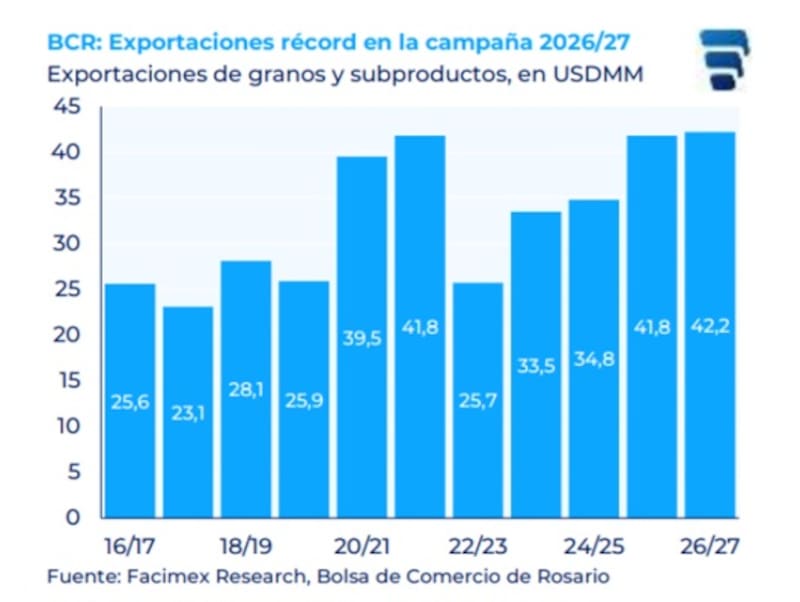
Para la campaña agrícola 2026/27, se proyecta que las exportaciones de granos, aceites y subproductos generen alrededor de US$42.200 millones, según la Bolsa de Comercio de Rosario.
Sería el máximo histórico, por encima de los US$41.800 millones estimados para la campaña anterior y del récord de 2021/22. BCR
En términos de dólares efectivamente liquidados en el mercado de cambios durante 2027, la estimación de la BCR es de unos US$40.000 millones, lo que representaría el segundo mayor registro histórico, solo por detrás de 2022.
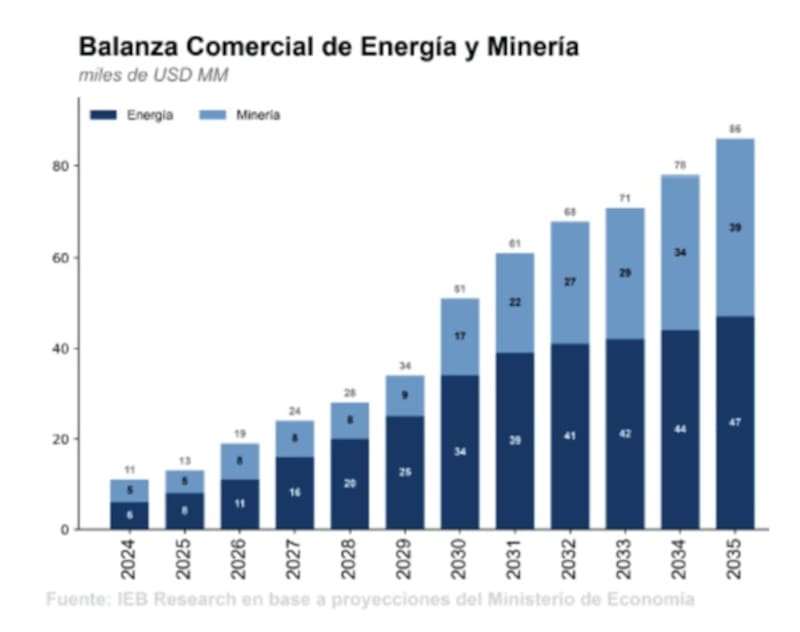
Del mismo modo, energía y minería también haría su aporte.
Energía y minería aportarían US$24.000 millones a la balanza comercial en 2027, según las proyecciones oficiales.
El mayor aporte provendría del sector energético, con un superávit estimado en US$16.000 millones, mientras que la minería sumaría otros US$8.000 millones. El salto estaría impulsado principalmente por la expansión de las exportaciones de petróleo y gas de Vaca Muerta, junto con el crecimiento de la actividad minera.
Por lo tanto, ante un escenario de flujos de dólares elevados, esto podría hacer que el tipo de cambio se mantenga estable hacia adelante.
Joaquin Álvarez, CEO de Fincoach, detalló que la Argentina se encuentra ahora más integrada al mercado global, por lo que las dinámicas externas impactan en ciertas medidas sobre las variables locales.
“Los movimientos del Dollar Index influyen ahora más sobre el tipo de cambio local. Un caso claro ocurrió en junio de este año, cuando el alza del índice (impulsada por un contexto geopolítico adverso) derivó en una depreciación cercana al 4,5% mensual en el TC local. Si bien no es el único factor, hoy tiene una incidencia concreta”, indicó.
Hacia adelante y para el corto plazo, Álvarez indicó que no espera inestabilidad cambiaria.
Entre los argumentos para esperar cierta calma cambiaria, Álvarez indicó que se esperan flujos por la liquidación de deudas corporativas tomadas en el exterior, la liquidación del agro y la entrada proyectada de dólares del sector energético.
Por este motivo, desde Fincoach remarcan que, para perfiles conservadores, recomienda diversificar la cartera e ir aumentando paulatinamente la cobertura en dólares a medida que nos acerquemos a los comicios de 2027.
Lisandro Meroi, Research Analyst de TSA Bursátil, remarca que el escenario global luce desafiante para la Argentina, aunque espera una mayor calma cambiaria en los próximos meses.
“Si bien el panorama global se mantiene complejo, con dudas respecto al accionar de los principales bancos centrales y el fortalecimiento del dólar a nivel internacional, en el frente local la oferta de divisas en el MLC puede ser el factor que continue explicando de corto plazo la relativa tranquilidad cambiaria”, detalló.
De esta manera, Meroi agregó que, si se plantea un deslizamiento del dólar similar a lo que puede ser la inflación para el último trimestre del año, los CER y Lecaps cortas presentan TIREAS en moneda dura entre 2% y 5%, alineadas con los referentes más cortos de la curva hard dollar.
Sin embargo, remarca que, de continuar la depreciación por el sendero transitado durante los últimos meses, el potencial de retorno se amplifica.
“No se trata de un escenario tan claro para este tipo de colocaciones, aunque inversores dispuestos a asumir el riesgo cambiario verían con buenos ojos por lo menos aquellos instrumentos con vencimiento hasta fin de año o principios de 2027, previo a que el factor político comience a tomar más relevancia”, comentó Meroi.
El futuro de la Fed y el dólar
La lectura central sobre el futuro del dólar está relacionado con lo que la Fed podría hacer hacia adelante, es decir, si llevar a cabo una pausa en la suba de tasas en octubre tras la última suba en septiembre.
El mercado está dibujando una trayectoria de tasas más altas durante 2027, algo que podría seguir empujando al alza al dólar en el mundo.
Si bien para octubre prevalece la expectativa de una pausa, con una probabilidad cercana al 78% de mantener la tasa en 3,75% a 4%, las apuestas cambian a partir de diciembre ya que el escenario más probable pasa a ser una tasa de 4% a 4,25% y, posteriormente, se proyecta una sucesión de subas que llevaría la tasa hacia la zona de 4,75%-5% a fines de 2027. De hecho, los precios más recientes de Fed Funds continúan mostrando alta probabilidad de pausa en octubre y una probabilidad muy elevada de una nueva suba en diciembre, aunque estas probabilidades cambian rápidamente con cada dato de inflación y empleo.
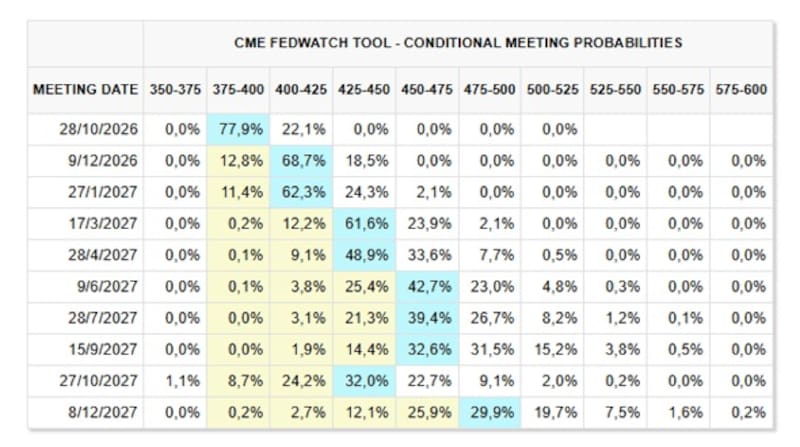
Una Fed más restrictiva puede contribuir a sostener al dólar global, especialmente si los rendimientos de los Treasuries continúan elevados.
Francisco Mattig, portfolio manager de one618, indicó que la suba del dólar se da en medio de suba de tasas en EEUU.
“Detrás del dólar fuerte hay una Fed con sesgo restrictivo, el Treasury a 10 años arriba de 5% y el Euro en mínimos desde fines de junio. La muestra de independencia que dio la Fed en la última reunión lógicamente apunta a que el dólar recupere valor en sí mismo. Es decir, dio muestra que las instituciones funcionan todavía en EE.UU. y, al mismo tiempo, los datos de actividad están viniendo tan bien que eso también confirma la fortaleza del dólar”, sostuvo.
En cuanto al impacto local, Mattig advierte que con la suba del dólar index cierto riesgo hay.
“En el último mes, mientras el peso se mantuvo estable, el peso mexicano se devaluó 5%, el peso chileno perdió 4% contra el dólar, al igual que el colombiano. El único que no se devaluó fue el real. Por ello, es lógico pensar que el peso, que ahora flota mucho más que antes, tenga cierta correlación y se vea presionado a la larga si esto continúa”, alertó.
De cualquier manera, Mattig remarca que también existen factores domésticos que impactan sobre el tipo de cambio argentino.
“En el corto plazo, sin embargo, la fortaleza relativa del peso se basa en los flujos financieros pendientes que hay de las colocaciones de deuda corporativas y provinciales, que aprovechan cada vez que amaga con subir el dólar”, sostuvo.