En esta noticia
Las dudas sobre el futuro del sector de semiconductores junto con la derrota electoral de Trump generaron un escenario de mayor cautela entre inversores. Las acciones en Taiwán cerraron ayer con una caída del 4,5%
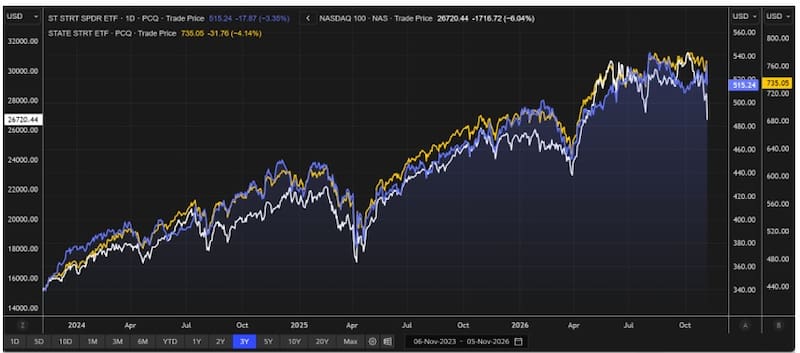
Las valuaciones muestran un fuerte retroceso a causa de la caída y en la que la gran mayoría de los papeles en Wall Street caen mas del 20% desde los máximos.
Jornada alcista
Las acciones en Wall Street intentar recuperarse luego de fuertes caídas el jueves.
Los futuros del Nasdaq avanzan en la previa del mercado del viernes, impulsados por la recuperación de las acciones del sector de semiconductores, tras una fuerte caída liderada por el sector tecnológico que eliminó cerca de 3 billones de dólares del valor de mercado de las empresas del S&P 500.
El Nasdaq sube 1,3%, mientras que el S&P500 rebota apenas 0,17%, intentando recuperar parte de las caídas registradas el jueves.
En el caso del Dow Jones, el índice americano pierde 0,97%, manteniendo la tónica bajista del día de ayer.
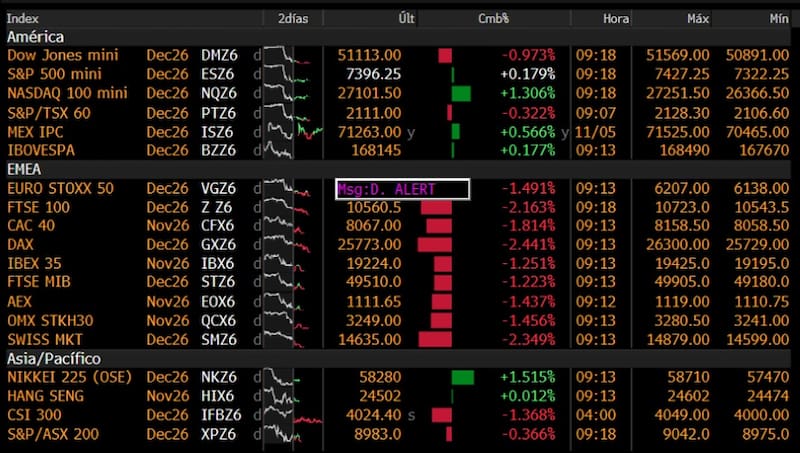
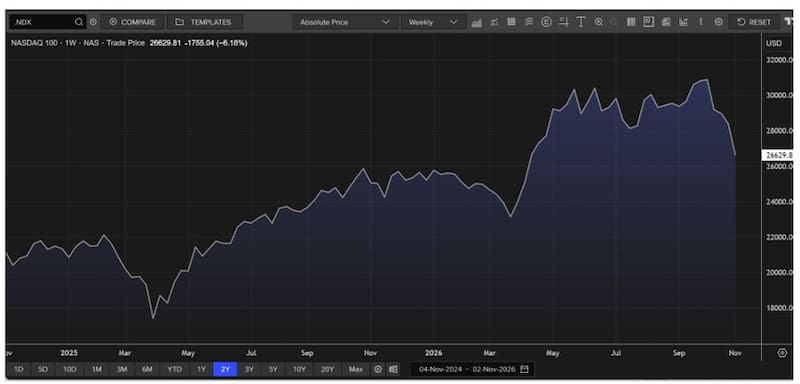
Pese al rebote actual, el índice tecnológico acumula caídas mayores al 14% desde los máximos previos y evidenciando las mayores caídas diarias desde la pandemia.
El desplome de las acciones tecnológicas reciente se produjo ante el temor de que el control demócrata del Congreso estadounidense pudiera derivar en una regulación más estricta de la inteligencia artificial (IA).
“Consideramos que la venta masiva del jueves fue una reacción coyuntural, y no un ajuste fundamental; estuvo impulsada por una confluencia de preocupaciones en torno al gasto en IA, las políticas públicas y la inflación”, señaló Jane Gibbons, estratega de renta variable en Jefferies.
Las fuertes pérdidas en las acciones se produjeron tras la victoria de los demócratas en las elecciones de mitad de mandato a principios de esta semana —incluso en estados clave para los centros de datos—, lo que avivó el temor a que el desarrollo de infraestructuras de centros de datos para la IA pudiera ralentizarse.
Los mercados han experimentado una gran volatilidad esta semana.
A comienza de semana subieron ante la expectativa de que una victoria contundente de los demócratas aceleraría el fin de la guerra en Irán, pero luego sufrieron un giro brusco debido al temor a restricciones en la construcción de centros de datos.
Los fabricantes de chips sufrieron el mayor impacto de la caída generalizada; un indicador clave del sector de semiconductores en EE. UU. ha retrocedido un 16 % desde el lunes.
Las acciones en Taiwán cerraron ayer con una caída del 4,5%, recuperándose en cierta medida del desplome registrado a primera hora de la jornada. No obstante, en el conjunto de la semana, el índice sufrió un desplome del 12,2% —el mayor desde 1991—, según datos de LSEG.
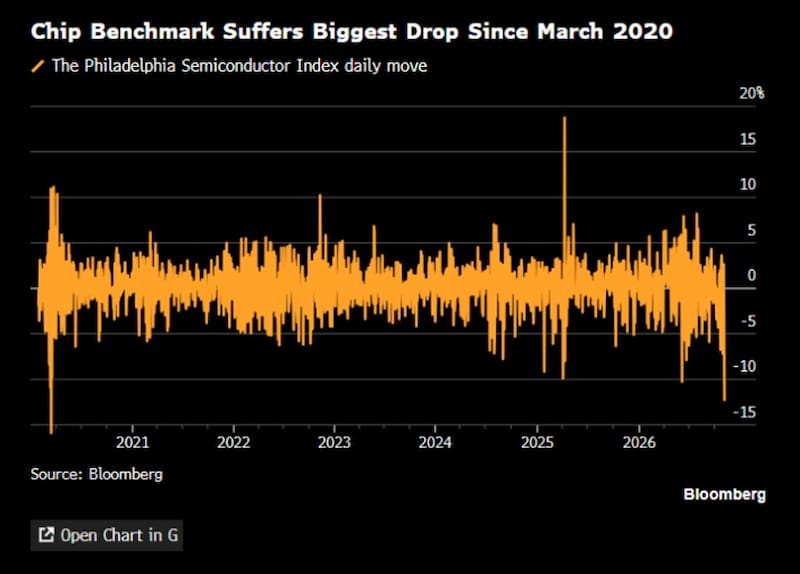
Los analistas de Delphos Investmets indicaron que crujió el mundo financiero global, anotando ayer una jornada que quedará en los anales de la historia.
“Al desapalancamiento de fondos especulativos se le sumó una ola de ventas matinales de los inversores minoristas, situación no vista desde la pandemia. Las bajas valuaciones de las empresas involucradas en la carrera de la IA ahora chocan con la incertidumbre regulatoria demócrata Los inversores continuaron castigando a los constructores de la IA, sin buscar otros sectores ni industrias del S&P 500. A su vez, aumentaron los spreads corporativos (IG y HY), cayeron las tasas de treasuries, subieron el dólar y el oro”, detallaron.
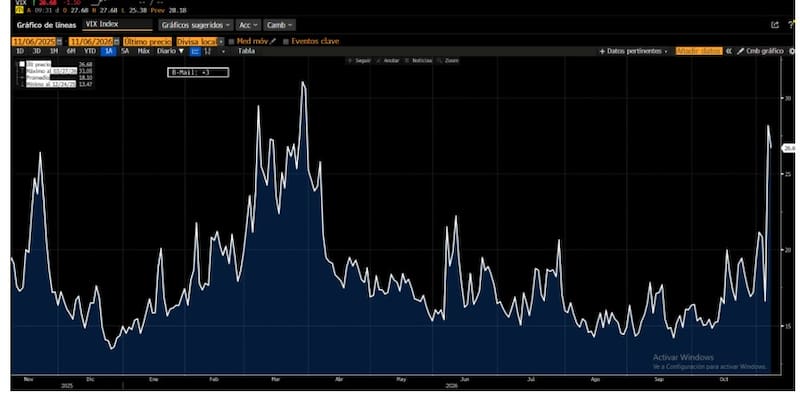
Ante tal negativismo, el índice de volatilidad CBOE (.VIX), conocido como el «indicador del miedo» de Wall Street, registró el jueves su mayor salto diario en unos 19 meses. Este viernes, el índice mostraba un ligero descenso, situándose en 26,70.
Maximiliano Tessio, asesor financiero, remarcó que sobresale el negativismo en Wall Street.
“Las lecturas de sentimiento bajista llegaron a niveles de temor profundo. El Fear & Greed de la CNN cayó a 20 pts, los bears subieron a un 48% de acuerdo con AAII, los minoristas habrían vendido por u$s 358 millones, el mayor monto desde el 17 de marzo de 2020, el VIX llegó a 28 pts, aunque no tan elevado, el mayor en ocho meses y la mayor suba desde abril de 2025. Todos estos son registros habituales en zona de pisos de correcciones de mercados alcistas y también, la transparencia obliga, antes de los colapsos”, afirmó Tessio.
Desde Max Capital explicaron la dimensión de la corrección en la caída de las acciones tecnológicas recientemente.
“La magnitud del ajuste de ayer fue significativa: el Nasdaq 100 cayó un 6,4% durante la jornada y la liquidación borró aproximadamente USD 2,3 billones de capitalización bursátil. La caída respondió principalmente a la preocupación de que la nueva mayoría demócrata impulse mayores restricciones a la construcción de centros de datos, lo que podría desacelerar la expansión de la infraestructura de IA”, comentaron.
Alejándose de máximos
El fuerte ajuste en las acciones hizo que las valuaciones apunten a la baja.
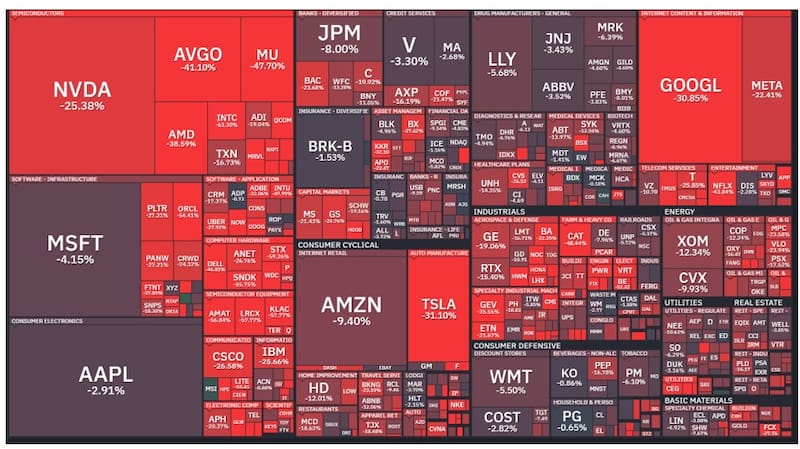
El sector de semiconductores concentra algunas de las pérdidas más pronunciadas. Micron Technology acumula una caída del 47,7% desde sus máximos previos, mientras que AMD retrocede 38,6%, Broadcom pierde 41,1% y Nvidia cae 25,4%.
También sobresalen los retrocesos desde sus máximos previos de Marvell (-19,0%), Qualcomm y Texas Instruments (-16,7%), y Lam Research (-57,8%). En el segmento de equipamiento, Applied Materials pierde 56,8% y KLA retrocede 57,8%.
En las grandes tecnológicas, el panorama también es negativo. Alphabet (Google) registra una baja del 30,9% desde sus máximos, Meta pierde 22,4%, Tesla retrocede 31,1% y Amazon cae 9,4%. Apple y Microsoft muestran un comportamiento relativamente más defensivo, con bajas del 2,9% y 4,2%, respectivamente.
En el sector de software, las pérdidas también son profundas ya que Oracle se desploma 54,4% desde sus máximos previos, Intuit retrocede 48%, Fortinet cae 37,9%, Adobe pierde 32,1%, mientras que Salesforce acumula una baja del 17,4%. Cisco e IBM también muestran retrocesos relevantes, del 26,6% y 25,7%, respectivamente.
El ajuste se extiende al sector financiero. Goldman Sachs acumula una caída del 24,8%, Bank of America pierde 23,7%, Morgan Stanley retrocede 21,4% y Charles Schwab cae 19,2% desde sus máximos previos.
Entre las compañías de consumo, Tesla pierde 31,1%, Netflix retrocede 25,9%, desde sus máximos previos, McDonald’s cae 18,6% y Home Depot baja 12%. Walmart y Costco presentan correcciones más acotadas, del 5,5% y 2,8%, respectivamente.
En energía, Exxon Mobil retrocede 12,3% y Chevron pierde 9,9%.
En el segmento industrial, Caterpillar registra una de las mayores bajas desde los picos previos, con un desplome del 48,4%, mientras que General Electric cae 19,1% y RTX retrocede 15,4%.
Por su parte, en salud, UnitedHealth acumula una caída del 14,4% y Eli Lilly pierde 5,7%.
Lisandro Meroi, Research Analyst de TSA Bursátil, agregó que Estados Unidos viene atravesando un cambio en los portafolios en el último mes, donde los sectores defensivos como salud o consumo básico aparecen como ganadores en detrimento de aquellos más volátiles como tecnología y comunicaciones.
“Esta rotación se presenta en medio de una temporada de balances que tiene una lectura mixta. Por un lado, los números pasados son positivos, con más del 80% de las compañías del S&P 500 sorprendiendo positivamente en términos de beneficios por acción. Por otro lado, los inversores mantienen cierto nerviosismo respecto a las inversiones y los retornos ligados a la tecnología y la inteligencia artificial”, sostuvo.
En relación al nivel actual de las acciones, Meroi ve valor en los papeles en Wall Street.
“Las valuaciones comienzan a verse atractivas en algunos activos de calidad, sujeto a que las dudas actuales no se transformen en una baja estructural de las perspectivas por parte de analistas”, indicó.
Matias Waitzel, socio de AT Inversiones, remarcó que actualmente encuentra oportunidades, sobre todo en índices, en las Magníficas 7 y en el sector financiero.
“La temporada de balances confirma que el ciclo de inteligencia artificial tiene fundamentos reales. Google Cloud duplicó sus ingresos, Azure creció 48% y AWS 39%, y los backlogs aseguran demanda para los próximos años. Lo que cambió es la exigencia del mercado: hoy castiga el capex que no se financia con flujo propio, como vimos con Alphabet y Amazon”, detalló.
Finalmente, Waitzel resaltó que, en financieras, Visa y Mastercard superaron las expectativas, con un consumo que sigue acelerándose en Estados Unidos.
“El problema es el timing. La volatilidad puede extenderse un tiempo más, por eso recomiendo entrar de forma escalonada en lugar de buscar el piso exacto”, afirmó.
Valuaciones más bajas
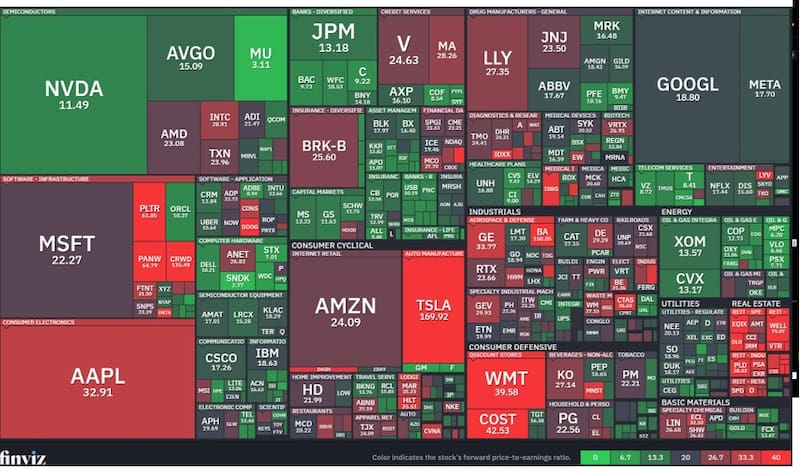
El mapa de valuaciones de Wall Street muestra una marcada dispersión entre las principales compañías tecnológicas del Nasdaq.
A pesar de la fuerte corrección que registraron muchas acciones desde sus máximos, varias empresas todavía presentan múltiplos elevados, mientras que otras comienzan a operar con valuaciones considerablemente más bajas.
Entre las grandes tecnológicas, Apple presenta un ratio precio/ganancias forward de 32,9 veces, Amazon de 24,1 veces y Microsoft de 22,3 veces. En tanto, Alphabet (Google) cotiza a 18,8 veces sus ganancias esperadas y Meta a 17,7 veces.
En semiconductores aparecen algunas de las valuaciones más bajas con Nvidia que opera a 11,5 veces sus ganancias proyectadas, Broadcom a 15,1 veces y Micron apenas a 3,1 veces. AMD, por su parte, presenta un múltiplo de 23,1 veces, mientras que Intel alcanza 28,9 veces.
El contraste más marcado aparece en Tesla, cuyo múltiplo forward asciende a 169,9 veces, reflejando una valuación muy exigente en relación con sus beneficios esperados.
La conclusión es que la corrección bursátil comienza a generar oportunidades desde el punto de vista de las valuaciones agregadas. Sin embargo, el ajuste no es homogéneo: mientras algunas compañías líderes ya cotizan con múltiplos inferiores a sus referencias históricas, otras todavía mantienen valuaciones exigentes.
Damián Vlassich, Team Leader de Estrategia de IOL Inversiones, consideró que tras la fuerte baja reciente en acciones hay oportunidades, pero no para todos los perfiles.
“Para el inversor agresivo, con horizonte de mediano plazo y tolerancia a la volatilidad, el segmento tecnológico es donde hoy considero que existe la mejor relación entre riesgo y retorno”, detalló.
Además, agregó que el punto de partida es atractivo, con el múltiplo precio/ganancias esperado del S&P 500 está en torno a 18 a 19 veces, siendo el valor más bajo desde abril de 2025.
Por otro lado, afirmó que las ganancias proyectadas subieron cerca de 49% desde entonces.
“La compresión responde a que las utilidades crecieron más rápido que los precios, y eso, más allá de las dudas sobre el financiamiento de la IA y el ritmo de crecimiento, es muy distinto de un deterioro de los fundamentos”, detalló.
En esa línea, Vlassich resalta que esta lectura se vuelve más marcada en tecnología.
Según remarca el especialista de IOL, los semiconductores pasaron de cotizar cerca de 33 veces ganancias esperadas a menos de 15 en un año, y hoy cotizan por debajo del índice general.
“Que un sector de crecimiento cotice con descuento frente al mercado es una anomalía que, históricamente, suele corregirse cuando las estimaciones de ganancias se sostienen. Además, la corrección fue profunda: la gran mayoría de las acciones del sector cayó más de 20% desde junio, por lo podríamos inferir que una parte del ajuste ya ocurrió”, detalló.
Facundo Barrera, socio de Fincoach, indicó que si bien encuentra oportunidades, aun sigue siendo cauteloso.
“Creemos que Estados Unidos todavía tiene potencial, apoyado en los datos económicos y en las ganancias de las empresas. En esta temporada de balances se espera un crecimiento de las ganancias por acción cercano al 30% interanual, y más del 80% de las compañías que ya reportaron superó las estimaciones. Es decir, el precio de las acciones viene impulsado más por las ganancias que por la expansión de múltiplos, y eso le da un sustento más sano al mercado”, dijo Barrera.