En esta noticia
Hay personas que ganan buenos sueldos y nunca consiguen ahorrar. Otras, con ingresos más modestos, logran organizarse y vivir con tranquilidad.
Cuando los ingresos apenas alcanzan para cubrir necesidades básicas, ahorrar puede ser imposible. Pero también hay personas que podrían hacerlo y no saben por dónde empezar porque nunca aprendieron.
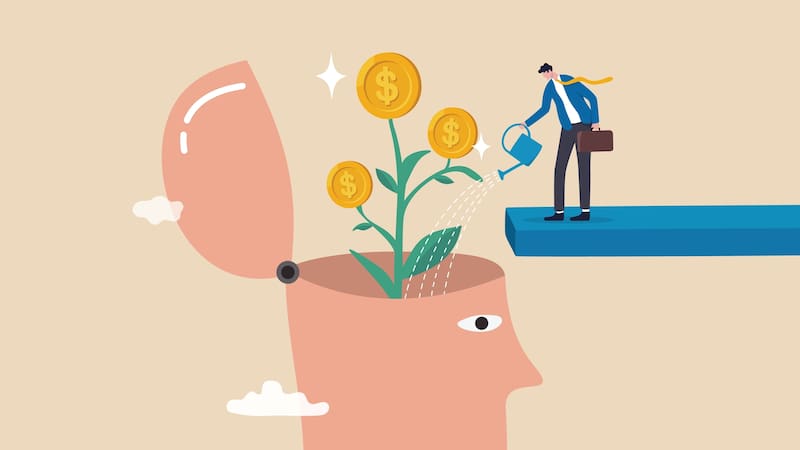
Pasamos años estudiando matemáticas, resolviendo ecuaciones y memorizando fórmulas. Después empezamos a trabajar, abrimos una cuenta bancaria y tomamos decisiones que pueden acompañarnos durante décadas. Y muchas veces llegamos a ese momento sin entender cómo funcionan los intereses, qué significa financiar una compra o por qué guardar dinero no siempre equivale a conservar su valor.
Nos preparamos durante años para ganar dinero, pero muy poco para decidir qué hacer con él.
Ganar más no siempre resuelve el problema
Hay personas que cada vez que mejoran sus ingresos también aumentan sus gastos. Un ascenso justifica cambiar el auto; un buen año, mudarse a una casa más cara; un ingreso extraordinario, asumir una nueva cuota. Y al poco tiempo vuelven a sentir que la plata no alcanza.
A esto se lo conoce como inflación del estilo de vida. No significa que esté mal disfrutar del fruto de nuestro trabajo. El problema aparece cuando transformamos cada mejora económica en un gasto fijo y dejamos de preguntarnos qué queremos construir con lo que ganamos.
Hay una diferencia enorme entre poder comprar algo y poder pagarlo sin comprometer nuestros próximos meses. Y entenderla puede evitar más de una mala decisión.
Lo que no sabemos puede salirnos caro
Alguien que no entiende cómo se calculan los intereses puede terminar pagando durante años una compra que parecía accesible. Otra persona puede mantener todos sus ahorros inmovilizados sin advertir cómo la inflación reduce su poder de compra. O invertir en algo que no entiende porque un conocido se lo recomendó.
La educación financiera no elimina los riesgos ni garantiza que vayamos a ganar dinero. Nos da herramientas para hacer mejores preguntas antes de decidir.
¿Cuánto voy a terminar pagando? ¿Qué pasa si mis ingresos disminuyen? ¿Puedo necesitar este dinero pronto? ¿Qué riesgos estoy asumiendo? ¿Estoy eligiendo porque me conviene o porque alguien me está apurando?
No hace falta ser experto para hacerse estas preguntas en nuestra vida cotidiana. Muchas decisiones importantes no se toman en la bolsa, sino en casa: al elegir una vivienda, financiar un auto, aceptar un préstamo o decidir cuánto podemos gastar en unas vacaciones.

El dinero también influye en nuestra libertad
Solemos pensar en el ahorro como una forma de comprar algo más adelante. Pero tener una reserva puede cumplir una función mucho más importante: permitirnos atravesar un imprevisto sin que toda nuestra vida se desordene.
Un problema de salud, una reparación inesperada, la pérdida de un cliente o la necesidad de cambiar de trabajo pueden convertirse en crisis muy distintas según nuestra situación financiera.
Tener cierto margen económico permite tomar decisiones que no están determinadas por la urgencia. Rechazar un trabajo que no nos hace bien, animarnos a emprender, estudiar algo nuevo o dedicar más tiempo a nuestra familia.
El dinero no compra todas esas posibilidades, pero su falta puede condicionarlas enormemente.

Hablar de dinero es educar
En muchas familias se habla de lo que cuesta todo, pero casi nunca de cómo se organiza el dinero. Los chicos escuchan que algo es caro, que no alcanza o que hay que trabajar mucho, pero rara vez participan de conversaciones sobre presupuestos, prioridades, ahorro o planificación.
Enseñar finanzas no implica convertir la infancia en una clase de economía. Puede empezar con algo tan sencillo como explicar por qué no compramos todo lo que queremos, cómo decidimos entre distintas opciones o qué significa ahorrar para un objetivo.
Lo mismo vale para los adultos. Nunca es tarde para aprender a leer un resumen bancario, comparar costos, entender una inversión o revisar en qué se nos va el dinero cada mes. No hace falta tener una fortuna para aprender. Ese conocimiento puede ayudarnos a aprovechar mejor lo que ya tenemos.

Deberíamos dejar de pensar en las finanzas como un tema reservado a los bancos, los contadores o las personas con mucho patrimonio.
Todos tomamos decisiones económicas todos los días, incluso cuando creemos que no estamos tomando ninguna.
Pasamos gran parte de nuestra vida trabajando para ganar dinero. Dedicar algo de tiempo a aprender cómo administrarlo no parece una exigencia demasiado grande, especialmente cuando ese conocimiento puede transformar nuestra realidad.
Al final, no se trata solamente de cuánto dinero conseguimos acumular, sino de qué posibilidades nos permite construir.
Y cuanto mejor aprendamos a manejarlo, más oportunidades tendremos de elegir cómo queremos vivir, en lugar de dejar que nuestra situación económica decida por nosotros.