Tras la derrota electoral de los republicanos, las acciones subieron, las tasas en EE. UU. cayeron y el petróleo se desplomó. El mercado ve como positivos los límites al poder del magnate y espera un balance en el juego del poder en adelante.
A nivel local, las pérdidas se mantuvieron y los activos argentinos continuaron su tendencia bajista. ¿Qué le preocupa al mercado?
La jornada post electoral
Los inversores en Wall Street festejaron la derrota de Trump en las elecciones legislativas, con subas en las acciones y en los bonos, así como una fuerte baja en el precio del petróleo.
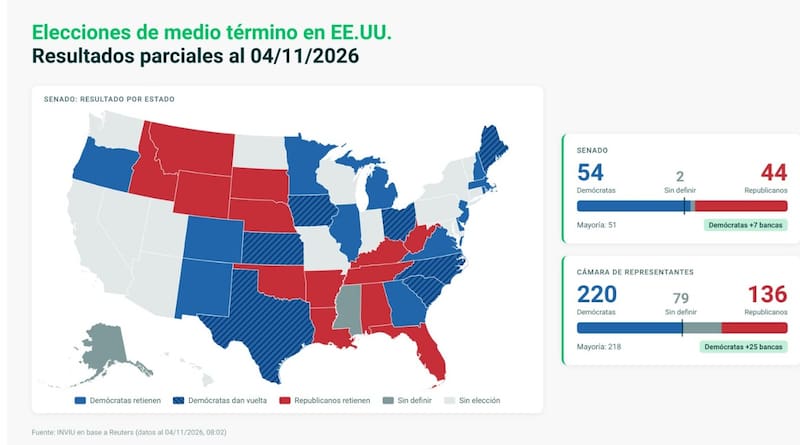
En la votación para diputados, los demócratas estarían ganando por 13 puntos, logrando la mayor diferencia en una elección desde los años 70.
Los demócratas lograron la mayoría de la Cámara de Representantes, con 220 bancas proyectadas tras ganar 25 bancas, según Reuters.
En el Senado dieron vuelta siete bancas republicanas, el doble de las cuatro netas que necesitaban para tomar el control y se encaminan a 54 bancas contra 44.
La caída del crudo hace pensar que el mercado se prepara para el fin de la guerra en Medio Oriente.
En el margen, esto podría ser una buena noticia para los emergentes, ya que con el precio del crudo a la baja, las tensiones inflacionarias podrían descender y con ello restar presión para que la Fed siga subiendo la tasa.
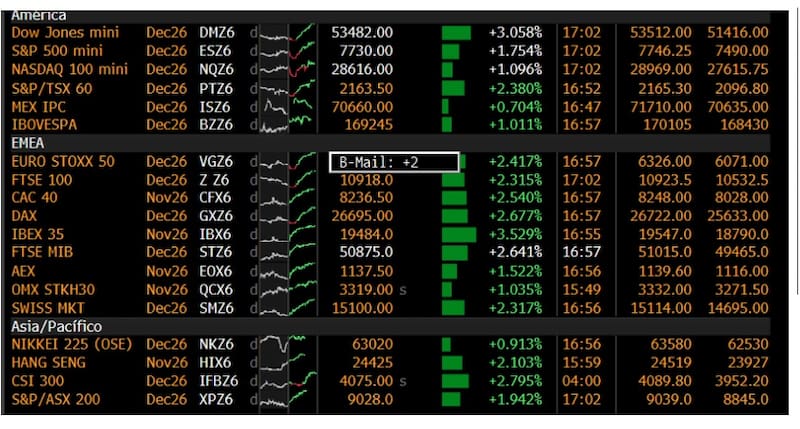
Como respuesta al resultado electoral, las acciones en Wall Street operaron el miércoles con fuertes subas.
El Dow Jones lideró las ganancias, con un avance del 3,05%, mientras que el S&P 500 trepó 1,75% y el Nasdaq 100 registró una mejora del 1,09%.
También subieron los bonos del Tesoro de EE. UU.
De esta manera, las tasas en EE. UU. operaron a la baja.
El rendimiento del bono del Tesoro estadounidense a 10 años (el título de referencia) cayó 5,2 puntos básicos, situándose en el 4,898%, tras haber alcanzado previamente un 4,9642%.
El rendimiento del bono a 30 años descendió 3,4 puntos básicos, hasta el 5,29%, después de haber llegado a tocar el 5,3448%, su nivel más alto desde el 29 de octubre.
El rendimiento del bono del Tesoro a 2 años, que suele evolucionar en sintonía con las expectativas sobre los tipos de interés de la Reserva Federal (Fed), cayó 3,5 puntos básicos, hasta el 4,579%.
Previamente, este rendimiento había descendido hasta el 4,5458%, su nivel más bajo desde el 10 de septiembre.
Impacto local
Si bien Wall Street subió, este festejó no llegó a la bolsa local.
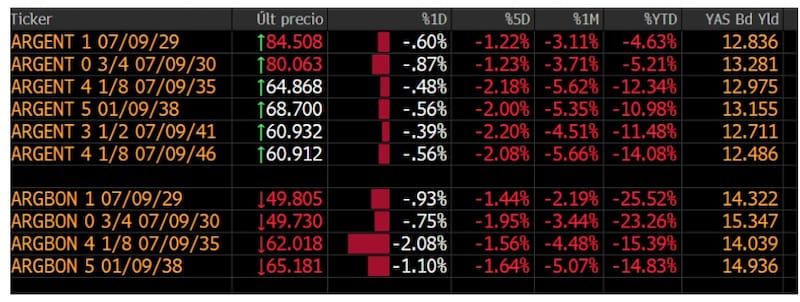
Los bonos globales argentinos operaron nuevamente en terreno negativo el miércoles, con bajas generalizadas a lo largo de toda la curva de deuda soberana en dólares.
Las caídas oscilaron entre 0,40% y 0,86% en la jornada, reflejando una nueva rueda de debilidad para los títulos argentinos.
El Global 2030 (GD30) encabezó las pérdidas, con un retroceso del 0,86%, seguido por el Global 2029 (GD29), que cayó 0,60%.
Entre los bonos de mayor duración, el Global 2035 (GD35) cedió 0,48%, mientras que el Global 2038 (GD38) bajó 0,57%.
Por su parte, el Global 2041 (GD41) perdió 0,40 % y el Global 2046 (GD46) retrocedió 0,55 %.
En materia de rendimientos, las tasas de los Globales se mantienen elevadas, con retornos de entre 12,49% y 13,28%, con el GD30 ofreciendo la TIR más alta de la curva.
Los analistas de Portfolio Personal Inversiones (PPI) consideraron que la derrota republicana en las elecciones estadounidenses introduce ahora un nuevo interrogante para la deuda argentina.
“Cabía esperar que un resultado adverso para el oficialismo estadounidense pesara sobre los activos argentinos, dada la estrecha relación entre Milei y Trump y el respaldo financiero que Washington brindó a Argentina. En ese sentido, una derrota republicana podía despertar dudas sobre el margen de la Casa Blanca para sostener ese apoyo o avanzar con nuevas asistencias”, comentaron.
De cualquier manera, agregan que la clave es que una victoria demócrata no cierra la puerta a un nuevo paquete como el de 2025.
“Si bien un Congreso opositor elevaría el costo político de una nueva asistencia, el Tesoro norteamericano conserva herramientas como el Fondo de Estabilización Cambiaria (ESF), que, bajo el marco vigente y con aprobación presidencial, permite comprometer recursos disponibles sin una nueva votación legislativa. Así, la decisión seguiría en manos de la Casa Blanca y del Tesoro, aunque bajo mayor escrutinio”, afirmaron.
En cuanto a las acciones, tampoco se vio festejo.
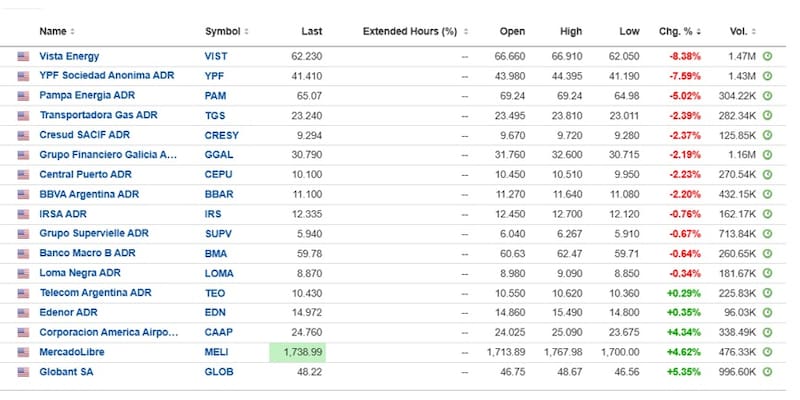
Las acciones argentinas que cotizan en Wall Street operaron mayoritariamente en terreno negativo, con fuertes caídas en el sector energético.
Vista lideró las bajas con un retroceso del 8,38%, seguida por YPF (-7,59%) y Pampa Energía (-5,02%).
También registraron pérdidas: Transportadora Gas del Sur (-2,39%), Cresud (-2,37%), Galicia (-2,19%) y Central Puerto (-2,23%).
En el sector financiero, los retrocesos fueron más moderados, con BBVA Argentina cayendo 2,20%, Supervielle 0,67% y Banco Macro 0,64%.
En contraste, MercadoLibre avanza 4,62% y Globant gana 5,35%, mientras que Corporación América sube 4,34%, liderando las subas de la jornada junto con las tecnológicas.
Desde el equipo de Research de PUENTE, resaltaron que los activos argentinos se mantuvieron al margen del optimismo internacional, ratificando que los determinantes domésticos y la cautela política siguen primando sobre el clima externo.
“La dinámica del mercado confirmó que el resultado electoral en Washington resulta un driver secundario frente al plano local, dominado por ejes como la actividad económica, la agenda legislativa y el riesgo electoral de cara a las elecciones presidenciales de 2027”, sostuvieron desde PUENTE.
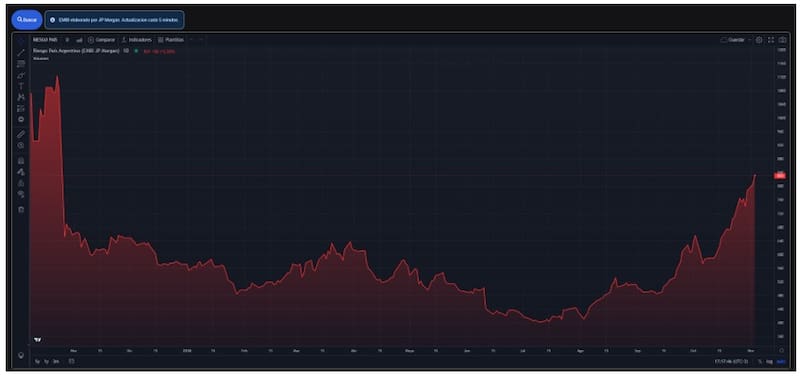
Con la caída actual de los bonos, el riesgo país sigue escalando y alcanza máximos del año, cerrando en 831 puntos el miércoles.
Con este avance, el riesgo país más que se duplicó respecto de los 410 puntos que supo operar a mediados de año.
Andrés Azicri, presidente y director de inversiones (Chief Investment Officer) de Vector Investments, consideró que el resultado electoral en Estados Unidos puede tener distintas consecuencias a nivel global, algunas de las cuales podrían afectar directa o indirectamente a la Argentina y a sus activos financieros.
“Es esperable una posible depreciación del dólar a nivel internacional podría favorecer el precio de las commodities y, en un escenario de estabilidad cambiaria, mejorar parcialmente la competitividad del peso argentino frente a algunos de sus socios comerciales,” detalló.
Por otro lado, más allá de los flujos comerciales, Azicri agregó que la Argentina enfrenta desafíos vinculados con el acceso al crédito internacional y una posible disminución de la demanda de dinero ante la incertidumbre electoral de cara a 2027.
“Este escenario puede incrementar la dependencia de mecanismos bilaterales de financiamiento y liquidez, como los disponibles a través del Tesoro de Estados Unidos”, anticipó.
Con la caída actual, todos los tramos de la curva acumulan fuertes pérdidas desde sus máximos, con mermas del 8% al 20%.
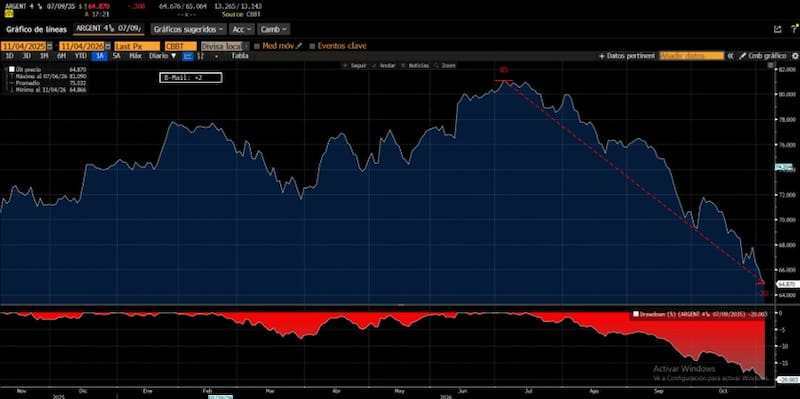
A su vez, todos los títulos acumulan pérdidas en los últimos cinco días y en el último mes.
En lo que va de noviembre, las bajas mensuales se ubican entre 3,11% y 5,66%, mientras que en el acumulado de 2026 las pérdidas van del 4,63% al 14,08%.
En materia de rendimientos, las tasas de los Globales se mantienen elevadas, con retornos de entre 12,49% y 13,28%, con el GD30 ofreciendo la TIR más alta de la curva.
Los analistas de Facimex Valores remarcaron que ven un impacto neto positivo sobre Argentina.
“Con el mercado tan preocupado por el riesgo político, creemos que pesará más encontrar cierto alivio financiero de la mano de menores tasas libres de riesgo, un dólar más débil y un mayor apetito por créditos de alto riesgo, que el alineamiento político de Argentina con un gobierno debilitado. Además, el uso del Exchange Stabilization Fund sigue siendo una decisión del Ejecutivo y parece difícil que el Congreso lo modifique el año que viene, si bien podría haber un mayor costo político de usarlo para apoyar a Argentina en 2027”, dijeron.
Evaluando los factores locales
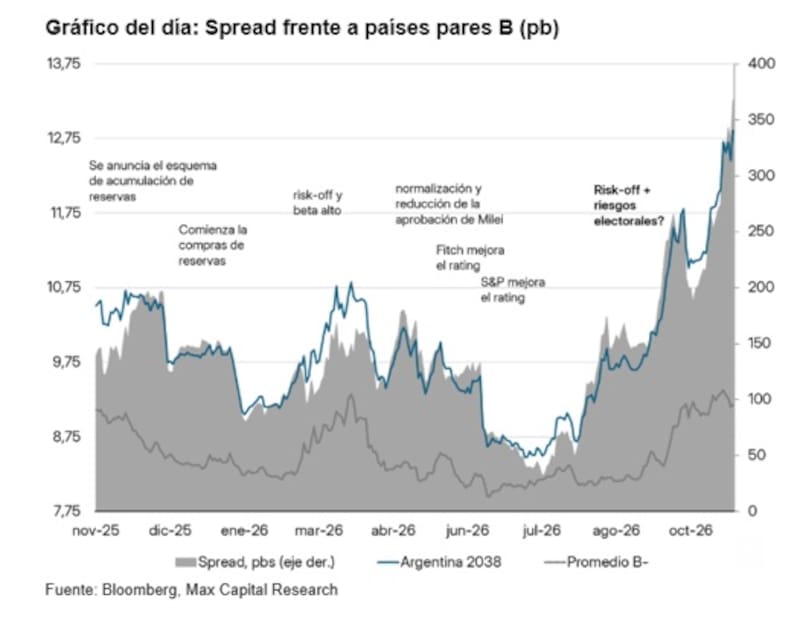
El mercado financiero mantiene una mirada cautelosa sobre el escenario político argentino y, particularmente, sobre el desenlace electoral.
Esa incertidumbre se refleja tanto en la configuración y los niveles de la curva de bonos soberanos en dólares como en las probabilidades de continuidad del actual gobierno que se desprenden de los precios de los títulos y en las primas de riesgo que exhiben los seguros contra el incumplimiento crediticio (CDS).
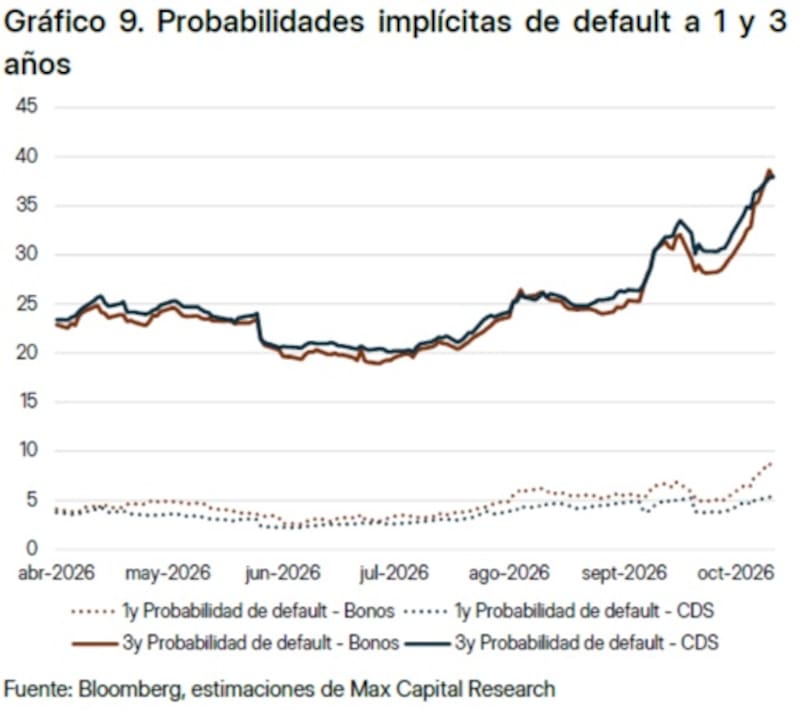
En este contexto, las expectativas de incumplimiento de la deuda argentina experimentaron un fuerte deterioro en los últimos meses.
De acuerdo con las estimaciones implícitas en los precios de mercado, la probabilidad de incumplimiento a tres años escaló hasta niveles cercanos al 38% en el caso de los bonos soberanos y al 37% según los CDS. Se trata de un salto significativo frente a los valores de entre el 19% y el 21% que se observaban durante junio y julio.
El deterioro también alcanzó los horizontes más cortos. La probabilidad implícita de incumplimiento a un año se aproximó al 9% según los precios de los bonos, mientras que las cotizaciones de los CDS reflejaron una probabilidad cercana al 5%.
De esta manera, los indicadores de mercado muestran un incremento considerable de la percepción de riesgo crediticio sobre Argentina.
La incertidumbre política y electoral, junto con la volatilidad financiera, elevó las exigencias de retorno de los inversores para mantener posiciones en deuda soberana argentina y volvió a poner en primer plano las dudas sobre la capacidad de pago del país.
Así, la derrota de Trump eleva las dudas en el mercado.
Desde PPI remarcan que, en adelante, el gran interrogante para la plaza local sigue siendo la elección del próximo año y la continuidad política del programa económico.
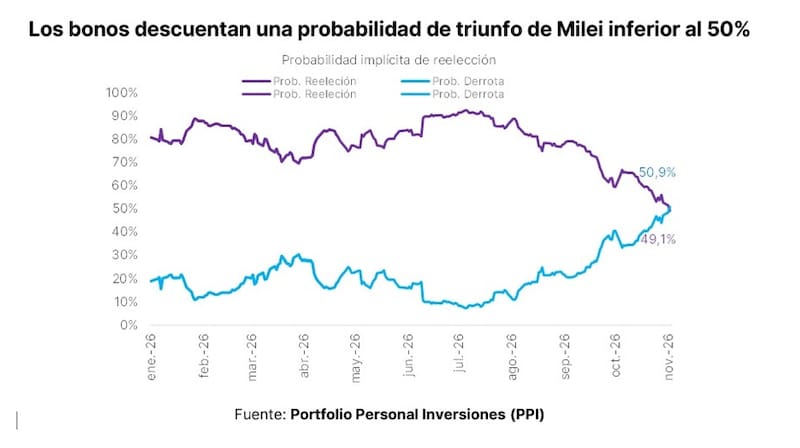
“Nuestra estimación de la probabilidad de una victoria de Milei implícita en los precios de los bonos ayuda a dimensionar este deterioro. El mismo pasó de 90% a mediados de julio a 77% a fines de agosto y ayer quedó, por primera vez, apenas por debajo del 50%”, dijeron.
De esta manera, y sobre el futuro de los activos, desde PPI afirman que cuesta identificar un catalizador que permita revertir rápidamente el ánimo del mercado, pero los bonos ya descuentan un panorama mucho más exigente que en julio y con el pesimismo tan extendido, el piso podría estar más cerca de lo que parece.
“Para recuperar la confianza, la estabilización necesita traducirse en mejoras concretas en el empleo, el poder adquisitivo y la actividad. En definitiva, el respaldo estadounidense puede ayudar a administrar una tensión de liquidez y ganar tiempo, pero los resultados económicos locales serán clave para afianzar las expectativas de continuidad política del programa”, afirmaron desde PPI.
Los analistas de Adcap Grupo Financiero entienden que, en general, el resultado implica un sesgo negativo para los activos argentinos, aunque coinciden en que la dinámica electoral local seguirá siendo el principal determinante de su desempeño.
“Si bien el mercado anticipaba una victoria demócrata, su magnitud superó lo incorporado en los precios. Para Argentina, la principal inquietud es si el respaldo estadounidense al mercado cambiario volvería a estar disponible en 2027, en caso de ser necesario,” detallaron.
Además, agregaron que, si bien la derrota republicana introduce incertidumbre, esta está sobredimensionada.
“La administración Trump utilizó el Exchange Stabilization Fund (ESF), cuyo uso no requirió aprobación del Congreso. Por eso, el interrogante pasa más por la disposición política a repetir el apoyo que por una restricción legislativa inmediata. Mientras tanto, la incertidumbre electoral doméstica podría sostener la demanda de cobertura, incluso con un dólar global más débil”, detallaron.
Finalmente, en relación con los bonos, los analistas de Adcap Grupo Financiero sostuvieron que el resultado estadounidense constituye un factor adverso, con el ojo puesto en las elecciones.
“Esperamos que el desempeño de la deuda siga más ligado a la dinámica electoral argentina y a la acumulación de reservas. Según nuestras estimaciones, la probabilidad de reelección de Milei se ubica cerca del 50%, desde un máximo de 83% en julio. Una baja de las tasas de los Treasuries podría amortiguar la presión sobre los precios, pero sería insuficiente si predomina una ampliación del riesgo país”, comentaron.