En esta noticia
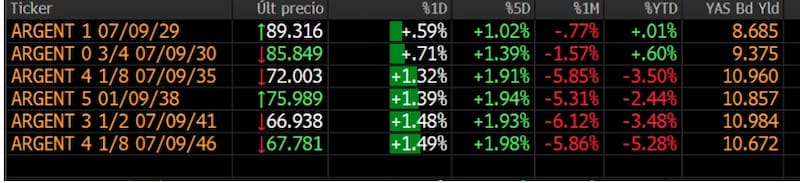
Los bonos globales argentinos extienden el rebote y avanzan hasta 1,5% este martes, liderados por los títulos de mayor duration. Las mayores mejoras se observan en el tramo largo de la curva y en el que el Global 2038 (GD38) sube +1,39%, junto con el Global 2041 que gana 1,48% y el GD46 con un avance de +1,49%.
En el tramo corto y medio de la curva se ven subas de 0,7% en el Global 2030 y 1,32% en el GD35.
El movimiento se produce luego del fuerte alivio registrado el lunes, cuando el riesgo país cayó hasta los 599 puntos, impulsado por la victoria de Flavio Bolsonaro en las elecciones presidenciales de Brasil el pasado domingo.
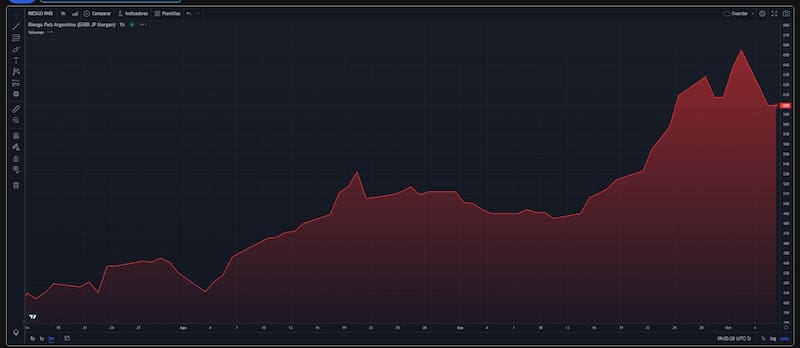
El avance de los bonos permitió que el riesgo país volviera a caer por debajo de los 600 puntos y cerrara en 599 puntos.
De hecho, los bonos argentinos tuvieron ayer una rendimiento mejor que sus pares y de manera más sólida en comparación con el universo de renta fija global, dado que las las tasas en EE. UU. extendieron las subas, es decir, la renta fija estadounidense siguió cayendo.
“La buena performance de activos argentinos, impulsada por el resultado electoral en Brasil y el impacto sobre los activos de este país, se dio aun en un contexto en que las tasas de USTs se movieron al alza, con el UST10Y llegando a tocar 5,35% y el UST30Y tocando 5,70%”, indicaron desde Grupo SBS.
A su vez, el avance de los bonos hoy se ve impulsado también por un escenario global más favorable, ya que la deuda de EEUU sube y las tasas de los bonos americanos se desplazan a la baja.
Los retornos de los treasuries recortaban posiciones en el inicio del martes, devolviendo buena parte de las subas registradas ayer, pero no todas.
En particular, la tasa a 10 años se ubicaba algo por encima del 5,27% anual y la tasa a 30 años levemente por debajo del 5,63% anual.
Los analistas de Outlier indicaron que los bonos soberanos hard dollar subieron ayer hasta 2,61% en el tramo más largo, arrastrados por la ola brasileña.
“Las subas se dieron a contramano de la tasa libre de riesgo (que siguió subiendo) y con una suba menor de la deuda emergentes EMB (+0,2%), en un movimiento donde el efecto Brasil parece haber opacado la señal de tasas globales constructiva para la renta fija soberana en semanas, aunque falta ver si se sostiene una vez que el efecto electoral brasileño se digiera y la presión de tasas globales vuelva al primer plano”, detallaron desde Outlier.
Por su parte, los analistas de Delphos Investments coincidieron en que el resultado promercado de las elecciones en Brasil tuvo un impacto positivo sobre los bonos soberanos argentinos, con subas cercanas a 2% en los globales y una compresión de alrededor de 30 puntos básicos en el riesgo país.
“El movimiento deja una señal positiva para Argentina, al mostrar que una mejora en la percepción sobre Brasil se trasladó rápidamente a los activos argentinos”, anticiparon.
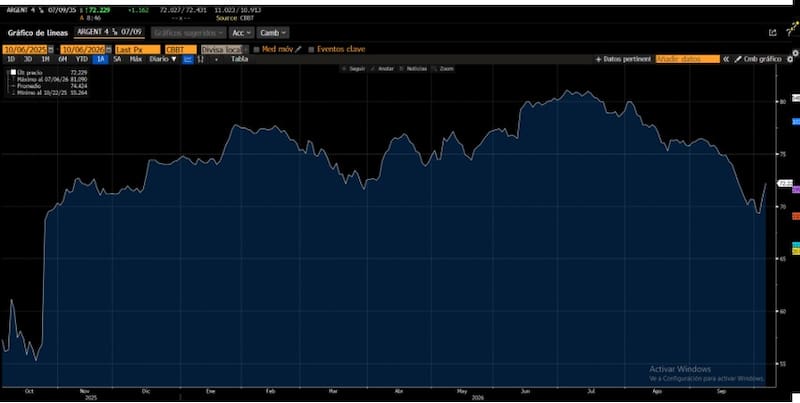
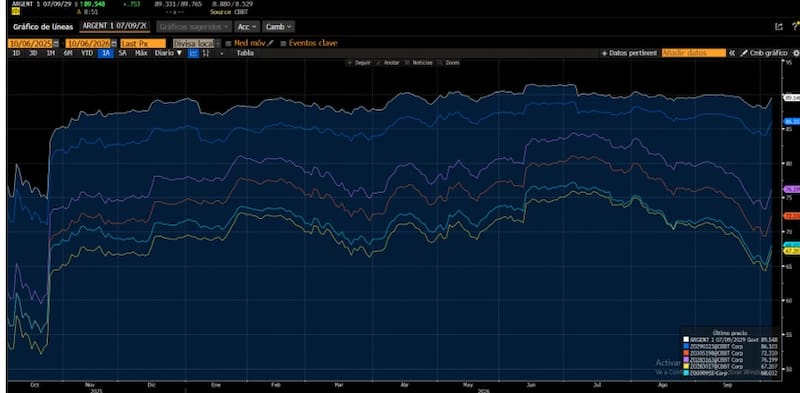
Con la actual recuperación, los bonos reducen el tamaño del ajuste y la distancia a sus máximos previos.
El GD29 presenta la menor corrección, con una caída del 2,1% desde su máximo.
Le sigue el GD30, con una baja de aproximadamente 3,2 % desde sus máximos previos.
En el tramo medio y largo de la curva, el ajuste es considerablemente mayor, ya que el GD35 cae 10,8% desde el pico previo; el GD38 retrocede 9,6%.
Finalmente, el GD41 baja desde los máximos previos un 11,5 % y el GD46 acumula una caída de 11,8 %.
Finalmente, Maximiliano Tessio, asesor financiero, también reconoció que Brasil le dio impulso a la deuda local.
“A pesar de que la tasa a 10 años alcanzó 5,31%, niveles no vistos desde 2002, la elección en Brasil generó un efecto de spillover positivo sobre los soberanos latinoamericanos, particularmente sobre Argentina, que subió más del 2%. Junto con Venezuela, Argentina fue uno de los únicos dos soberanos con ganancias superiores al 2%, frente a variaciones cercanas a cero o negativas en buena parte del resto de los emergentes, donde comparables como Egipto, Nigeria y Angola cerraron en baja”, detalló.
En esa línea, agregó que “esta divergencia responde al efecto regional de las elecciones en Brasil y no a un risk-on en emergentes, lo que representa una señal positiva para los activos argentinos al mostrar que una mejora en la percepción sobre la región puede trasladarse rápidamente a los Globales”.
Siguen importando los factores locales
Los bonos globales argentinos acumulan una fuerte corrección en las últimas semanas. La paridad promedio de la deuda cayó desde la zona de US$85 a mediados de agosto hasta alrededor de US$77, con el mayor castigo concentrado en los títulos de mayor duration.
La presión se intensificó durante septiembre y alcanzó su punto máximo en el inicio de octubre, cuando el riesgo país llegó a 655 puntos.
No obstante, el resultado electoral en Brasil generó un fuerte rebote en los activos argentinos y permitió recuperar parte del terreno perdido en la última rueda.
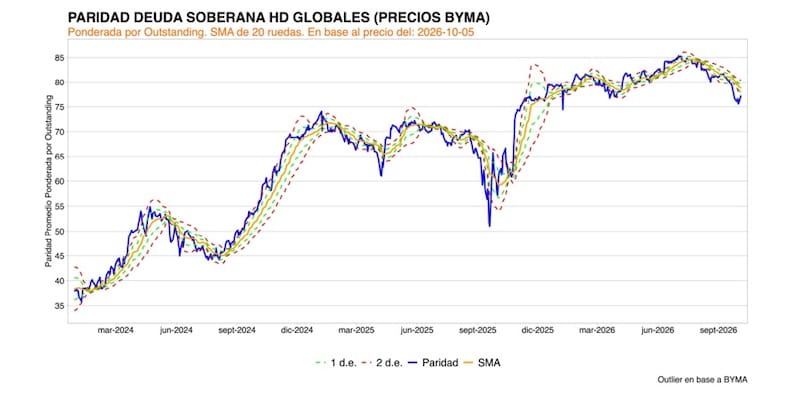
A pesar de la actual recuperación de los últimos días, la curva continúa mostrando un importante castigo , en la que los bonos operan con rendimientos elevados.
Las TIR de la deuda local superan el 10% en los bonos más largos, señal de que el mercado todavía mantiene una elevada prima de riesgo sobre la deuda argentina.
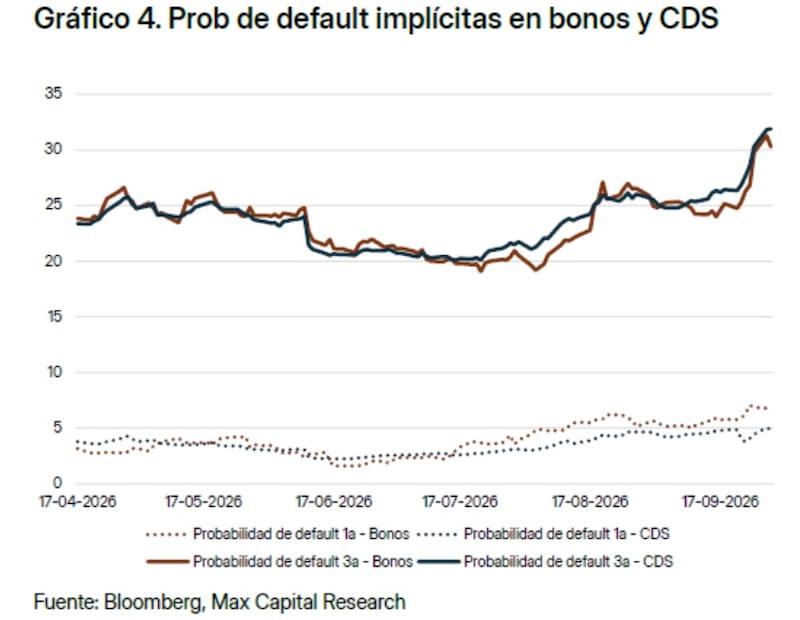
A la hora de entender el ajuste actual, desde Max Capital advierte que la explicación de la dinámica de la deuda local desde julio fue mitad local y mitad externa.
“Los drivers idiosincráticos jugaron un rol importante desde julio y explican más del 50% de la caída según nuestra estimación. Los inversores venían incorporando altas probabilidades de continuidad política, pero las encuestas algo más flojas, el deterioro del crecimiento y la sensación de que el Gobierno tiene poco margen para impulsar la actividad atenuaron la confianza, aun cuando el presidente sigue siendo el amplio favorito y los ingresos de energía y minería deberían sostener la actividad”. Sostuvieron desde Max Capital.
Una manera de entender que existe un factor local que explica el comportamiento de la deuda argentina recientemente es comparar la evolución de la renta fija doméstica frente a sus pares.
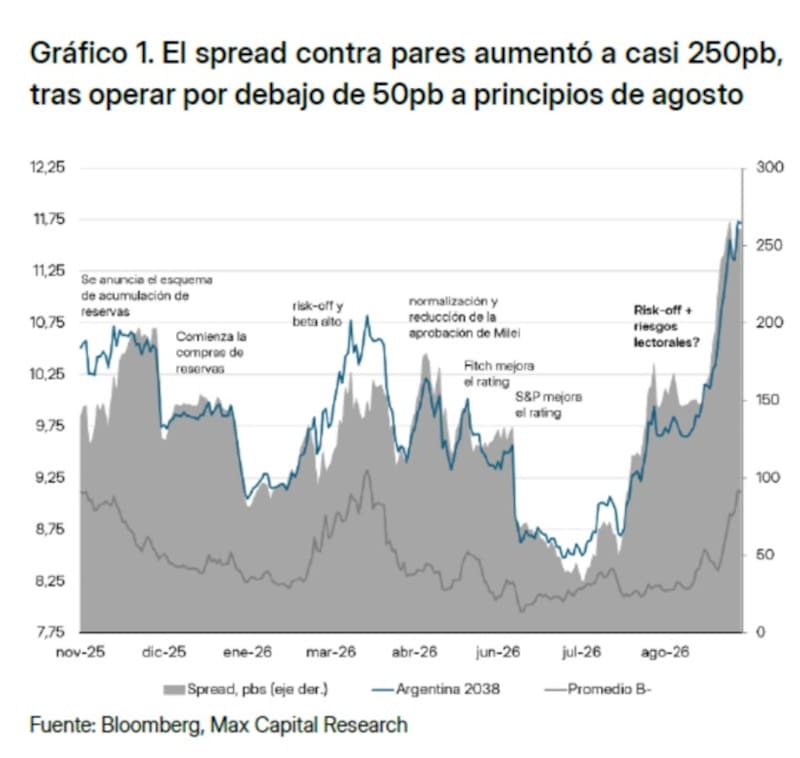
La deuda argentina perdió terreno frente a sus pares y volvió a mostrar una prima de riesgo significativamente mayor.
El spread contra bonos comparables, que a comienzos de agosto se ubicaba por debajo de los 50 puntos básicos, se disparó hasta casi 250 puntos básicos en las últimas semanas, según remarcan desde Max Capital.
El rendimiento del Global 2038 trepó hacia el 12% anual, mientras que las tasas de los bonos de países comparables se mantuvieron relativamente estables, ampliando la brecha exigida por los inversores para mantener deuda argentina.
Por lo tanto, si bien mejoró en las últimas dos jornadas, la ampliación del spread a lo largo del último mes refleja el deterioro de la percepción sobre los activos locales en un contexto de mayor aversión al riesgo y crecientes incertidumbres domésticas.
Los analistas de Research Mariva remarcaron que el mercado ha comenzado a incorporar riesgos electorales en la curva, lo cual se refleja en el spread de tasas entre los bonos que vencen antes y después del fin del mandato de Milei.
“Seguimos monitoreando la tasa implícita forward entre el bono AO27 (con vencimiento en octubre de 2027) y el AO28 (con vencimiento en octubre de 2028) como indicador de la prima de riesgo político asociada al período posterior a 2027. Dicha tasa aumentó considerablemente durante agosto, pasando de cerca del 12% al 15%, pero desde entonces se ha estabilizado en esos niveles”, advirtieron.
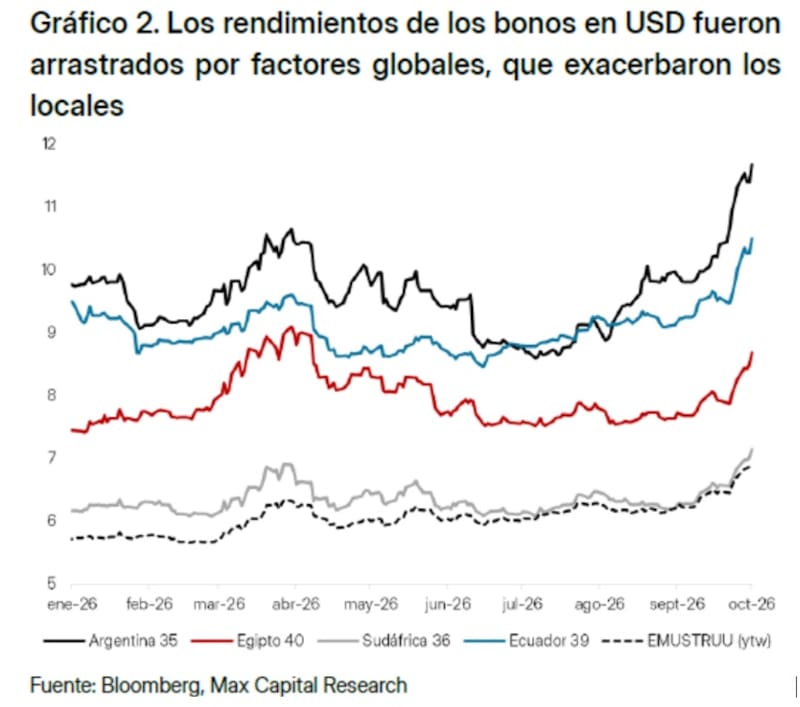
Los bonos argentinos en dólares enfrentaron un doble viento en contra, es decir, un escenario global más exigente para la deuda emergente y un deterioro de los factores locales.
El rendimiento de Argentina 2035 escaló desde niveles cercanos al 9,8% a comienzos de año hasta superar el 11,5% anual en octubre, con una aceleración particularmente fuerte durante septiembre.
Si bien otros mercados emergentes también registraron un aumento de sus tasas, la magnitud del movimiento argentino fue mayor, lo que amplió la prima exigida por los inversores.
El comportamiento refleja así la combinación de un contexto internacional menos favorable para la renta fija y un aumento del riesgo específico de los activos argentinos.
Jerónimo Bardin, Head Sales Trader de Balanz, sostuvo que hubo factores locales y externos que afectaron a los activos locales en las últimas semanas.
“El mes de septiembre estuvo marcado por dos presiones simultáneas: por un lado, un contexto internacional más desafiante y, por el otro, señales locales de incertidumbre política y económica. El precio del petróleo por encima de los u$s 100 por barril de manera casi sostenida durante todo el mes, el aumento de tasas por parte de la Reserva Federal de Estados Unidos y el consecuente menor apetito por riesgo afectaron a los activos emergentes. En Argentina, los datos de actividad y confianza en el Gobierno profundizaron la corrección”, afirmó.
Si bien el resultado de las elecciones de Brasil ayer sorprendió positivamente, la clave hacia adelante será ver el resultado final en la segunda vuelta.
Una confirmación de la victoria de Bolsonaro podría representar una buena noticia para la Argentina.
Los analistas de IEB remarcaron que lo que pase con Brasil le importa a la Argentina.
“Brasil es uno de los principales compradores de lo que vende la Argentina al exterior. Ayer el real, la moneda brasileña, se fortaleció 4,2% frente al dólar y bajó de 5 reales por dólar. Cuando el real se fortalece, los productos argentinos quedan más baratos para los brasileños y eso puede ayudar a vender más. Entre enero y agosto, lo que la Argentina le vendió a Brasil ya creció 4,1% frente al mismo período del año pasado. También cambia el turismo: si el peso no se mueve, viajar a la Argentina se vuelve más barato para los brasileños y viajar a Brasil, más caro para los argentinos”, dijeron.