En esta noticia
La sorpresa electoral en Brasil provoca fuertes subas en activos financieros del país vecino y genera un efecto contagio en los bonos y las acciones locales.
El riesgo país cae y rebotan las acciones. ¿Qué variables sigue mirando el mercado y cuáles son las perspectivas para la Argentina tras la victoria de Bolsonaro?
Rebote generalizado
Las acciones argentinas operan con fuertes subas este lunes en Wall Street, en una jornada marcada por el fuerte rebote de los activos brasileños tras las elecciones y por un renovado respaldo de Estados Unidos al Gobierno de Javier Milei.
Contagiada por el rally en las acciones de Brasil tras la victoria del candidato de derecha Flavio Bolsonaro en las elecciones del domingo, la renta variable local también opera con fuertes subas.
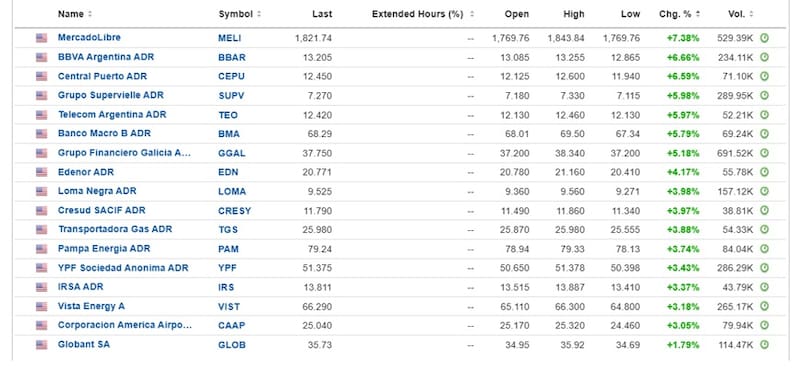
Dentro del panel de ADRs argentinos se evidencia una suba generalizada, con Mercado Libre a la cabeza, con un avance de 7,38%.
Esto se da gracias a que gran parte del negocio de Mercado Libre está situada en Brasil, por lo que el unicornio argentino se dispara, contagiado por el rally en acciones de Brasil que suben más del 12% en promedio.
También se ven fuertes subas en acciones como BBVA Argentina (+6,66%), Central Puerto (+6,59%), Supervielle (+5,98%), Telecom Argentina (+5,97%), Banco Macro (+5,79%) y Grupo Financiero Galicia (+5,18%).
Se completa el panel con las ganancias de Edenor (+4,17%), Loma Negra (+3,98%), Cresud (+3,97%), TGS (+3,88%), Pampa Energía (+3,74%), YPF (+3,43%) e IRSA (+3,37%).
En el extremo inferior del panel aparecen Globant (+1,79%) y Corporación América (+3,05%), con ganancias más moderadas.
Contagio de Brasil y perspectivas
La elección brasileña alteró las expectativas tanto de las encuestadoras como de los mercados.
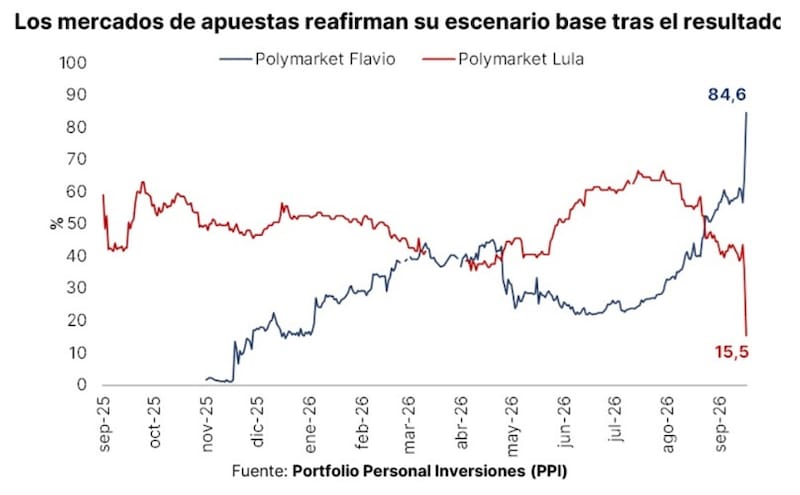
Antes de la primera vuelta, los sondeos anticipaban una ventaja de unos tres puntos para Lula da Silva y proyectaban una definición ajustada en el balotaje, mientras que los mercados de apuestas asignaban mayores probabilidades a una victoria final de Flávio Bolsonaro.
El resultado terminó siendo más favorable de lo previsto para el hijo del expresidente: obtuvo el 47,2 % de los votos válidos, frente al 45 % de Lula, y ambos volverán a enfrentarse el 25 de octubre.
Con unos 56 millones de votos, Flávio, además, superó los registros obtenidos por su padre tanto en 2018, cuando fue elegido presidente, como en 2022.
El resultado cobra especial relevancia por un antecedente histórico, ya que desde el retorno de la democracia el candidato que se impuso en la primera vuelta también terminó ganando la elección presidencial.
Los analistas de PPI esperaban un final abierto, aunque con una mayor probabilidad de victoria en la segunda vuelta para Bolsonaro.
“Nuestro escenario base anticipaba que esta vez esa racha podía romperse, con Lula liderando el tramo inicial y Flávio revirtiendo el resultado en la segunda vuelta. Sin embargo, ahora todo indica que la historia podría volver a repetirse y así esto ya se ve en los precios de los mercados de apuestas”, detallaron desde PPI.
Además, desde PPI agregan que si Flávio se impone el 25 de octubre, Brasil se sumará a un giro a la derecha que se viene consolidando en la región.
“A fines de 2023, solo tres de los doce países sudamericanos tenían gobiernos de derecha o centroderecha; con Brasil serían ocho. En apenas tres años, Argentina eligió a Milei, Bolivia a Rodrigo Paz, Chile a José Antonio Kast, Perú a Keiko Fujimori y Colombia a Abelardo de la Espriella, sucesor del izquierdista Gustavo Petro. El proceso empezó antes del regreso de Donald Trump a la Casa Blanca, pero desde 2025 encontró en Washington un aliado”, sostuvieron.
Finalmente, y sobre el impacto local, desde PPI remarcan que “la reacción de los activos brasileños tras la victoria de Bolsonaro en las elecciones de ayer suma un foco de atención regional, por lo que también estaremos atentos a si ese impulso encuentra eco en la deuda argentina y contribuye a sostener el arranque positivo de hoy”..
La victoria de Bolsonaro tiene un impacto regional y local.
Desde Max Capital, consideran que el resultado electoral de ayer en Brasil es favorable para Argentina.
“La ventaja de dos puntos de Bolsonaro lo deja al borde de una victoria, y creemos que un BRL más fuerte, tasas más bajas y la presencia de un aliado natural dentro del Mercosur juegan a favor de los planes del presidente Milei. Se espera que el real se aprecie alrededor de 5%, mientras que las tasas deberían bajar entre 20pb y 30pb. Para el Mercosur, esto probablemente implique mayores probabilidades de una integración global como bloque”, indicaron.
Contagio de Brasil en los bonos
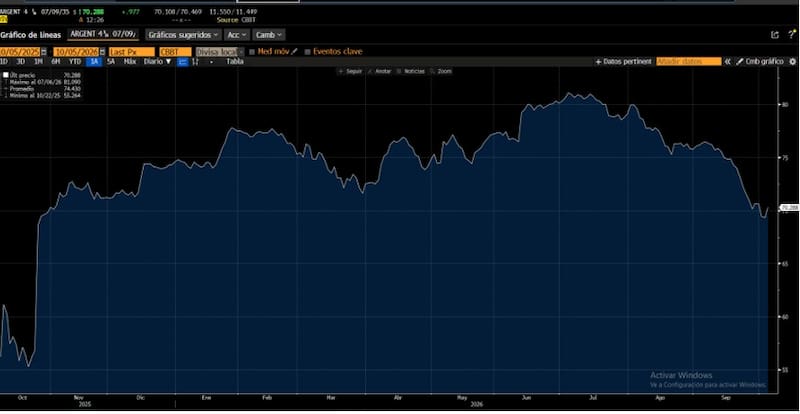
El contagio también se evidenció en la curva de bonos soberanos argentinos.
Los bonos globales argentinos rebotan este lunes y operan con subas generalizadas de hasta 1,4% en una jornada de recuperación para los activos locales.
El avance alcanza a toda la curva soberana, aunque los títulos de mayor duración muestran las mayores ganancias.
Los bonos globales argentinos operan con subas generalizadas este lunes, en línea con la mejora que muestran los activos locales tras la fuerte corrección de las últimas ruedas.
Las ganancias se ubican entre 0,64% y 1,44%, con el Global 2030 (+1,44%) y el Global 2041 (+1,44%) entre los de mejor desempeño.
También avanzan el Global 2035 (+1,41%), el Global 2046 (+1,43%), el Global 2038 (+1,44%) y el Global 2029 (+0,64%).
El rebote permite recomponer parcialmente el terreno perdido durante las últimas semanas, luego de una fuerte corrección que llevó a varios Globales a acumular bajas cercanas al 10% en el último mes.
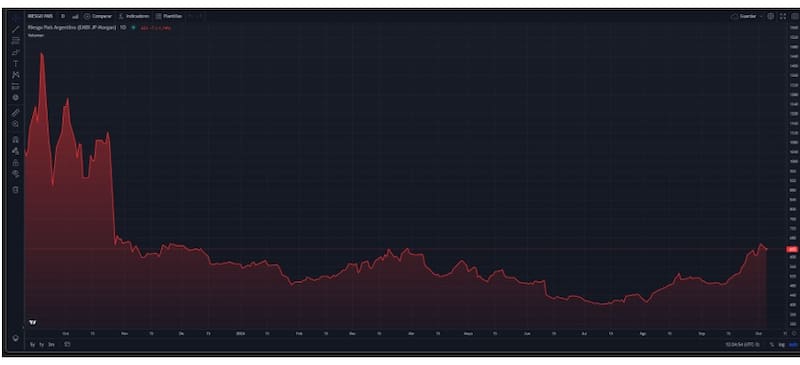
La mejora se produce mientras el riesgo país retrocede desde los máximos recientes y en una jornada de mayor apetito por los activos argentinos, favorecida además por el fuerte repunte de las acciones brasileñas tras la primera vuelta electoral.
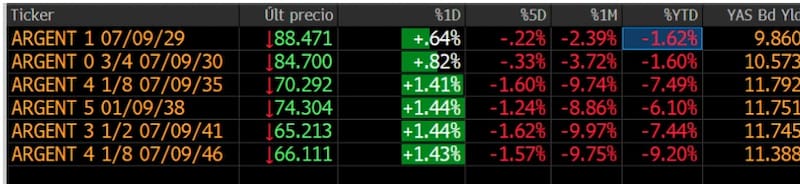
El rebote se produce después de una marcada corrección durante las últimas semanas, ya que todos los títulos acumulan pérdidas en el último mes, que van desde -2,39 % en el Global 2029 hasta casi -10 % en los bonos de mayor duración. En lo que va del año, las bajas oscilan entre -1,60 % y -9,20 %.
El movimiento se da en un contexto de mejora del clima financiero local, con el riesgo país en 646 puntos básicos, tras haber cerrado el viernes en 655 puntos básicos.
El escenario internacional también se convirtió en un factor de presión para la deuda argentina, en un contexto de mayores tasas globales y menor atractivo de la renta fija.
La caída en los precios de los bonos internacionales se traduce en un incremento de los rendimientos exigidos por los inversores, elevando el costo de financiamiento para los emisores de mayor riesgo.
En Estados Unidos, las tasas de los bonos del Tesoro avanzaron con fuerza luego de que la Reserva Federal dispuso una suba de 25 puntos básicos en su tasa de referencia.
A esto se suman las crecientes dudas en torno a la posición fiscal estadounidense, que contribuyen a elevar la prima de riesgo y llevan al mercado a demandar rendimientos más elevados para mantener la deuda del Tesoro.
Pero la presión sobre los activos argentinos no proviene únicamente del frente externo. En el plano doméstico, la incertidumbre electoral se ha transformado en otro de los principales focos de atención para los inversores.
A medida que se acerca la definición electoral, el mercado adopta una postura más prudente y busca señales sobre la continuidad del actual rumbo económico y la capacidad del Gobierno para sostenerlo durante los próximos años.
En particular, los inversores siguen de cerca la evolución de las cuentas fiscales, el régimen cambiario, la continuidad del programa económico y la estrategia de financiamiento oficial. La combinación de estos factores será determinante para evaluar tanto la capacidad de pago del país como la prima de riesgo que el mercado continuará exigiendo sobre los bonos argentinos.
Los analistas de Research Mariva también señalan que el mercado comienza a incorporar riesgos electorales en la curva.
“Seguimos monitoreando la tasa implícita forward entre el bono AO27 (con vencimiento en octubre de 2027) y el AO28 (con vencimiento en octubre de 2028) como indicador de la prima de riesgo político asociada al período posterior a 2027. Dicha tasa aumentó considerablemente durante agosto, pasando de cerca del 12% al 15%, pero desde entonces se ha estabilizado en esos niveles”, advirtieron.
Jerónimo Bardin, Head Sales Trader de Balanz, sostuvo que existieron factores locales y externos que complicaron a los activos locales.
“El mes de septiembre estuvo marcado por dos presiones simultáneas: por un lado, un contexto internacional más desafiante y, por el otro, señales locales de incertidumbre política y económica. El precio del petróleo por encima de los USD 100 por barril de manera casi sostenida durante todo el mes, el aumento de tasas por parte de la Reserva Federal de Estados Unidos y el consecuente menor apetito por riesgo afectaron a los activos emergentes. En Argentina, los datos de actividad y confianza en el Gobierno profundizaron la corrección”, afirmó.