El Gobierno presentó este martes el proyecto de Ley de Competitividad Financiera, que busca reformar el mercado de capitales e introdujo un cambio en el tratamiento impositivo de los CEDEAR’s que generó mucho revuelo en la City.
La modificación forma parte del capítulo de cambios en el Impuesto a las Ganancias y, en los fundamentos, el Ejecutivo sostiene que la modificación busca eliminar un arbitraje tributario entre activos locales y externos.
Y es que la iniciativa modifica la Ley de Impuesto a las Ganancias y establece un mecanismo de “transparencia fiscal”, que consiste en que a algunos certificados adquiridos a partir del 31 de octubre de 2026 se les dejaría de aplicar la exención que hoy alcanza a determinadas operaciones y se pasaría a considerar el tratamiento impositivo que corresponde al activo extranjero que está detrás del CEDEAR, es decir, la acción.
Proyecto de Ley: qué cambia para los CEDEAR’s
El proyecto modifica el inciso “u)” del artículo 26 de la Ley de Impuesto a las Ganancias. Allí se mantiene, en términos generales, la exención para las operaciones de compraventa, cambio, permuta o disposición de acciones, valores representativos de acciones y certificados de depósito de acciones que cumplan las condiciones previstas por la norma, pero se dispone que deja de aplicarse a los certificados de depósito adquiridos desde el 31 de octubre de 2026 cuando el activo subyacente no hubiera estado exento si el inversor lo hubiera comprado de manera directa.
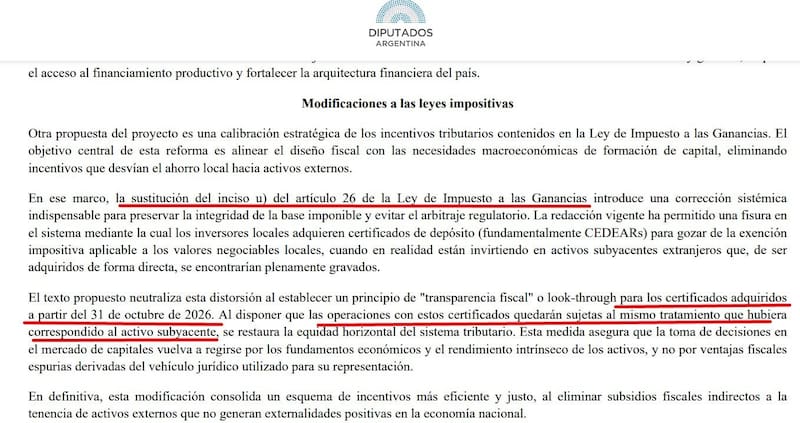
En esos casos, tanto la operación con el certificado como los rendimientos que genere tendrán el mismo tratamiento que habría correspondido al activo subyacente.
El objetivo declarado por el Gobierno es evitar una diferencia de tratamiento entre comprar una acción extranjera directamente y hacerlo mediante un CEDEAR. En los fundamentos del proyecto, el Ejecutivo sostiene que el régimen actual permite adquirir certificados de depósito —“fundamentalmente CEDEARs”— y acceder a una exención que no correspondería si se comprara directamente el activo extranjero.
La reforma introduce, así, el principio de transparencia fiscal; a fin de determinar qué impuesto corresponde, se mira el activo que representa el certificado y no solamente el vehículo utilizado para invertir.
¿Los CEDEAR pasarán a pagar 15%?
Cabe aclarar que no todos los CEDEAR pasarían automáticamente a pagar 15%. El proyecto establece que los certificados alcanzados tendrán el tratamiento impositivo que hubiera correspondido al activo subyacente adquirido directamente.
Para los activos alcanzados por la alícuota del 15% sobre la ganancia, ese será el tratamiento que se trasladará al certificado bajo el mecanismo de transparencia fiscal.
El proyecto, además, establece que la medida alcanza a los certificados adquiridos desde el 31 de octubre de 2026, inclusive. Es decir, la fecha de adquisición aparece como un elemento central del nuevo régimen.
El cambio está en el artículo 230 del proyecto, que modifica el inciso u) del artículo 26 de la Ley de Impuesto a las Ganancias y responde a que el Gobierno considera que el vehículo utilizado para invertir —un CEDEAR en este caso— no debería generar una ventaja fiscal frente a la compra directa del activo que representa.
Aseguran que la reforma busca que las decisiones de inversión se tomen en función de los fundamentos y rendimientos de los activos y no por diferencias tributarias derivadas de la forma jurídica utilizada para acceder a ellos.
Por ahora, se trata de un proyecto presentado por el Poder Ejecutivo al Congreso y su aplicación dependerá de que sea aprobado y de las condiciones que finalmente establezca la reglamentación.