En esta noticia
En la previa del inicio de la rueda, el mercado de bonos mantiene su tendencia bajista. La renta fija argentina no encuentra un piso y el factor electoral se apodera del mercado.
Por la forma y los niveles con los que opera la curva de bonos en dólares, el mercado deja entrever que vuelven a aparecer los miedos a un default.
Sigue el sell off de la deuda
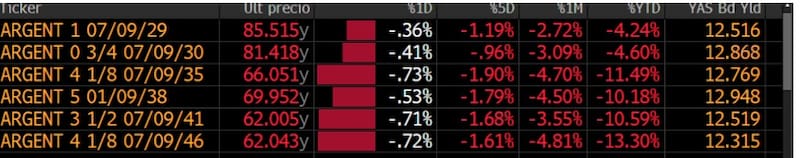
Los bonos soberanos argentinos en dólares operan con fuertes bajas a lo largo de toda la curva, en una jornada marcada por la presión vendedora.
Las pérdidas se extienden a todos los vencimientos, con retrocesos de entre 0,36% y 0,73% en el día.
El tramo corto muestra caídas de 0,36% en el Global 2029 (GD29) y de 0,41% en el Global 2030 (GD30).
En los vencimientos intermedios, el Global 2035 (GD35) retrocede 0,73%, mientras que el Global 2038 (GD38) pierde 0,53%.
Por su parte, los títulos de mayor duración también operan en terreno negativo: el Global 2041 (GD41) cae 0,71% y el Global 2046 (GD46) baja 0,72%.
La tendencia negativa se profundiza al ampliar el horizonte temporal: los bonos acumulan pérdidas de entre 1,61% y 1,96% en los últimos cinco días y retrocesos de entre 2,72% y 4,81% en el último mes.
En lo que va de 2026, las caídas llegan hasta el 13,30%, con el GD46 como el título más castigado de la curva.
En el mercado hay una coincidencia generalizada en que el factor electoral está jugándole una mala pasada a la renta fija argentina, la cual viene descontando algunos buenos datos macroeconómicos recientemente publicados, tales como el equilibrio fiscal y externo, junto con las compras de dólares del BCRA.
Los analistas de Max Capital agregaron que los bonos en dólares se debilitaron en octubre en medio de condiciones globales desafiantes, pero también por mayores riesgos idiosincráticos.
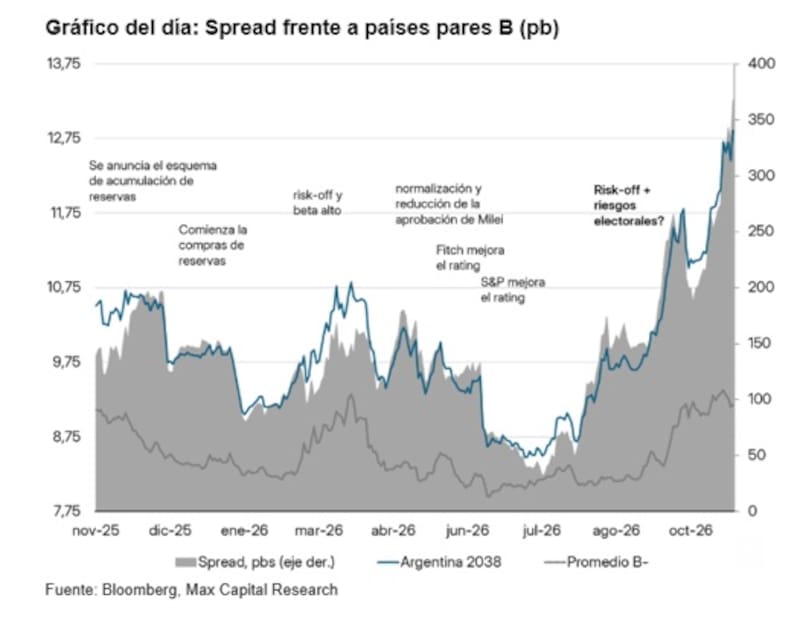
“El resultado de la elección en Brasil pesó aún más sobre los activos argentinos. Los activos siguieron bajo presión durante el mes, afectados negativamente por el fly-to-quality global de la semana pasada, el impacto de la elección en Brasil y el beta alto de Argentina, que refleja en parte la incertidumbre electoral de cara a las presidenciales de 2027”, comentaron.
Más allá de los factores globales y mirando hacia adelante, desde Max Capital espera que los factores de riesgo político sean los principales catalizadores de la valuación de los bonos en dólares.
“Creemos que los principales drivers de corto plazo del apoyo electoral van a ser la actividad económica y las negociaciones políticas, incluyendo la potencial eliminación o suspensión de las PASO. Si bien la actividad económica sigue débil y las perspectivas de crecimiento lucen limitadas, creemos que las novedades electorales van a ser el principal catalizador de corto plazo. La confirmación de una alianza electoral entre LLA y el PRO o la aprobación de la suspensión de las PASO podrían ser catalizadores positivos”, afirmaron desde la compañía.
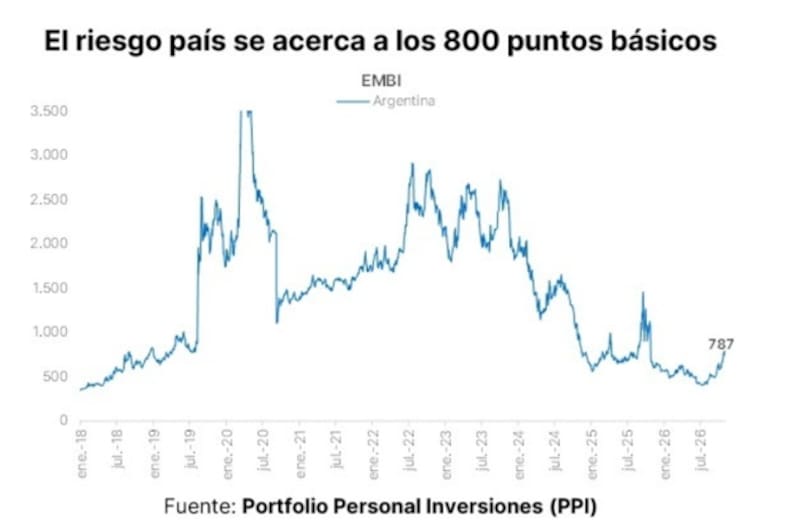
A causa de la baja de los bonos en las últimas semanas, el riesgo país volvió a superar los 800 puntos, cotizando en su mayor valor desde las elecciones legislativas de medio término de 2025.
Juan Manuel Franco, economista jefe de Grupo SBS, detalló que a pesar de algunos buenos datos como el superávit comercial, las compras de dólares del BCRA, un tipo de cambio estable e inflación moderada, la baja de las tasas de interés y el mantenimiento del superávit fiscal, el mercado sigue incorporando riesgos en los bonos en dólares, empujando al riesgo país al alza y acciones a la baja.
“A nivel mercado, la dinámica de las variables con incidencia en el humor social serán clave. En ese sentido, el monitoreo de indicadores de confianza, así como de salarios reales y empleo, actividad económica en sectores trabajo-intensivos, inflación, marcha del crédito privado y la mora, serán cada vez más importantes (y ponderadas por el mercado) hacia los próximos meses”, sostuvo Franco.
Vuelve el riesgo de default
Además, con el factor político y el mercado observando los riesgos de un regreso del kirchnerismo, vuelven a crecer los riesgos de default incorporados en la curva.
Entre las señales que muestran la preocupación del mercado sobre los riesgos de default se incluyen la suba de los seguros contra default en plazos posteriores al actual mandato.
Además, el spread entre bonos que vencen antes y después de la gestión de Milei cotiza en máximos.
A su vez, la curva opera con tasas más altas y la misma se invierte en el tramo medio y largo, evidenciando riesgos de un evento crediticio.
Por otro lado, el spread por legislación también cotiza cerca de sus máximos, mostrando una búsqueda de cobertura legal por parte de los inversores ante un eventual evento crediticio en la deuda.
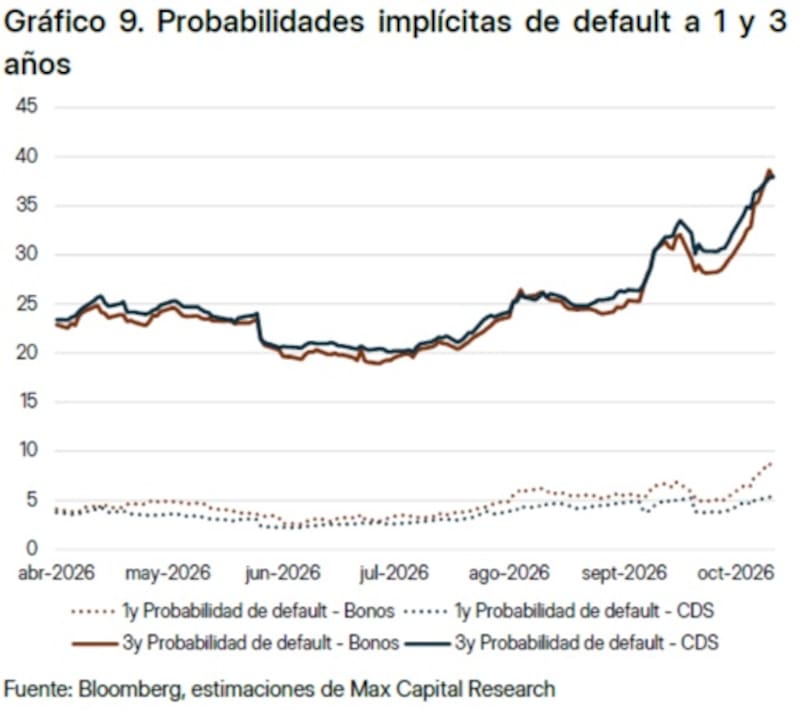
Las expectativas de incumplimiento de la deuda argentina registraron un fuerte deterioro en los últimos meses.
Según las estimaciones de mercado, la probabilidad implícita de default a tres años trepó hasta niveles cercanos al 38% en los bonos soberanos y al 37% en los CDS, frente a registros de entre el 19% y el 21% durante junio y julio.
El deterioro también se trasladó al corto plazo, en el que la probabilidad de default a un año calculada a partir de los bonos se acercó al 9%, mientras que la estimada por los CDS rondó el 5%.
Por lo tanto, el salto refleja un marcado aumento de la percepción de riesgo sobre la capacidad de pago de Argentina, en un contexto de incertidumbre política, volatilidad financiera y mayores exigencias de rendimiento para mantener la exposición a la deuda soberana.
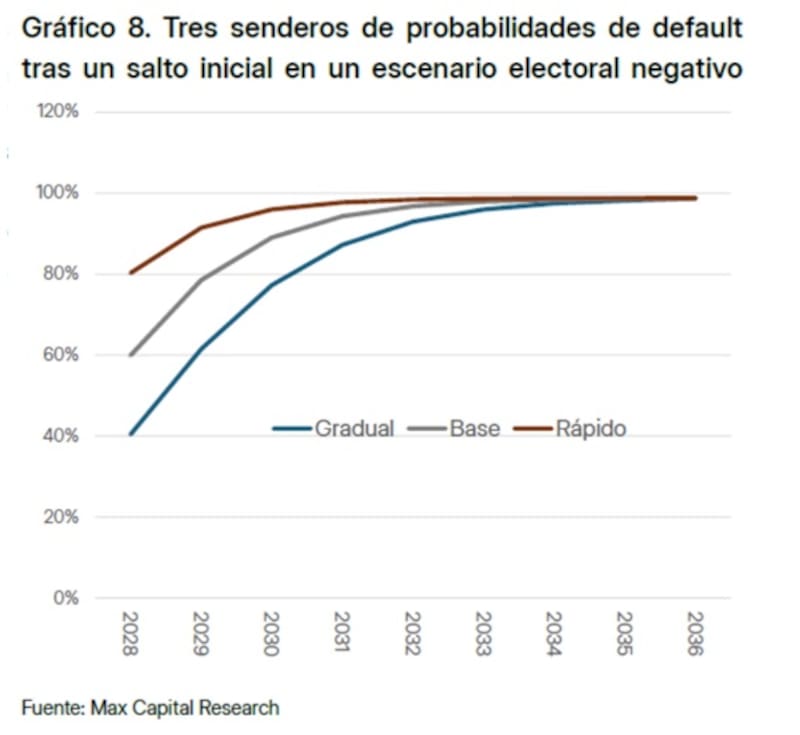
Según señalaron desde Max Capital, la continuidad política está hoy incorporada en los precios en un rango del 62% al 65%, es decir, unos 15 puntos porcentuales menos que en julio.
“Esas chances de continuidad resultan en parte de mayores primas de riesgo globales y están atadas a una visión implícita entre los inversores de probabilidades de default gradualmente más altas en un escenario negativo, tras un salto inicial, algo que puede verse mirando las valuaciones relativas,” sostuvieron desde Max Capital.
Maximiliano Tessio, asesor financiero, coincidió en que a pesar de sus buenos fundamentos, los bonos argentinos denominados en dólares fueron particularmente castigados a la hora de comparar la dinámica de la deuda local con la de los países emergentes.
Tessio remarcó que una de las causas de dicho castigo es el riesgo electoral.
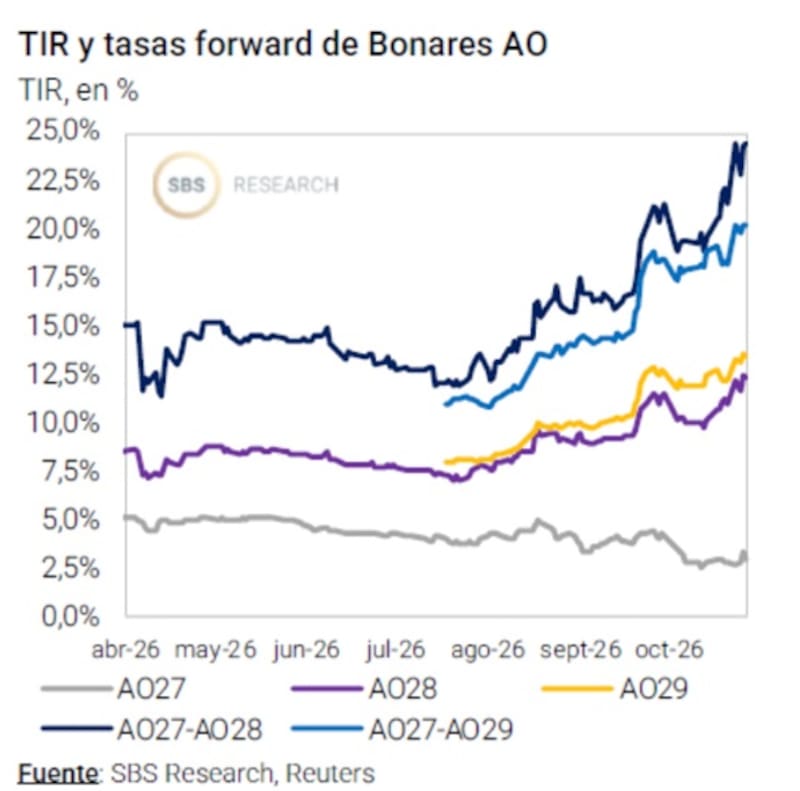
“Con una forward entre el AO27 y el AO28 en torno a 20%, parte de la diferencia entre las tasas reales en pesos y en dólares podría explicarse por la percepción de un mayor riesgo de default de la deuda en dólares frente a la deuda en pesos ante un escenario adverso,” dijo Tessio.
Crece el spread por plazo
Una forma de verificar que el factor político se está incorporando en los precios es a través del análisis de el diferencial de tasas entre los bonos que vencen antes y después del fin del mandato de Milei, el cual se ha ampliado, reflejando una mayor incertidumbre para los bonos posteriores a 2027.
La tasa forward entre los bonos a 2027 y 2028 toca máximos de 21%, luego de una leve pausa en las últimas jornadas.
Al analizar toda la trayectoria, desde julio hasta la actualidad, se observa que el mercado incorpora mayores riesgos crediticios antes y después de 2027, lo cual coincide con la fecha de las elecciones.
El hecho de que el spread entre Bonar 2027 y 2028 se dispare tan fuertemente hace que el mercado vea mayores riesgos crediticios durante la próxima gestión.
Desde Research Mariva también señalan al factor electoral como una variable clave, por lo que remarcan que siguen monitoreando la tasa implícita a plazo (forward) entre el bono AO27 —con vencimiento en octubre de 2027— y el AO28 —con vencimiento en octubre de 2028—, utilizándola como indicador de la prima por riesgo político incorporada para el periodo posterior a 2027.
“Dicha tasa ha pasado de cerca del 13% a principios de junio a aproximadamente el 18% en octubre —tras haber alcanzado un pico cercano al 19,5% a finales de septiembre—, lo que pone de manifiesto la creciente incertidumbre política. Si bien las compras de divisas por parte del Banco Central se han acelerado en las últimas semanas y los salarios reales han continuado recuperándose, estas mejoras no han sido suficientes para revertir el deterioro en la confianza del mercado”, indicaron.
Los analistas de Cohen coinciden en que el factor electoral está en los precios.
“Al comparar lo que rinde un bono que vence en este mandato con la tasa a la que habría que reinvertir para igualar el rendimiento de un bono que vence en el próximo, la forward entre AO27 y AO28 está en 14,9% a 317 días de la elección, contra 6,2% en el ciclo 2018-2019 a igual distancia. Si le sumamos la tasa libre de riesgo, de alrededor de 4,5%, la forward queda en torno a 18%-19%”, detallaron.
En esa línea, agregaron que el mercado le exige una tasa más alta para este período y que el proceso electoral entró en los precios mucho antes que en el ciclo anterior, lo que deja a los bonos que vencen en el próximo mandato con altos rendimientos.
Finalmente, Ammiel Pardo, economista senior de Aldazabal y Cía., remarcó que al analizar la evolución del spread entre los vencimientos 2027 y 2028, se observa una correlación significativa con la dinámica del riesgo país.
“La ampliación del spread se produjo en línea con el aumento del riesgo soberano, en un contexto marcado por la suba de las tasas de la Reserva Federal y una mayor cautela de los inversores frente al proceso electoral del próximo año. Asimismo, la posterior compresión del riesgo país acompañó a la reducción del spread observado en las ruedas”, detalló.
Evaluando el programa financiero
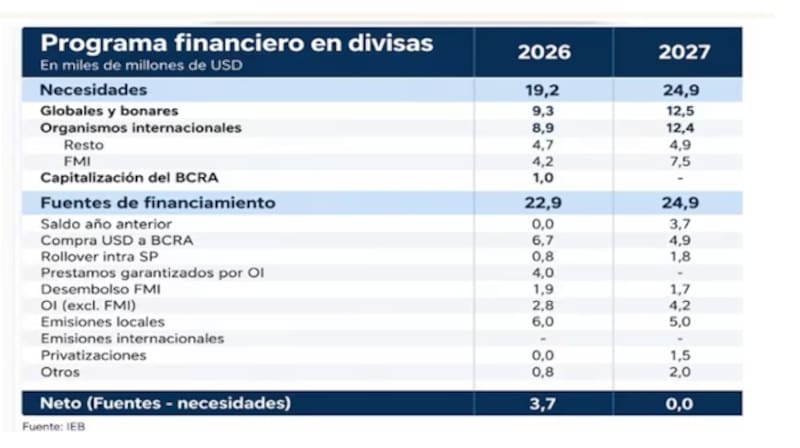
Junto con el factor político, el mercado mira el programa financiero de 2027 y los riesgos de incumplimiento de la deuda.
La suba de tasas de los bonos soberanos argentinos deja expuestos varios factores, entre ellos las variables electorales, así como también la sostenibilidad del programa financiero de 2027.
La deuda acumula caídas de entre el 7% y el 16% desde sus máximos a causa de factores locales y globales.
Entre las causas internacionales, la suba de tasas en EE. UU. hace que el mercado de deuda global se le cierre a la Argentina y ello complica el escenario de financiamiento para el país.
De esta manera, se pone en riesgo la sostenibilidad del programa financiero de Argentina y el mercado mira con preocupación la generación de dólares del país para cerrar dicho programa.
Además, existen en el BCRA dólares del tesoro por u$s 900 millones, cuando se espera que se ubiquen en niveles de u$s 3600 millones para fin de año.
El tesoro informó que espera colocar u$s 5000 millones de Bonares el año que viene, pero con la suba de tasas, dichas colocaciones se encarecen y se complica el acceso a divisas.
De esta manera, hay cierta preocupación del mercado por el programa financiero para 2027, lo que provoca una baja en la deuda.
Los analistas de PPI advirtieron que en la última semana el resultado electoral brasileño agregó presión sobre una curva que ya venía golpeada.
“La posibilidad de un real más débil vuelve a poner bajo la lupa la competitividad cambiaria argentina y el margen para acumular reservas. A ese frente regional se suman las dudas sobre el programa financiero de 2027, la dinámica de la actividad y las elecciones presidenciales, que comienzan a ganar protagonismo en la lectura del mercado”, comentaron desde PPI.