En esta noticia
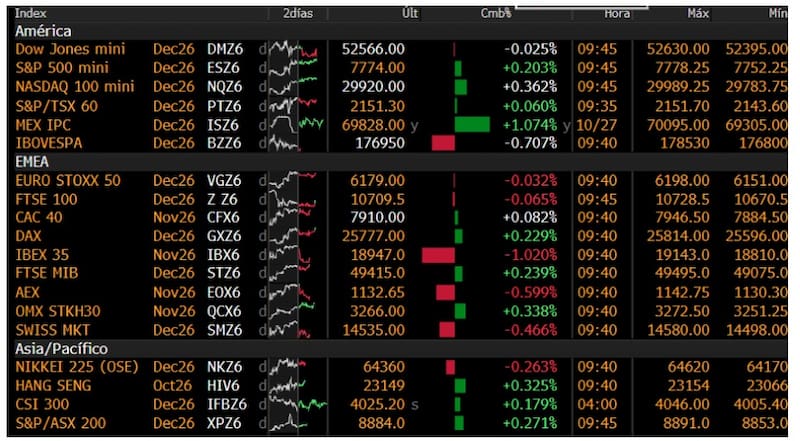
Los principales índices de Wall Street operan con tendencia mayormente alcista en el mercado de futuros, en la previa de la apertura de la rueda en Estados Unidos.
El Nasdaq 100 lidera las subas, con un avance del 0,36%, seguido por el S&P 500, que gana un 0,20%.
En contraste, los futuros del Dow Jones retroceden un leve 0,03%, lo que refleja un comportamiento dispar entre los principales índices de referencia.
La tendencia se da en una jornada marcada por la expectativa de la decisión de tasas de la Reserva Federal y la publicación de los resultados trimestrales de grandes compañías tecnológicas, entre ellas Microsoft y Alphabet.
Ambos factores podrían generar volatilidad y definir el rumbo de los principales índices durante la rueda.
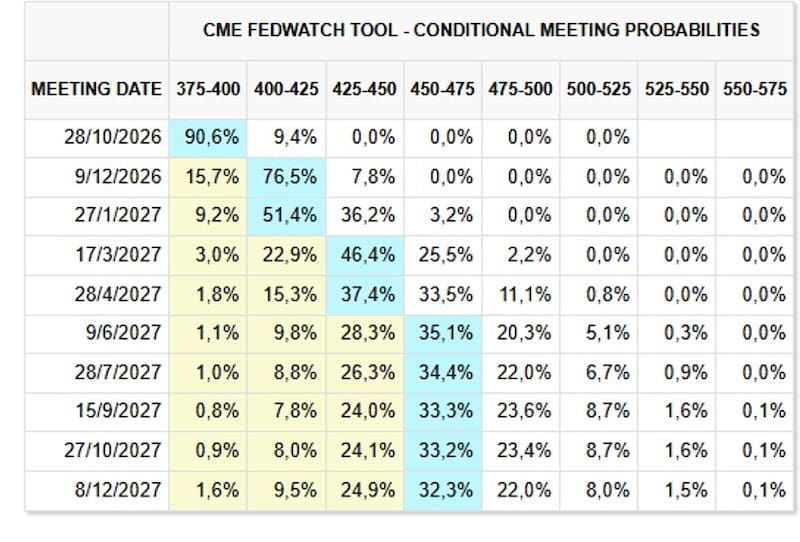
En cuanto al futuro de la política monetaria, las probabilidades implícitas en los contratos de futuros de tasas de interés de la Reserva Federal (Fed), muestran una elevada expectativa de estabilidad monetaria para la reunión del 28 de octubre de 2026.
El mercado asigna un 90,6% de probabilidad a que la Fed mantenga la tasa de referencia en el rango del 3,75% al 4%.
En cambio, para la reunión del 9 de diciembre el mercado ve con mayor probabilidad ver una suba de tasas de 25 puntos básicos, con un 76,5% de chances de que la misma se ubique en el rango del 4%-4,25%.
La tendencia hacia una política monetaria más restrictiva se vuelve más evidente a partir de 2027.
Para marzo se espera una nueva suba de tasas de 25 puntos básicos y luego en junio se espera un segundo hike al rango de 4,5% y 4,75%.
En síntesis, el mercado comienza a descontar nuevas subas de tasas en los próximos meses, en lugar de anticipar un ciclo de recortes.
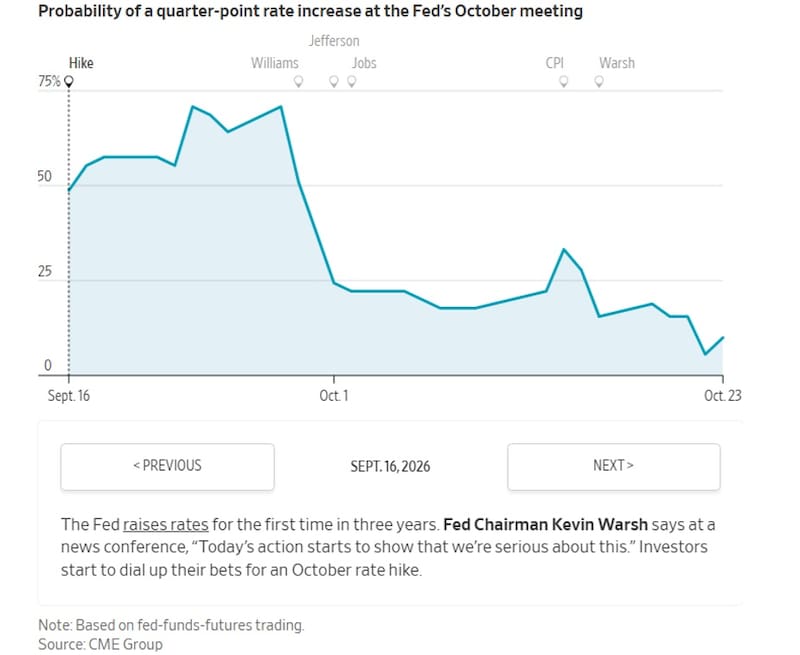
Tras la subida de tipos del mes pasado, altos cargos indicaron que no había urgencia por volver a actuar; los inversores tomaron nota y redujeron sus expectativas de un nuevo incremento este mes. Sin embargo, los datos de inflación publicados recientemente han reforzado los argumentos a favor de una nueva subida.
Los indicadores de precios al consumo y al por mayor de septiembre resultaron más elevados de lo previsto, lo que sugiere que el indicador de inflación preferido por la Reserva Federal no muestra avances hacia su objetivo del 2% —un estancamiento que se prolonga desde principios de 2025—. El auge de la inversión en inteligencia artificial ha mantenido la resiliencia de la economía, incluso cuando las empresas han tenido que afrontar mayores costes de los insumos debido a los aranceles y a los precios de la energía.
El presidente de la Reserva Federal, Kevin Warsh, tras la publicación de los datos de inflación, no hizo nada por modificar las expectativas de los inversores, quienes prevén que los tipos se mantendrán estables.
En una intervención pública el 16 de octubre —víspera del periodo de silencio previo a la reunión del banco central—, no mencionó los informes sobre inflación y señaló que la economía se había ajustado, «en líneas generales», a las previsiones que los funcionarios manejaban en su reunión de septiembre.
«Si hubieran querido subir los tipos en octubre, habrían necesitado preparar el terreno mucho mejor de lo que lo han hecho. Tal y como están las cosas, el camino de menor resistencia es no hacer nada», afirmó Robert Kaplan, expresidente de la Reserva Federal de Dallas y actual vicepresidente de Goldman Sachs.
Esperando nuevos balances
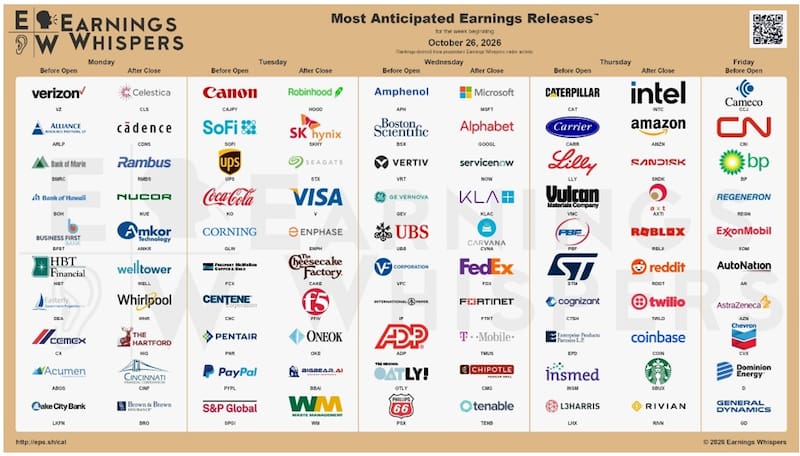
Además, hoy por la tarde presentarán sus números Google y Microsoft, a la vez que se espera mayores balances en lo que resta de la semana y en los primeros días de noviembre.
El jueves, continuará la agenda con los resultados de Amazon, que divulgará sus cifras después del cierre, además de Caterpillar, Intel y Eli Lilly.
Los inversores buscarán señales sobre la evolución del comercio electrónico, la demanda de semiconductores, el desempeño del sector industrial y el crecimiento del negocio farmacéutico
Finalmente, a semana concluirá el viernes con los balances de ExxonMobil y Chevron, dos de los principales referentes del sector energético, junto con AbbVie y otras empresas. Sus resultados permitirán evaluar el desempeño de las grandes petroleras y la evolución de los ingresos y márgenes de la industria.
Mauricio Villacorta, Estratega de Inversión de IOL, consideró que el foco del mercado en esta temporada de resultados del tercer trimestre de 2026 ya no pasa únicamente por superar las estimaciones de ingresos o beneficio por acción (EPS), sino por cómo se financia el masivo gasto de capital (Capex) en infraestructura de Inteligencia Artificial y qué retorno tangible ofrece.
“El antecedente inmediato de Meta Platforms —que cayó 7,0% pese a superar las estimaciones de ingresos y de EPS, con un capex que superó su flujo operativo— encendió las alertas sobre la exigencia a la caja y la necesidad de emitir deuda o acciones”, detalló.
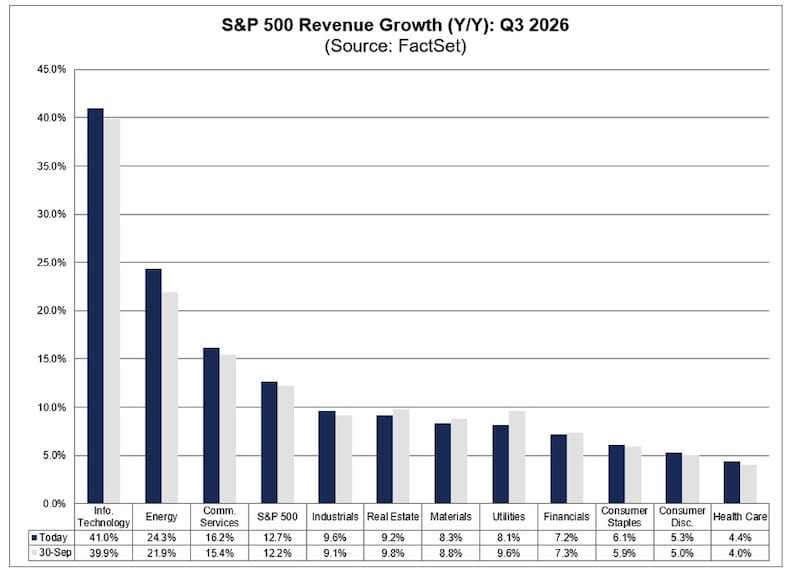
El sector de Tecnología de la Información lidera las expectativas de crecimiento de los ingresos del S&P 500 para el tercer trimestre de 2026.
Después de Tecnología, el sector energético aparece en el segundo lugar, con un crecimiento proyectado de los ingresos del 24,3% interanual. El avance estaría asociado, entre otros factores, a la evolución de los precios de la energía y a la facturación de las compañías del sector.
En tercer lugar se ubican los Servicios de Comunicación, con una expansión prevista del 16,2%. Este segmento incluye grandes empresas vinculadas a la publicidad digital, las plataformas y los servicios de comunicación.
Por su parte, el conjunto del S&P 500 registraría un crecimiento de los ingresos del 12,7% interanual. Por encima del promedio del índice también se encuentran Industriales, con un 9,6%; Inmobiliario, con un 9,2%; Materiales, con un 8,3%; Servicios Públicos, con un 8,1%, y Financieras, con un 7,2%.
En el extremo opuesto, Salud presenta la menor tasa de crecimiento proyectada, del 4,4%, seguida por Consumo Discrecional, con un 5,3%, y Consumo Básico, con un 6,1%.
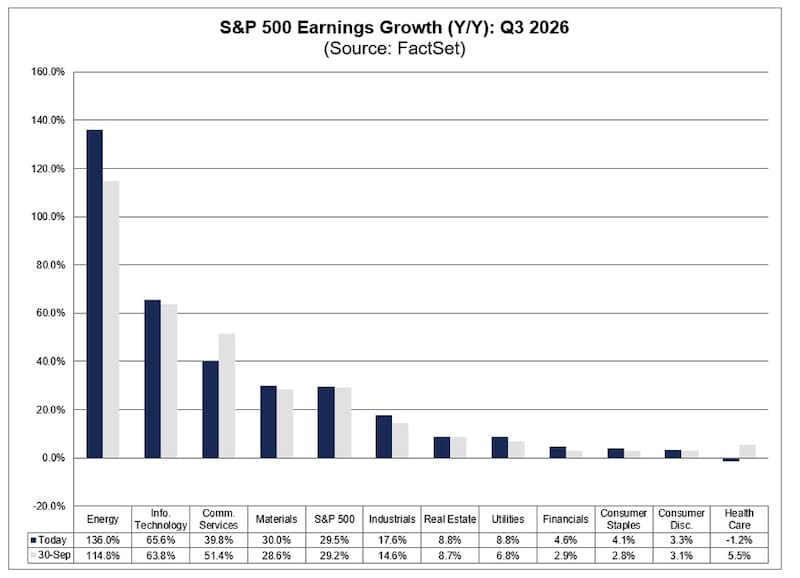
En lo que respecta a ganancias. el sector energético encabeza las expectativas de crecimiento de las ganancias de las empresas del S&P 500 para el tercer trimestre de 2026, con un incremento interanual proyectado del 136%, según las estimaciones de FactSet.
El resultado lo posiciona como el principal motor del crecimiento de los beneficios corporativos en Wall Street, en una temporada de balances en la que también se destacan las compañías tecnológicas y las vinculadas a los servicios de comunicación.
En segundo lugar aparece Tecnología de la Información, con un crecimiento esperado de las ganancias del 65,6% interanual, mientras que Servicios de Comunicación ocupa el tercer puesto, con una expansión proyectada del 39,8%.
Estos sectores concentran buena parte de la atención de los inversores por su peso en los principales índices bursátiles estadounidenses y por las perspectivas de crecimiento de sus negocios.
Mariano Ortiz Villafañe, Chief Economist, Aldazabal y Cía, agregó que el consenso del mercado es relativamente optimista al inicio de la temporada de balances.
“Se espera un crecimiento promedio de las ganancias por acción (EPS) de las compañías del S&P500 de 27% a/a para tercer trimestre la expectativa previa más elevada para un trimestre desde 2021”, sostuvo.
Además, señaló que a nivel de sectores, se espera que energía y tecnología continúen liderando el crecimiento de las ganancias, impulsados por los precios del petróleo en niveles récord y por el desarrollo exponencial del ecosistema de IA, respectivamente.
Finalmente, resaltó que “por fuera de los resultados reportados, los inversores seguirán enfocados en la velocidad de adopción de la IA, los avances en la monetización de la tecnología y las ganancias de productividad asociadas”.
Joaquin Álvarez, CEO de Fincoach, remarca que encarando la temporada de balances en Wall Street luce clave entender lo que está sucediendo a nivel global.
En ese sentido, destaca que la economía de Estados Unidos sigue creciendo y robusta, y donde se espera que este año termine con un crecimiento anual alrededor del 2 coma 2 por 100.
Además, agregó que al nivel de empresa, las mismas siguen mostrando ganancias.
“La expectativa de crecimiento de las ganancias para este trimestre es de un 30% año contra año”, sostuvo.
Por lo tanto, Álvarez señala que para esta temporada de balance es importante ir viendo caso por caso las empresas que se recomienda, y, sobre todo, ver cómo se comportan respecto a las expectativas que hay hacia adelante.
“Creemos que es clave tanto la calidad de empresa en la que invertimos, así como también poder lograr diversificación. Al hablar de calidad, nos referimos a modelos de negocios comprobados, donde haya buenos márgenes, balances sanos, y que también puedan beneficiarse de toda la productividad que trae la inteligencia artificial”, dijo Álvarez.