
En esta noticia
El Gobierno prevé que el próximo año la recaudación tributaria aumente por encima de la inflación. Así consta en las proyecciones incluidas en el proyecto de ley de Presupuesto 2027 que envió al Congreso, en el que estima un crecimiento del 4% y una inflación anual promedio del 21,1%.
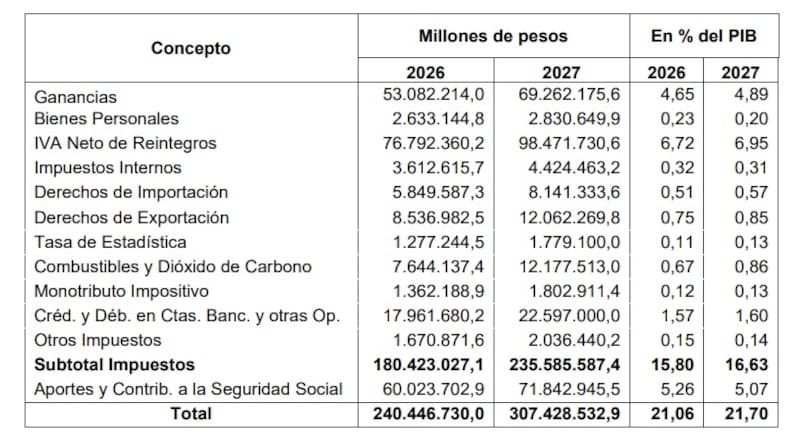
En rigor, el Ejecutivo contempla un aumento de la presión tributaria, que pasaría del 21,06% del PBI en 2026 al 21,70% en 2027. Esto implica un crecimiento de 0,64 puntos porcentuales.
“Este cambio responde principalmente a la combinación de la evolución de algunas variables en el contexto macroeconómico, que contribuyen al alza de los recursos estimados, con el efecto neto de medidas de política y administración tributaria”, explicó el Gobierno en el proyecto de ley.
Según la explicación oficial, la presión aumentaría por una recaudación tributaria que crecería por encima del PBI. Sin embargo, la expectativa oficial de crecimiento para el próximo año se encuentra por encima del 2,9% que publicó el Banco Central (BCRA) en el último Relevamiento de Expectativas del Mercado (REM).
El proyecto no contempla potenciales medidas que el Ministerio de Economía pudiera anunciar durante el próximo año. “El Presupuesto se elabora con la estructura impositiva vigente al momento de hacerlo”, remarcaron fuentes oficiales a El Cronista.
En línea con esa estimación, Economía proyecta que la recaudación de los impuestos nacionales y de los aportes y contribuciones a la seguridad social crecerá un 27,9% nominal el próximo año, es decir, alrededor de un 5,6% real. En ese sentido, la Agencia de Recaudación y Control Aduanero (ARCA) recibiría $ 307,4 billones, frente a los $ 240,4 billones proyectados para este año.
“La suba estimada de la recaudación nominal se explica por los aumentos proyectados en la actividad económica, los volúmenes del comercio exterior, la remuneración imponible, los puestos de trabajo, los precios y el tipo de cambio. En el mismo sentido, incidirán los mayores ingresos esperados correspondientes a los regímenes de facilidades de pago”, detallaron.
De acuerdo con el proyecto, el impuesto sobre los Combustibles y al Dióxido de Carbono y los Derechos de Exportación (DEX) son los dos tributos que apuntalarán los ingresos estimados.
Para el impuesto sobre los Combustibles y al Dióxido de Carbono, el Gobierno espera un crecimiento nominal del 59,3% respecto de 2026, es decir, un aumento real del orden del 31,5%. La variación se explica, principalmente, por las actualizaciones de las sumas fijas utilizadas para determinar el impuesto.
Por su parte, los Derechos de Exportación aumentarían un 41,3% en 2027 respecto de las proyecciones para este año, lo que equivale a 16,68% real. “Los supuestos macroeconómicos utilizados como base para la elaboración de este proyecto contemplan un crecimiento de las exportaciones totales, tanto en dólares corrientes como en términos reales”, señalaron.
Esto ocurriría a pesar del esquema de reducción de retenciones que comenzará a regir a partir de enero de 2027. Por ejemplo, el cronograma prevé una baja mensual de 0,25 puntos porcentuales para la soja, alcanzando una alícuota del 21% al término del próximo año.
En cambio, para el maíz y el sorgo, la reducción será cada tres meses. Tal es así que en el primer trimestre de 2027 las alícuotas bajarán a 8,25%, finalizando el año en 7,5%.
Otros impuestos con crecimiento real
En tercer lugar, el Ejecutivo proyecta que la recaudación proveniente de los Derechos de Importación y la Tasa de Estadística aumentará un 39,2% respecto de 2026, lo que representa un crecimiento del 14,92% en términos reales.
“Los aumentos estimados en las importaciones y en el tipo de cambio nominal son las principales causas de la variación de estos gravámenes. La comparación interanual se ve afectada positivamente por la finalización, en 2027, de la devolución en cuotas de los pagos a cuenta del Impuesto PAIS que podían imputarse al pago de Derechos de Importación”, precisaron.
En tanto, los ingresos por el impuesto a las Ganancias alcanzarían una suba del 30,5% el próximo año, equivalente a un incremento real del 7,73%. En la evolución de este tributo inciden positivamente “el nivel de actividad, el tipo de cambio, las remuneraciones y las importaciones”.
También se destaca el incremento del anticipo de las sociedades, correspondiente a la mayor base de cálculo.
En cuanto al IVA neto de reintegros, que representa el 32,4% del total de la recaudación, los ingresos estimados crecerían un 28,2% en 2027, es decir, un 5,89% real. Según las proyecciones oficiales, el aumento de los recursos por este gravamen se vería impulsado “por el crecimiento del consumo y las importaciones en términos nominales”.
En cambio, la recaudación del impuesto sobre los débitos y créditos bancarios —conocido como impuesto al cheque— registraría un alza del 25,8% respecto del año anterior, derivada del aumento en el monto de las transacciones bancarias gravadas. Descontada la inflación promedio, los ingresos crecerían un 3,88%.
Por otro lado, los recursos originados en los impuestos internos coparticipados aumentarían un 22,5% respecto de 2026, lo que equivale a un crecimiento real del 1,13%.
Los dos impuestos que registrarían caídas reales frente a 2026
El Gobierno estima que la recaudación del impuesto sobre los Bienes Personales aumentará un 7,5%. Será el único tributo que registraría una caída real: perdería aproximadamente un 11,23% frente a la inflación.
“La comparación anual se ve afectada negativamente por el impacto de la reducción del 1% al 0,75% de la alícuota marginal”, indicaron.
En cuanto a los aportes y contribuciones a la Seguridad Social —que incluyen los aportes personales y las contribuciones patronales de los trabajadores en relación de dependencia, los autónomos y el personal activo de las Fuerzas Armadas y de Seguridad—, crecerían un 19,7% frente al presente ejercicio. Descontada la inflación promedio, la caída sería del 1,16% real
Economía atribuye esta evolución a “los aumentos estimados en los salarios nominales imponibles y al incremento de los puestos de trabajo”. Además, la comparación anual se ve afectada negativamente por la implementación del Fondo de Asistencia Laboral (FAL), que comenzará a funcionar a partir del 1° de noviembre.
Se trata de un esquema que será obligatorio y requerirá una contribución mensual equivalente al 2,5% de la nómina para las MiPyMEs y al 1% para las grandes empresas.