En esta noticia
En medio de un panorama financiero complejo para las pymes, marcado por la caída de la actividad económica y la retracción del consumo, la Agencia de Recaudación y Control Aduanero (ARCA) dispuso, el 14 de julio, un nuevo plan de facilidades de pago para regularizar obligaciones impositivas, aduaneras y previsionales vencidas hasta el 30 de junio de 2026.
El régimen, oficializado mediante la Resolución General 5875/2026, está dirigido a las micro, pequeñas y medianas empresas (tramos 1 y 2), a los pequeños contribuyentes y a las entidades sin fines de lucro. El plazo para adherirse vence el 30 de octubre de este año.
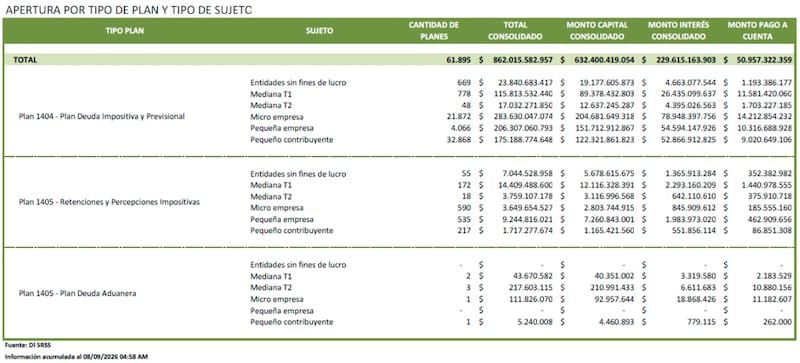
Según datos de ARCA, hasta el 8 de septiembre se habían presentado y aceptado 61.895 planes de facilidades de pago desde la entrada en vigencia del régimen, por un monto consolidado de $ 862 mil millones, de los cuales $ 821 mil millones correspondieron a “deudas impositivas y previsionales”, es decir, el 95% del monto regularizado.
Así lo informó el organismo en respuesta a un pedido de acceso a la información pública realizado por El Cronista. Del total consolidado, el capital representó $ 632,4 mil millones y los intereses sumaron $ 229,6 mil millones, mientras que el monto correspondiente a pagos a cuenta fue de $ 50,9 mil millones.
Cabe recordar que el plan contempla una tasa de interés de financiación del 2,75% mensual, por encima de los últimos dos índices de inflación registrados en julio y agosto: 2,1% y 1,7%, respectivamente.
Además, las condiciones varían según el tipo de contribuyente. Por ejemplo, las micro y pequeñas empresas pueden financiar las obligaciones impositivas, aduaneras y de la seguridad social en hasta 18 cuotas, con un pago a cuenta del 5%. En cambio, las medianas empresas (tramos 1 y 2) cuentan con un plazo de hasta 15 cuotas para regularizar obligaciones generales, con un pago a cuenta del 10%.
Por otro lado, el importe del pago a cuenta se calcula sobre el total de la deuda consolidada. El monto mínimo de cada cuota (mensual, igual y consecutiva) y del pago a cuenta es de $ 50.000.
“El importe correspondiente al pago a cuenta y/o a las cuotas del plan se puede imputar a la cancelación de las obligaciones que el contribuyente considere, excepto a aquellas vinculadas a otro pago a cuenta y/o cuotas de planes de facilidades de pago”, precisó ARCA.
La puesta en marcha de este plan se dio en un contexto delicado para las empresas —en especial las pymes— que, como consecuencia de las dificultades económicas, acumularon deudas fiscales.
Si bien el régimen representa una oportunidad para regularizar obligaciones y frenar el avance de las ejecuciones fiscales, la liquidez continúa siendo uno de los principales desafíos para buena parte del entramado productivo. En ese contexto, la posibilidad de financiar las deudas en hasta 18 cuotas podría resultar insuficiente.
Tributaristas y fuentes del sector pyme consultados por este medio ya habían planteado este punto: consideran que el plan debería contemplar una mayor cantidad de cuotas para que el esquema resulte sostenible para los contribuyentes.
A la limitada cantidad de cuotas se suman una tasa de interés de financiación superior a la inflación y la exigencia de un pago a cuenta del 5% o del 10%, según el tipo de contribuyente. Ambos factores incrementan el costo financiero del régimen y reducen el capital de trabajo disponible para las empresas en un contexto en el que aún buscan recomponer su situación financiera.
“Hubo épocas en que los planes de facilidades de pago tenían tasas de interés muy bajas respecto de la inflación. Entonces había contribuyentes que no necesitaban el plan, pero igual pagaban en cuotas porque de esa forma se licuaba la deuda. Era más conveniente colocar los fondos en un fondo común de inversión (FCI) o en un plazo fijo, ya que ese rendimiento superaba a la tasa resarcitoria. Eso ya no ocurre desde hace tiempo, porque el interés resarcitorio es del 2,75% y, en general, la tasa de financiación de los planes de pago equivale a esa misma tasa”, recordó Sebastián Domínguez, contador y CEO de SDC Asesores Tributarios.
Adhesiones
Según la respuesta que ARCA remitió a El Cronista, la mayor cantidad de adhesiones corresponde a las deudas impositivas y previsionales, con 60.301 planes.
En segundo lugar se ubicaron las retenciones y percepciones impositivas, con 1587 planes, mientras que la deuda aduanera registró apenas 7 planes.
Dado que las deudas impositivas y previsionales concentran casi la totalidad de las adhesiones, resulta relevante analizar la composición de ese universo.
En concreto, 32.868 planes corresponden a pequeños contribuyentes, 21.872 a microempresas, 4066 a pequeñas empresas, 778 a medianas empresas (tramo 1), 48 a medianas empresas (tramo 2) y 669 a entidades sin fines de lucro.
Ante la consulta de este medio, el ente recaudador precisó que, del total consolidado, $ 821,8 mil millones corresponden al “Plan 1404 - Plan de Deuda Impositiva y Previsional”, es decir, un 95,3% del monto regularizado mediante el régimen.
Dentro de esa categoría, el mayor volumen de deuda corresponde al Impuesto al Valor Agregado (IVA), con $ 345,3 mil millones.
Le siguen las contribuciones a la seguridad social, con $ 174,9 mil millones; los aportes a la seguridad social, con $ 130,5 mil millones; el impuesto a las Ganancias de Sociedades, con $ 80,6 mil millones; y el impuesto a las Ganancias de personas físicas, con $ 44,2 mil millones.
Más atrás se ubicaron las deudas por Bienes Personales – Acciones y Participaciones, que totalizaron $ 16,4 mil millones, y las correspondientes al régimen del monotributo, por $ 7,3 mil millones, entre los principales conceptos.
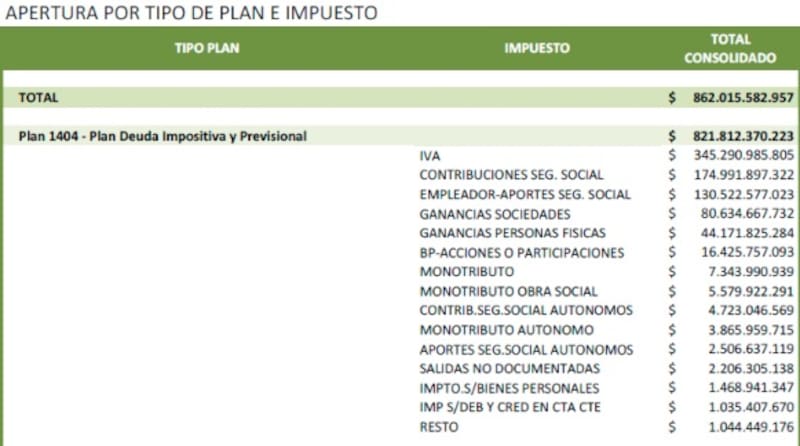
Considerando estos importes, se observa que el IVA y las obligaciones vinculadas a la seguridad social concentraron la mayor parte de los montos regularizados mediante el plan de facilidades de pago dispuesto por ARCA a mediados de julio.
“Lo más común, y siempre lo ha sido, es que las empresas con dificultades tengan que incluir en un plan la deuda mensual que se les va generando, para que ARCA no les inicie rápidamente un juicio de ejecución fiscal. Porque si se demoran en adherirse a un plan, el fisco, en una semana, 10 o 15 días, si la deuda no está incluida en un plan, libra la boleta de deuda e inicia el juicio”, explicó Domínguez.
En otras palabras, si la deuda es exigible, ARCA puede promover una ejecución fiscal para reclamar el pago de tributos, pagos a cuenta, anticipos, accesorios, actualizaciones y multas.