En esta noticia
Los bonos Globales argentinos ensayan una recuperación este miércoles, aunque no logran compensar las pérdidas acumuladas durante la semana.
El mercado asigna mayores riesgos de eventos crediticios en la curva soberana local, la cual está siendo afectada por factores locales y externos.
Segunda rueda de rebote
Por segunda rueda consecutiva, los bonos Globales argentinos muestran un rebote.
La mejora es más marcada en los tramos largos ya que el Global 2035 (GD35) y el Global 2046 (GD46) avanzan 0,41% y 0,48%, respectivamente, mientras que el Global 2038 (GD38) gana 0,48%.
En los bonos de menor duración, el Global 2029 sube apenas 0,07% y el Global 2030 avanza 0,15%.
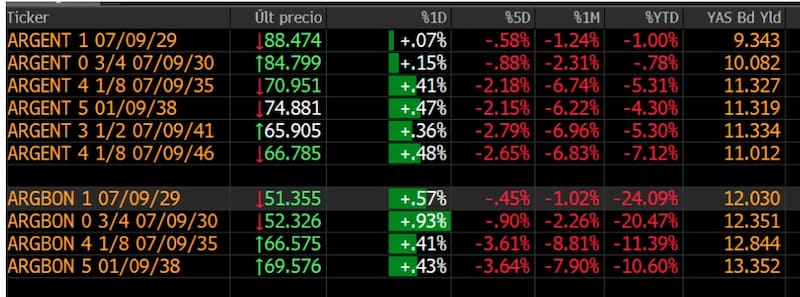
Sin embargo, el balance de la semana sigue mostrando un claro sesgo negativo ya que los bonos acumulan bajas de entre 0,58% y 2,79% en los últimos cinco días, con el mayor retroceso concentrado en el Global 2041 (-2,79%), seguido por el Global 2046 (-2,65%) y el Global 2038 (-2,15%).
El Global 2035 cae 2,18%, mientras que los títulos 2029 y 2030 retroceden 0,58% y 0,88%, respectivamente.
En este contexto, la rueda de hoy muestra un intento de estabilización después de una semana de presión vendedora, aunque todavía no alcanza para revertir las pérdidas acumuladas, especialmente en la parte larga de la curva.
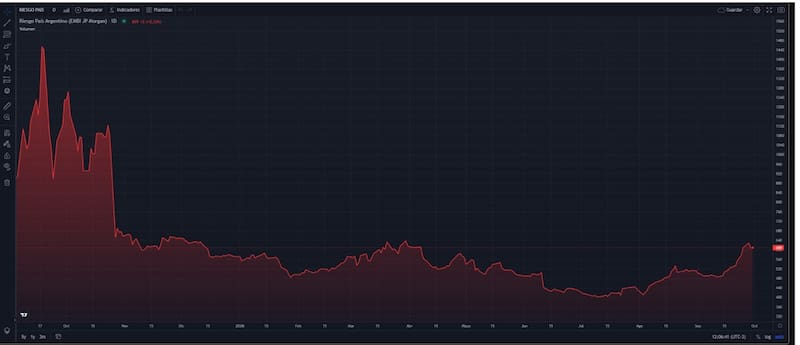
La dinámica es consistente con un mercado que continúa exigiendo tasas elevadas a la deuda argentina y en el que el riesgo país cotiza por encima de los 600 puntos básicos.
De cualquier manera, en el corto plazo el riesgo país retrocedió ligeramente a los 609 puntos, desde los 633 puntos básicos previos.
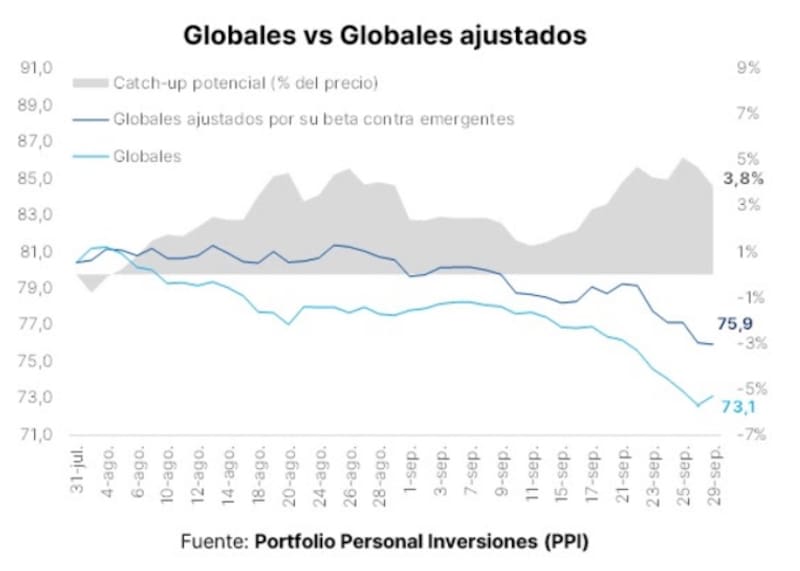
Los analistas de PPI explicaron que lbonos Globales argentinos profundizaron durante septiembre su desacople respecto del resto de la deuda emergente.
Según su análisis, mientras los Globales ajustados por su beta frente a otros mercados emergentes se ubican en torno a 75,9, los títulos sin ajustar terminaron el período en 73,1, dejando una brecha de casi 2,8 puntos de precio.
Es decir, hubo un castigo mayor en la deuda local por encima de la renta fija emergente.
Además, según señalan desde PPI, la divergencia se hizo más evidente en las últimas semanas ya que mientras la serie ajustada mostró una evolución relativamente estable, los Globales aceleraron su caída y alcanzaron nuevos mínimos hacia el cierre del período.
El movimiento sugiere que una parte del castigo reciente no se explica únicamente por el contexto internacional, sino también por factores específicos de la deuda argentina.
Tasas más altas y más riesgo de default
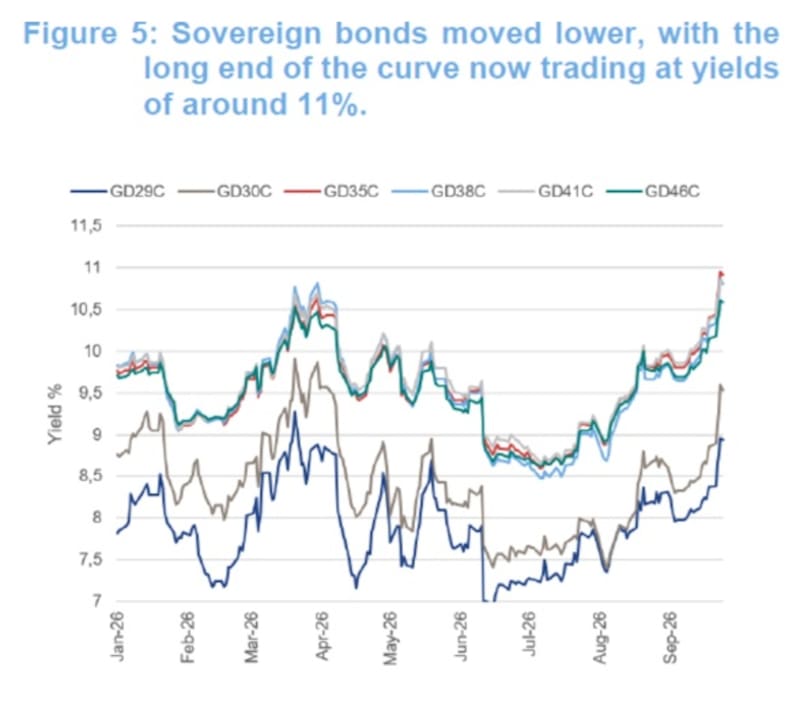
La curva de deuda argentina dio un fuerte giro en septiembre ya que tras varios meses de compresión de spreads y descenso de las tasas, los rendimientos de los bonos soberanos en dólares volvieron a escalar y se acercaron al 11% en el tramo largo.
El movimiento cobró velocidad en las últimas semanas, cuando el repunte de las tasas de los Treasuries americanos se combinó con un aumento del riesgo argentino.
El resultado fue un fuerte ajuste de precios, particularmente entre los bonos de mayor duration, que son los más sensibles al deterioro de las condiciones financieras globales y locales.
Thiago Marino, Analista de Renta Fija de IOL, señaló que los bonos locales enfrentan adversidades tanto en el frente externo como en el doméstico.
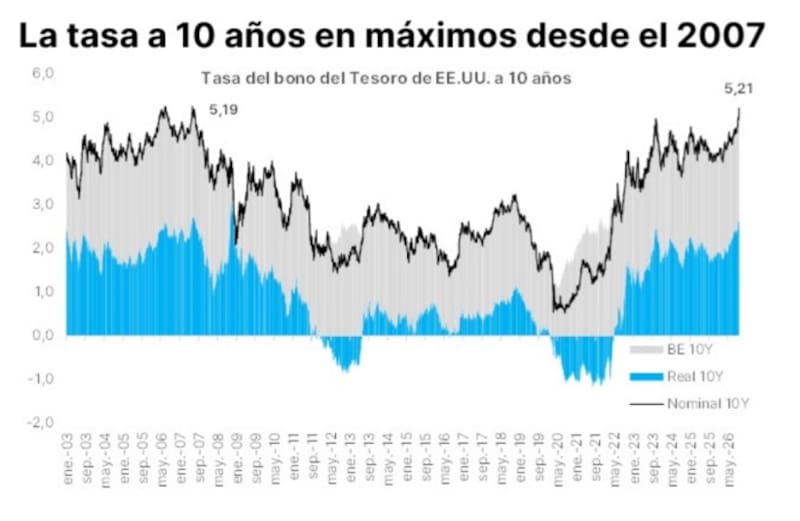
En el plano internacional, el tramo largo de la curva de Treasuries opera en máximos desde 2007, con la tasa de EEUU por encima de 5,2% y la de 30 años superando 5,5%.
“Entendemos que ese movimiento responde principalmente a factores estructurales, incluyendo expectativas de mayor crecimiento en Estados Unidos, crecientes dudas sobre la sostenibilidad fiscal y una competencia cada vez más intensa por el capital de parte de las compañías vinculadas al ciclo de inversión en inteligencia artificial”, dijo.
Por lo tanto, Marino alerta que la corrección podría extenderse mientras no se revierta el contexto internacional y no se observen señales de mejora a nivel local, tanto en actividad como en confianza en el Gobierno.
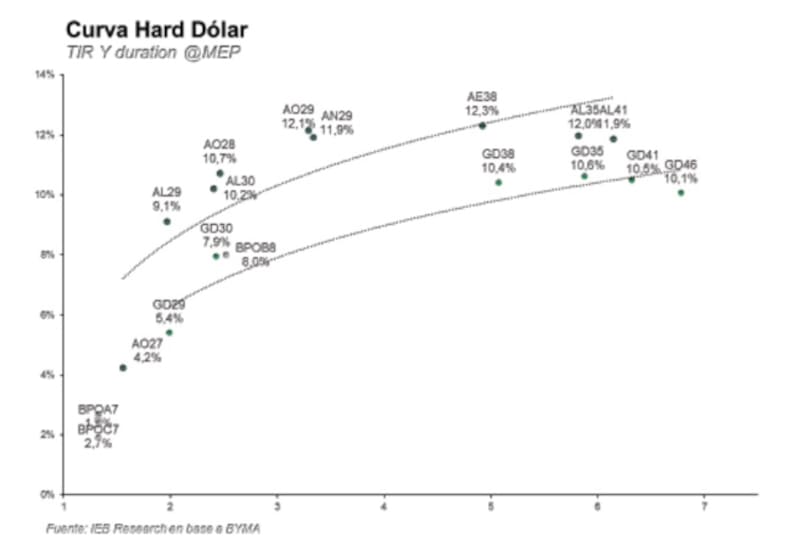
El tramo corto de la curva paso de rendir niveles debajo del 7% a valores del 9%.
Del mismo modo, el tramo corto de la curva paso de rendir 8,5% a comienzo de agosto para rendir en torno al 11%.
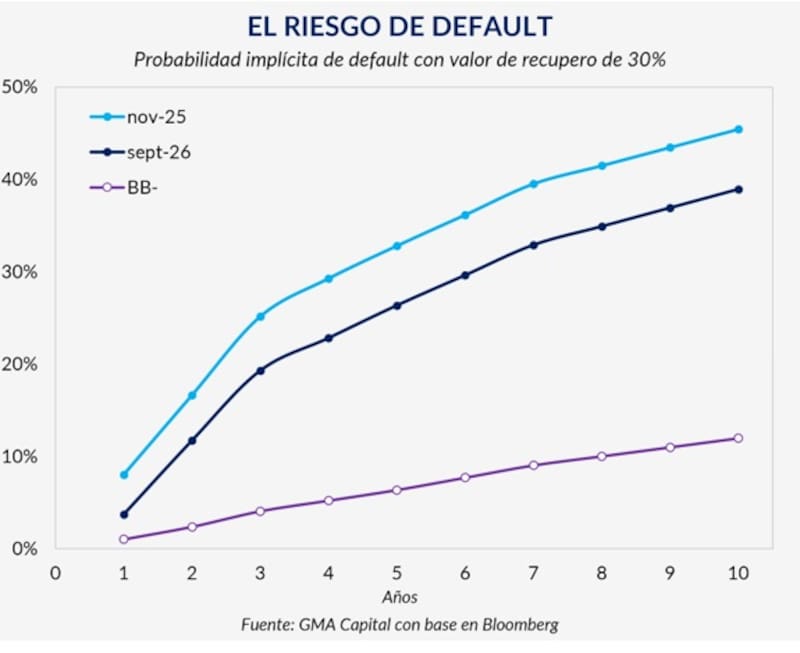
Dado que el mercado opera con tasas mas altas, esto coincide con que los inversores todavía descuentan un riesgo de default elevado para la deuda argentina, pese a la mejora registrada frente al año pasado.
Según estimaciones de GMA Capital, y suponiendo una tasa de recuperación del 30%, la probabilidad implícita de incumplimiento alcanza aproximadamente 39% a un horizonte de 10 años, mientras que se ubica en torno al 26% a cinco años y 19% a tres años.
Si bien las cifras representan una mejora respecto de noviembre de 2025 —cuando la probabilidad implícita a diez años llegaba a cerca del 46%—, el riesgo continúa muy por encima del que refleja la curva correspondiente a un emisor con calificación BB-, cuya probabilidad implícita de default ronda el 12% a diez años.
La lectura del mercado, por lo tanto, es de una reducción del riesgo respecto de un año atrás, pero todavía lejos de una normalización crediticia plena.
La elevada pendiente de la curva refleja además que buena parte del riesgo percibido se concentra en los plazos más largos: cuanto mayor es el horizonte de inversión, mayor es la probabilidad acumulada de que se produzca un evento de default.
El mercado también asigna riesgos electorales dentro de la curva.
Esto se evidencia por el spread que hay entre los títulos que vencen antes y después del final del mandato de Milei.
Es decir, los bonos que vencen tras el fin del mandato actual operan por encima del 8%, mientras que los que vencen antes rinden menos del 5%.
Javier Casabal, Sr Fixed Income Strategist de Adcap Grupo Financiero, reconoció que los Bonos en dólares vienen bajo una fuerte presión vendedora, sin catalizadores positivos en el corto y mediano plazo en lo local.
Sumado a ello, Casabal agregó que la baja actual se da un contexto internacional muy adverso, con la tasa del Tesoro Americano de 10 años superando el 5% y con expectativas de que la FED siga subiendo las tasas cortas.
“En este contexto, los catalizadores que tenían la capacidad de apuntalar a los bonos en dólares están apagados o muy débiles. Por el lado local, la compra de reservas ha disminuido sustancialmente respecto del ritmo de compras que el Central tuvo durante la primera mitad del año. La actividad económica continúa débil y, por ende, las posibilidades de reelegir de Milei, manifestadas en los precios de los activos, siguen bajando”, afirmó Casabal.
Acortando duration
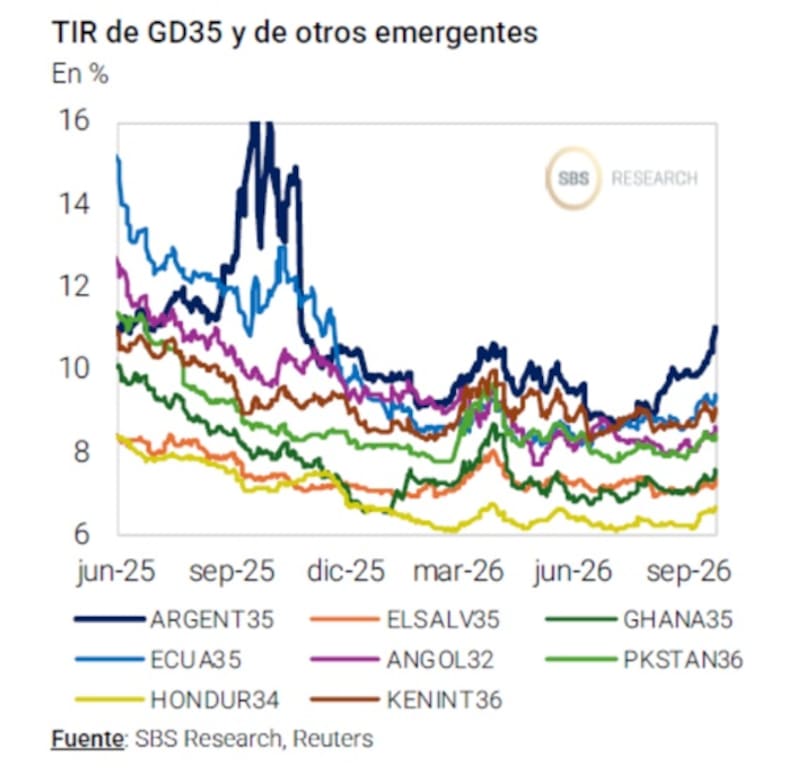
El rendimiento de los bonos emergentes a 2035 se ha desplazado fuertemente al alza en las ultimas jornadas, aunque dicho movimiento ha sido generalizado en toda la deuda emergente de alto rendimiento.
Los bonos de entre 2032 a 2035 en países emergentes similares a Argentina han sentido el impacto y evidenciado una suba en las tasas, lo cual demuestra que el escenario global afectó a la renta fija internacional.
Es decir, la suba de tasas de los bonos del Tesoro de EEUU afecta a todo el universo de renta fija global, incluidos los de Argentina.
Sin embargo, la deuda local sintió más el impacto y operó con mayor fuerza a la baja, dando a entender que también existen factores domésticos que han que la renta fija argentina tenga una performance peor respecto de sus pares.
Es decir, existen factores externos y locales que afectan a la deuda soberana local.
Dado que el escenario de suba de tasas globales no encuentra todavía una resolución de corto plazo, sumado a los factores locales que seguirán sobre la mesa, al menos hasta las elecciones del año que viene, Marino entiende que el posicionamiento en bono es para perfiles de alto riesgo.
“Para perfiles de mayor tolerancia al riesgo, privilegiamos el posicionamiento en Bonares, dado que los spreads de legislación se encuentran en máximos desde las elecciones legislativas de 2025. Dentro de esa curva, el AO29 y el AL35 ofrecen el mayor potencial de apreciación ante una eventual normalización de la curva. No obstante, se trata de alternativas adecuadas exclusivamente para perfiles agresivos, considerando el nivel de riesgo que implican (especialmente en el contexto actual)”, sostuvo.
Ante la falta de drivers y catalizadores positivos que puedan alentar una recuperación mayor en los bonos, Casabal considera que para los Bonos Soberanos conviene esperar para entrar, buscando acortar duration en la deuda local.
“Incluso para aquellos inversores menos aversos al riesgo, vale la pena esperar porque posiblemente veamos mejores puntos de entrada. Mientras tanto, y hasta que no se aclare el panorama, sobre todo externo, el mercado estará enfocado en la protección del capital como prioridad, parado en títulos más cortos y dejando pasar tasas que puedan resultar atractivas, porque posiblemente sigan bajando los precios”, indicó.
Fernando Menéndez, analista de renta fija soberana de Research Mariva, advierte que la suba de la Treasury a 10 años en torno al 5,2% y en niveles no vistos desde 2007, viene generando presión sobre la deuda emergente en general y sobre los bonos argentinos en particular.
“En este contexto, el EMBI Argentina llegó a subir hasta los 611 bps, niveles que no se observaban desde marzo. Si las tasas continúan subiendo, esa presión probablemente se profundice, especialmente sobre los bonos con mayor duration”, anticipó Menéndez.
En relación a las inversiones, el especista de Research Mariva detalló que bajo este contexto mantiene una postura neutral y defensiva en bonos en dólares.
“Mantenemos una preferencia por el Bonar 2030 (GD30) y por el tramo corto de la curva. Por ahora, evitamos extender duration mientras persista un escenario de tasas globales elevadas y alta volatilidad en el mercado de Treasuries”, sostuvo Menéndez.