En esta noticia
Ni la fuerte desaceleración del empleo logró sostener la baja de los rendimientos de los bonos estadounidenses. El mercado ya empieza a mirar más allá de la Reserva Federal (Fed): deuda pública, inversiones en inteligencia artificial y una creciente competencia por el capital presionan las tasas de largo plazo y complican a los emergentes.
Y es que algo cambió en el mercado de bonos de Estados Unidos. Durante años, una señal clara de enfriamiento de la economía, y especialmente del empleo, era suficiente para provocar una caída de las tasas de los Treasuries. Un menor crecimiento, menos inflación, una Reserva Federal más flexible y, por lo tanto, menores rendimientos, pero ahora esa relación empieza a romperse.
El último informe semanal de Research de Macro advierte que ni siquiera datos económicos favorables para los bonos consiguieron detener de manera sostenida la escalada de las tasas largas estadounidenses. Y detrás de ese fenómeno aparece un problema que trasciende el próximo movimiento de la Fed: la enorme cantidad de capital que necesitan simultáneamente el Tesoro estadounidense y las grandes compañías.
El cambio importa especialmente para la Argentina. Una tasa estadounidense estructuralmente más elevada aumenta el rendimiento que los inversores pueden conseguir prácticamente sin asumir riesgo crediticio y, por lo tanto, eleva la vara que deben superar los bonos argentinos para resultar atractivos.
La señal que desconcertó a Wall Street
La última semana dejó un ejemplo particularmente claro.
Estados Unidos había presentado inicialmente una combinación de datos económicos constructivos: el crecimiento del segundo trimestre fue revisado al alza, desde 1,5% hasta 2,2% anualizado; el consumo también fue corregido desde 3,4% hasta 3,8%; y el PCE núcleo de agosto mostró una variación mensual de 0,2% y anual de 3%, por debajo de lo esperado.
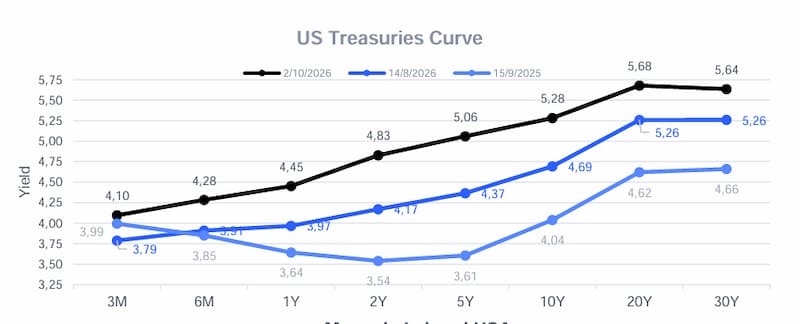
A pesar de esas señales, el rendimiento del Treasury a 10 años llegó a 5,33%, mientras que el bono a 30 años alcanzó la zona de 5,67%-5,70%, niveles que no se observaban desde comienzos de siglo. Después llegó una prueba todavía más contundente.
El reporte laboral de septiembre mostró apenas 29.000 nuevos puestos de trabajo frente a los 89.000 esperados, mientras que el desempleo aumentó hasta 4,2%. Inicialmente, el mercado reaccionó como tradicionalmente lo hacía: el Treasury a 10 años cayó hasta aproximadamente 5,18%. Pero duró poco.
Hacia el cierre, el rendimiento había recuperado prácticamente todo el movimiento y terminó alrededor de 5,28%. Para Research de Macro, ese comportamiento confirma que ni siquiera un dato laboral inequívocamente débil alcanza actualmente para modificar la tendencia de los bonos largos.
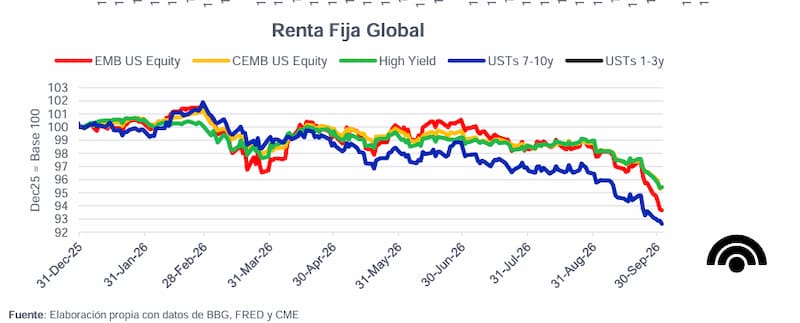
La dinámica coincide con el sell-off global de deuda observado durante las últimas ruedas.
¿Qué empuja las tasas?
La tesis central de Macro es que el principal driver de las tasas largas está dejando de ser exclusivamente el ciclo económico.
El mercado comienza a prestar mayor atención a tres fuerzas: la oferta estructural de deuda soberana, la competencia por financiamiento provocada por la carrera de inversión en inteligencia artificial y una Reserva Federal concentrada en evitar que las presiones inflacionarias vuelvan a consolidarse.
El primer problema es de oferta y demanda.
Estados Unidos necesita emitir grandes cantidades de deuda para financiar sus necesidades fiscales. Para absorber semejante volumen de Treasuries, los inversores pueden exigir rendimientos mayores. Pero el Estado no está solo.
Las compañías estadounidenses también necesitan cantidades extraordinarias de capital. Y uno de los responsables es el boom de inteligencia artificial.
Y es que señala que Alphabet, Amazon y Microsoft emitieron conjuntamente alrededor de u$s 220.000 millones de deuda durante 2026, más del doble que el año anterior. Esa avalancha de emisiones corporativas aumenta la competencia por el dinero de los inversores justo cuando los gobiernos también necesitan colocar más deuda.
Es una suerte de guerra por el capital: el Tesoro necesita dólares, las tecnológicas necesitan dólares y el inversor tiene cada vez más alternativas para exigir una tasa elevada antes de entregarlos.
El efecto IA llega hasta los bonos
El fenómeno va incluso más allá de las emisiones corporativas.
La inversión en centros de datos, energía, chips e infraestructura vinculada con inteligencia artificial puede sostener el crecimiento económico y elevar las expectativas de productividad futura. Eso también puede implicar que la economía estadounidense sea capaz de convivir con tasas reales más elevadas.
La evidencia sobre cuánto explica exactamente la IA todavía está en discusión. MSCI reconoce que la gigantesca emisión de deuda de los hyperscalers puede presionar el mercado, aunque advierte que la competencia directa entre esos bonos corporativos y los Treasuries tiene límites.
Por eso, el problema no puede reducirse simplemente a que las tecnológicas estén colocando bonos. Déficit fiscal, inflación, petróleo, crecimiento y demanda estructural de capital están actuando simultáneamente.
Ni las recompras alcanzaron
Hay otra señal que destaca Macro.
El Tesoro estadounidense había ampliado fuertemente su programa de recompras de deuda de largo plazo: primero duplicó y después triplicó el tamaño de las operaciones, hasta u$s 6.000 millones por operación, frente a los u$s 2.000 millones originales.
Sin embargo, las tasas largas continuaron alcanzando nuevos máximos incluso durante la semana de la primera operación ampliada.
Para Macro, eso sugiere que el problema no es simplemente una falta transitoria de liquidez, sino un menor apetito estructural por asumir duration.
La distinción es importante. Una dificultad puntual de liquidez puede corregirse mediante intervenciones. Pero si los inversores simplemente exigen una rentabilidad mayor para inmovilizar dinero durante diez, veinte o treinta años, el ajuste necesario es mucho más profundo.
Por qué es una amenaza para Argentina
El Treasury funciona como referencia para prácticamente toda la renta fija global.
Cuando un bono estadounidense a diez años ofrece rendimientos superiores al 5%, cambia radicalmente la ecuación para un administrador de fondos. Para justificar una posición en deuda emergente, debe recibir una prima suficientemente grande para compensar el riesgo adicional.
Y los primeros activos sacrificados cuando aumenta la aversión al riesgo suelen ser precisamente los créditos más riesgosos.
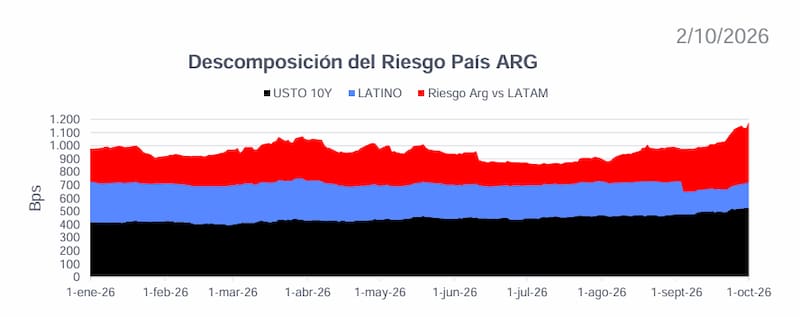
El informe de Macro detecta ese proceso: los fondos de high yield y los ETF de deuda emergente en dólares registraron salidas de capital, mientras que el EMB sufrió su mayor rescate semanal en seis meses. Los administradores especializados en emergentes comenzaron además a rotar hacia créditos de mayor calidad, con Asia mostrando un mejor comportamiento relativo. Argentina queda especialmente expuesta.
Durante septiembre, los Globales largos argentinos llegaron a acumular pérdidas cercanas al 7%. Pero el informe advierte que no todo ese movimiento puede explicarse por Estados Unidos: el diferencial de riesgo entre Argentina y Latinoamérica pasó de aproximadamente 160 puntos básicos a comienzos de agosto a unos 450 puntos básicos.
Es decir, aparecen dos problemas superpuestos.
Por un lado, sube el piso internacional de tasas. Por otro, Argentina continúa pagando una prima específica asociada a sus propios riesgos.