En esta noticia
Micron vuelve a poner sobre la mesa una de las grandes preguntas del negocio de la inteligencia artificial: cuánto tiempo pueden sostenerse las ganancias extraordinarias de las empresas que abastecen su infraestructura.
El fabricante de memorias presentó otro trimestre récord y una proyección de ingresos superior a las expectativas. Para Safra, el banco de inversión brasileño, la combinación de demanda elevada, restricciones de oferta y contratos de largo plazo deja espacio para una mayor valorización de la acción.
En su informe publicado justo después del balance, la entidad mantiene la recomendación Outperform, que expresa una expectativa de desempeño superior al grupo de compañías bajo cobertura, y fija un precio objetivo de u$s 1500. Frente a la cotización de referencia de u$s 1065,11 utilizada en el reporte, implica un potencial aproximado del 40,8%.
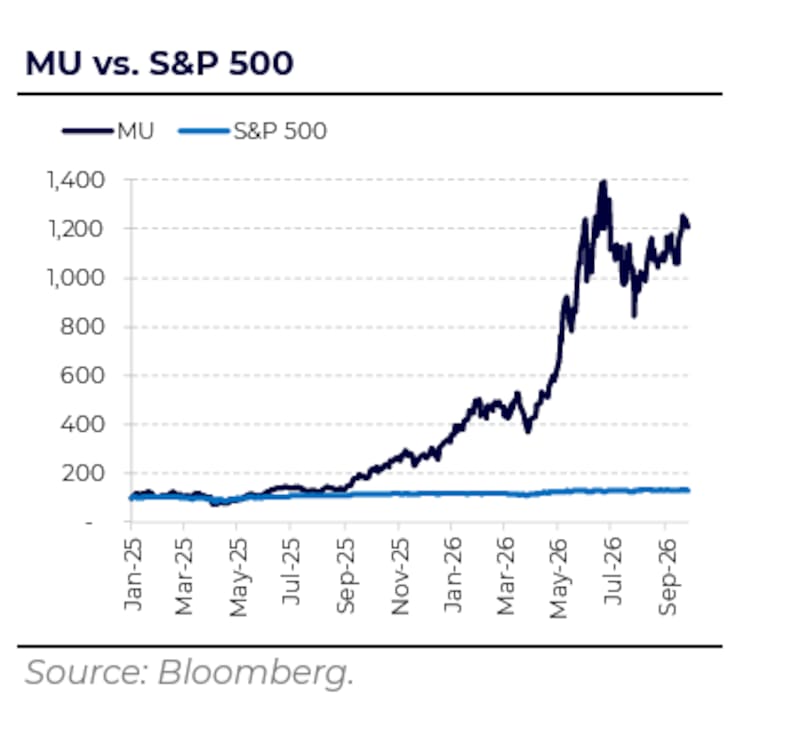
El argumento va más allá del último balance. Safra considera que la escasez de memoria podría extenderse durante 2027 y 2028, mientras los acuerdos plurianuales de Micron ayudarían a sostener un piso de rentabilidad más alto que en ciclos anteriores.
El riesgo sigue siendo cuánto de las ganancias actuales sobrevivirá cuando aumente la capacidad de producción de la industria.
Un balance que eleva las expectativas
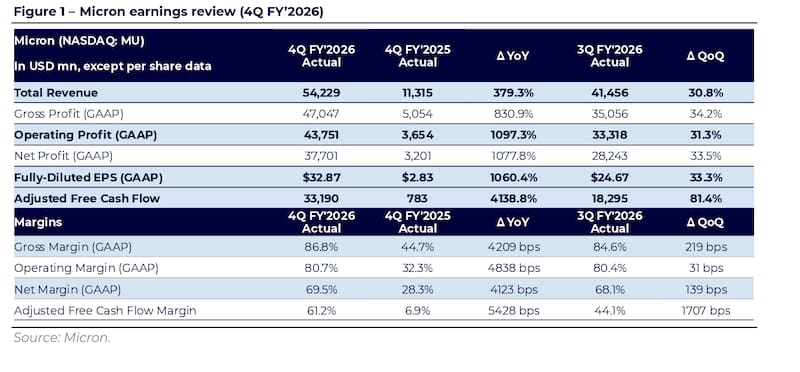
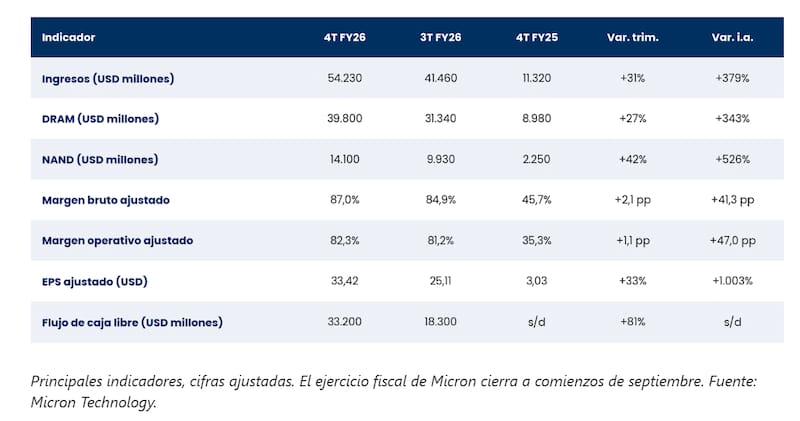
Según el informe de Safra, Micron registró ingresos por u$s 54.229 millones en el cuarto trimestre fiscal de 2026, un aumento del 379,3% interanual y del 30,8% frente al trimestre previo. La facturación superó aproximadamente 7% al consenso que utiliza la entidad.
La ganancia neta contable alcanzó u$s 37.701 millones y el beneficio por acción fue de u$s 32,87, frente a u$s 2,83 un año antes. El margen bruto contable llegó al 86,8%, contra el 44,7% del mismo trimestre del ejercicio anterior.
La proyección también quedó por encima de las expectativas. Para el primer trimestre fiscal de 2027, Micron anticipó ingresos de entre u$s 60.000 millones y u$s 63.000 millones. El punto medio de u$s 61.500 millones supera cerca de 8% al consenso citado por Safra.
El flujo de caja libre ajustado del trimestre fue de u$s 33.190 millones. Sin embargo, Safra introduce un matiz: buena parte de la sorpresa positiva provino del momento en que se produjeron los movimientos del capital de trabajo.
Por eso, ese resultado no debería extrapolarse automáticamente como una generación trimestral permanente.
La escasez que sostiene el negocio
La inteligencia artificial impulsa la demanda de memoria de alto ancho de banda, conocida como HBM, que acompaña a los aceleradores utilizados para procesar grandes cantidades de información. También incrementa las necesidades de almacenamiento de los centros de datos.
Safra señala que la mayor parte de la producción de HBM de Micron para el año calendario 2027 ya fue contratada a precios significativamente superiores a los de 2026. Esto contribuiría a reducir la diferencia de margen frente a la memoria DRAM convencional.
La expansión de agentes de inteligencia artificial agrega otra fuente de demanda. Según la entidad, estas aplicaciones también aumentan las necesidades de memoria asociadas a los procesadores CPU, ampliando el impulso más allá de los aceleradores.
La respuesta de la oferta lleva tiempo. Construir instalaciones, calificarlas y llevarlas a un nivel adecuado de producción demanda años. Además, las nuevas generaciones de HBM requieren más capacidad de fabricación por unidad de producto, mientras las mejoras de productividad de los procesos futuros serían menores.
Safra espera que buena parte de la inversión adicional empiece a aportar capacidad desde fines de 2028, lo que limita su impacto inmediato sobre el equilibrio entre oferta y demanda.
Qué cambia con los contratos plurianuales
Ignacio Franco Altamirano, analista de Research de Becerra Bursátil, también pone el foco en la duración de las ganancias. Su lectura es que el mercado sigue valuando a Micron con la cautela propia de un negocio cíclico, pese a la mayor visibilidad que aportan los acuerdos con clientes.
Safra detalla que los 26 contratos plurianuales con obligación de pago representan más del 35% de los ingresos esperados hasta 2030. Algunos acuerdos ya se extienden a 2031.
Aproximadamente tres cuartas partes de los ingresos comprendidos en esos contratos tienen un esquema de precios definido, y la mayoría está sujeta a bandas con pisos y techos. Las obligaciones de desempeño pendientes alcanzan unos u$s 150.000 millones, calculadas sobre volúmenes comprometidos y precios mínimos contractuales.
Estos acuerdos permiten planificar inversiones con mayor visibilidad y podrían amortiguar una caída de precios. Pero la protección no abarca todo el negocio: la mayor parte de los ingresos previstos todavía queda fuera de esa cobertura contractual.
Tampoco debe confundirse el compromiso de más del 75% de los despachos de 2027 con tener ese mismo porcentaje de ingresos asegurado a precios fijos. Son medidas distintas.
El riesgo detrás de un múltiplo bajo
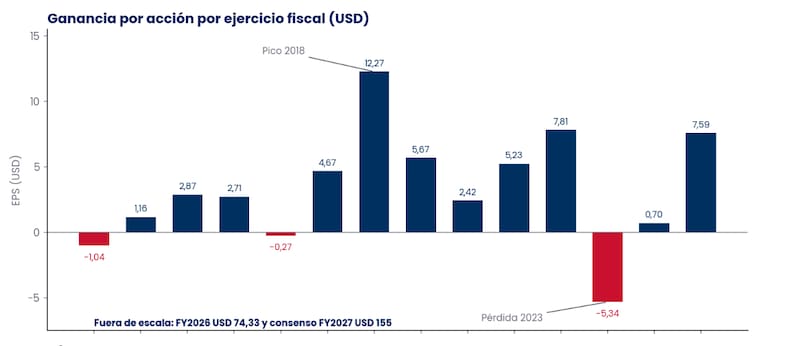
Becerra calcula una valuación de 6,9 veces las ganancias esperadas para el ejercicio fiscal 2027. Safra utiliza sus propias estimaciones y muestra un múltiplo de 5,8 veces sobre ganancias contables para ese ejercicio.
Las cifras reflejan diferencias de estimaciones y metodología, pero conducen a la misma discusión: cuánto debería pagar el mercado por ganancias que hoy son excepcionalmente altas.
En una empresa cíclica, un múltiplo bajo puede señalar que los inversores esperan una caída de beneficios. Si la oferta termina alcanzando a la demanda y los precios de la memoria retroceden, las ganancias utilizadas para calcular ese múltiplo también podrían bajar.
Por eso, la apuesta requiere que Micron demuestre una mayor estabilidad de resultados. Los contratos ayudan, aunque no eliminan la exposición al ciclo ni garantizan los márgenes actuales.
Las recompras como próximo catalizador
Safra identifica otro factor que podría ganar peso: la devolución de capital a los accionistas.
Según el informe, Micron prevé aumentar esas devoluciones desde el 9 de diciembre, cuando se flexibilicen restricciones vinculadas con sus acuerdos bajo el programa CHIPS. La intención es devolver el 100% del efectivo excedente, principalmente mediante recompras.
La entidad estima alrededor de u$s 200.000 millones de flujo de caja libre acumulado hasta el cierre del año calendario 2027. Esa proyección ofrecería capacidad para reducir la cantidad de acciones en circulación y, a igualdad de ganancias totales, elevar el beneficio por acción.
Sin embargo, la compañía todavía no comprometió un monto ni un ritmo específico. La magnitud de la nueva autorización y su ejecución serán claves para evaluar cuánto de ese potencial se concreta.
También habrá que seguir los precios de HBM para 2028 y los inventarios. Altamirano señala que estos últimos alcanzaron 129 días y que Micron espera reducirlos. Una suba persistente obligaría a revisar si la escasez continúa con la intensidad prevista.
El próximo examen para la acción será comprobar que las ganancias pueden sostenerse más allá de la actual restricción de oferta. Esa evidencia determinará cuánto respaldo tiene el potencial del 41% que plantea Safra.