En esta noticia
Las elecciones presidenciales de 2027 ya cambiaron el mapa de riesgos que observan los inversores argentinos. Con el riesgo país nuevamentesobre los 600 puntos y los bonos soberanos castigados, las provincias aparecen como una alternativa para quienes buscan rendimiento en dólares sin concentrar toda la exposición en la deuda nacional.
Pero no todas llegan en las mismas condiciones. Algunas jurisdicciones exhiben cuentas fiscales relativamente ordenadas, bajos niveles de endeudamiento y buena capacidad para afrontar sus próximos vencimientos. Otras cargan con déficits, deudas elevadas respecto de sus ingresos o una fuerte exposición al dólar.
Esa dispersión es la que analiza Portfolio Personal Inversiones (PPI) en su último Monitor Provincial, actualizado con información al segundo trimestre de 2026. El informe compara las 15 provincias que poseen deuda hard dollar en circulación y construye un ranking a partir de sus ingresos, gastos, resultados fiscales, endeudamiento, composición de la deuda, liquidez y perspectivas.
La conclusión de fondo es resulta clave para el inversor: el riesgo provincial argentino no puede analizarse como un único bloque. De hecho, durante el segundo trimestre hubo una mejora generalizada de las cuentas: 10 de las 15 jurisdicciones analizadas mejoraron su resultado fiscal y solamente cinco profundizaron el deterioro. Sin embargo, las diferencias entre ellas siguen siendo significativas.
El ranking de las provincias
CABA encabeza el ranking general elaborado por PPI y aparece como el crédito provincial mejor posicionado. Detrás se ubican Neuquén, San Juan, Mendoza y Santa Fe.
El sexto lugar corresponde a Córdoba, seguida por Jujuy. Provincia de Buenos Aires aparece octava y Chubut novena. Luego se ubican Entre Ríos, Salta y Río Negro.
Las últimas tres posiciones corresponden a Tierra del Fuego, Chaco y La Rioja.
El orden no responde solamente al volumen absoluto de deuda. PPI combina la capacidad de las provincias para generar ingresos, la composición de esos recursos, el nivel y estructura de los gastos, los resultados primario y financiero, el peso de la deuda respecto de los ingresos, la moneda en la que está denominada y la liquidez disponible.
Por eso existen casos de provincias que tienen deuda significativa pero cuentan con fuentes de recursos capaces de mejorar su capacidad de pago, mientras otras presentan una situación más vulnerable.
CABA: el crédito que encabeza el ranking
CABA ocupa el primer puesto y una de sus principales fortalezas es su capacidad para generar recursos propios.
Los impuestos provinciales representan el 73,9% de sus ingresos, mientras apenas 9,7% proviene de impuestos nacionales. Esa estructura reduce considerablemente su dependencia de los recursos provenientes de Nación.
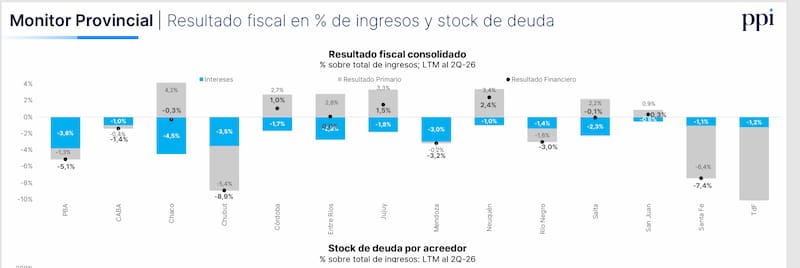
Su stock de deuda equivale al 64,7% de sus ingresos. Además, aunque presenta un resultado financiero negativo equivalente al 1,4%, su déficit primario es de apenas 0,4%.
Esa calidad crediticia también tiene un costo para el inversor: los bonos porteños se encuentran entre los provinciales que ofrecen menores rendimientos. El CABA27, por ejemplo, mostraba una TIR cercana al 6,3% en el relevamiento de PPI.
En renta fija, esa diferencia es fundamental: cuanto mayor es la percepción de capacidad de pago, menor suele ser el rendimiento exigido por el mercado.
Neuquén: Vaca Muerta también pesa en los bonos
Neuquén ocupa el segundo lugar y presenta una estructura completamente distinta.
El gran diferencial aparece en las regalías, que representan el 33,6% de sus ingresos. El desarrollo de Vaca Muerta convierte así al sector energético no sólo en un motor productivo y exportador, sino también en una fuente relevante de recursos para la provincia.
Neuquén registra un resultado primario positivo equivalente al 3,4% de sus ingresos y un superávit financiero de 2,4%. Al mismo tiempo, su stock de deuda representa 49,3% de sus recursos, uno de los niveles relativamente bajos dentro del universo analizado.
Hay, sin embargo, una característica que el inversor debe considerar: más del 90% de la deuda neuquina está denominada en moneda extranjera.
La combinación de buenos indicadores fiscales, recursos provenientes de hidrocarburos y determinados bonos con garantías específicas explica por qué Neuquén aparece entre los créditos provinciales destacados por el mercado.
Sus títulos también ofrecen rendimientos superiores a los de CABA. En el relevamiento de PPI, NDT11 presentaba una TIR cercana al 7,3%, NDT25 alrededor de 8,2% y NDG34 aproximadamente 8,7%.
La sorpresa de San Juan
San Juan completa el podio y presenta uno de los niveles de endeudamiento más reducidos entre las provincias analizadas.
Su deuda representa apenas 38,8% de sus ingresos. Además, registra un resultado financiero positivo equivalente al 0,3% y un resultado primario de 0,9%.
La provincia tiene, sin embargo, una fuerte dependencia de los recursos nacionales: 73,8% de sus ingresos tributarios corresponden a impuestos nacionales, frente a sólo 12,8% provenientes de tributos provinciales.
La contrapartida para el inversor aparece en el rendimiento. El SJO35 ofrecía una TIR cercana al 10,7%, significativamente superior a los títulos de CABA y Neuquén.
San Juan fue además una de las últimas provincias en aprovechar la ventana financiera internacional: en septiembre colocó u$s 600 millones a una TIR de 9,875%, aunque ya bajo condiciones de financiamiento considerablemente más exigentes que las observadas meses atrás.
Mendoza, Santa Fe y Córdoba
El segundo grupo del ranking está compuesto por Mendoza, Santa Fe y Córdoba.
Mendoza aparece cuarta. Su stock de deuda equivale al 76,4% de sus ingresos y presenta un resultado financiero negativo de 3,2%. El PMM29 ofrecía una TIR cercana al 9%.
Santa Fe ocupa la quinta posición. Su deuda representa apenas 52,9% de los ingresos, aunque presenta un déficit financiero de 7,4%. Sus bonos muestran diferentes niveles de rendimiento según el plazo: STAFE27 se ubicaba alrededor de 7,1%, mientras SFD34 alcanzaba aproximadamente 9,5%.
Córdoba queda sexta. Es uno de los casos donde aparece con claridad la diferencia entre calidad crediticia y oportunidad de rendimiento. La provincia presenta deuda equivalente al 112% de sus ingresos, aunque registra superávit primario de 2,7% y un resultado financiero positivo de 1%.
Sus bonos ofrecían tasas superiores a las de los créditos considerados más defensivos: CO27D rendía alrededor de 9,8%, CO32 cerca de 10,2% y CO35 aproximadamente 10,3%.
Provincia de Buenos Aires: mucho rendimiento, pero también más riesgo
Uno de los contrastes más importantes del informe aparece con la Provincia de Buenos Aires.
PBA ocupa el octavo lugar del ranking y presenta el stock de deuda más elevado respecto de sus ingresos entre las jurisdicciones analizadas: 174,4%.
Además, alrededor del 87,6% de su deuda está denominada en moneda extranjera. El resultado financiero es negativo en 5,1% de sus ingresos y el resultado primario también presenta déficit, equivalente al 1,3%.
La provincia tiene, al mismo tiempo, una capacidad importante de generar recursos propios: los impuestos provinciales representan 40,6% de sus ingresos, por encima de muchas jurisdicciones del interior.
Sin embargo, su nivel de endeudamiento y exposición cambiaria explican buena parte del premio que exige el mercado.
Mientras un bono corto de CABA ofrecía poco más de 6%, los títulos bonaerenses largos alcanzaban rendimientos sustancialmente superiores. BA37D y BB37D mostraban TIR cercanas al **14%**.
El número puede resultar atractivo, pero no es gratis: ese rendimiento refleja un riesgo crediticio y una sensibilidad política considerablemente mayores.
Qué mira el mercado antes de comprar
El contexto global tampoco ayuda. Los rendimientos de los bonos del Tesoro estadounidense subieron con fuerza y elevaron el piso de retorno exigido a los mercados emergentes. Al mismo tiempo, el riesgo país argentino volvió a superar ampliamente los 600 puntos básicos y alcanzó los 650 puntos el viernes 2 de octubre. Ese escenario vuelve más exigente la comparación.
Un inversor puede comprar deuda soberana argentina con rendimientos elevados o bajar parcialmente la exposición al riesgo Nación mediante bonos provinciales. Pero, dentro de estos últimos, debe decidir cuánto rendimiento está dispuesto a sacrificar a cambio de mejores fundamentos.
PPI considera que todavía existe valor en la deuda provincial como instrumento para “reducir la sensibilidad frente al soberano sin renunciar completamente a una eventual recuperación de los activos argentinos”.
Esa puede ser precisamente una de las claves de cara a 2027.