En esta noticia
El mercado ve un escenario de tasas más altas en Estados Unidos e incluso algunos analistas comienzan a proyectar un rendimiento de los bonos a 10 años más cercano al 6 por ciento. ¿Qué implicaría un escenario de tasas al alza en EEUU más prolongado y qué estrategias para las posiciones en dólares recomiendan los analistas?
Suba de tasas
Wall Street está recalibrando al alza sus perspectivas para las tasas largas de Estados Unidos.
En las últimas semanas, Bank of América elevó su target para el Treasury a 10 años de 4,5% a 5%, Goldman Sachs lo llevó de 4,4% a 4,75% y J.P. Morgan lo ubicó en 5,05%.
El fondo de inversiones KKR, también aumentó su previsión a 5,1%, mientras ING proyecta una zona de 5,25%-5,50% y advierte que el 6% podría estar en el horizonte.
El movimiento refleja una expectativa de tasas más altas durante más tiempo y vuelve a poner bajo discusión escenarios todavía más extremos para el tramo largo de la curva.”
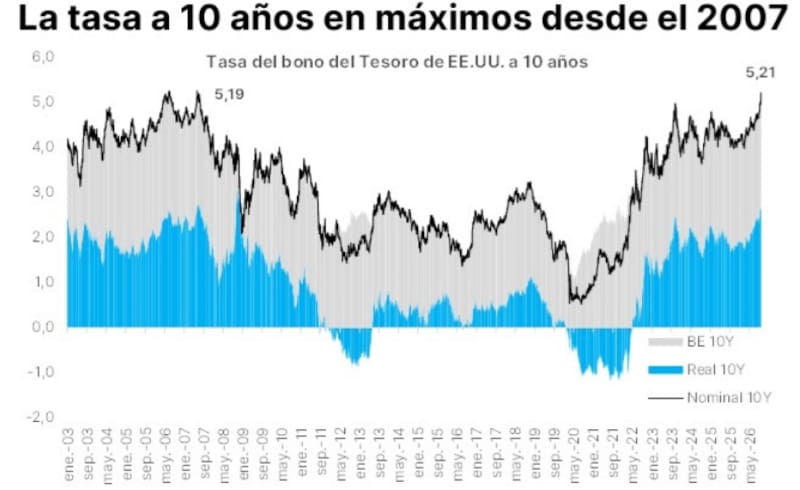
Con la tasa de interés a 10 años subiendo al 5,2%, de a poco distintos participantes del mercado comienzan a ver al 6% como próxima barrera a superar.
El riesgo de que el Treasury estadounidense a 10 años alcance el 6% comienza a ganar espacio entre analistas.
El banco de inversión europeo, ING ya advierte sobre ese nivel como un riesgo para el mercado, mientras que Ben Emons, fundador de FedWatch, proyecta incluso ese nivel para enero de 2027.
Los analistas del banco de inversión ING advierten que la presión sobre los tipos de interés a largo plazo seguirá aumentando hasta que se tomen medidas, tales como nuevas subas de tasas y/o disciplina fiscal, o hasta que algo se rompa.
“Si el alza en los tipos a largo plazo se debiera exclusivamente a unos tipos reales más elevados impulsados por la productividad de la IA, no habría motivo para temer un efecto de retroalimentación negativa en los activos de riesgo. Sin embargo, en la medida en que refleja una presión más amplia por las emisiones de deuda (incluidas las previstas) y un resurgimiento de la preocupación por la inflación, hay motivos para inquietarse”, dijeron.
Por otro lado, desde ING remarcan que la última vez que el rendimiento del bono estadounidense a 10 años alcanzó el 6 % fue en el año 2000, momento en que el rendimiento real a 10 años llegó al 4 %.
“Ya hemos pasado por esto antes, por lo que no tiene por qué ser catastrófico. No obstante, si añadimos a la ecuación la precaria dinámica de la deuda, la situación podría volverse crítica. Todo esto podría reconducirse mediante una moderación de la inflación y el consiguiente aumento del descuento aplicado a una futura bajada de tipos. Pero, por ahora, nos enfrentamos a una situación de alto riesgo que podría hacer que el resto de 2026 resulte bastante complicado”, advierten.
Impacto en Argentina
El hecho de que las tasas americanas se desplacen al alza genera un viento de frente para la deuda argentina ya que implica que los bonos de EEUU están operando a la baja.
Una caída en los bonos de EEUU tiende a provocar un escenario negativo para todo el resto de las curvas de renta fija a nivel global, entre ellos a la deuda emergentes en general y a la de Argentina en particular.
Todos los tramos de la curva vienen cayendo, regresando a mínimos de marzo pasado y acumulando perdidas de entre 4,5% en el tramo corto y hasta 15% en los bonos más largos.
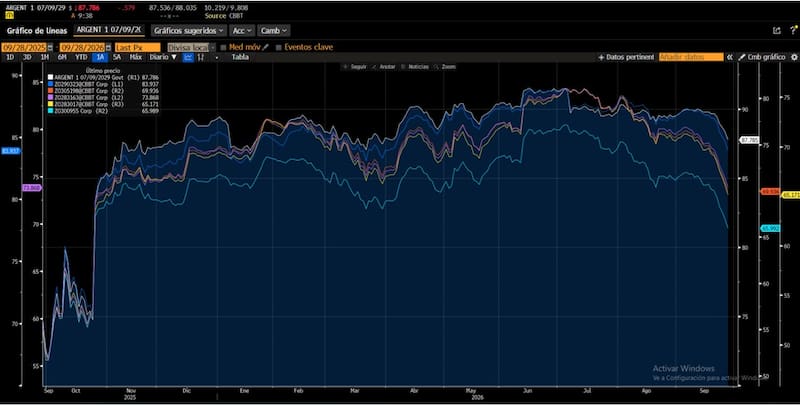
De esta manera, ante las chances de que las tasas de EEUU sigan subiendo y que la tasa a 10 años alcance el 6% implica un contexto negativo hacia adelante para todo el contexto de renta fija global y por lo tanto, también para la Argentina.
Fernando Menéndez, analista de renta fija soberana de Research Mariva, advierte que la suba de la Treasury a 10 años en torno al 5,2% y en niveles no vistos desde 2007, viene generando presión sobre la deuda emergente en general y sobre los bonos argentinos en particular.
“En este contexto, el EMBI Argentina llegó a subir hasta los 611 bps, niveles que no se observaban desde marzo. Si las tasas continúan subiendo, esa presión probablemente se profundice, especialmente sobre los bonos con mayor duration”, anticipó Menéndez.
El hecho de que la renta fija argentina opere a la baja tiene que ver con el escenario internacional.
Sin embargo, la performance de la deuda local es peor respecto de la renta fija internacional ya que existen además factores locales que empeoran la dinámica.
Los analistas de Adcap Grupo Financiero remarcan que existen factores locales y externos que pesan sobre la deuda argentina.
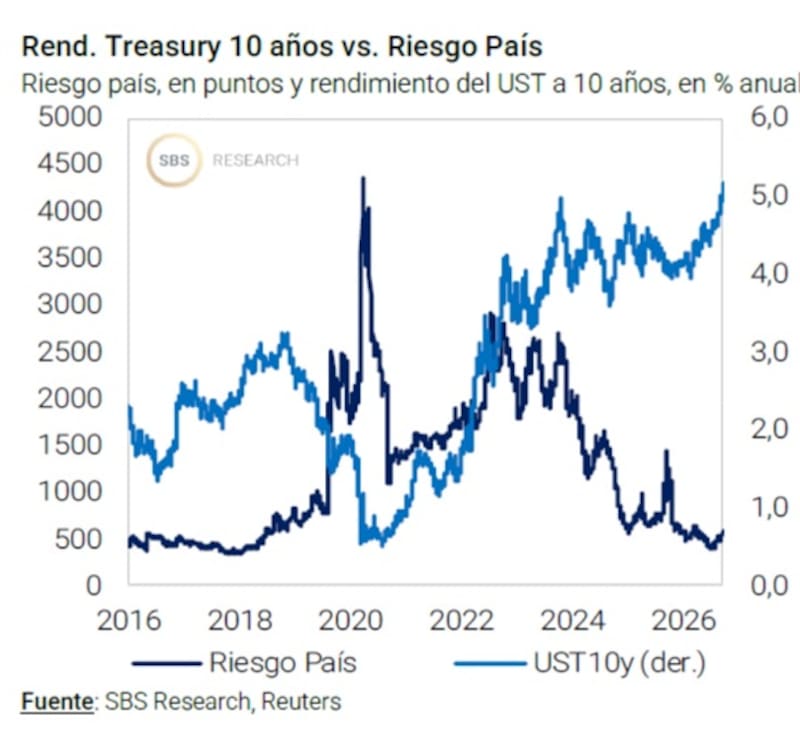
“El riesgo país se amplió hasta ubicarse en torno a los 640 puntos básicos, su nivel más alto desde principios de mayo, cuando el BCRA aceleró el programa de compra de reservas internacionales. El punto clave es que esto ya no responde únicamente a la dinámica de los bonos del Tesoro de EEUU. Incluso en ruedas en las que los Treasuries y la deuda de mercados emergentes operan prácticamente sin cambios, los bonos argentinos continúan perdiendo valor”, comentaron.
Por su parte, Juan Manuel Franco, economista jefe de Grupo SBS, advierte que el entorno de tasas globales más altas sigue presionando también a los Globales, incluso con otro mes de superávit fiscal.
“La suba del Riesgo País a la zona de 630 puntos da cuenta de cierto grado de riesgo idiosincrático percibido por el mercado ante el menor ritmo de compras en el MULC de las últimas semanas y aun con más de u$s 143.00 millones comprados en el año. A ello se suma la incertidumbre respecto al año electoral 2027”, detalló Franco.
Dificultando el programa financiero
Una variable importante que mira el mercado a partir de la suba de tasas está relacionado con el programa financiero y la capacidad del Gobierno de hacerse de dólares para renovar los próximos vencimientos de deuda en moneda dura.
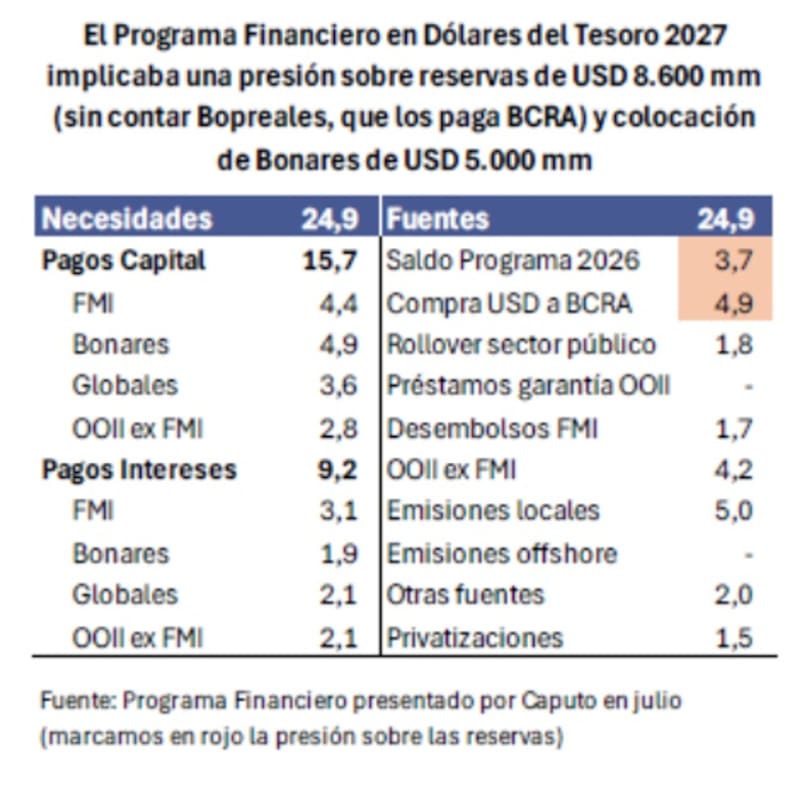
El Programa Financiero en dólares del Tesoro para 2027 proyectaba necesidades por u$s 24.900 millones, de los cuales u$s 15.700 millones corresponden a pagos de capital y otros u$s 9200 millones a intereses.
Dentro de los vencimientos de capital se destacan u$s 4400 millones con el FMI, u$s 4900 millones en Bonares, u$s 3600 millones en Globales y u$s 2800 millones correspondientes a organismos internacionales.
Para cubrir esas necesidades, el Tesoro contemplaba distintas fuentes de financiamiento: u$s 4900 millones provenientes de compras de dólares al BCRA, u$s 5000 millones de emisiones locales, u$s 4200 millones de desembolsos de organismos internacionales, u$s 3700 millones de saldo del programa financiero 2026 y u$s 1800 millones de rollover del sector público, entre otras fuentes.
El punto central del esquema es que una parte relevante del financiamiento dependía de obtener dólares fuera del mercado internacional, mientras que las compras al BCRA implicaban una utilización de reservas.
Según el programa presentado por Caputo, la presión sobre las reservas alcanzaba aproximadamente u$s 8600 millones, sin considerar los Bopreales, que son afrontados por el BCRA, ni una eventual colocación adicional de Bonares por u$s 5000 millones.
Los analistas de Grupo ST, agregaron que la curva de tasas americanas viene mostrando mayor probabilidad de subas en el corto plazo, producto de un precio de la energía que sigue resiliente a la baja ante un conflicto bélico en oriente que dista de llegar a un cese del mismo, así como demás commodities más allegados a alimentos también persisten al alza presionando al CPI.
Bajo este contexto, desde Grupo ST, remarcan que esta dinámica que llevó al tramo corto a operar en tasas de 4,85% a 2 años y 5,11% a 10 años.
En cuanto al impacto local, desde Grupo ST advierten que Argentina ve de forma más dificultosa salir a mercados internacionales.
“Bajo este contexto, el inversor verá con mayor atención la dinámica en el MULC por parte del BCRA, esperando que finalmente se recompongan las compras, quizás vía bloques o con intervención diaria superior”, explicaron.
Por su parte, Adrián Yarde Buller, economista jefe de Facimex Valores remarcó que el contexto internacional se está tornando muy desafiante para Argentina ya que el cierre del acceso al mercado empieza a pesar mucho más que la mejora de la cuenta corriente por el aumento de los precios de la energía.
“Con estos niveles de tasas internacionales, la compresión requerida del riesgo país para poder acceder al mercado se hace difícil con la elección presidencial en el horizonte, por eso para que se reabra la ventana de oportunidad para salir al mercado es crucial que se estabilicen las tasas globales. No obstante, eso no implica que no se pueda pensar en otro tipo de operaciones de administración de pasivos para aliviar el perfil de vencimientos de deuda en moneda extranjera”, detalló.
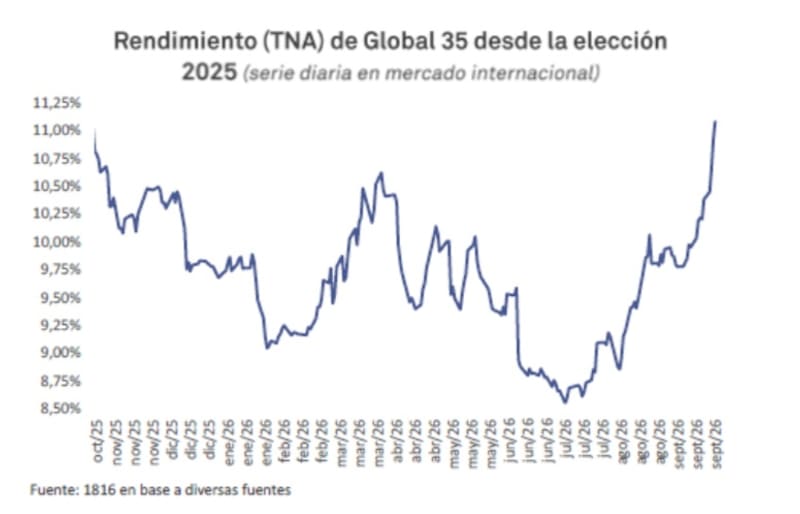
Finalmente, desde la consultora 1816 advierten que la débil performance reciente de los bonos soberanos argentinos se explica tanto por el movimiento de los Treasuries así como por la suba del riesgo país.
Hacia adelante, advierten que el futuro es incierto, pero ahora ya cuesta imaginar que el soberano salga al mercado internacional a emitir bonos antes de las elecciones presidenciales de 2027, algo que parecía una opción bastante clara en julio, cuando el Global 35 operaba debajo de 8,75% de tasa.
Acortando duration
Así, desde el lado de las inversiones, ante un escenario en el que los bonos de EEUU pasan a rendir 6%, es esperable ver mayores caídas en la renta fija global y local, por lo que la recomendación de los analistas tiende a ser buscar posiciones más cortas en la curva de bonos americanos.
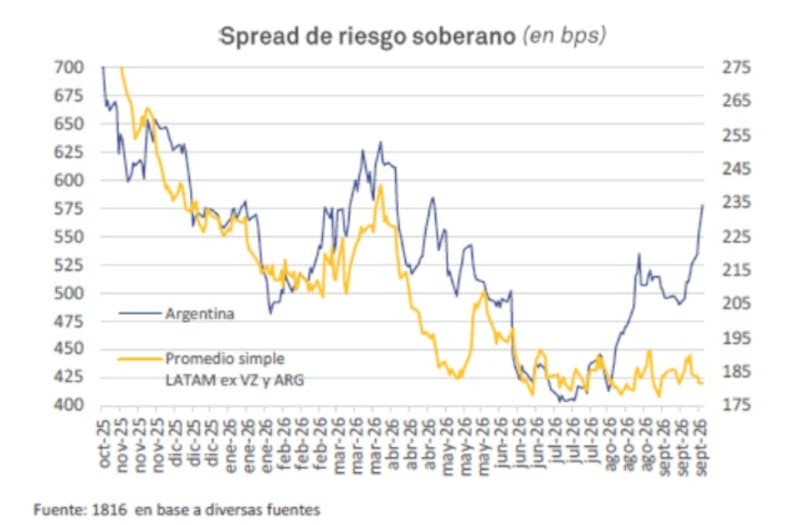
Ante el contexto global más desafiante y dudas locales, el riesgo país argentino está teniendo una peor performance respecto del promedio de latam.
Por lo tanto, en relación a las estrategias, el mercado se torna mas conservador con la exposición a la renta fija local.
Matías Ballestrín, jefe de Inversiones de Banco Piano, advierte sobre el impacto de las tasas en EEUU sobre las curvas de bonos a nivel global, incluida la Argentina.
En ese sentido, resalta que, si la tasa a 10 años de EEUU alcanza el 6%, esto podría provocar tensión en deuda de riesgo elevado, por lo que prefiere mantener cautela actualmente.
“La extensión del conflicto en Medio Oriente provocó que el precio del petróleo quede en niveles altos, algo que al principio del conflicto se esperaba que fuera pasajero. A su vez, la inflación está por encima del objetivo se la Fed y Warsh está firme en subir las tasas. Una tasa el 6% sobre el bono a 10 años luce demasiado quizá, me imagino que esos niveles de tasa pueden generar algún stress sobre todo en la deuda high yield. La estrategia hoy es preservar liquidez y estar corto”, dijo.
En relación a las inversiones, el especista de Research Mariva detalló que bajo este contexto mantiene una postura neutral y defensiva en bonos en dólares.
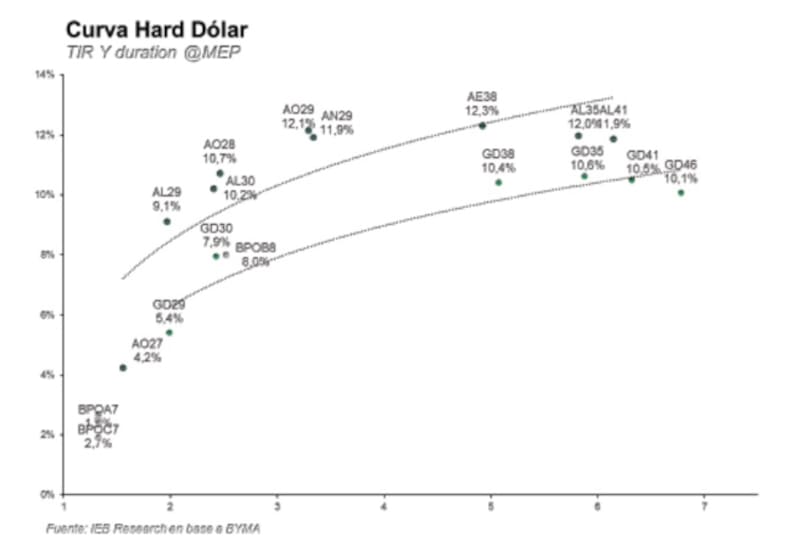
“Mantenemos una preferencia por el Bonar 2030 (GD30) y por el tramo corto de la curva. Por ahora, evitamos extender duration mientras persista un escenario de tasas globales elevadas y alta volatilidad en el mercado de Treasuries”, sostuvo,
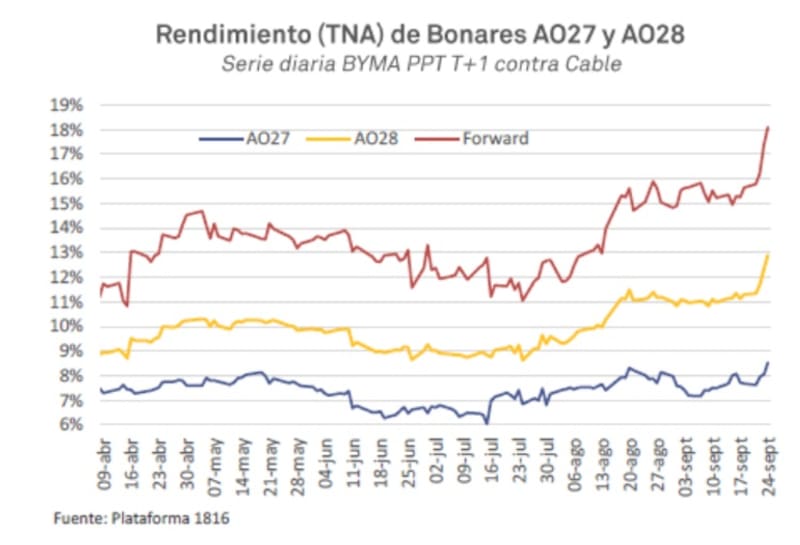
Hoy el tramo corto de la curva rinde en niveles de 4,2% en el Bonar 2027, saltando al 8% en los bonos más cortos de la curva y ubicándose en niveles del 10% al 12% en la deuda de mayor plazo entre Bonares y Globales.
Maximiliano Tessio, asesor financiero, consideró que dentro de la curva hard-dollar, aún existe potencial de castigo en el tramo post electoral.
Por lo tanto, ante tales riesgos, Tessio recomienda dolarizar inicialmente a través de instrumentos más conservadores, particularmente el AO27.
“Si bien el AO29 y el AN29 son los títulos que descuentan la menor depreciación real anual frente a la curva Boncer, sus paridades todavía no lucen especialmente bajas en términos históricos y podrían registrar algo más de castigo. A su vez, preferimos hard-dollar por sobre alternativas dollar-linked, dado que la brecha cambiaria se mantiene en niveles bajos y reduce el atractivo de asumir el riesgo de brecha implícito en estos instrumentos”, explicó.
Por lo tanto, bajo este contexto, Tessio considera prudente dolarizar una proporción de la cartera de manera gradual, priorizando inicialmente el AO27, mientras monitoreamos la evolución del tramo 2029 para eventualmente extender duration si mejora el punto de entrada.
Buscando salir de soberanos
Si bien una alternativa de transitar el contexto global más volátil y las elecciones locales es acortando duration, otra opción es buscar posicionarse en instrumentos en dólares que no sean bonos soberanos.
El mercado tiene un grado de confianza mayor sobre las obligaciones negociables, por encima de la seguridad depositada en la renta fija soberana.
Del mismo modo, los analistas también destacan a la renta fija provincial de buenos fundamentals como una opción de esquivar la volatilidad en los meses que vienen.
Dante Ruggieri, socio de AT Inversiones, resalta el impacto de la suba de tasas sobre los bonos argentinos.
Ruggieri destaca que el conflicto bélico entre Estados Unidos e Irán difícilmente encuentre resolución en el corto plazo, por lo que el petróleo podría mantenerse en niveles relativamente altos y esto presiona a que las tasas de EEUU se mantengan altas.
Para Ruggieri, el impacto en Argentina es indirecto, pero con mayor amplitud, evidenciándose en la renta fija local, la cual sufre por variables externas y domésticas.
“Argentina, hoy más integrada al mundo, corre la misma suerte que el resto de los mercados emergentes, pero con un beta mayor. A esto se suma que cada vez falta menos para que el mercado empiece a incorporar en los precios las elecciones presidenciales del año próximo. Además, los datos de actividad muestran una economía que no creció en el último trimestre y un salario real que no reacciona. Con este panorama, resulta difícil no anticipar un aumento de la volatilidad a medida que nos acerquemos a 2027”, sostuvo Ruggieri.
Desde el lado de las inversiones, Ruggieri recomienda mantener cautela y acortar duration en bonos argentinos, combinado con posiciones en obligaciones negociables.
“En cuanto a la estrategia en bonos, mi postura sigue siendo la misma que sostuve durante todo el año. Aunque los soberanos vuelven a rendir dos dígitos, su relación riesgo-retorno no me convence. Sigo inclinándome por el AO27, que no tiene riesgo electoral, o por obligaciones negociables (ON) de empresas generadoras de dólares”, detalló Ruggiri.
Los analistas de IEB también se inclinan por evitar posicionarse en soberanos.
“Mantenemos la posición en Córdoba a 2035 ya que la provincia cuenta superávit fiscal ininterrumpido desde 2019, y se ubica como la provincia con mejor desempeño fiscal de los últimos 5 años. Además, el 40% de sus ingresos son propios (alta autonomía fiscal). Su perfil de deuda es bueno y mejoró la cobertura de los vencimientos. Además, se vienen mostrando más conservadores que los bonos soberanos ante shocks negativos como suba de riesgo país”, dijeron.
En cuanto a las obligaciones negociables, desde IEB detallaron que para carteras más conservadoras optan por bonos corporativos de buena calidad de crédito.
“Nuestros elegidos son Loma Negra 2029 (LOC6O) que rinde 6,1%, CNH a 2029 (CICBO), con tasas de 7,0% y Oleoductos del Valle a junio de 2029 (OLC6O), con una TIR del 6,0%.
Finalmente, los analistas de Criteria también agregan que hay motivos adicionales fuera de lo local y de las tasas en EEUU que empujan a mantener cierta cautela en los bonos soberanos.
Por lo tanto, para carteras posicionadas en dólares con una perspectiva de largo plazo, desde Criteria indicaron que si bien siguen priorizando la curva bajo ley local, actualmente favorecen la parte más corta para el caso de los soberanos, junto con obligaciones negociables para bajar la volatilidad.
En este contexto, mantenemos nuestra preferencia por el AL30, pudiéndoselo complementar con Obligaciones Negociables en moneda dura de empresas de primera línea con la más alta calificación de riesgo, como la ON de TGS a 2031 (TSC3) , Vista a 2030 (VSCX), YPF 2031 (YMCX)o Pampa 2029 (MGCT).