En esta noticia
Los créditos hipotecarios comenzaron a reactivarse levemente el mes pasado, luego de que el Gobierno avanzara con la primera licitación de recursos del Fondo de Garantía de Sustentabilidad (FGS) para ampliar el fondeo de los bancos.
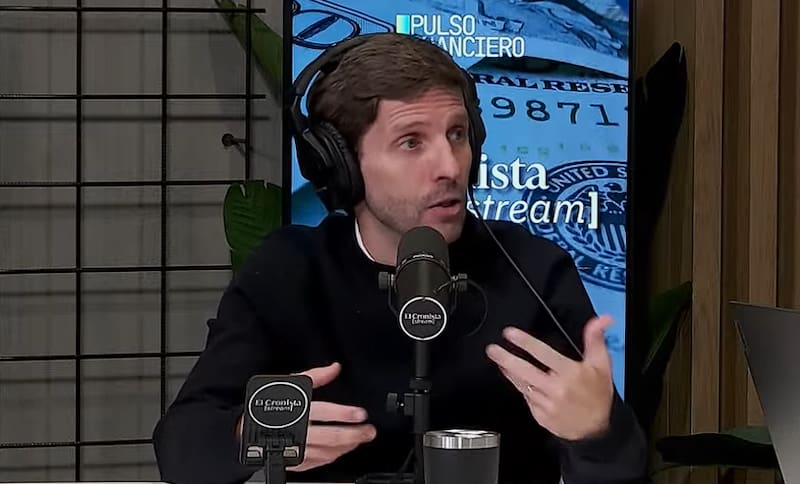
Sin embargo, no siempre queda del todo claro qué ventajas o conveniencias ofrecen los créditos UVA, cuya tasa está atada al porcentaje de inflación, a la hora de tomar deuda para acceder a la propiedad. En ese sentido, Gustavo Trimarco, contador público y socio de Kunder Group, en diálogo con Pulso Financiero, por El Cronista Stream, dejó una serie de puntos clave sobre el contexto actual.
En líneas generales, el especialista calificó como “herramienta extraordinaria” a este tipo de créditos y agregó información para considerar, de cara al año electoral.
Créditos UVA: las claves a tener en cuenta, según Trimarco
“Para mí es una herramienta extraordinaria”, opinó Trimarco al referirse a este tipo de créditos. Al referirse a la implementación, durante el Gobierno de Mauricio Macri, definió: “Revivieron el crédito hipotecario”.
En ese sentido, hizo una aclaración sobre la particularidad de las tasas. “Cuando trabajás la macroeconomía y empezás a ordenar las variables económicas, llegó un momento en que el dólar estaba caro y se desfasaron los UVA”, señaló al hacer referencia a la suba abrupta que tuvieron las cuotas en los últimos años de gestión del expresidente.
Créditos UVA: las cinco claves para decidir si conviene sacar uno
¿Cómo está la morosidad?
En cuanto a los riesgos de tomar este tipo de créditos, Trimarco señaló que no son elevadas las tasas de morosidad en el segmento. “Tenemos que hablar de las tasas de morosidad y cómo se va dificultando a la clase media que accedió, pero vienen bien, cumpliendo”, apuntó.
A su juicio, es necesario “poner reglas de mercado más claras”, ya que “puede favorecer a la reactivación”.
Reactivación post anuncio de los FGS
“Lograron bajar un poco las tasas. Es importante, pero hay que darle una vuelta de tuerca más”, opinó Trimarco sobre el anuncio que hizo el Gobierno en septiembre. Tras la primera licitación de recursos, se adjudicaron $ 200.000 millones entre 13 entidades financieras.
¿Perdió el que sacó crédito UVA?
“No perdés”, aclaró el especialista sobre uno de los miedos más habituales de los tomadores de crédito UVA. “No hay forma de que no haya ganado; le ganaste al tiempo, compraste una propiedad. Te da conducta financiera porque estás poniendo en ladrillo”, agregó.
Esto lo sostuvo en respuesta a una de las principales preocupaciones que surge entre quienes acceden a este tipo de créditos, ya que ante una suba de la inflación, las cuotas se elevan, como sucedió al finalizar el mandato de Macri, y en ocasiones se termina pagando un monto mayor.
¿Se pueden sumar codeudores?
Otro de los puntos que destacó Trimarco es que, para lograr que la entidad financiera otorgue un monto mayor de préstamo, se puede sumar a otra persona como codeudora.
“Podés sumar a tu pareja o a un padre. Las variables ahí a considerar son: plazo contra monto”, señaló. “Hay que tener en cuenta que si vos sumás a tu papá, te van a prestar más plata por menos tiempo. Y el plazo es súper importante, porque el banco evalúa sus riesgos. Si tu padre tiene 70 años y la mayoría del crédito se otorga por los ingresos de tu padre, va a darte menos plazo”, ejemplificó.
¿La tasa UVA puede bajar y qué puede pasar en el año electoral?
“Actualmente la tasa UVA está en 7,5 o 6,5. Yo creo que tiene que bajar, depende de cómo vaya comportándose el mercado”, estimó.
Con respecto al año electoral, Trimarco hizo un análisis más detallado. “Lamentablemente, creo que un poco todo se va a frenar”, aclaró Trimarco de cara al 2027. “Pero si tenés la posibilidad de sacar un crédito el año que viene, no dudes. Le vas a ganar al dólar”, consideró. “Es un buen momento, es como hoy pensar en comprar un auto, andá y compralo”, remarcó.
Además, indicó que también es recomendable ante un escenario negativo. “No queremos un escenario malo, pero si pasa, obtuviste una propiedad a la que en otro momento no vas a acceder”, cerró.