El factor electoral afecta a las perspectivas de la deuda y los inversores asignan mayores riesgos de incumplimiento.
Además, la curva en dólares se invierte en los vencimientos tras las elecciones de 2027, lo cual muestra una señal de desconfianza del mercado. Las alternativas que recomiendan los analistas para evitar los riesgos crediticios.
Mas riesgos crediticios
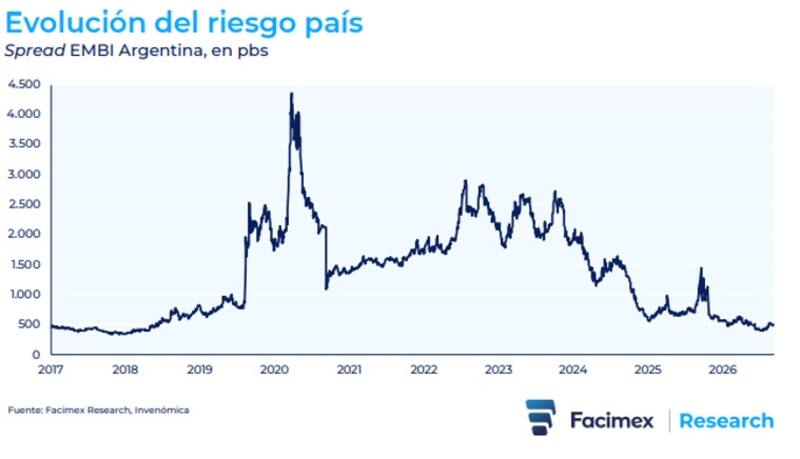
El mercado incorpora en los precios un mayor riesgo de default en los bonos soberanos.
La incertidumbre electoral y ante las dudas sobre el resultado de los futuros comicios de 2027 hace que el mercado asigne mayor probabilidad de un evento crediticio en la renta fija local.
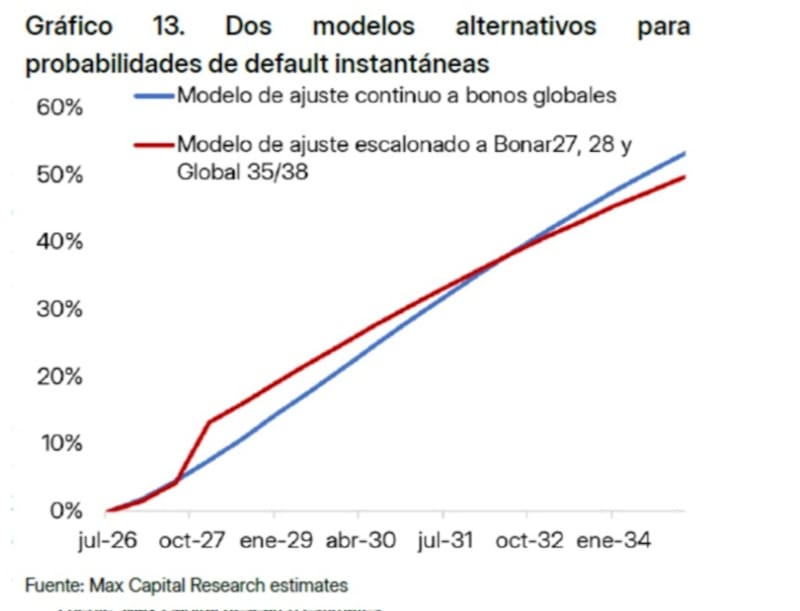
Según estimaciones de Max Capital Research, la probabilidad acumulada de default de la deuda argentina aumenta de manera sostenida a lo largo de la próxima década.
Los modelos utilizados por los analistas de Max Capital presentan trayectorias diferentes, aunque terminan convergiendo alrededor de 2032.
El modelo de ajuste escalonado, basado en los Bonar 2027 y 2028 y los Globales 2035 y 2038, muestra un salto más marcado en el corto plazo ya que pasa de niveles cercanos a cero a aproximadamente 13% hacia fines de 2027 y luego asciende gradualmente hasta cerca de 50% en 2035.
En cambio, el modelo de ajuste continuo a los bonos Globales presenta una trayectoria más gradual.
En ese caso, la probabilidad permanece por debajo de la estimación escalonada durante buena parte del período, pero ambas curvas se cruzan alrededor de 2032, en torno al 38%, y luego el modelo continuo pasa a mostrar una probabilidad mayor, llegando a aproximadamente 53% hacia 2035.
En otras palabras, los modelos no difieren tanto en el nivel final como en la velocidad con la que el riesgo se incorpora a los precios de los bonos.
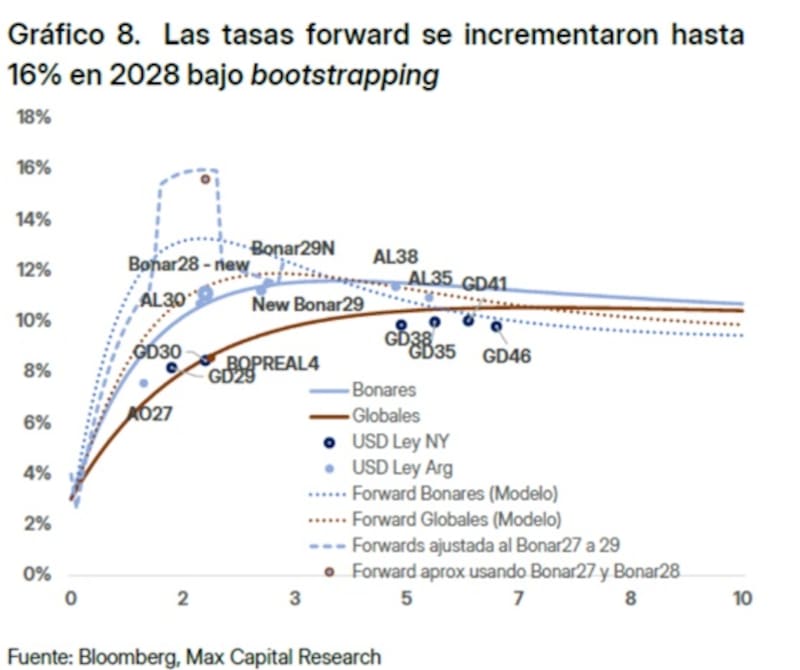
Desde Max Capital agregaron que las tasas forward brindan cierta información sobre los riesgos electorales, al saltar al 16% en 2028.
“Ese salto muestra que el riesgo electoral está jugando un papel en la presión reciente. Esos forwards están contaminados por los Bonar28, que cotizan particularmente baratos, pero incluso teniendo esto en cuenta, muestran que las probabilidades implícitas de default aumentan en 2028, justo después de las elecciones. Este movimiento se explica principalmente de una expectativa genuina de riesgo crediticio, impulsada por las encuestas recientes pero, como suele ocurrir, es difícil separar ambos factores”, indicaron.
Pedro Morini, jefe de Estrategia de PPI, remarcó que el mercado no está poniendo en duda los pagos más cercanos, sino que se cuestiona los compromisos de mediano plazo.
“Las probabilidades implícitas de default derivadas de los CDS siguen siendo muy bajas a un año, en torno a 2,5%, y recién empiezan a subir con fuerza a medida que se cruza el próximo ciclo electoral. Los CDS a 4 años tienen una probabilidad implícita de 32%. Esa lectura es bastante consistente con lo que vemos en la curva, donde el riesgo no está tanto en 2027, sino en qué pasa con la continuidad del programa económico después de las elecciones”, sostuvo.
Curva Invertida
Una señal de riesgos de default se detalla también en la forma en que opera la curva de bonos soberanos argentinos.
Es decir, desde 2028 en adelante la curva se invierte, lo cual muestra una clara señal de que el mercado ve riesgos crediticios en la misma.
La curva de tasas forward de los bonos argentinos muestra una marcada inversión a partir de 2028.
Las expectativas implícitas en los precios de los títulos reflejan un fuerte aumento de las tasas hacia ese año, con el modelo ajustado a los Bonar 27 y 29 llegando hasta niveles cercanos al 16%.
Sin embargo, después de ese pico, las tasas forward comienzan a descender y convergen hacia la zona de 10%-11% en los plazos más largos.
La señal que surge del gráfico es que el mercado concentra una mayor prima de riesgo en los vencimientos intermedios, mientras que hacia el largo plazo supone una normalización gradual de las tasas exigidas a la deuda argentina.
Matias Waitzel, socio de AT Inversiones, coincide en que se perciben riesgos de incumplimiento en la curva al adviertir que la curva soberana en dólares muestra una inversión leve a partir de 2027
“Mientras los tramos cortos (AO27, GD29) rinden entre 7% y 8,2%, las tasas saltan a la zona de 10%-11% en los vencimientos que superan el actual mandato. Esa forma de curva es el sello distintivo de un mercado que empieza a pricear mayor probabilidad de estrés crediticio en el corto-mediano plazo, concentrado en la transición política”, sostuvo.
Además de ello, Waitzel resalta que dicho comportamiento está relacionado con riesgos electorales.
“Al igual que con el spread por legislación, entendemos que este movimiento es netamente político-electoral: el mercado no está proyectando un deterioro estructural y permanente del crédito argentino, sino que concentra la prima de riesgo en la incertidumbre sobre quién gobernará y cómo se administrará la deuda después de 2027”, comentó.
Esa misma desconfianza se percibe en el spread de tasas entre los distintos vencimientos de deuda dentro de la curva soberana.
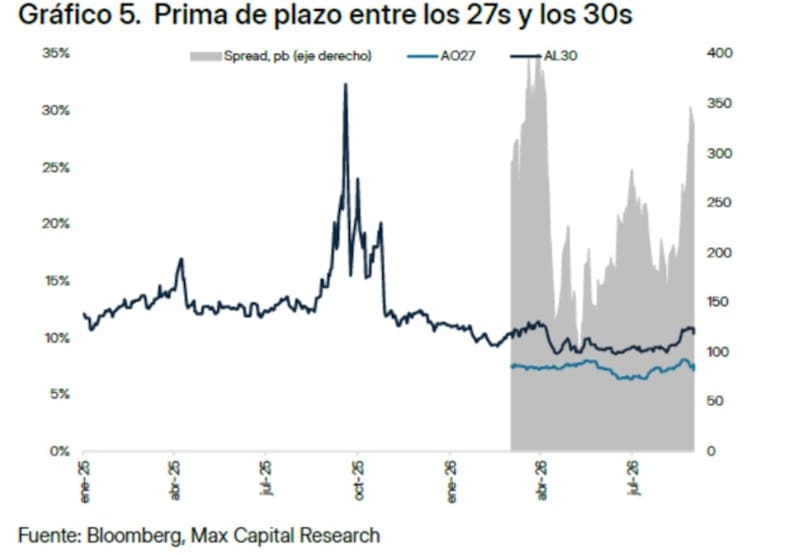
La diferencia de rendimiento entre el AO27 y el AL30 se amplió nuevamente en las últimas semanas y se ubica en torno a los 300 puntos básicos, de acuerdo con datos de Bloomberg y Max Capital Research.
El movimiento refleja que los inversores demandan un rendimiento significativamente mayor para posicionarse en un bono de mayor duración.
Mientras el AO27 rinde actualmente alrededor de 7% a 8%, el AL30 se mueve en la zona de 10% a 11%, lo que implica una prima cercana a tres puntos porcentuales.
La brecha había mostrado una fuerte ampliación durante abril, cuando llegó a acercarse a 400 puntos básicos, y posteriormente se comprimió hacia la zona de 100-150 puntos. Sin embargo, desde mediados de año volvió a ensancharse y actualmente se encuentra cerca de los máximos registrados en los últimos meses.
La señal es que el mercado continúa incorporando un mayor costo por asumir riesgo a plazos más largos, en un contexto en el que la incertidumbre sobre el escenario posterior a 2027 sigue teniendo un peso relevante en la curva soberana.
Los analistas de Reseach Mariva remarcaron que el factor político sigue afectado a la deuda local.
“Seguimos monitoreando la tasa implícita a plazo entre el bono Bonar que vence en 2027 (AO27) y el Bonar 2028 (con vencimiento en octubre de 2028) como indicador de la prima de riesgo político incorporada para el período posterior a 2027. Dicha tasa aumentó considerablemente durante agosto, pasando de cerca del 12% al 15%, pero desde entonces se ha estabilizado en esos niveles”, dijeron desde Research Mariva.
Opciones de inversión para evitar la volatilidad
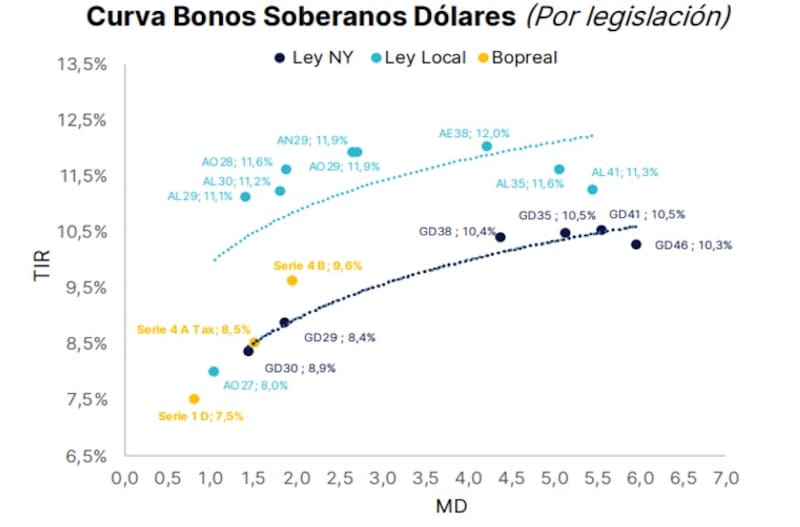
Los bonos argentinos en dólares ofrecen rendimientos de hasta 12% anual y la curva vuelve a mostrar una marcada diferencia según el plazo y la legislación.
En el tramo corto, el AO27 rinde 8%, mientras que al avanzar hacia los bonos con vencimientos posteriores a 2027 aparecen tasas superiores al 10%.
Entre los Bonares, el AL30 ofrece 11,2%, manteniéndose en niveles similares en el AL35 (11,6%), así como en el AE38 (12%) y en el Bonar 2041 (11,3%)
En los Globales bajo ley de Nueva York, en tanto, los rendimientos son algo menores, explicando dicho spread por legislación.
El Global 2030 rinde 8,9%, saltando al 10,5% en el GD35 y 10,4% en el Global 2038.
Finalmente, los bonos más largos, como el GD41 y GD46 rinden 10,5% y 10,3% respectivamente.
El resultado es una curva en la que buena parte de los títulos de mediano y largo plazo ofrece rendimientos de dos dígitos, mientras que los bonos de menor duration presentan tasas inferiores.
Por su parte, Morini se inclina por el bono de ley local a 2035 (AL35), aprovechando el spread que todavía existe frente a su comparable bajo ley Nueva York el GD35.
Por otro lado, agregó que en el tramo corto/medio, los AO28 y AO29/AN29 fueron bastante castigados y vuelven a ofrecer niveles interesantes.
Sin embargo, estos niveles de tasa pueden no compensar del todo los riesgos a asumir sobre todo para aquellos inversores más conservadores.
En ese sentido, los analistas comienzan a buscar otras opciones de inversión fuera de la deuda soberana, la cual viene incorporando cada vez más los riesgos crediticios y de default.
Facundo Barrera, socio de Fincoach, explicó que los activos locales han comenzado a incorporar el riesgo electoral en sus cotizaciones.
A su vez, mirando hacia adelante, Barrera considera que a medida que nos acerquemos a los comicios, la volatilidad de los precios irá en aumento.
Además, Barrera remarca que dicho riesgo electoral se percibe en el diferencial entre bonos que vencen antes y después del mandato de Milei.
“Observamos una marcada diferencia entre los títulos que vencen durante el actual mandato y aquellos con vencimiento posterior a las elecciones. La tasa forward entre el AO27 y el AO28 ronda los 15 puntos porcentuales. Si bien parte de esta brecha responde al factor político, también se explica por las restricciones cambiarias vigentes, las cuales comprimen el rendimiento del AO27 a una TIR del 3,9% y amplían la dispersión entre ambos bonos”, dijo.
Por lo tanto, y bajo este escenario, y contemplando la futura volatilidad en la renta fija local, Barrera ve valor en instrumentos fuera de la renta fija soberana.
“Para perfiles conservadores, sugerimos dolarizar las carteras mediante Obligaciones Negociables corporativas de sólida capacidad crediticia, como Vista y Telecom. En este segmento, destacamos las ONs VSCXD (Vista), que ofrece una TIR del 7,3%, y TLCPD (Telecom), con una TIR del 6,9%”, dijo Barrera.
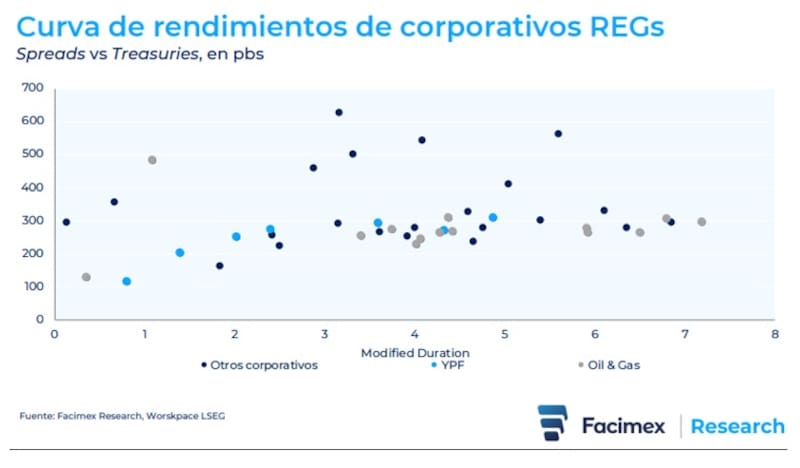
Los bonos corporativos argentinos negociados bajo ley local muestran TIR muy variadas, desde alrededor de 5% hasta más de 10% anual en dólares, dependiendo del emisor y del plazo.
En el tramo corto, los rendimientos se ubican mayormente entre 5% y 7%. Por ejemplo, YPF 2027 presenta una TIR de 5,49%, YPF 2029 de 5,86%, Pan American Energy 2027 de 5,40% y Banco Galicia 2028 de 6,26%.
A medida que se extienden los vencimientos, aparecen rendimientos superiores al 7%. Tecpetrol 2030 ofrece una TIR de 7,29%, Pampa Energía 2031 de 7,24%, Telecom 2031 de 7,66% y YPF 2031 de 7,70%.
En los vencimientos más largos, las tasas se mantienen en niveles elevados. Pluspetrol 2032 rinde 7,89%, YPF 2032 7,58%, Tecpetrol 2033 7,44%, mientras que Telecom 2034 alcanza 8,09%.
En la parte más larga de la curva, se observan rendimientos que llegan a 8%-10%: YPF 2047 ofrece una TIR de 8,27%, Pluspetrol 2037 de 7,98%, Pampa Energía 2037 de 7,91% y MSU 2036 de 10,46%, el máximo de la tabla.
En cuanto a las inversiones, Waitzel favorece bonos de créditos privados.
“No recomendamos exposición a bonos soberanos de cara a este evento. La estrategia en dólares que privilegiamos pasa por Obligaciones Negociables de compañías con balances sólidos y generación de caja genuina YPF, Vista, Pampa y Telecom en duración corta a intermedia, que ofrecen un perfil de riesgo/retorno mucho más defensivo frente al ruido que inevitablemente va a traer el calendario electoral”, detalló.
Además de favorecer deuda corporativa, los analistas también incluyen deuda provincial entre los bonos a incorporar en las carteras.
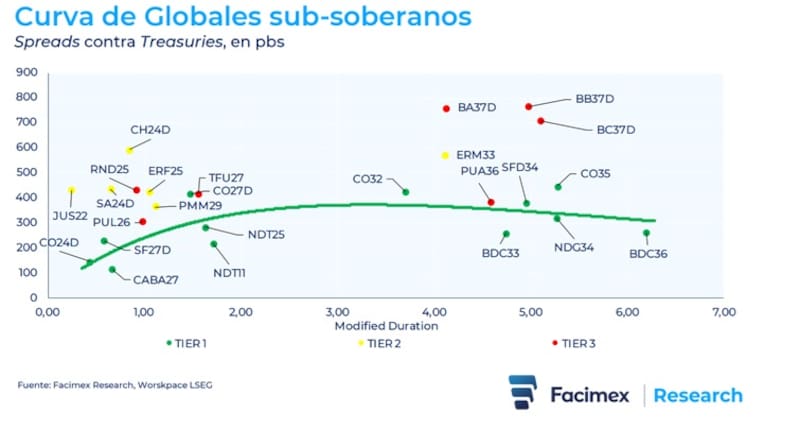
Los bonos provinciales en dólares muestran TIR muy dispares según provincia y plazo, con rendimientos que van desde la zona de 5,4% hasta más de 12% anual.
Entre los títulos de corto plazo, CABA 2027 presenta una TIR de 5,42%, mientras que Córdoba 2027 rinde 5,60%. En el tramo 2027-2028, los rendimientos suben: Santa Fe 2027 ofrece 6,52%, Río Negro 2028, 8,68%, y Entre Ríos 2028, 8,66%.
Entre los bonos de mayor plazo, aparecen rendimientos más elevados. Córdoba 2032 tiene una TIR de 9%, Entre Ríos 2033 alcanza 10,49%, mientras que Córdoba 2035 ofrece 9,26% y Chubut 2036, 8,62%.
El mayor rendimiento de la tabla se observa en los bonos de Buenos Aires con vencimiento en 2037: el BA37D presenta una TIR de 12,38%, el BB37D 12,45% y el BC37D 11,88%.
En síntesis, la curva provincial muestra un amplio diferencial de tasas ya que los emisores considerados de menor riesgo crediticio se ubican en torno al 5%-7%, mientras que los títulos con mayor riesgo y/o vencimientos más largos llegan a ofrecer tasas superiores al 10% anual, con Buenos Aires 2037 en la parte más alta de la curva.
Los analistas de Facimex Valores también recomiendan otros créditos en dólares, haciendo más foco en provinciales y corporativos.
“Los provinciales de alta calidad ofrecen la mejor relación riesgo-retorno en el universo hard dollar, con un down-side risk sustancialmente menor en relación a los soberanos ante escenarios negativos y mayor upside que los corporativos ante escenarios positivos”, dijeron desde Facimex Valores.
En ese sentido, recomiendan bonos de Córdoba 2029 (CO27D) en el tramo medio y Córdoba 32 (CO32), junto con la deuda de Santa Fe a 2034 (SFD34) en el tramo largo.
Finalmente, favorecen obligaciones negociables de Oil & Gas y sector financiero.
“Los corporativos no tienen espacio para la compresión en escenarios constructivos y están sujetos a cierto downside risk en escenarios negativos, limitando el atractivo al tramo corto-medio. Destacamos a Banco Macro 29 (BACGO) e YPF 31 (YMCXO)”, indicaron.
Finalmente, y con una visión similar, desde IEB ven valor en provinciales y corporativos.
“Mantenemos la posición en Córdoba 2035 ya que la provincia mantiene superávit fiscal ininterrumpido desde 2019, y se ubica como la provincia con mejor desempeño fiscal de los últimos 5 años. Además, el 40% de sus ingresos son propios (alta autonomía fiscal) y su perfil de deuda es bueno y mejoró la cobertura de los vencimientos”, detallaron.
A ello lo combinan con obligaciones negociables, especialmente para carteras más conservadoras.
En ese caso optan por corporativos de buena calidad de crédito como Loma Negra (LOC6O; 6,1%), CNH (CICBO; 7,0%) y Oleoductos del Valle (OLC6O; 6,0%).