Los mercados internacionales muestran un inicio de jornada al alza este jueves, tras la suba de tasas de la Reserva Federal de EE.UU. del mismo modo que la renta fija local.
El escenario de suba de tasas plantea un desafío para las acciones y para los bonos argentinos. ¿Qué variables analizan los inversores tras la suba de tasas de la Fed y las estrategias recomendadas?
Rueda en verde
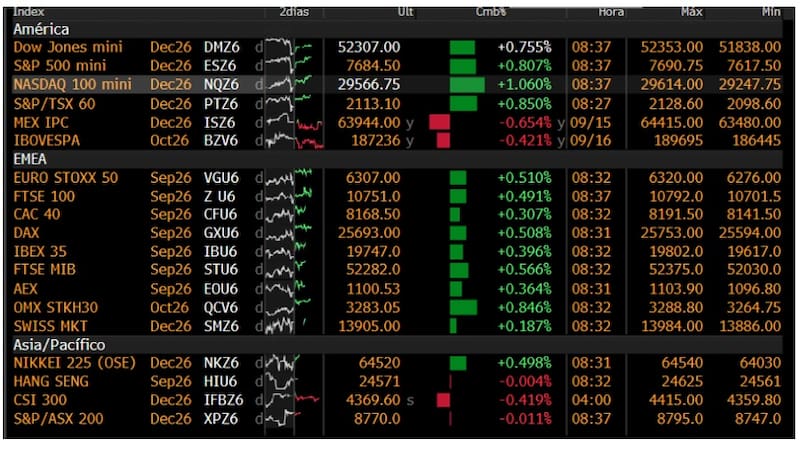
Las acciones en Wall Street suben el jueves después de que la Reserva Federal aumentara las tasas de interés, reafirmando su enfoque en controlar la inflación y eliminando una fuente persistente de inquietud en el mercado.
Los mercados internacionales operan con un tono marcadamente positivo este jueves, con avances generalizados tanto en los futuros de Wall Street como en las principales bolsas europeas.
El movimiento refleja una recuperación del apetito por riesgo después de la reacción negativa que había dejado ayer la decisión de la Reserva Federal de subir la tasa de interés en 25 puntos básicos.
La baja del petróleo y cierta moderación en los rendimientos de los bonos del Tesoro también aportan alivio.
En Estados Unidos, los futuros anticipan una apertura alcista, con el sector tecnológico liderando la recuperación.
Entre los principales índices, el Nasdaq 100 es el que mas sube, con un avance de 1,06%, mientras que el S&P 500 gana 0,81% y el Dow Jones rebota 0,76%.
El mercado parece digerir mejor el endurecimiento monetario de la Fed luego de las pérdidas del miércoles, aunque mantiene la atención sobre la posibilidad de nuevas subas de tasas antes de fin de año.
Higher for longer de la Fed
La Reserva Federal subió la tasa en 25 puntos básicos, hasta el 4%, en una decisión unánime y que representó el primer incremento desde julio de 2023. La Fed destacó que la economía continúa creciendo a un ritmo sólido y que el consumo interno se mantiene resiliente, pese a la elevada incertidumbre geopolítica.
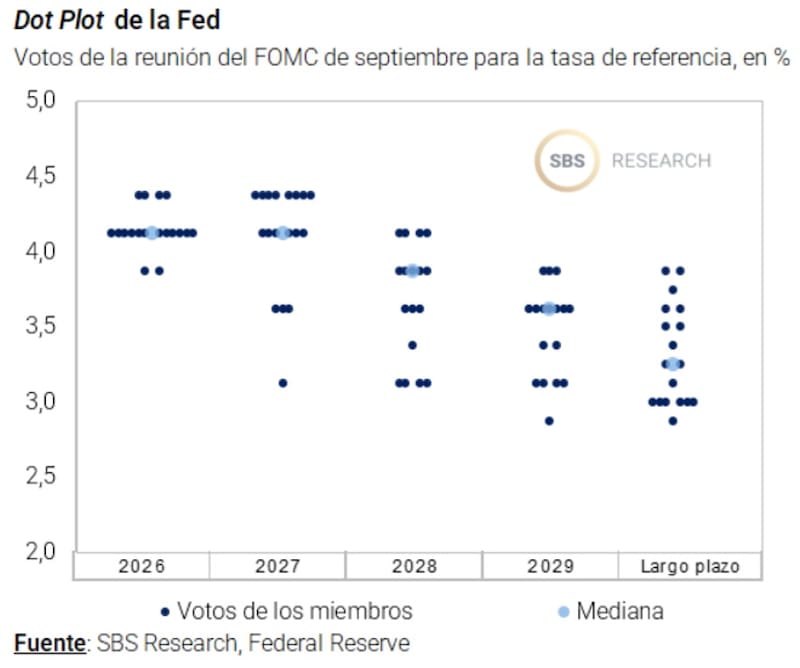
Además, el organismo endureció sus proyecciones de tasas: ahora espera un nivel de 4,1% para 2026 y 2027, lo que implica una suba adicional de 25 puntos básicos este año y ningún recorte durante 2027. Recién para 2028 proyecta una baja hasta 3,9%.
El ajuste responde a una economía más firme: la Fed elevó sus previsiones de crecimiento a 2,3% para 2026 y 2,4% para 2027, mientras redujo las estimaciones de desempleo al 4,1%. En inflación, revisó levemente al alza las proyecciones para 2026, aunque mantuvo prácticamente sin cambios las de 2027.
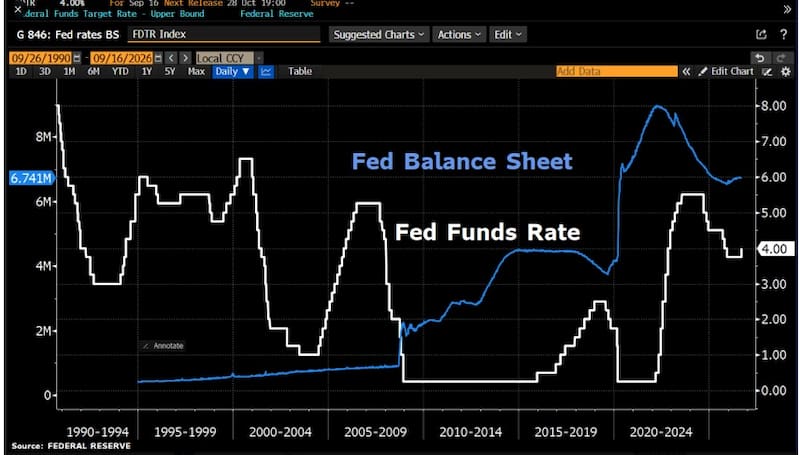
Desde Delphos Invetsments señalaron que la Fed revalidó su credibilidad ante los mercados.
“Warsh volvió a focalizarse en la baja de la inflación por sobre la actividad. El presidente de la Fed dijo ver un crecimiento económico firme y con potencial de un mayor dinamismo aun; pero la suba es por inflación, no por aceleración de la actividad”, indicaron.
Además, su conclusión tras los eventos de ayer es que el reseteo de perspectivas es positivo y, en otro sentido, de corta duración.
“Una Fed creíble tiene más margen de acción, menos necesidad de demostrar (de subir las tasas para marcar una posición), y un mercado más dispuesto a acompañar su mensaje (en este caso con sesgo restrictivo). Y de corta duración porque el dot-plot muestra un FOMC que se alineó solo parcialmente con el mercado, proyectando tasas por debajo de lo que descuenta el mercado, es decir que no está impulsando nada”, afirmaron desde Delphos.
Maximiliano Tessio, asesor financiero, alerta que una Fed más contractiva en la política monetaria aumenta la tasa de descuento y obliga a ser más exigentes con las valuaciones.
Sin embargo, no considera que hoy sea un escenario para salir indiscriminadamente de Cedear sino en ser más selectivos.
“Estamos reduciendo las apuestas de beta y trabajando mucho más la selección sectorial, con oportunidades puntuales en tecnología y semiconductores. En este contexto preferimos mantener flexibilidad y aprovechar selectivamente las correcciones antes que tomar posiciones demasiado direccionales.”, comentó.
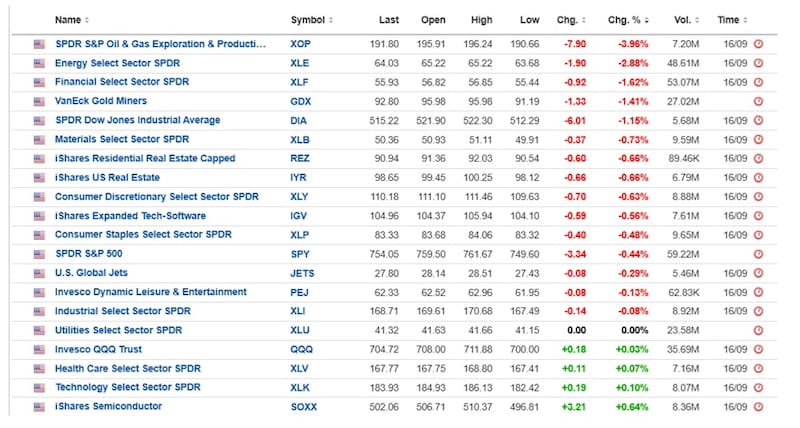
La suba de tasas de la Reserva Federal tuvo un impacto dispar entre los distintos sectores de Wall Street, aunque el balance general fue negativo.
El S&P 500 terminó con una baja de 0,44%, mientras el Dow perdió 1,21% y el Nasdaq quedó prácticamente estable.
La mayor presión se concentró en energía y finanzas. El ETF de Oil & Gas (XOP) se desplomó 3,96% y el energético (XLE) cayó 2,88%, en una rueda marcada también por el retroceso del petróleo, con el WTI bajando 3,2%.
El sector financiero (XLF) perdió 1,62%, mientras que los industriales, representados por el DIA, retrocedieron 1,15%. También hubo bajas en materiales (-0,73%), real estate (-0,66%), consumo discrecional (-0,63%) y consumo básico (-0,48%).
En cambio, la tecnología mostró una resistencia mucho mayor al endurecimiento monetario.
El índice tecnológico (XLK) avanzó 0,10%, mientras que el ETF de semiconductores SOXX ganó 0,64% y el QQQ terminó prácticamente sin cambios (+0,03%).
Salud también consiguió cerrar levemente en positivo (+0,07%), mientras utilities quedó estable.
De esta manera, la reacción posterior a la Fed mostró una rotación selectiva más que una venta indiscriminada, con fuertes castigos en energía y finanzas y una mayor resiliencia de las grandes tecnológicas y los semiconductores.
Dante Ruggieri, socio de AT Inversiones, consideró que gran parte del movimiento de la Fed ya estaba incluida en los precios del mercado.
Bajo este escenario de mayor riesgo y volatilidad, Ruggieri entiende que aparecen oportunidades en acciones tecnológicas.
Según detalló Ruggieri, la primera de ellas es Google (GOOG) y META.
“Google que se encuentra con un P/e alrededor de 22x (ntm), en donde además la diversificación del negocio es clave para estos contextos. El segundo elemento es META, en donde su P/e está en 18x (ntm) y donde parece haber dejado atrás los problemas sobre el juicio gracias a llegar a un acuerdo más que favorable para la compañía.
Impacto local
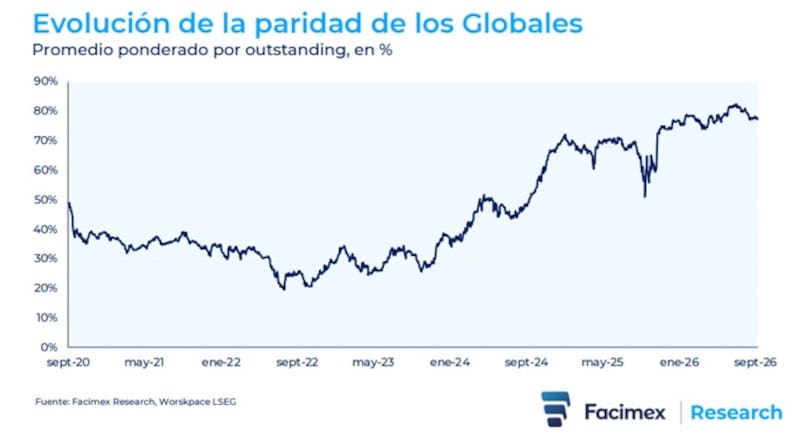
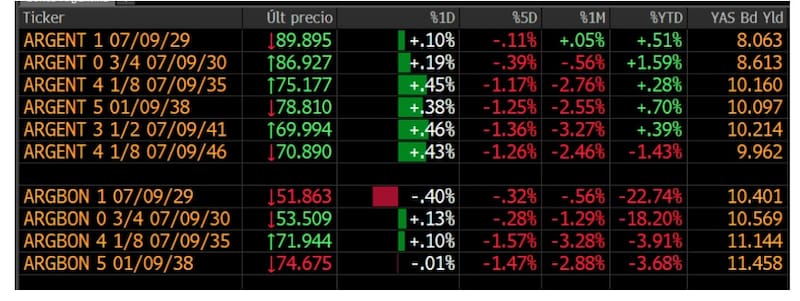
Los bonos soberanos argentinos operan con mayoría de subas el jueves, mostrando una mejora tras las bajas de la rueda previa, cuando los títulos en dólares habían retrocedido y el riesgo país cerró en torno a los 510 puntos básicos.
Los Globales bajo ley Nueva York muestran avances generalizados, con ganancias de 0,10% en el Global 2029 (GD29), una suba de 0,19% en el GD30.
En el tramo medio, el Global 2035 sube 0,45% y se ve un avance de 0,39% en el GD38.
En el tramo más largo, el Global 2041 y 2046 muestran subas de 0,44% en promedio.
La expectativa de suba de tasas de la Fed provocó un rally en los rendimeintos de los bonos de EEUU y plantea un escenario mas desafiante para la deuda local así como también para el equipo económico a la hora de buscar cerrar el programa financiero 2027.
Roberto Silva, analista de la Oficina de Inversiones de Cohen, advierte que para la Argentina, el actual contexto implica un mayor costo financiero.
“Para la Argentina, el escenario implica un incremento en la tasa de interés que el país debe pagar por los repos y otros compromisos multilaterales a tasa variable. Además, encarece el costo de fondeo de nuevas emisiones de deuda en dólares, al elevarse la tasa base que debe pagar el gobierno”, alertó Silva.
El repunte de las tasas de los bonos del Tesoro estadounidense suma presión sobre la deuda argentina y vuelve más exigente el camino para recuperar el acceso pleno a los mercados internacionales.
Con el Treasury a 10 años nuevamente por encima del 5%, se eleva la tasa de referencia utilizada por los inversores para valuar la deuda emergente. Esto presiona sobre los precios de los bonos argentinos y limita el margen para una mayor compresión del riesgo país.
Al mismo tiempo, un escenario de tasas globales más altas encarece una eventual emisión soberana.
Con Treasuries al 5% y un spread argentino cercano a 500 puntos básicos, el costo teórico de financiamiento se ubicaría alrededor del 10% anual.
Por lo tanto, mientras las tasas estadounidenses permanezcan elevadas, Argentina necesitará una reducción más profunda del riesgo país para volver a financiarse a costos sostenibles.
Los analistas de Criteria indicaron que para la deuda argentina, el principal canal no es la tasa de EE.UU. en sí, sino el apetito global por riesgo emergente.
“Una Fed más restrictiva puede presionar especialmente a los bonos largos. Los tramos corto y medio deberían mostrar menor sensibilidad. Con spreads soberanos elevados, los factores locales siguen teniendo mucho más peso sobre los precios. En este escenario, preferimos mantener la duration controlada mientras las tasas largas de EE.UU. permanezcan altas”, explicaron.
La suba de tasas y el alejamiento de una eventual colocación de deuda en Wall Street representa un riesgo para el Gobierno en materia de financiamiento en dólares.
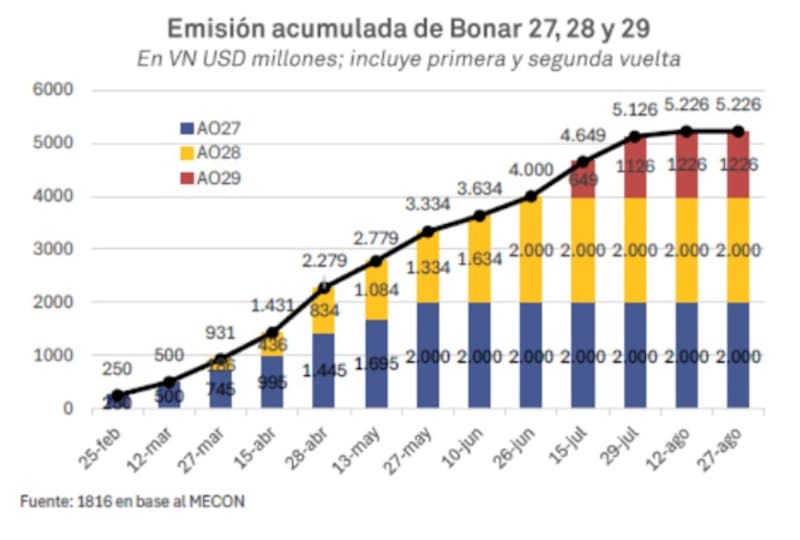
El equipo económico ha utilizado el mercado de capitales local como fuente de financiamiento, colocando Bonares a 2027, 2028 y 2029, que en conjunto alcanzaron un total de u$s 5226 millones hacia fines de agosto.
Sin embargo, y a causa de la suba de las tasas de los bonos en dólares, en las dos ultimas licitaciones el tesoro suspendió las colocaciones de Bonares 2029.
En ese contexto, la evolución de las variables domésticas —resultado fiscal, reservas, riesgo político y credibilidad del programa económico— adquiere todavía mayor importancia para compensar condiciones financieras externas menos favorables.
Javier Casabal, Sr Fixed Income Strategist de Adcap Grupo Financiero, considera que en este contexto, el único catalizador con la capacidad de traccionar con fuerza los bonos largos es la actividad económica.
“La actividad por ahora muestra signos débiles, especialmente después de los datos desalentadores de Producción Industrial y Construcción que cayeron en torno al 5% en Julio”, indicó.
Hacia adelante, Casabal sostuvo que, y una recuperación en la actividad debería traer una mejora en los índices de confianza en el Gobierno y, por lo tanto, en las expectativas sobre la intención de voto para 2027.
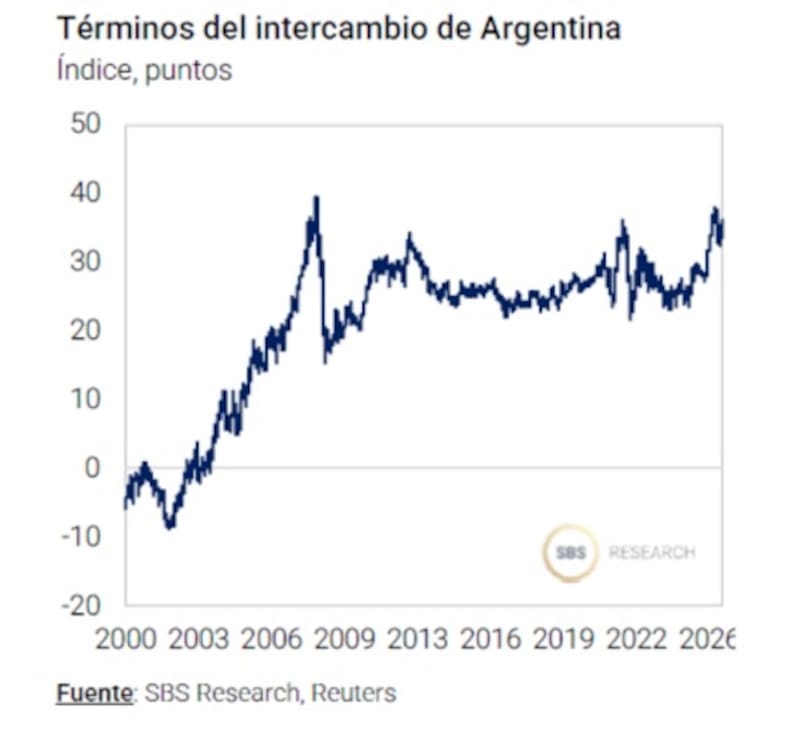
Con una visión similar, Juan Manuel Franco, economista jefe de Grupo SBS, advierte que los drivers locales se tornan cada vez mas importantes sobre la deuda local.
Su vez, remarca que en el corto plazo, la dinámica de los activos locales estará más vinculada no solo al contexto internacional de tasas, sino también al ritmo de compras del BCRA en el MULC, y los términos del intercambio, los cuales hoy favorecen a Argentina.
Estrategias con bonos
Dentro de la curva de Globales bajo ley de Nueva York se encuentran rendimientos crecientes a medida que aumenta la duration.
El GD29 rinde 8,23% y el GD30 8,62%, mientras que en el tramo largo las tasas ya se ubican en torno al doble dígito.
En el caso del GD35 rinde 10,28%, seguido por el GD38 que rinde 10,19%, el GD41 con tasas de 10,36% y el GD46 con una TIR de 10,09%.
En los Bonares bajo ley argentina, los rendimientos son en general superiores y la curva presenta mayores dispersiones.
El AO27 rinde 3,99%, aunque se trata de un título muy corto y con características particulares.
Luego, el AO28 ofrece 9,26%, seguido por el AL29 con una tasa del 7,77% y el Bonar 2029 que rinde 10,20%, similar al AN29 10,27%.
Además, el AL30 rinde 8,88% y en el tramo largo, las tasas superan cómodamente el 10%.
Se ven tasas de dos digitios en el AL35 (10,57%), en el AE38 (10,84%) y en el AL41 (10,76%).
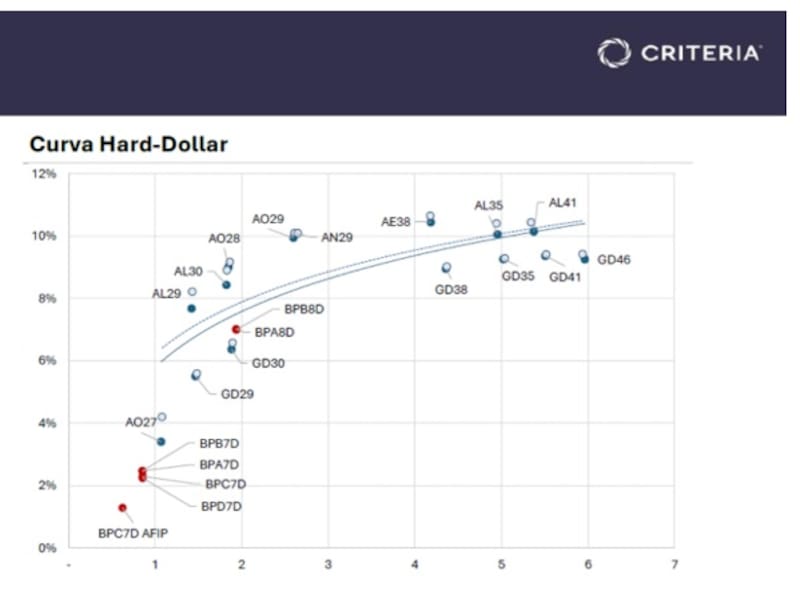
Natalia Martín, Analista de Research PPI, alerta que un incremento en las tasas de los Treasuries afecta negativamente al segmento emergente y distressed, al que pertenecen los soberanos argentinos.
En cuanto al impacto local, Martin remarca que, dado su elevado beta, los Globales podrían incluso amplificar los movimientos del mercado internacional.
Sin embargo, destaca que el componente idiosincrático continúa teniendo una ponderación relevante en sus cotizaciones y podría amortiguar parcialmente el impacto externo.
Martin favorece bonos de ley local en el tramo más largo de la curva.
“En este contexto, en soberanos seguimos posicionados en el tramo largo de la curva con una inclinación por la legislación local que tiene mayor upside relativo”, sostuvo.
Juan Manuel Franco, economista jefe de Grupo SBS, detalló que sigue favoreciendo los bonos del tramo medio y largo.
“Mirando curvas, nuestros top picks en la curva de Globales, GD35 y GD41, tuvieron una performance relativa negativa contra el tramo corto, aunque seguimos sosteniendo que estos papeles son los más atractivos para quienes tengan en su escenario base una compresión de spreads”, indicó.
A su vez, remarca que el timing es clave.
“La dinámica de la deuda quedó supeditada a un contexto de suba de tasas de los bonos del Tesoro de EEUU que hoy juega en contra, a la vez que no pueden desatenderse los factores domésticos mencionados”, dijo.