Por el rally del crudo y una renovada expectativa de inflación y suba de tasas de la Fed, los rendimientos de EEUU alcanzan máximos. La volatilidad en el mercado de bonos global abre un viento de frente para la deuda y un desafío para que el Tesoro se haga de nuevos dólares en el mercado.
La curva de bonos en moneda dura opera con tasas más altas y si bien puede se runa oportunidad, el contexto global representa un factor de riesgo adicional.
Sube el petróleo y los temores de inflación
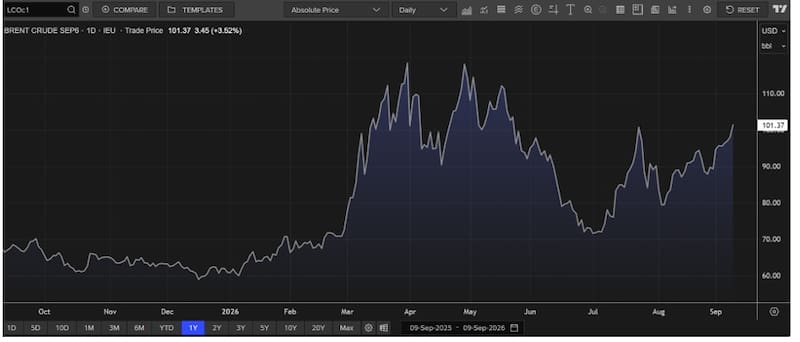
En las últimas jornadas se ha dado una fuerte aceleración reciente del precio del petróleo Brent, que volvió a superar la barrera de los u$s 100 por barril.
El movimiento profundiza el rally iniciado desde los mínimos de julio, cuando el crudo había retrocedido hacia la zona de u$s 70, y lo devuelve a valores que no registraba desde los episodios de mayor tensión observados entre marzo y mayo.
De esta manera, el Brent acumula una suba cercana al 50% frente a los niveles de comienzos de 2026, cuando operaba alrededor de u$s 65 a u$s 67.
La dinámica refleja el fuerte incremento de la prima de riesgo geopolítico ya que luego de alcanzar picos superiores a u$s 110 durante el segundo trimestre, el petróleo corrigió con fuerza, pero desde julio retomó una tendencia ascendente que se aceleró en las últimas semanas.
Para los mercados, el regreso del Brent por encima de USD 100 constituye un nuevo factor de presión inflacionaria global.
Una energía más cara puede dificultar el proceso de desinflación en Estados Unidos, reforzar las expectativas de tasas elevadas por parte de la Fed y presionar al alza los rendimientos de los Treasuries.
Esto claramente tiene un impacto directo para la Argentina, aunque con un efecto más bien mixto.
Por un lado, se da una mejora las perspectivas para el sector energético y la generación de dólares de Vaca Muerta, pero un escenario global de mayor inflación y tasas altas representa un viento en contra para los bonos soberanos y la compresión del riesgo país.
La suba del precio del petróleo eleva las preocupaciones sobre la inflación y por lo tanto, también pone en jaque las perspectivas en la suba de tasas de la Fed.
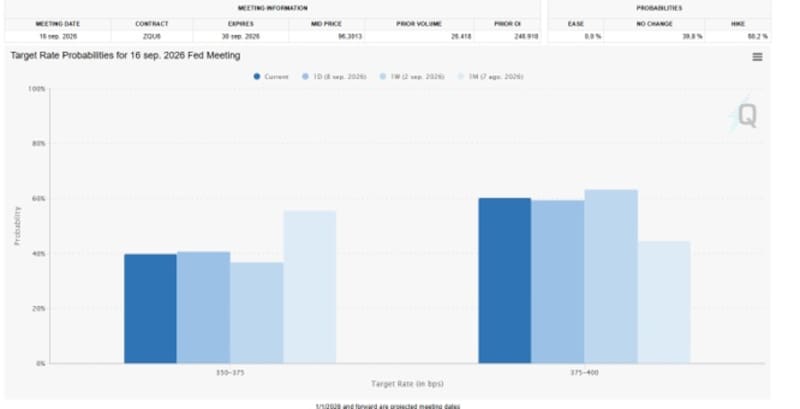
A una semana de la reunión de la Reserva Federal del 16 de septiembre, el mercado se inclina por una suba de tasas de 25 puntos básicos.
Los futuros asignan alrededor de 60% de probabilidad a que la Fed eleve el rango desde 3,50%-3,75% hasta 3,75%-4,00%, frente a cerca de 40% de chances de que mantenga la tasa sin cambios. No se contempla actualmente un recorte.
En el cortísimo plazo, el dato clave será la inflación de agosto, que se conocerá este viernes y podría terminar de inclinar la decisión.
Un registro superior a lo esperado reforzaría la posibilidad de un hike, especialmente después del tono restrictivo de Kevin Warsh en Jackson Hole y con el petróleo nuevamente por encima de u$s100.
Por el contrario, una sorpresa bajista en inflación podría devolver fuerza al escenario de pausa. De hecho, una encuesta de Reuters muestra que el consenso de economistas todavía espera que la Fed mantenga las tasas, lo que evidencia lo abierta que permanece la reunión.
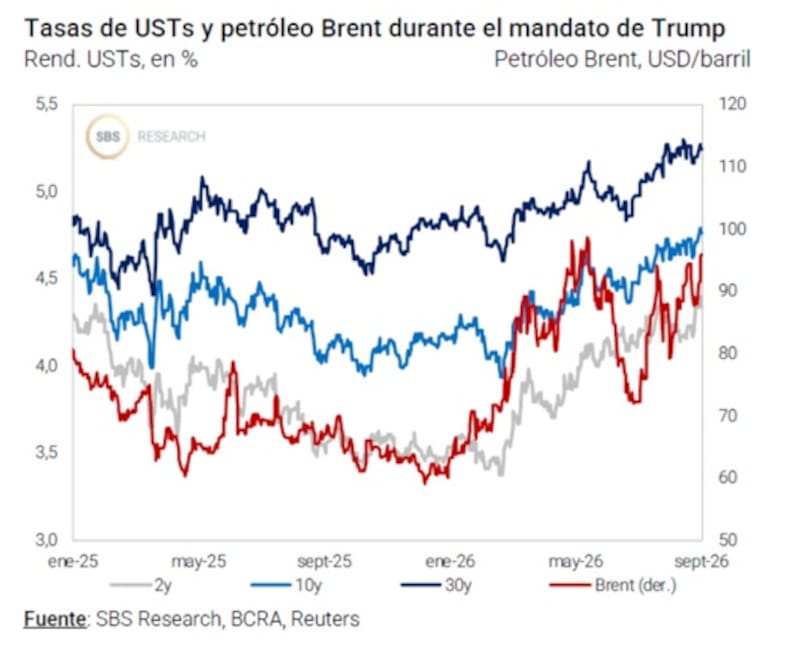
La expectativa de suba de tasas provocó un desplazamiento al alza en la curva de bonos del tesoro americano, con los rendimientos alcanzando máximos de 19 meses.
Los analistas de Criteria explicaron que el panorama global se vuelve desafiante, con un contexto de mayor volatilidad en las tasas de los bonos del Tesoro.
“La tensión entre el Tesoro y la Fed volvió al centro de la escena. Mientras Scott Bessent busca contener las tasas largas mediante mayores recompras de deuda y otras herramientas para reducir el costo de financiamiento, la Fed de Kevin Warsh mantiene un sesgo restrictivo ante una inflación todavía por encima del objetivo. El mercado elevó así la probabilidad de una suba de tasas en septiembre hacia el 60%, mientras el Treasury a 10 años alcanzó máximos de 19 meses, configurando un escenario de tasas elevadas que también condiciona a los activos emergentes”, indicaron.
Rodrigo Benítez, economista jefe de Grupo ST, señaló que el mercado volvió a pricear una Fed más hawkish.
“La baja previa en la probabilidad de suba se revirtió por dato de empleo más fuerte de lo esperado, actividad de servicios firme y persistencia de presiones de costos. La Fed no necesita reaccionar sólo al empleo, pero el dato elimina el argumento de una pausa defensiva por deterioro laboral. Por eso, septiembre vuelve a ser una reunión “viva” y octubre queda como escenario de alta probabilidad si el CPI no confirma desinflación”, comentó.
En ese sentido, resaltó que la suba de las tasas largas se explica por algo más que Fed Funds.
“A pesar de la presión de Scott Bessent y de los buybacks del Tesoro sobre bonos largos, la tasa a 10 años siguió sostenido por inflación persistente, petróleo más alto por Irán, déficit fiscal, mayor oferta de deuda y una posible revisión al alza de la tasa neutral. El efecto Bessent ayuda en liquidez, pero no alcanza para revertir una prima de plazo más alta”, explicó Benítez.
Viento de frente para Argentina
Si las tasas de los bonos del tesoro se desplazan al alza, implica que dichos títulos están cayendo.
Dado que los bonos de EEUU funcionan como referencia a nivel global, dicha merma representa un factor de riesgo para la deuda local.
Juan Manuel Franco, economista jefe de Grupo SBS, consideró que la dinámica de los activos argentinos estará condicionada por la combinación entre tasas internacionales, acumulación de reservas y estabilidad financiera doméstica.
En el frente externo, Franco reconoce que el nivel de los rendimientos de los Treasuries representa uno de los principales obstáculos para una mayor compresión del riesgo país.
“Tasas largas elevadas reducen el atractivo relativo de la deuda emergente y exigen mayores retornos a los bonos argentinos. A esto se suma la volatilidad del petróleo y la incertidumbre geopolítica, factores que pueden modificar rápidamente el apetito global por riesgo”, comentó.
Nery Persichini, head de estrategia de GMA Capital, explicó que existe un factor global que perjudica a la tendencia de la deuda local.
“La percepción sobre el riesgo argentino sigue siendo determinante, pero el contexto internacional también limita la compresión de tasas ya que el Treasury a 10 años se mantiene en torno a 4,75%, cerca de los máximos de la era Milei”, dijo.
Además, agregó que, a diferencia del tramo corto, las tasas largas están más condicionadas por la dinámica fiscal y de deuda de EE.UU., además de una serie de flujos que mantienen presión alcista sobre los rendimientos.
“Mientras este escenario no se revierta, el costo de oportunidad de mantener duration en deuda emergente, y en particular en Argentina, seguirá siendo elevado”, advierte Persichini.
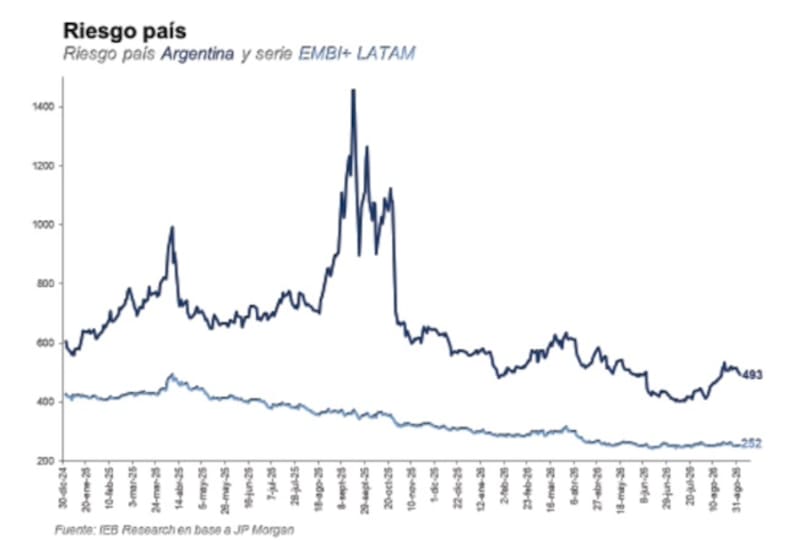
Mirando el programa financiero 2027
La suba de tasas pone en el centro de escena el financiamiento de Argentina en los mercados globales ya que, con los bonos del tesoro de EEUU en máximos, se encarece el costo financiero local en moneda dura.
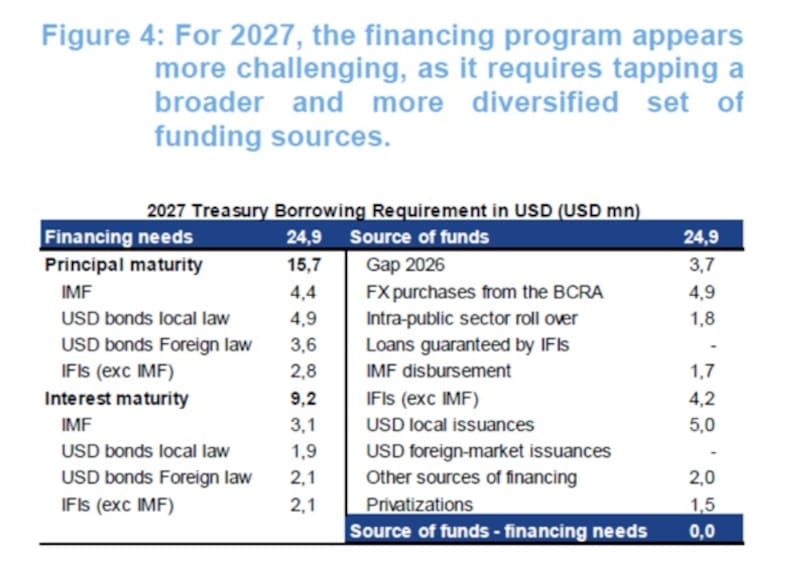
El año 2027 aparece como un año más exigente para el programa financiero del Tesoro, con necesidades en dólares por unos u$s 24.900 millones.
De ese total, aproximadamente u$s 15.700 millones corresponden a vencimientos de capital y u$s 9200 millones a intereses.
El punto central es que el Gobierno plantea cubrir esos u$s 24.900 millones mediante una combinación mucho más diversificada de fuentes de dólares.
Unos u$s 3700 millones del excedente financiero de 2026, junto con unos u$s 4900 millones mediante compras de divisas al BCRA, u$s 1800 millones de rollover dentro del sector público, u$s 1700 millones de desembolsos del FMI, u$s 4200 millones de otros organismos internacionales y u$s 5000 millones de nuevas emisiones de deuda en dólares en el mercado local.
Además, contempla u$s 2000 millones de otras fuentes y u$s 1500 millones provenientes de privatizaciones.
Para el mercado, el principal driver es la capacidad del Gobierno de conseguir esos dólares sin generar nuevas tensiones financieras.
Los analistas de Research Mariva resaltan que, en este contexto de volatilidad local y global, el acceso al mercado sigue siendo clave para 2027.
“El retorno a los mercados internacionales de capitales antes de fin de año sigue siendo importante, incluso con rendimientos soberanos cercanos al 10 %, ya que ayudaría a diversificar el financiamiento de cara a un exigente programa financiero para 2027”, dijeron.
Además, agregaron que “recuperar el acceso al mercado sería especialmente relevante de cara a un programa de financiamiento desafiante para 2027, el cual dependerá de preservar la confianza de los inversores y de asegurar fondos provenientes de diversas fuentes”.
Los drivers domésticos y oportunidades
Pese a que el contexto global se torna más desafiante, el mercado sigue poniendo el ojo en las variables locales, las cuales parecen ser hoy mas determinantes a la hora de explicar el movimiento en la curva soberana argentina.
Dado que el mercado se perfila rumbo a las elecciones de 2027, los drivers que midan el humor social y la marcha de la economía serán determinantes.
Una forma de determinar que el mercado incorpora el riesgo electoral es analizando el spread de tasas entre bonos que vencen antes y después de las elecciones.
La tasa forward implícita entre el AO27 y el AO28, una referencia que el mercado utiliza para medir cuánto riesgo adicional exige por prestar dólares al soberano más allá de las elecciones presidenciales de 2027.
El AO27 vence en octubre de 2027, todavía dentro del actual mandato, mientras que el AO28 vence en octubre de 2028; por eso, la diferencia entre ambos permite aislar parcialmente el premio asociado a atravesar el cambio de administración.
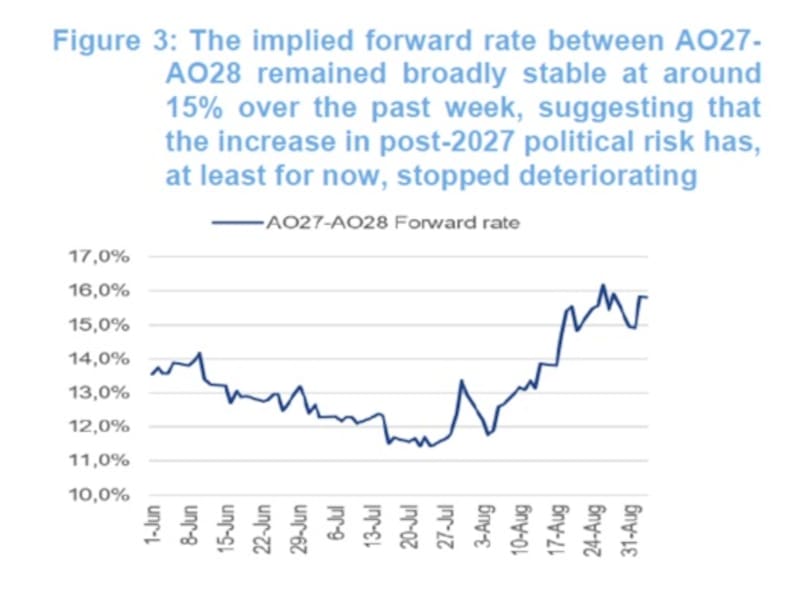
Alejo Costa, economista jefe de Max Capital, explicó que el mercado empezó a incorporar gradualmente mayores riesgos electorales.
Entre las causas de esta dinámica, Costa detalló que el mercado arranca de una visión optimista sobre las posibilidades de relación del presidente Milei, viéndolo como el claro favorito, aunque las encuestas recientes sugieren cierto deterioro de la imagen y potencialmente una elección más pareja de lo esperado.
Bajo este contexto de incertidumbre, desde Max Capital recomienda tener mayor cautela.
“En ese contexto, no nos sorprendería que pueda haber una baja adicional en el margen, por lo cual venimos recomendando reducir posiciones. Creemos que el presidente sigue siendo el favorito, pero esa percepción va a cambiar en el tiempo, y puede deteriorarse algo más”. Detalló Costa.
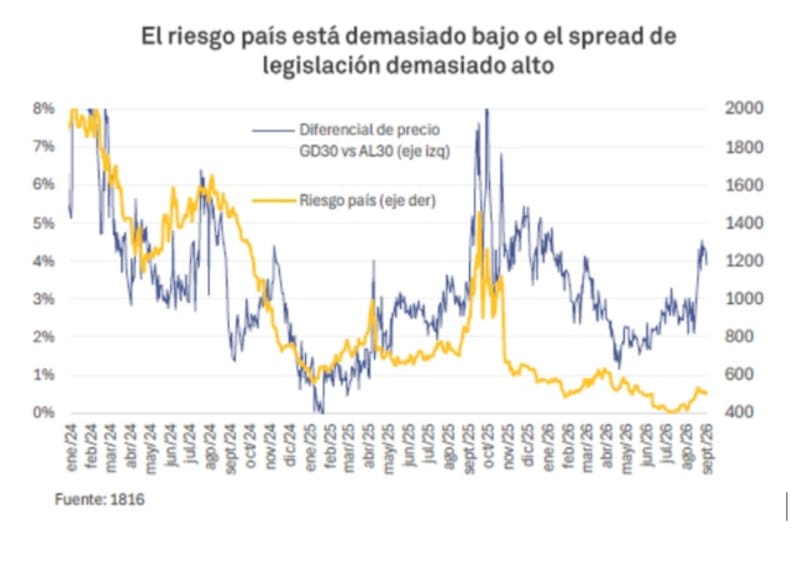
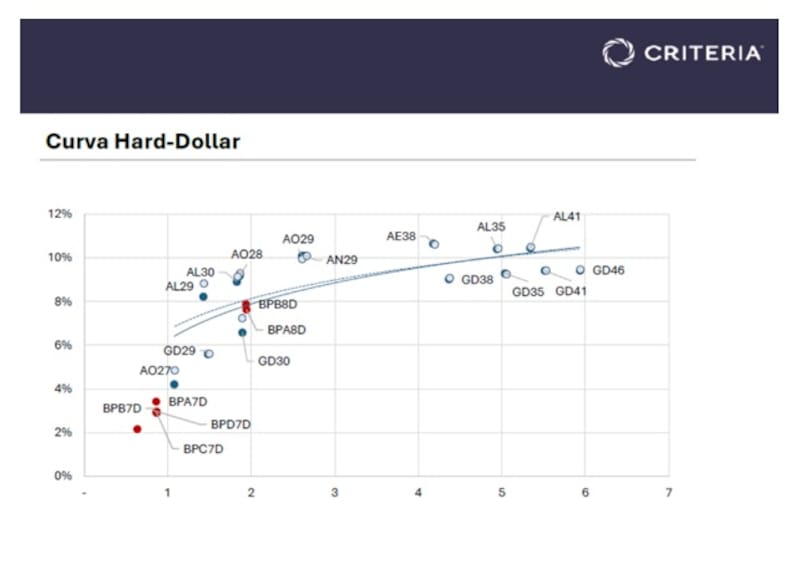
La deuda argentina en dólares ofrece rendimientos muy diferentes según el plazo y el riesgo que asume el inversor.
En el extremo corto, los títulos que vencen antes o alrededor de 2027 presentan las TIR más bajas ya que los Bopreales se ubican aproximadamente entre 2% y 4%, mientras que el AO27 ronda el 4%.
El salto aparece al cruzar hacia 2028 a 2030 ya que el AO28 rinde cerca de 9%, el AO29 y AN29 alrededor de 10%, mientras AL29 y AL30 se ubican en la zona de 8% a 9%.
Las cotizaciones actuales disponibles muestran niveles muy similares a los reflejados en el gráfico.
En los plazos más largos, la curva se estabiliza mayormente en torno al 9% a 11% anual en dólares.
Los bonos bajo legislación argentina presentan generalmente un rendimiento superior: AL35 y AE38 se encuentran alrededor de 10% a 10,5%, mientras que entre los Globales bajo ley Nueva York, GD35, GD38, GD41 y GD46 se ubican aproximadamente en la zona de 9% a 10%.
Esa diferencia refleja, entre otros factores, la prima adicional que exige el mercado por asumir legislación local.
En el plano local, Franco entiende que el mercado seguirá especialmente atento al ritmo de compras de dólares del BCRA en el MULC y a la capacidad del Gobierno de sostener simultáneamente la estabilidad cambiaria, la desinflación y tasas de interés compatibles con una recuperación de la actividad.
“La reciente desaceleración en la acumulación de reservas aparece como uno de los principales puntos de atención, mientras que la continuidad del superávit fiscal funciona como la principal ancla positiva. En ese equilibrio, la evolución del dólar, las tasas en pesos, la inflación y la actividad será determinante tanto para los bonos soberanos como para las acciones”, dijo Franco.
Finalmente, también remarcó que comenzará a ganar peso el factor político y el posicionamiento de cara al ciclo electoral de 2027.
Por lo tanto, entiende que hacia adelante será importante ser mas selectivo en el posicionamiento en dólares.
“Una caída del riesgo país podría favorecer especialmente a los bonos de mayor duration —como GD35 y GD41— y también habilitar una recuperación del equity argentino. Por el contrario, menores compras del BCRA, deterioro de las variables sociales, mayor incertidumbre electoral o una nueva suba de las tasas estadounidenses podrían limitar el upside de los activos locales”, afirmó.
Desde el lado del posicionamiento, desde Research Mariva señalaron que mantienen una postura neutral respecto a los bonos soberanos.
“Sado que es probable que la volatilidad se mantenga elevada y no existe un catalizador claro para una mayor compresión de los diferenciales, favorecemos una posición defensiva en el tramo corto de la curva (particularmente en el bono GD30), al tiempo que limitamos la exposición a la duración ante la incertidumbre sobre el acceso a los mercados internacionales y un programa de financiamiento más exigente para 2027”, comentaron.
Finalmente los analistas de Criteria favorecen un mix de bonares cortos y largos.
“Para carteras posicionadas en dólares con una perspectiva de largo plazo, seguimos priorizando la curva bajo ley local, combinando nuestra preferencia por el AL30 con posiciones complementarias en el AE38”, detallaron.