- La deuda en mora creció mucho más que el crédito
- Las PyMEs duplican la mora de las grandes empresas
- Construcción, gastronomía e industria, entre las actividades más afectadas
- El problema también se extiende a los cheques
- Refinanciar no alcanza para salir de la mora
- La mora financiera se cruza con la deuda fiscal
- Un mapa con fuertes diferencias entre provincias
- El reclamo que llegó al Senado
Mientras en el Congreso se enfriaron los proyectos para aliviar la mora de familias y empresas, el peronismo presentó en el Senado un mapa nacional de la deuda PyME que muestra cómo se profundizó el deterioro financiero de las pequeñas empresas. Según el relevamiento, elaborado por el Centro de Estudios para la Ciudad y APYME, la deuda empresarial en mora creció 840% en términos reales entre agosto de 2024 y septiembre de 2026, mientras que la deuda total aumentó 72,3% en el mismo período.
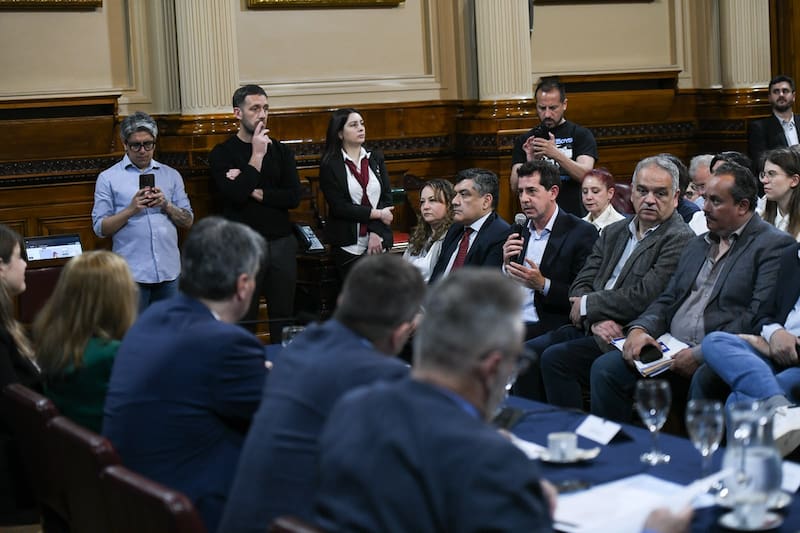
El mapa fue presentado por los senadores Mariano Recalde y Eduardo “Wado” de Pedro, junto a empresarios y especialistas, y permite observar el impacto de la morosidad según el tamaño de las empresas, las actividades y las provincias. La tasa de mora sobre el monto adeudado por las PyMEs alcanza el 8,2%, más del doble que la de las grandes empresas, que se ubica en 3,9%. Entre las microempresas llega al 17,6%.
El relevamiento muestra además que la expansión del crédito a empresas que se produjo hasta mediados de 2025 estuvo explicada principalmente por las grandes compañías. Después de ese momento, el crédito se estancó mientras la cantidad de empresas en mora continuó creciendo.
En septiembre, el stock real de deuda total de las empresas alcanzó los $87,94 billones, mientras que la deuda en situación de mora llegó a $3,51 billones. La serie está expresada en pesos constantes y deflactada por inflación.
La deuda en mora creció mucho más que el crédito
La evolución de los últimos dos años marca una diferencia entre el crecimiento del endeudamiento empresarial y el deterioro de la capacidad de pago.
Entre agosto de 2024 y septiembre de 2026, la deuda total de las empresas aumentó 72,3% en términos reales. En el mismo período, la deuda en mora se incrementó 840%.
El cambio se produjo después de mediados de 2025. Hasta ese momento, la expansión del crédito empresarial se había concentrado en las grandes empresas. A partir de allí, el stock de crédito dejó de crecer, pero la cantidad de empresas que ingresaron en situación de mora siguió aumentando mes a mes.
La antigüedad de las deudas también muestra que no se trata únicamente de incumplimientos recientes. En septiembre, la mitad de las empresas que se encontraban en mora llevaba entre tres y 13 meses con deudas en esa situación. La antigüedad mediana antes de entrar en mora era de seis meses.
Las PyMEs duplican la mora de las grandes empresas
El tamaño de la empresa aparece como una de las principales diferencias del mapa.
La tasa de mora sobre el monto adeudado por las PyMEs es de 8,2%, frente al 3,9% registrado entre las grandes empresas. Es decir, el nivel de mora de las pequeñas y medianas empresas es 2,1 veces superior al de las compañías de mayor tamaño.
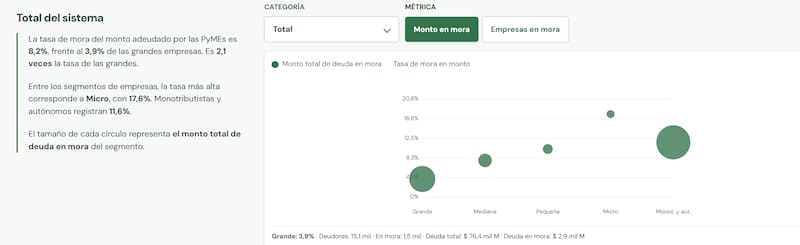
La situación se profundiza entre las microempresas, donde la tasa de mora alcanza el 17,6%.
Los monotributistas y autónomos también presentan un nivel elevado, con una tasa de mora del 11,6%.
La diferencia se produce dentro de un sistema de crédito fuertemente concentrado en las grandes compañías. Por eso, cuando se observa el promedio general, el deterioro de las empresas más pequeñas pierde peso frente al volumen de deuda de las grandes firmas.
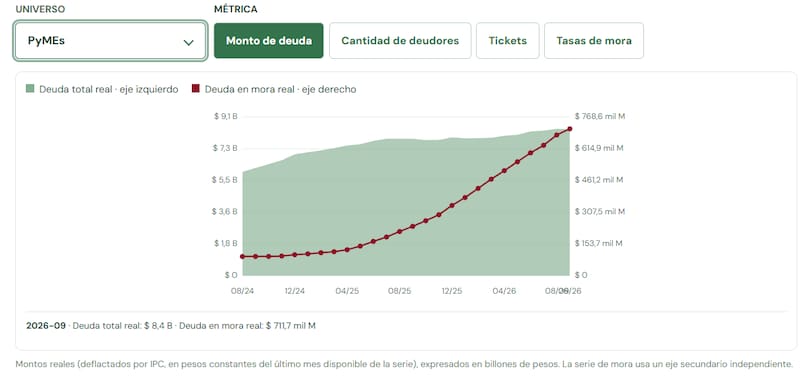
El mapa permite separar esos universos y mostrar dónde se concentra el problema financiero.
Construcción, gastronomía e industria, entre las actividades más afectadas
La situación cambia también según la actividad económica.
Entre las microempresas, gastronomía registra la tasa de mora más alta, con 29,2%, seguida por construcción, con 27,5%. También aparecen niveles elevados en minería, con 23,9%; industria de bienes de consumo, con 20,7%; transporte y comunicaciones, con 17,9%; comercio de necesidades básicas, con 18,7%; y servicios profesionales y públicos, con 17%.
La tendencia se repite en los distintos segmentos: cuanto menor es el tamaño de la empresa, mayor es la proporción de deuda en mora.
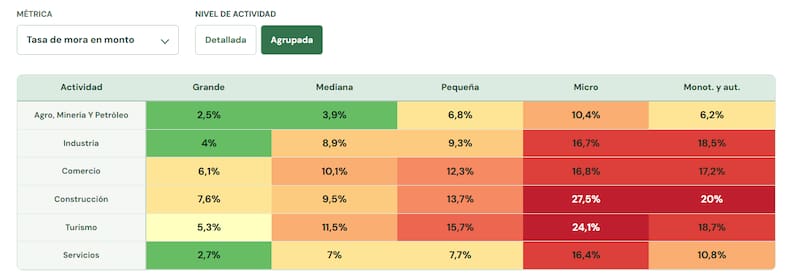
En construcción, por ejemplo, la tasa alcanza el 27,5% entre las microempresas, baja a 13,7% entre las pequeñas y a 9,5% entre las medianas. En las grandes empresas del sector se ubica en 7,6%.
La gastronomía muestra una diferencia todavía mayor: 29,2% en las microempresas frente a 2,7% en las grandes.
La industria de bienes de consumo presenta una mora del 20,7% entre las microempresas y del 12,5% entre las pequeñas, mientras que entre las grandes se ubica en 3,9%.
El problema también se extiende a los cheques
La evolución de los cheques rechazados acompaña el crecimiento de la morosidad empresarial.
Entre enero de 2025 y septiembre de 2026, la cantidad de cheques rechazados se multiplicó por 2,5. El monto real involucrado aumentó 137,8% durante el mismo período.
En septiembre se registraron 137.100 cheques rechazados, por un monto real de $497.800 millones.
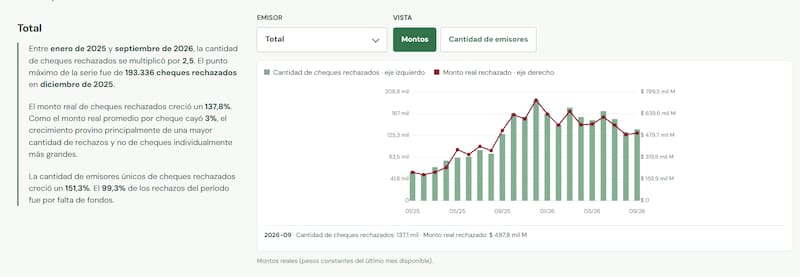
El aumento no se explica por una mayor cantidad de cheques de valores más altos. Por el contrario, el monto real promedio por cheque cayó 3%. El crecimiento estuvo asociado principalmente a una mayor cantidad de rechazos.
Además, la cantidad de emisores únicos de cheques rechazados aumentó 151,3%. El 99,3% de los rechazos registrados durante el período correspondió a falta de fondos.
Refinanciar no alcanza para salir de la mora
Uno de los datos que muestra con mayor claridad la dificultad para revertir la situación financiera aparece en el seguimiento de las empresas que refinanciaron sus deudas.
Entre abril y septiembre de 2026, la cantidad de deudores refinanciados creció 75,9%, mientras que el monto refinanciado aumentó 111%.
Sin embargo, la mayor parte de quienes refinanciaron no consiguió mejorar su situación. El 45,3% volvió a caer en mora, mientras que 36,9% permanece en la misma situación y apenas 17,8% logró mejorar.
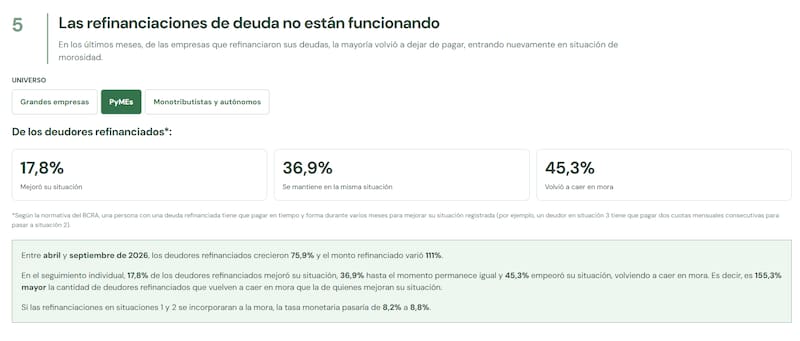
En otras palabras, hay 155,3% más de deudores refinanciados que volvieron a caer en mora que aquellos que consiguieron mejorar su situación.
El dato es relevante porque muestra que el problema no se limita a la posibilidad de acceder a una refinanciación: una parte importante de las empresas no consigue sostener el pago de sus obligaciones una vez reestructurada la deuda.
La mora financiera se cruza con la deuda fiscal
El mapa también permite observar la relación entre la morosidad financiera y las obligaciones con el fisco.
Al menos 19,7% de las empresas que tienen mora en sus deudas financieras también registra mora fiscal, según la metodología utilizada para identificar incumplimientos de obligaciones ante ARCA.
El porcentaje aumenta a medida que se profundiza la mora bancaria. Entre las empresas en situación 3 del BCRA, el 11,15% también presenta mora fiscal. En la situación 4 llega a 17,5% y entre quienes tienen deudas con más de un año de atraso alcanza el 25,05%.
En las microempresas que se encuentran en la situación más grave, el porcentaje llega al 28,65%.
El relevamiento también detecta una señal de alerta en sentido inverso: al menos 2,2% de las empresas que no presentan mora financiera sí tiene mora en sus obligaciones fiscales.
Un mapa con fuertes diferencias entre provincias
La situación tampoco es homogénea entre las distintas jurisdicciones.
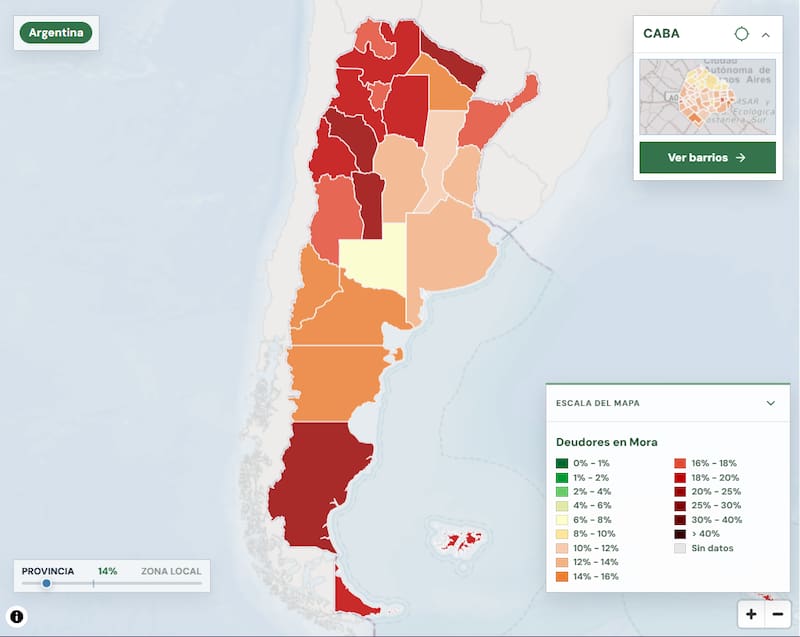
Si se toma la cantidad de empresas en mora sobre el total de empresas, San Luis encabeza el mapa con 22,2%, seguida por Formosa, con 21,7%, y La Rioja, con 20,9%.
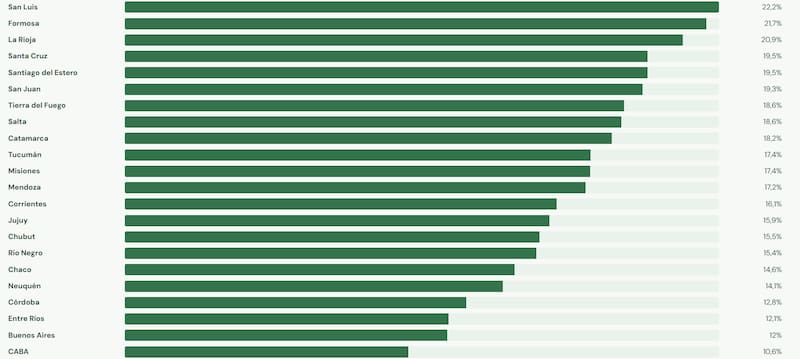
Santa Cruz y Santiago del Estero registran 19,5%; San Juan, 19,3%; Tierra del Fuego y Salta, 18,6%; y Catamarca, 18,2%.
En el otro extremo aparecen La Pampa, con 6,9%; Santa Fe, con 10,1%; CABA, con 10,6%; y Buenos Aires, con 12%.
La distribución muestra que la morosidad atraviesa al conjunto del país, aunque con diferencias importantes entre las economías regionales.
El reclamo que llegó al Senado
La presentación del mapa se produjo en el Senado en medio de la discusión sobre las herramientas para aliviar el endeudamiento de familias y empresas.
La economista Delfina Rossi, directora del Centro de Estudios para la Ciudad y responsable de la elaboración del mapa, advirtió que las PyMEs atraviesan una situación de “asfixia financiera” y sostuvo que “no hay refinanciación que alcance” sin una recuperación de la actividad económica.
El senador Mariano Recalde cuestionó que las facilidades de pago y la suspensión de embargos sean suficientes para resolver el problema. “Si no reactivamos el consumo, si no reactivamos la actividad económica, si las familias no empiezan a tener suficientes ingresos como para hacer frente a sus gastos, esto va a volver a empezar”, afirmó.
Por su parte, Jorge Capitanich, presidente de la Comisión de Economías Regionales, sostuvo que el mapa permitirá dimensionar la situación y diseñar herramientas para preservar el empleo y la producción.
La senadora Alicia Kirchner puso el foco en el endeudamiento de las familias y las empresas de la Patagonia y señaló que existen más de 60 proyectos presentados en el Congreso vinculados con esta problemática.
Desde el sector empresario, el presidente de APYME, Julián Moreno, reclamó medidas para sostener las unidades productivas. “Si nosotros no hacemos algo hoy para sostener a las unidades productivas que están cayendo, se dificultará la recuperación de la actividad económica”, afirmó.
El mapa deja así una fotografía del deterioro financiero de las empresas argentinas: mientras el crédito dejó de expandirse, la deuda en mora creció con fuerza y las empresas más pequeñas concentran los mayores niveles de incumplimiento.