En esta noticia
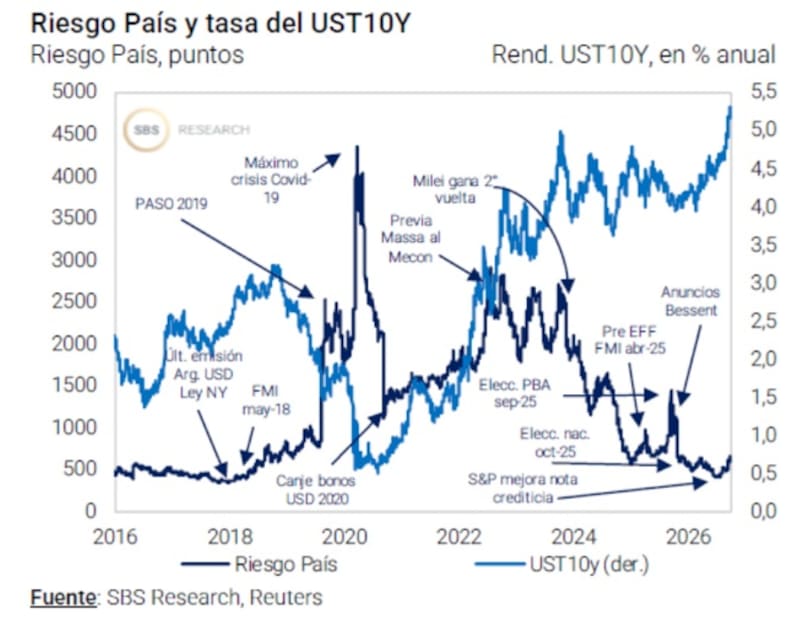
El riesgo país en niveles de 600 puntos demuestra que el mercado sigue ponderando una alta incertidumbre sobre el resultado electoral. La curva argentina opera lejos de sus pares y con tasas de dos dígitos.
Cuáles son las perspectivas de los bonos si la deuda lograse comprimir a sus comparables.
Viento de frente global y local
Los bonos largos en dólares cayeron más del 7% desde principios de septiembre, en un contexto global más desafiante, aunque también arrastrados por riesgos locales.
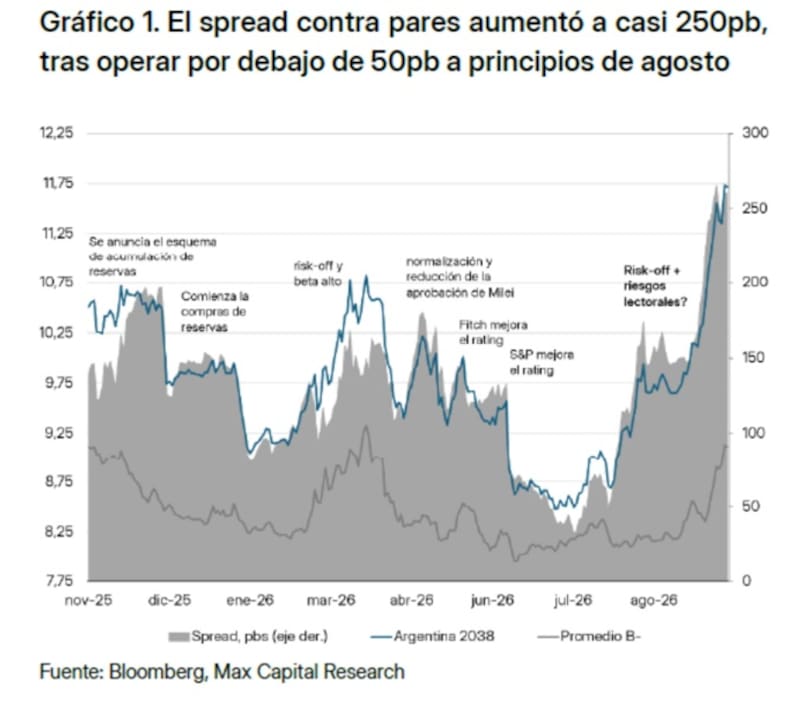
Al comparar la dinámica de la deuda local contra créditos similares los spreads de los bonos en dólares se ampliaron en parte por factores globales, pero también por mayores riesgos electorales, un proceso que empezó a principios de agosto y se exacerbó con un risk-off global.
Desde agosto, los spreads contra pares se ampliaron 220pb, con 93pb solo en septiembre.
Los analistas de Max Capital estiman que alrededor de 55% de la caída desde julio se debió a factores locales, pero el resto se explicó por el alto beta de Argentina a emergentes (EM), al menos en el caso de los bonos.
Sin embargo, agregaron que desde septiembre, el componente global está más cerca de 80%, pero en parte por un beta que probablemente incorpora el riesgo político argentino, viéndolo como un crédito más riesgoso, de manera similar a Ecuador o Egipto.
El hecho de que el mercado de bonos opere a la baja y tenga mayores dudas sobre el resultado electoral implica que la deuda argentina incorpora mayores riesgos crediticios hacia adelante.
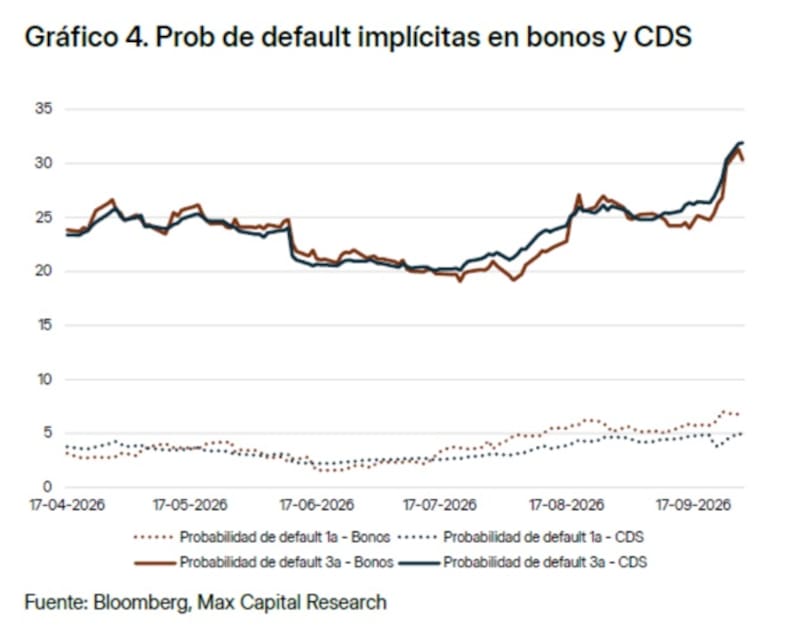
Las expectativas del mercado sobre la capacidad de pago de la deuda soberana argentina registraron un marcado deterioro en el tramo final del período analizado.
Según las estimaciones elaboradas a partir de los precios de los bonos y de los contratos de cobertura contra incumplimientos (CDS), la probabilidad implícita de default a tres años escaló hasta la zona del 31%-32%, su nivel más alto dentro de la serie presentada.
La dinámica contrasta con la mejora observada durante junio y julio, cuando las probabilidades implícitas habían descendido hacia el 20%. Sin embargo, a partir de agosto las expectativas comenzaron a deteriorarse y la tendencia se aceleró hacia fines de septiembre y comienzos de octubre.
El movimiento también se observa en el horizonte de corto plazo.
La probabilidad implícita de default a un año aumentó hasta aproximadamente el 5%-7%, según el indicador considerado, aunque continúa por debajo de las estimaciones correspondientes al plazo de tres años.
La evolución de ambas métricas, tanto en bonos como en CDS, refleja una mayor percepción de riesgo crediticio por parte de los inversores.
Si bien los indicadores no anticipan necesariamente un incumplimiento efectivo, muestran que el mercado está exigiendo una mayor compensación por la exposición a la deuda argentina.
“Las probabilidades de default a 2027 subieron menos de 1pp, pero las de 3 años subieron 6pp desde mediados de septiembre y 10 puntos desde mediados de julio, aproximadamente la reducción de probabilidades de continuidad. Los inversores venían incorporando altas probabilidades de continuidad, pero las encuestas algo más flojas, el deterioro del crecimiento y la sensación de que el Gobierno tiene poco margen para impulsar la actividad atenuaron la confianza, aun cuando el presidente sigue siendo el amplio favorito y los ingresos de energía y minería deberían sostener la actividad”, remarcaron desde Max Capital.
Adrián Yarde Buller, estratega y economista jefe de Facimex Valores, detalló que el mercado está observando de cerca el humor social (especialmente al ICG) como termómetros de la probabilidad de que haya continuidad de políticas en 2027.
“Como en las últimas décadas el ICG tuvo una correlación del 70% con el porcentaje de votos positivos que obtuvieron los oficialismos en las elecciones nacionales, el mercado lee al nivel actual de 38,8% como premonitorio del caudal de votos que podría obtener el gobierno en una primera vuelta”, sostuvo Yarde Buller.
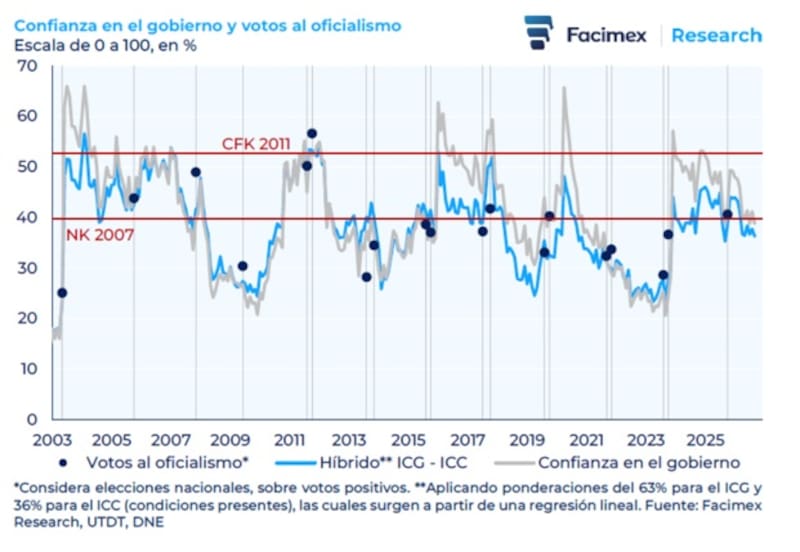
De esta manera, Yarde Buller resalta que hacia adelante, la dinámica de los indicadores de confianza en el gobierno y aprobación de la gestión será determinada por el empleo y el salario real.
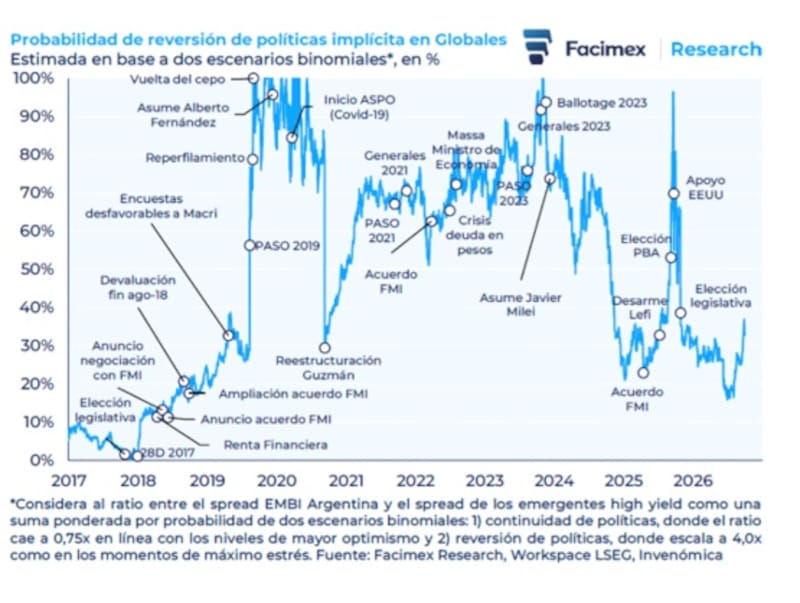
A su vez, resalta que, con el escenario macro actual, el pesimismo implícito en la curva de Globales parece elevado.
“El riesgo país superó los 600pbs y el ratio entre el spread EMBI Argentina y el spread de la deuda emergente high yield llegó tocar 2,0x. En la historia reciente, esta métrica subió a 4,0x cuando se descontó reversión de políticas, como tras las PASO 2019 o la elección bonaerense del año pasado, y convergió a 0,75x cuando hubo total expectativa de continuidad, como tras la elección de medio término de 2017”, detalló.
En ese sentido, advierte que tomando esos escenarios como referencia, el nivel actual tiene implícita una probabilidad cercana al 35% para un escenario de reversión plena de políticas, algo que luce elevado a más de un año de la elección.
El futuro de la deuda y las oportunidades
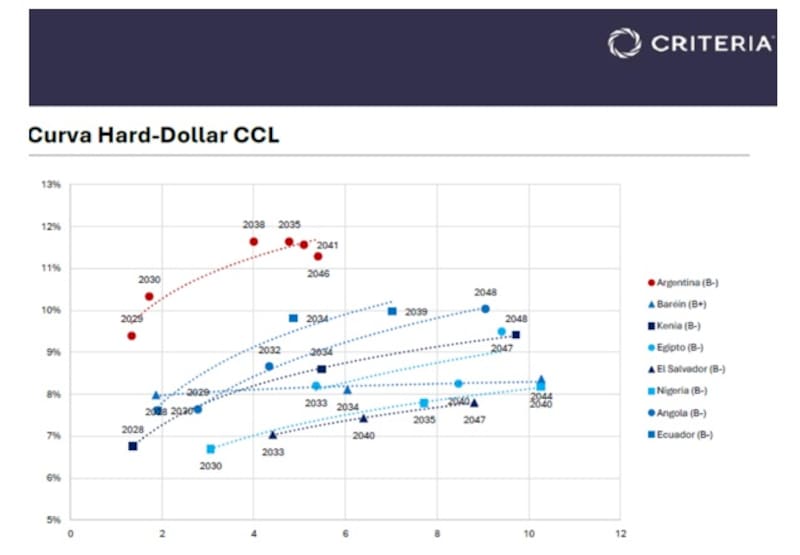
El ajuste que sufrieron los bonos argentinos hizo que la deuda local vuelva a operar en dos dígitos en toda la curva.
Los títulos soberanos argentinos rinden aproximadamente entre el 9,4% y el 11,7% anual, dependiendo del vencimiento.
A su vez, la renta fija argentina opera con tasas superiores respecto de lo que rinden sus pares.
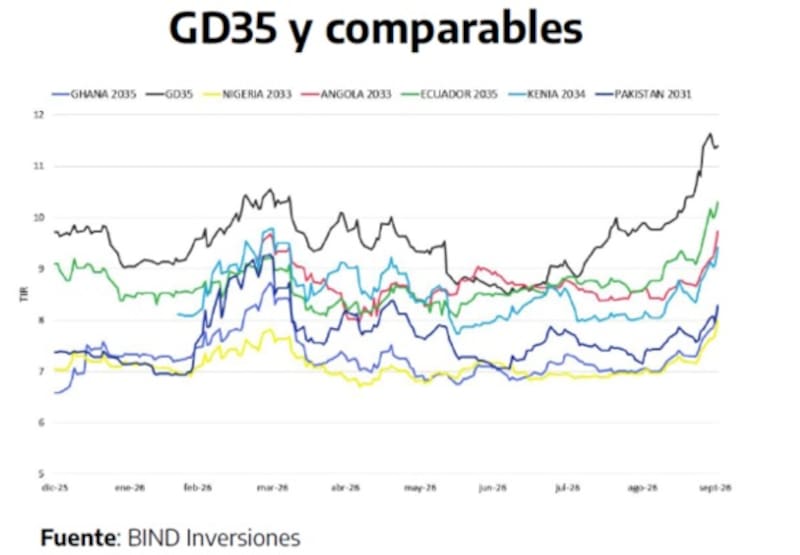
Mientras que los títulos argentinos con vencimientos entre 2035 y 2046 presentan rendimientos de entre el 11% y el 12%, buena parte de los emisores comparables exhibe tasas de entre el 7% y el 10% para plazos similares.
La comparación incluye países como Baréin, Kenia, Egipto, El Salvador, Nigeria, Angola y Ecuador, con calificaciones crediticias que también reflejan distintos grados de riesgo.
Aunque no todos constituyen comparables perfectos, sus curvas permiten dimensionar el premio que ofrece Argentina frente a otros emisores de deuda emergente.
En términos financieros, los elevados rendimientos pueden representar una oportunidad de apreciación para los bonos argentinos si se comprime la prima de riesgo y suben sus precios.
Sin embargo, también reflejan la incertidumbre sobre la capacidad y la voluntad de pago del país, además de los riesgos de liquidez, reestructuración y volatilidad.
Pensando en un escenario de compresión y en el que la renta fija local vuelve a operar similar a sus pares., los bonos soberanos argentinos en dólares presentan un importante potencial de apreciación.
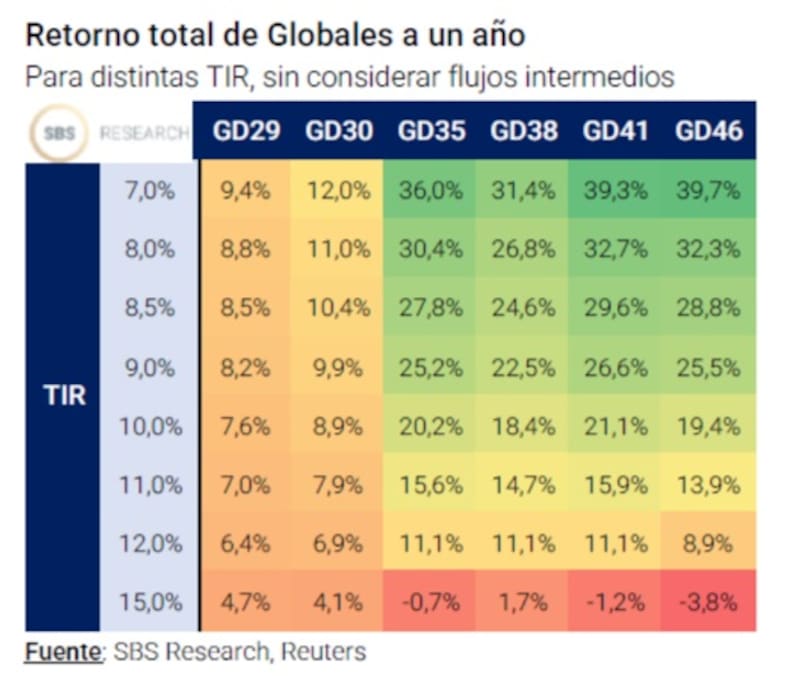
Según las estimaciones de SBS Research, los Globales podrían ofrecer retornos totales de entre el 25% y casi el 40% en un horizonte de un año, dependiendo del título y de la tasa de rendimiento que alcance el mercado.
El mayor potencial se concentra en los bonos de mayor duración.
Bajo un escenario planteado de Grupo SBS en el que la TIR descienda al 7% anual, los retornos estimados alcanzarían el 36% para el GD35, el 31,4% para el GD38, el 39,3% para el GD41 y el 39,7% para el GD46.
En tanto, el GD29 y el GD30 mostrarían retornos más acotados, del 9,4% y el 12%, respectivamente.
Incluso en un escenario más moderado, con rendimientos del 9% anual, el potencial de retorno se ubicaría en el 25,2% para el GD35, el 22,5% para el GD38, el 26,6% para el GD41 y el 25,5% para el GD46.
Esto refleja la mayor sensibilidad de los títulos de largo plazo ante una compresión de las tasas de interés.
Sin embargo, el recorrido depende de que Argentina logre reducir su prima de riesgo y consolidar una mejora en la percepción de solvencia soberana. Si las tasas exigidas por los inversores permanecieran elevadas, el potencial de apreciación sería considerablemente menor.
En el escenario de una TIR del 15%, por ejemplo, los retornos proyectados serían negativos para el GD35, el GD41 y el GD46.
En definitiva, una convergencia de los rendimientos argentinos hacia los niveles de sus comparables podría habilitar ganancias de capital significativas, especialmente en los Globales de mayor plazo.
La contrapartida es que esa oportunidad está condicionada a una compresión efectiva del riesgo soberano y no constituye una rentabilidad garantizada.
Juan Manuel Franco, economista jefe de Grupo SBS, advirtió que en las últimas semanas se evidenció una suba del riesgo país, acompañando el contexto internacional de tasas al alza.
“Nuestra lectura es que la mayor parte del castigo de los bonos en dólares respondió a factores técnicos globales, derivados principalmente de la fuerte presión sobre tasas internacionales, que golpea fuertemente sobre curvas high yield líquidas como la de los Globales argentinos”, afirmó Franco.
A su vez, Franco agregó que desde lo doméstico, pesaron el menor ritmo de compras del BCRA en el MULC y la incertidumbre del mercado respecto al impacto de una economía real (sobre todo en los sectores “rezagados”) y variables con incidencia en el humor social que aún se mantienen estancadas.
Para Franco el mercado mira los datos macro con un velo electoral y entiende que el actual escenario sigue habiendo mayores probabilidades de reelección, o de sostenimiento del superávit fiscal en caso de alternancia.
En ese sentido, ve valor en los bonos más largos.
“La convexidad de GD35 y GD41 implicaría ganancias de capital superiores a la parte corta, y que en un escenario adverso, habría una mayor convergencia de paridades, lo que implicaría por su parte, en principio, que la duration larga perdería menos en términos relativos. Por eso mantenemos la preferencia por los largos para quienes asignen alta probabilidad al primer escenario”, detalló Franco.
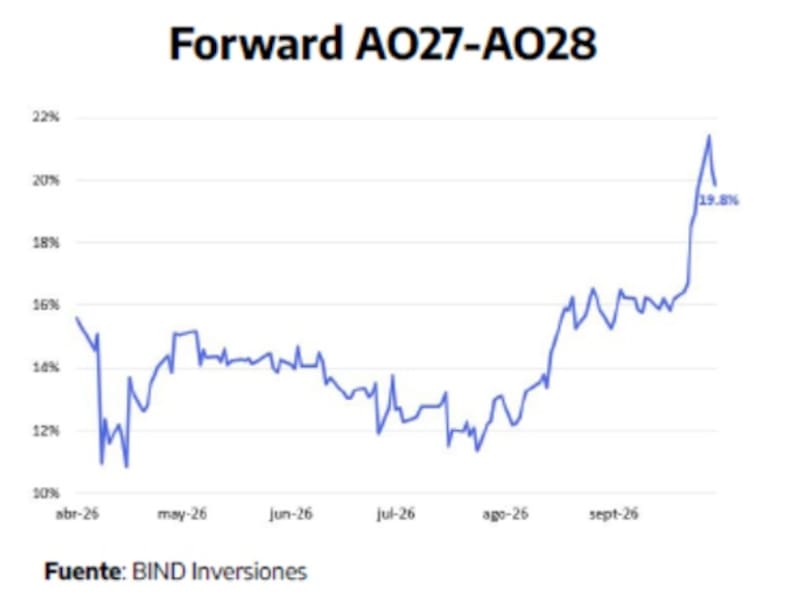
En cuanto al trade post elecciones, Franco considera que la tasa forward entre el Bonar 2027 y Bonar 2028 (AO27/AO28) en 18,9% TNA (llegó a superar 20%) puede ser un trade interesante, reservado a los más convencidos.
Por su parte, desde Criteria entienden que no luce conveniente alargar duration en las curvas de bonos en dólares.
“La proximidad de distintos eventos políticos relevantes, como las elecciones generales en Brasil del 4 de octubre y su eventual segunda vuelta del 25 de octubre, las elecciones legislativas de Estados Unidos del 3 de noviembre y, aunque mucho más adelante, las elecciones presidenciales argentinas previstas para octubre de 2027, reduce el atractivo de asumir duración excesiva en este momento”, dijo.
Postura más conservadora
El en el caso en el que el inversor se muestra optimista sobre el futuro electoral, y por lo tanto, sobre la marcha de los bonos, la estrategia de alargar duration aparece como tentadora, sobre todo si se analiza el diferencial de tasas entre los bonos mas cortos y los más largos.
El spread de tasas entre los bonos que vencen antes y después de la gestión de Milei es del 19%, por lo que alargar duration luce riesgoso, pero al mismo tiempo el mercado está compensando dicha estrategia con tasas mas elevadas.
En cuanto al posicionamiento, los analistas de Criteria remarcaron que, para carteras posicionadas en dólares con una perspectiva de largo plazo, siguen priorizando la curva bajo ley local, aunque se limitan a la parte más corta para el caso de los soberanos.
“En este contexto, mantenemos nuestra preferencia por el AL30, pudiéndoselo complementar con Obligaciones Negociables en moneda dura de empresas de primera línea con la más alta calificación de riesgo, como ser la TSC3 de TGS, la VSCX de Vista, la YMCX de YPF o la MGCT de Pampa”, afirmaron.
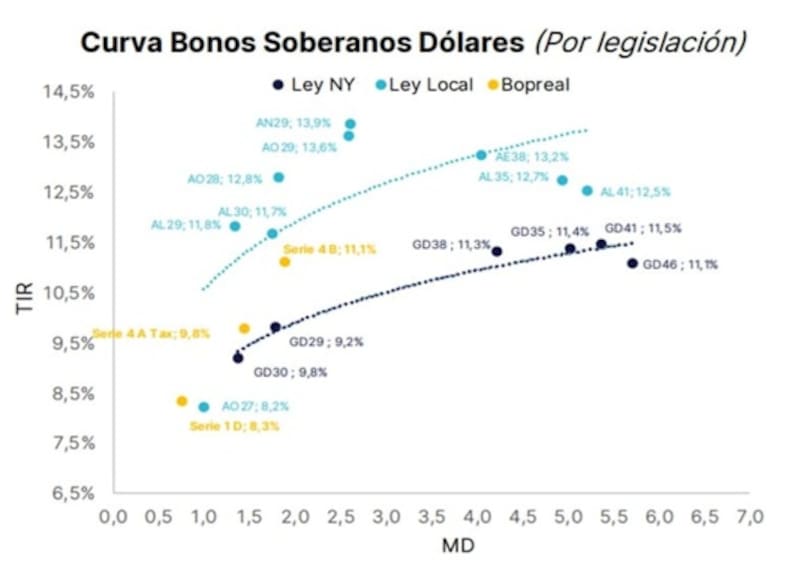
La curva de bonos soberanos argentinos en dólares exhibe rendimientos de entre 8,2% y 13,9% anual, con una marcada diferencia entre los títulos de ley local y los emitidos bajo legislación de Nueva York.
El AO27 aparece entre los bonos de menor rendimiento, con una TIR de 8,2%, mientras que dentro de la ley local las tasas se incrementan en los vencimientos más largos y llegan hasta 13,9% en el AN29.
Entre los bonos bajo ley Nueva York, la curva se mueve desde una TIR de 9,2% para el GD29 y 9,8% para el GD30 hasta la zona de 11,3%-11,5% en los títulos de mayor duration, como el GD38, GD35 y GD41.
El GD46, pese a ser el bono de mayor vencimiento del grupo, ofrece una TIR de 11,1%.
El Bonar 2027, el cual vence en la actual gestión, opera con tasas del 8%, mientras que el 12,9%
Sin embargo, el spread entre los bonos que vencen entre 2027 y 2028 se redujo en la ultima semana.
La tasa forward entre el AO28 y el AO27 pasó de niveles cercanos al 12% durante julio a casi 21% en septiembre y recientemente mostró una moderación al 19,5%, es decir, una reducción de 1,5 puntos porcentuales respecto del máximo previo.
Esto vino de la mano de una mejora de los bonos, aunque el mercado sigue desconfiando de dicha fortaleza.
Los analistas de Adcap Grupo Financiero se muestran con cautela sobre el futuro de la deuda en dólares.
“Los bonos soberanos hard dollar se recuperaron, pero vemos un margen limitado para un rally sostenido. Los bonos soberanos argentinos registraron una recuperación parcial tras la fuerte caída de las últimas semanas, aunque el panorama general sigue siendo desafiante. El riesgo país revirtió prácticamente toda la compresión que siguió a las mejoras en las calificaciones crediticias soberanas, mientras que los spreads argentinos se ampliaron mucho más pronunciadamente que los de créditos comparables”, dijeron desde Adcap Grupo Financiero.
Ammiel Pardo, Sr. Economist de Aldazabal y Cía, remarcó que al analizar la evolución del spread entre los vencimientos 2027 y 2028, se observa una correlación significativa con la dinámica del riesgo país.
“La ampliación del spread se produjo en línea con el aumento del riesgo soberano, en un contexto marcado por la suba de las tasas de la Reserva Federal y una mayor cautela de los inversores frente al proceso electoral del próximo año. Asimismo, la posterior compresión del riesgo país acompañó a la reducción del spread observado en las ruedas”, detalló.
En cuanto al potencial de los bonos, Pardo resalta que luego del fuerte sell-off del último mes, los títulos más largos presentan un mayor potencial de retorno en un escenario de continuidad del programa económico.
A su vez, explicó que en un escenario adverso de reestructuración su desempeño relativo podría verse menos afectado, dado que los bonos tenderían a cotizar por paridad.
Finalmente, indicó también que el spread por legislación continúa ubicándose en niveles elevados, por lo que favorece a los Bonares.
“Consideramos que los títulos bajo ley local ofrecen una mejor relación riesgo-retorno dentro del segmento soberano en dólares”, comentó.