El escenario de volatilidad global afectó a la renta fija en dólares, aunque los bonos en pesos evitaron dicho contexto negativo.
La curva CER opera con tasas de dos dígitos, al igual que los bonos en dólares. ¿Qué recomiendan los analistas ante el escenario de tensión de la deuda?
Los pesos resisten mejor a la volatilidad
Los bonos en pesos están mostrando una mejor dinámica respecto de la deuda en dólares.
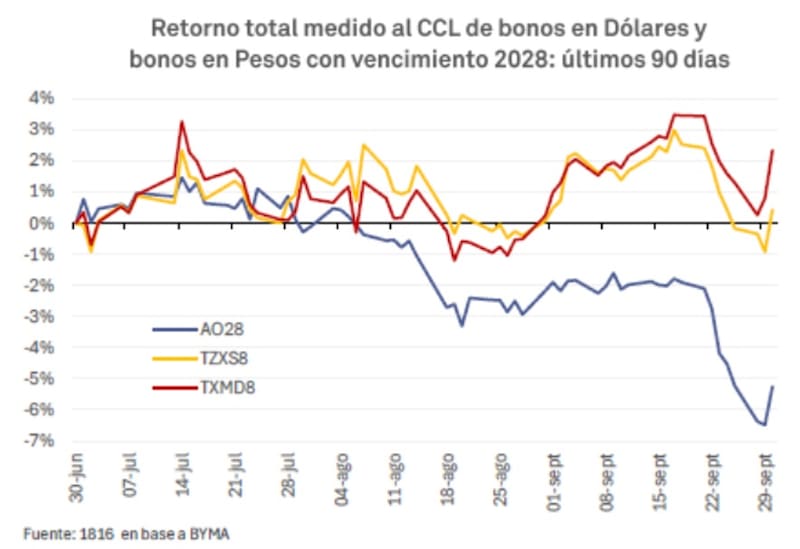
El rendimiento de los bonos en pesos con vencimiento en 2028 mostró una marcada divergencia frente a los títulos en dólares durante los últimos 90 días, al medir el retorno total en función del contado con liquidación (CCL).
Mientras los instrumentos en pesos lograron sostener ganancias en distintos tramos del período, el Bonar 2028 (AO28) registró una fuerte caída hacia el cierre de septiembre.
El bono AO28 acumuló un retorno negativo cercano al 5,3% al cierre de la serie, después de haber profundizado sus pérdidas durante la segunda mitad de septiembre.
En contraste, los bonos duales CER-TAMAR a diciembre de 2028 (TXMD8) y Boncer a septiembre de 2028 (TZXS8) exhibieron un comportamiento más favorable.
Ambos registraron subas de entre el 2% y el 3,5% durante septiembre, aunque luego corrigieron con fuerza. Hacia el final del período, el TXMD8 recuperó terreno y terminó con un retorno positivo cercano al 2,3%, mientras que el TZXS8 cerró prácticamente sin variaciones.
Por lo tanto, la evolución de los títulos refleja un desempeño dispar entre instrumentos con vencimiento en 2028.
En definitiva, la principal señal es el deterioro relativo del AO28 frente a los bonos en pesos, que lograron preservar buena parte de sus ganancias en dólares al medirlas al CCL, pese a la volatilidad de las últimas semanas.
Los analistas de Adcap Grupo Financiero reconocen la fortaleza de la deuda en pesos.
“La deuda en moneda local continúa desacoplándose de la fuerte corrección de los bonos en moneda dura. En este contexto, esperamos que los bonos en pesos sigan encontrando respaldo, aunque es probable que los inversores continúen favoreciendo instrumentos que ofrezcan algún tipo de cobertura.”
De igual manera, los analistas de la consultora 1816 reconocen la fortaleza de la curva de bonos en pesos.
“Pasando a las curvas de Pesos, en estas semanas los bonos soberanos no se abstrajeron completamente del contexto, pero operaron mucho mejor que los Bonares si comparamos los rendimientos de títulos a 2028”, dijeron desde 1816.
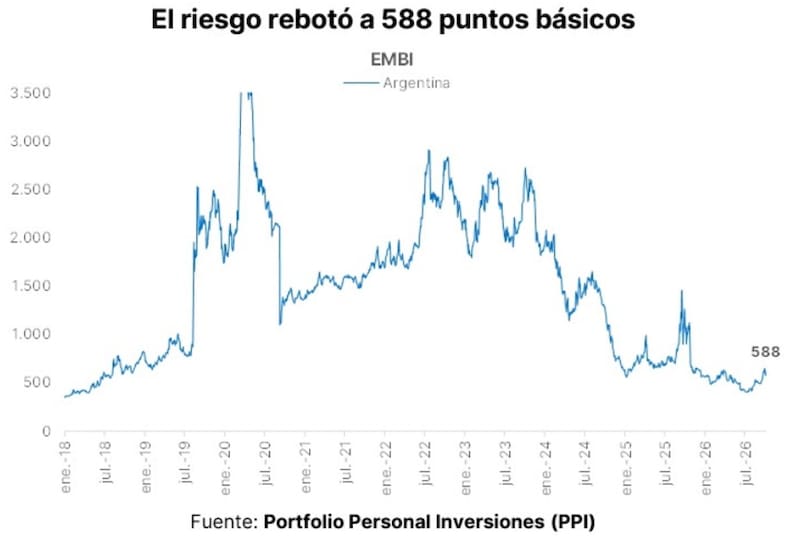
El riesgo país dejó de comprimirse en las últimas semanas y pasó de 450 a 630 puntos, para luego retroceder a 588 puntos.
Esto implicó una caída de entre el 5% y el 14% en los bonos en dólares en las últimas semanas, algo que no se verificó de igual manera en la curva de bonos en pesos, que mostró una mayor fortaleza relativa.
Rodrigo Benítez, economista jefe de Grupo ST, sostuvo que en las últimas semanas se han dado procesos muy diferentes entre lo que observamos en el mundo del peso y en el mundo del dólar.
Según explicó Benítez, la deuda argentina en dólares reflejó el impacto de tres choques simultáneos, tales como la suba de la tasa libre de riesgo (tasa a 10 años en Estados Unidos), junto con una suba del riesgo emergente y el incremento del diferencial que pagan los bonos argentinos respecto a los de países comparables.
“Atrás de este último proceso aparece un dato clave, que es la decisión del Tesoro Nacional de no acceder al mercado de deuda local en moneda extranjera a este nivel de tasas. Eso genera un desafío adicional que pasa por lograr mecanismos que sirvan para sustituir el fondeo que se pensaba lograr por ese camino. La consecuencia de todo eso fue una caída en el precio de los bonos locales, que alcanzó su máximo impacto cuando el riesgo país alcanzó los 650 puntos y luego retornó a valores más bajos”, indicó Benítez.
A su vez, agregó que los nexos vinculantes con el segmento pesos no son tan directos que se podría esperar, especialmente porque los inversores que participan en uno u otro mercado son diferentes y por las normativas cambiarias no pueden operar de manera indistinta en ambos.
“En el mundo pesos, los inversores están respondiendo a otros incentivos, que tienen mucho que ver con la manera en que se gestiona la liquidez entre Tesoro, BCRA, bancos y empresas”, dijo.
De esta manera, agregó que las señales de las últimas semanas tienen más que ver con los desafíos adicionales que pueden aparecer en un contexto adverso para renovar vencimientos en dólares y no tanto en pesos.
“Mientras los bonos en dólares son muchos más largos y por lo tanto sufren más en su precio cuando suben las tasas, los bonos en pesos son mucho más cortos y menos sensibles a los cambios en las tasas”, explicó.
La dispersión se mantuvo esta última semana, ya que los bonos soberanos en dólares mantuvieron su presión bajista, aunque la deuda en pesos tuvo una mejor desempeño.
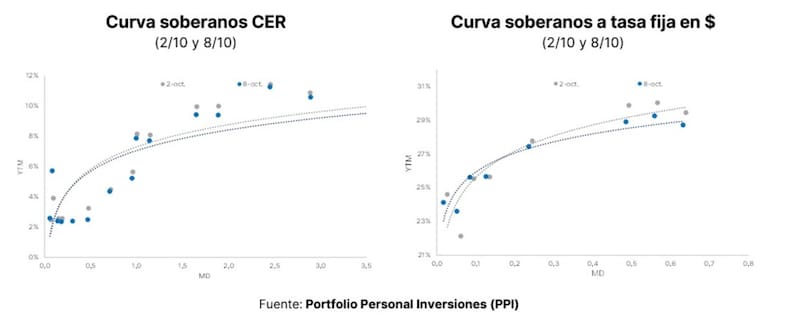
Según detallaron desde PPI, en el balance semanal, las curvas en pesos mostraron movimientos acotados, aunque con algunos matices.
“En tasa fija, la compresión se concentró en el tramo largo, cuyos rendimientos bajaron 70 pbs, mientras que los del tramo corto subieron 50 pbs en promedio. En CER, en cambio, la compresión se extendió a toda la curva, con algo más de intensidad en los tramos medio y largo. Los títulos con vencimiento en lo que resta de 2026 recortaron 20 pbs en promedio, frente a una baja de 30 pbs en el resto de la curva,” dijeron desde PPI.
Finalmente, Alejandro Fagan, analista research de Balanz, detalló que la estabilidad cambiaria de las últimas semanas, junto con una mayor estabilidad en las tasas en pesos, hizo que los retornos de las curvas en moneda local tuvieran un buen desempeño.
A su vez, agrega que el escenario internacional más desafiante, con tasas del Tesoro estadounidense más elevadas, castigó a las curvas en dólares, lo que se vio amplificado por factores idiosincráticos, entre los que se destacan la falta de acceso al mercado, las dudas sobre el programa financiero y los malos datos de actividad que impactan en las posibilidades electorales del gobierno.
“Las curvas en dólares ya reflejan los distintos escenarios electorales posibles en sus precios pero probablemente se mantengan volátiles, mientras que la performance de las curvas en pesos dependerá principalmente de la dinámica del tipo de cambio: si el BCRA mantiene una postura restrictiva y no hay una caída marcada en la popularidad de Milei, se mantendrá relativamente estable, mientras que con más riesgo político o una flexibilización excesiva del BCRA en su política monetaria la depreciación sería mayor”, afirmó Fagan.
Tasas altas en la curva CER
La curva CER muestra tasas reales de dos dígitos, y dado que se encuentra operando con menor volatilidad, el mercado la ve con atractivo.
La curva CER presenta rendimientos reales positivos y crecientes a medida que se extiende el plazo, aunque con una marcada dispersión entre los distintos instrumentos.
En el tramo corto, los bonos CER ofrecen tasas reales que oscilan entre aproximadamente 1% y 4% anuales, mientras que algunos títulos de duración intermedia se ubican entre 5% y 8% anuales.
Sin embargo, cuando se analiza el tramo medio y largo, los rendimientos ascienden hacia la zona del 9% al 10,5% anuales, con títulos como TX31, TXM9 y DICP entre el 10% y el 11%.
Finalmente, en el extremo más largo, PARP se ubica cerca del 10,5% real, mientras que CUAP ofrece alrededor del 10%.
La curva teórica muestra, además, una pendiente positiva y alcanza rendimientos reales superiores al 12% en los plazos más largos.
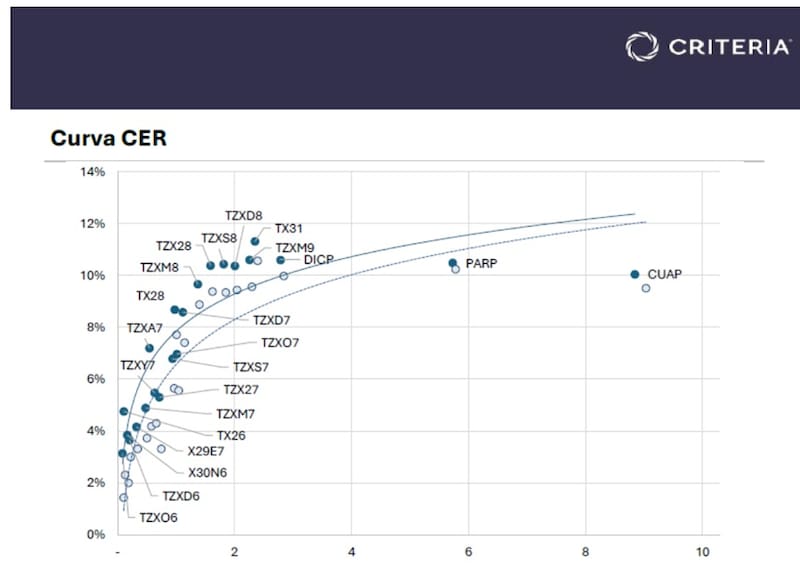
Bajo este escenario de debilidad en los bonos CER, también se abren oportunidades , por lo que fijar una tasa del 10% a mediano plazo en términos reales podría ser una buena inversión si la inflación luego apuntara a la baja.
La clave hoy es si el mercado se anima a alargar la duración de la deuda CER.
Adrián Yarde Buller, economista jefe y estratega de Facimex Valores, detalló que el mercado está bastante reticente a alargar la duración en CER.
Según Yarde Buller, dicha resistencia a alargar la dura de los bonos CER está relacionada con que hay un riesgo de valuación importante si el BCRA endurece la política monetaria antes de la elección. ción
“Eso hace que la curva quede demasiado plana hacia mediados de 2027 y el tramo largo opere con tasas forward que no compensan el riesgo de que suban fuertemente las tasas el año que viene ,” indicó.
De esta manera, Yarde Buller sostuvo que favorece los bonos CER más cortos y los duales dólar-linked y CER.
“Hoy en CER nos gusta principalmente el tramo corto, mientras que para vencimientos posteriores a la elección preferimos el dual dollar linked y los dos duales CER de 2028, que operan con spreads muy altos sobre una TAMAR que ya es positiva en términos reales”, indicó.
Finalmente, Fernando Menéndez, analista de renta fija soberana de Research Mariva, coincidió en que la reciente corrección de la deuda en pesos llevó a que los bonos CER de mayor plazo operaran con tasas reales superiores al 10%.
Si bien la deuda opera con tasas más altas, hoy Menéndez encuentra también atractivo en la deuda dólar-linked, junto con los CER.
“A los precios actuales no vemos una diferencia particularmente significativa entre CER y dólar linked en la parte larga de la curva. Al comparar la curva CER pura con la curva dólar linked, vemos que ambas se encuentran relativamente alineadas en el tramo largo, mostrando valuaciones similares. En el tramo corto, en cambio, se observa una mayor divergencia entre ambas curvas, en buena medida explicada por la presencia activa del Banco Central en el mercado de dólar linked”, comentó.
Alejandro Fagan, estratega en Balanz, indicó que dentro de las curvas en pesos ve mayor valor en CER, particularmente en el tramo medio.
“Si bien la inflación implícita se acercó a nuestras proyecciones, consideramos que la cobertura CER continúa barata y que la inflación presenta riesgos al alza. En el tramo largo, donde las tasas reales se acercan al 10%, las valuaciones se volvieron relativamente más atractivas después del último ajuste, aunque también son más vulnerables a episodios de volatilidad”, dijo.
Finalmente, Juan Manuel Franco, economista jefe de Grupo SBS, también ve valor en los duales CER-Tamar.
“En términos de estrategia, vemos que el tesoro no está ofreciendo papeles largos dada la tasa, y donde mayor valor vemos para estirar duration es en los duales CER/TAMAR”, comentó.