En esta noticia
La renta fija provincial opera con tasas debajo del soberano, aunque también muestra una menor volatilidad.
Para diversificar riesgos y buscar menor tensión en las carteras, los analistas ven oportunidades en los bonos sub soberanos. Cuáles son las alternativas que recomiendan desde el mercad.
Diversificando el riesgo
En un contexto de elevada tensión en la renta fija argentina, los inversores buscan oportunidades en instrumentos en dólares que ofrezcan buenas tasas de interés y que sean mas conservadoras, es decir, que sufran menos volatilidad.
El mercado comienza a incorporar riesgos crediticios cada vez mas elevados en los bonos soberanos a causa del riesgo electoral.
Sin embargo, en el caso de los bonos sub soberanos, estos se han desarrollado con mayor fortaleza, intentando evitar el escenario de estrés financiero y manteniéndose más firmes en comparación con los bonos soberanos.
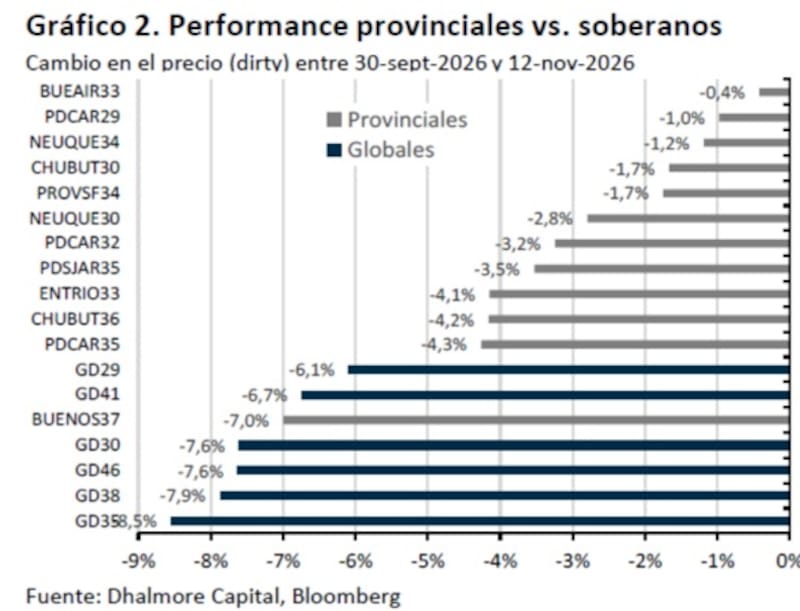
Los bonos provinciales argentinos mostraron una mayor resistencia relativa frente a los títulos soberanos durante las últimas semanas, en un período marcado por las bajas generalizadas de la deuda en dólares.
Entre el 30 de septiembre y el 12 de noviembre, los bonos Globales registraron retrocesos de entre 6,1% y 8,5%, mientras que buena parte de los títulos subsoberanos presentó caídas considerablemente menores.
Entre los bonos provinciales se destacó el BUEAIR33, con una baja de apenas 0,4%, seguido por Córdoba 2029 (-1%), Neuquén 2034 (-1,2%) y Chubut 2030 (-1,7%).
En contraste, los títulos soberanos mostraron pérdidas más pronunciadas ya que el GD35 cayó 8,5%, el GD38 retrocedió 7,9% y el GD30 perdió 7,6%.
Esta diferencia de comportamiento refleja una mayor resiliencia relativa de buena parte de la deuda provincial frente a la volatilidad de los bonos nacionales.
En definitiva, el mercado mostró una preferencia relativa por determinados créditos provinciales frente al riesgo soberano argentino, aunque esta dinámica no fue uniforme y estuvo condicionada por las características particulares de cada emisor y el plazo de vencimiento de sus obligaciones.
Daniel Chodos, head de research y socio de Dhalmore Capital, remarcó que los bonos provinciales son instrumentos de menor volatilidad respecto de los títulos en dólares soberanos.
“Los bonos provinciales mostraron un beta significativamente menor que los soberanos, haciéndolos más defensivos a la baja, aunque con una menor capacidad de recuperación ante los rebotes del mercado”, indicó.
Además, Chodos explicó que, desde fines de septiembre, los Globales cayeron entre 8% y 10%, mientras que los provinciales de similar duración bajaron apenas entre 0,8% y 4,0%, (con excepción de los bonos de la Provincia de Buenos Aires), aguantando mucho mejor la caída que los soberanos.
Evaluación crediticia
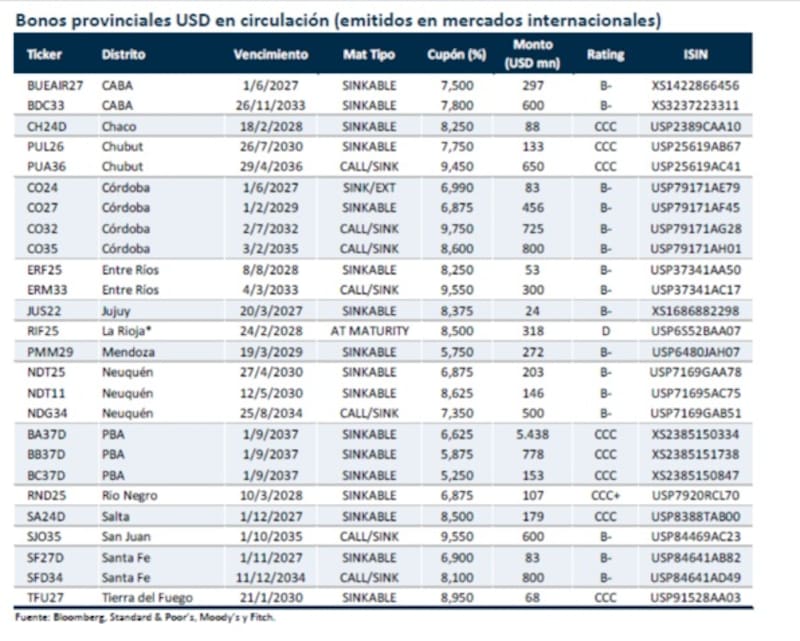
La deuda provincial argentina presenta un panorama crediticio heterogéneo, aunque con una marcada concentración en categorías especulativas.
La mayoría de los bonos cuenta con calificación B-, entre ellos los de CABA, Córdoba, Mendoza, Neuquén, Entre Ríos, Jujuy, San Juan y Santa Fe. Estas notas reflejan capacidad de pago, aunque con elevada vulnerabilidad ante un deterioro económico o financiero.
En un escalón de mayor riesgo aparecen Buenos Aires, Chaco, Chubut, Salta y Tierra del Fuego, con calificación CCC, mientras que Río Negro presenta CCC+, ligeramente superior. Estas categorías reflejan una mayor vulnerabilidad financiera y un riesgo concreto de incumplimiento.
En el extremo más comprometido se encuentra La Rioja, con calificación D, correspondiente a una situación de default.
En definitiva, ninguna de las provincias relevadas alcanza el grado de inversión internacional.
El predominio de notas B- y CCC refleja los elevados riesgos crediticios que todavía enfrenta el financiamiento subsoberano argentino.
Por su parte, los analistas de Grupo SBS resaltaron que la deuda provincial tiende a operar con menor volatilidad.
“La historia reciente mostró que, ante situaciones de stress en el soberano, como las ocurridas durante la gestión anterior, los sub soberanos actuaron como refugio en renta fija en dólares, en especial en aquellas provincias con manejo fiscal prudente”, indicaron.
“Si bien las perspectivas de flujos del país hacia los próximos años permiten ser optimistas con los soberanos en dólares, no es menos cierto que con las elecciones 2027 en menos de un año, perfiles con menor apetito por la volatilidad busquen otras alternativas más conservadoras”, dijeron desde Grupo SBS.
Bajo este escenario, los analistas ven valor en los bonos provinciales, manteniendo cierta seguridad crediticia.
Chodos remarca que las sospechas por un evento crediticio están presentes en la renta fija soberana, pero no en la provincial, por lo que ve oportunidades de inversión en los sub soberanos.
“La curva soberana está invertida, no así la curva provincial”, dijo.
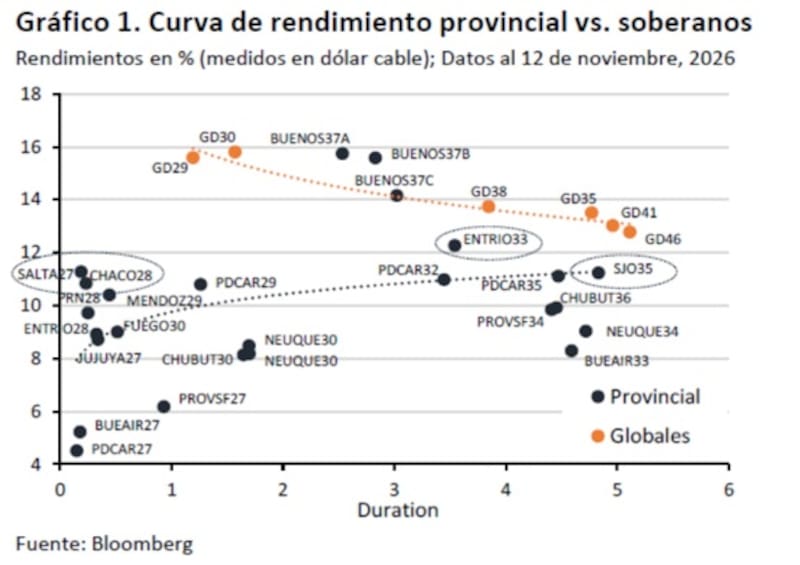
En el tramo corto de la curva provincial SALTA27 y CHACO28 lucen atractivos. En el tramo largo de la curva, ENTRIO33 sigue siendo uno de los créditos provinciales más baratos junto a SJO35 (San Juan) que ofrece valor frente a créditos comparables”, dijo Chodos.
Rendimientos similares
Los bonos provinciales argentinos presentan rendimientos que van desde el 4,5% hasta niveles cercanos al 16% anual en dólares, aunque la mayor parte de la curva se concentra en un rango de entre 8% y 11,5%.
Al compararlos con los títulos soberanos, se observa que, en términos generales, las provincias pagan tasas considerablemente más bajas que el Tesoro Nacional para plazos similares.
En el tramo corto, los rendimientos provinciales muestran una marcada dispersión ya que el bono de Córdoba 2027 (PDCAR27) rinde aproximadamente 4,5%, el CABA 2027 (BUEAIR27) cerca de 5,2% y el de Santa Fé 2027 (PROVSF27) alrededor de 6,2%.
En el segmento medio, aparecen tasas de entre 8% y 11%, con títulos como Chubut 2030, Neuquén 2030, Mendoza 2029, Chaco 2028 y Córdoba 2032.
Entre los rendimientos más elevados se destacan Entre Ríos 2033, con aproximadamente 12,3%, y San Juan 2035, en torno al 11,2%.
Una situación diferente presenta la deuda de la provincia de Buenos Aires.
Sus bonos con vencimiento en 2037 (series A, B y C) rinden aproximadamente 15,8%, 15,6% y 14,1%, respectivamente, ubicándose en niveles similares o incluso superiores a los títulos soberanos.
En contraste, los Globales argentinos operan con rendimientos de entre 12,7% y 15,8% anual en dólares.
El GD29 y el GD30 se ubican cerca del 15,5%-15,8%, mientras que los títulos de mayor duración muestran tasas algo menores como los Globales 2035 y 2038 GD35 y GD38 alrededor del 13,5% a 13,7%.
Los bonos a 2041 (GD41) rinden cerca del 13% y Global 2046 (GD46) opera con tasas en torno al 12,7%.
La mayoría de los bonos provinciales ofrece rendimientos inferiores a los soberanos, lo que refleja una percepción de menor riesgo crediticio relativo para varios emisores sub soberanos.
En otras palabras, el mercado exige una prima de riesgo más elevada para financiar al Estado nacional que a buena parte de las provincias.
Los analistas de Cohen también ven valor en bonos sub soberanos, como los títulos de Córdoba, San Juan, Santa Fe y Neuquén.
“Estos bonos ofrecen buenos puntos de entrada en el tramo medio, con rendimientos de 9,0% a 11,2% y diferenciales negativos de 222 a 444 pb frente al GD38 (13,40%). Para el corto plazo, preferimos Salta 2027 (SA24D y TIR 11,6%), Córdoba 2027 (CO27D y TIR 10,75%), Neuquén 2030 (NDT25 y TIR 8,5%) y Santa Fe 2027 (SF27D y TIR 6,15%)”, detallaron.
Desde los fundamentas, los analistas de Cohen resaltaron que, en lo fiscal 8 de las 15 provincias relevadas tienen superávit primario y seis, superávit financiero.
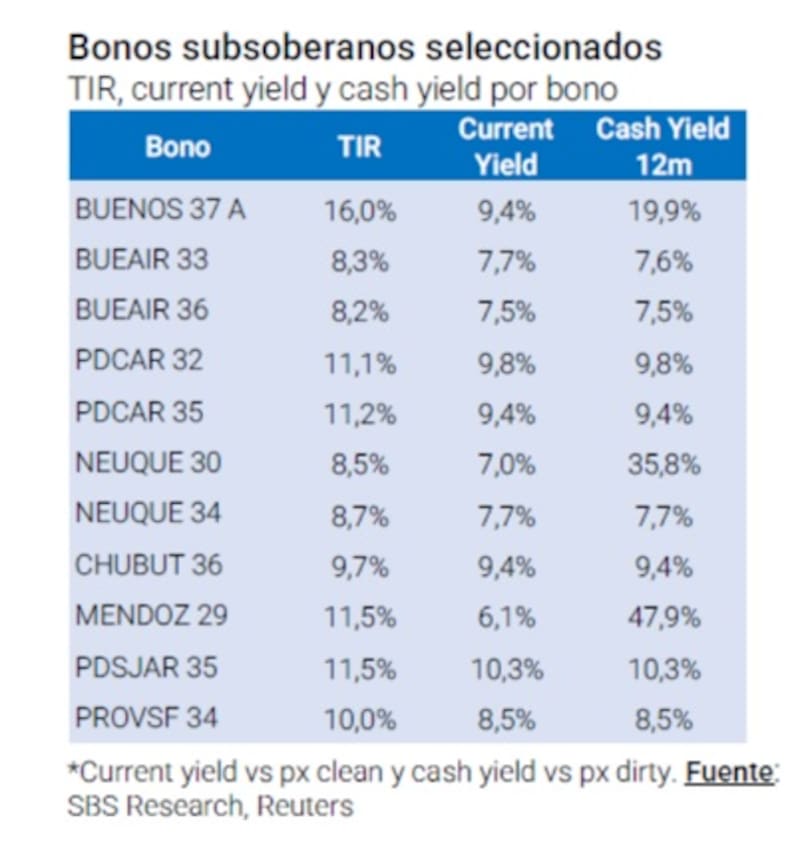
Al analizar el rendimiento corriente de los cupones (current yield), las tasas se ubican entre el 6,1% y el 10,3%. San Juan 2035 presenta el mayor retorno por intereses, con un 10,3%, mientras que Córdoba 2032 alcanza el 9,8%. Por su parte, Buenos Aires 2037 A y Chubut 2036 ofrecen un rendimiento corriente del 9,4%.
Una particularidad aparece al observar los flujos de fondos previstos para los próximos doce meses. Mendoza 2029 presenta un cash yield del 47,9%, mientras que Neuquén 2030 alcanza el 35,8%.
En definitiva, el mercado sub soberano ofrece alternativas con TIR de dos dígitos y distintos perfiles de generación de ingresos.
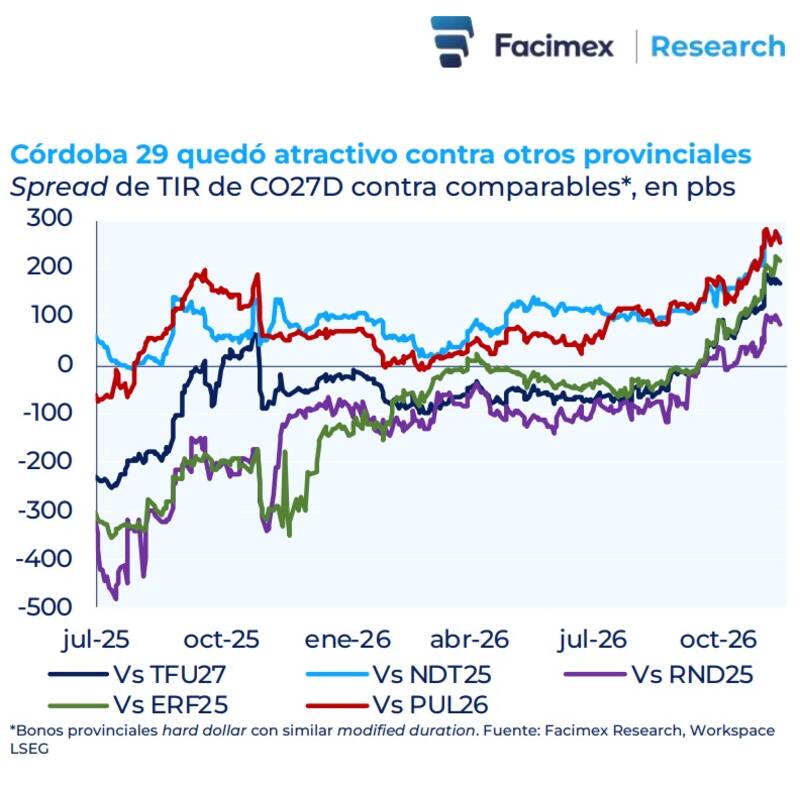
A la hora de seleccionar una oportunidad dentro de los bonos provinciales, desde Facimex Valores se inclinan por la deuda de Córdoba.
“El Spread de Córdoba 2029 (CO27D) cerró ayer en 596pbs, un nivel que no visitaba desde el pico de estrés posterior a la elección bonaerense de 2025. Solamente se observó una valuación relativa más estresada a principios de 2024. Lo vemos como una gran oportunidad para ganar rentabilidad, sin alargar duration (MD de apenas 1,29 años)”, dijeron desde Facimex Valores.
Desde los fundamentals, los analistas de Facimex Valores entienden que Córdoba tiene fundamentos sólidos.
“Sobresale por su gran track record fiscal, altas coberturas de vencimientos y probado acceso al mercado. El apalancamiento neto es moderado; los vencimientos manejables”, comentaron.
Mirando los fundamentals
Los fundamentals se las provincias resulta determinante.
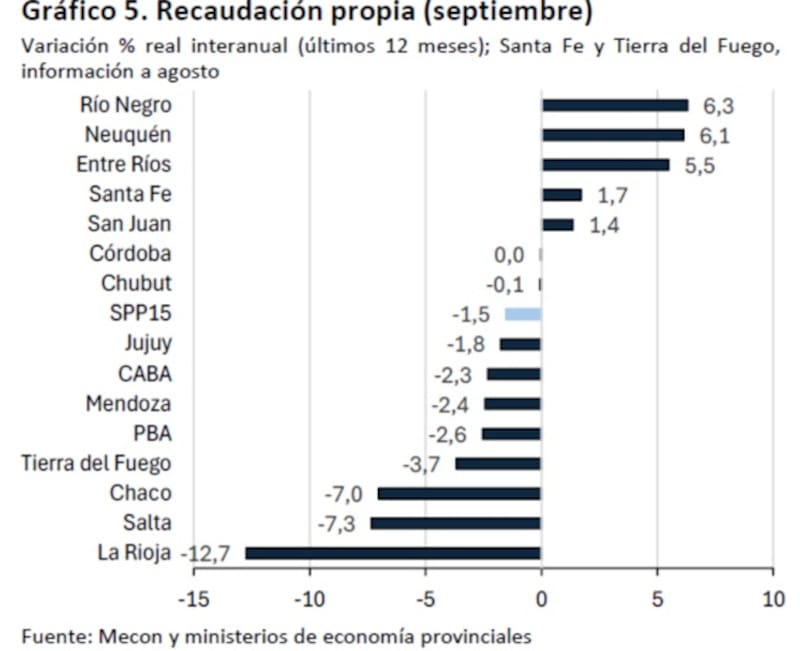
La recaudación tributaria propia de las provincias muestra una marcada heterogeneidad, con fuertes diferencias en el desempeño de los ingresos fiscales durante los últimos 12 meses.
En el caso de Río Negro, Neuquén y Entre Ríos lideraron el crecimiento en términos reales, con subas interanuales del 6,3%, 6,1% y 5,5%, respectivamente. Más atrás se ubicaron Santa Fe (+1,7%) y San Juan (+1,4%), mientras que Córdoba prácticamente no registró variaciones.
En el extremo opuesto, varias jurisdicciones experimentaron fuertes caídas en sus recursos tributarios.
La Rioja registró el peor desempeño, con un desplome real del 12,7%, seguida por Salta (-7,3%) y Chaco (-7%). También se observaron retrocesos en Tierra del Fuego (-3,7%), Buenos Aires (-2,6%), Mendoza (-2,4%) y CABA (-2,3%).
El comportamiento refleja una creciente disparidad en la capacidad de generación de recursos propios de las provincias.
Mientras algunos distritos mantienen una dinámica positiva, otros enfrentan una contracción de sus ingresos tributarios, lo que puede incrementar su dependencia de las transferencias nacionales y limitar su margen de maniobra fiscal.
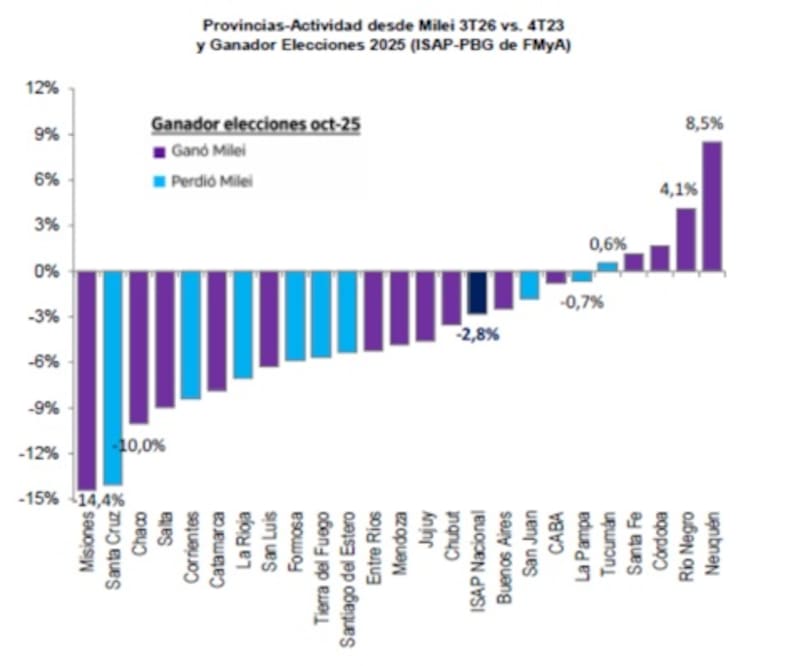
La recuperación económica fue muy desigual entre las provincias y que la mayoría todavía registra niveles de actividad inferiores a los de fines de 2023.
Entre los distritos más afectados se encuentran Misiones, con una contracción del 14,4%, Santa Cruz y Chaco, este último con una caída del 10%.
También muestran retrocesos importantes Salta, Corrientes, Catamarca y La Rioja. En términos generales, varias de las provincias que registraron las mayores caídas tuvieron resultados electorales favorables a Milei en octubre de 2025.
En el otro extremo aparecen las provincias que lograron expandir su actividad económica durante el período. Neuquén lidera el ranking, con un crecimiento del 8,5%, seguido por Río Negro (+4,1%). También registraron variaciones positivas Córdoba, Santa Fe y Tucumán, aunque con incrementos más moderados.
Maximiliano Tessio, asesor financiero, sostuvo que encuentra valor en los bonos provinciales en dólares como una alternativa para diversificar la exposición al riesgo soberano argentino, particularmente de cara a un 2027 que probablemente estará marcado por una mayor volatilidad política y financiera.
“Creemos que la oportunidad pasa por capturar rendimientos atractivos en dólares con una selección rigurosa del crédito, evitando asumir indiscriminadamente el riesgo soberano de mayor duration”, dijo.
Además, indicó que favorece provincias con cuentas fiscales ordenadas, capacidad de generación de divisas y estructuras de deuda que ofrezcan mayor protección al acreedor.
“Nos interesa especialmente la deuda de Neuquén, por su vinculación con el desarrollo de Vaca Muerta y el potencial de crecimiento de sus recursos fiscales”, detalló Tessio.
Mirando el calendario electoral
La proximidad del calendario electoral de 2027 empieza a convertirse en una variable relevante para el mercado de deuda soberana y subsoberana argentina.
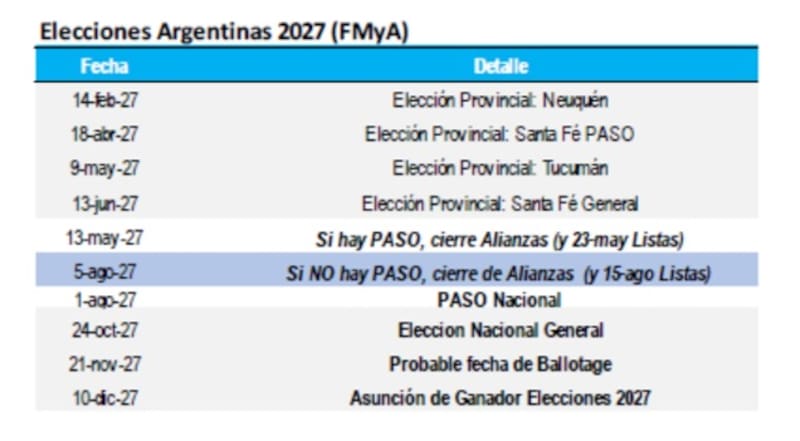
Con la elección presidencial prevista para el 24 de octubre de 2027, varias provincias ya comenzaron a definir sus cronogramas y una parte importante de los gobernadores busca desdoblar los comicios para separar la discusión política local de la disputa nacional
El calendario comenzará con Neuquén que será el primer distrito en votar, el 14 de febrero, cuando elegirá gobernador, legisladores y autoridades municipales.
Luego será el turno de Santa Fe, que prevé realizar sus PASO el 18 de abril y las elecciones generales el 13 de junio. Tucumán ya convocó a elecciones para el 9 de mayo, mientras que Salta fijó sus comicios para el 16 de mayo.
Otros distritos también anticiparon su intención de desdoblar las elecciones, aunque todavía no definieron fechas. Entre ellos aparecen Chubut, Río Negro, Chaco, Mendoza, Jujuy y Tierra del Fuego.
En cambio, Catamarca confirmó que votará el mismo día que las elecciones nacionales. La provincia de Buenos Aires, CABA, Córdoba, Entre Ríos y San Juan todavía mantienen indefiniciones sobre sus respectivos cronogramas.
Matias Waitzel, socio de AT Inversiones, coincide al señalar que los provinciales aparecen como la opción conservadora de la curva en dólares, aunque por ahora no los recomienda.
“El riesgo país llegó a 939 puntos a principios de noviembre y sigue en torno a 830. Lo que mueve a la deuda argentina es la política y la mirada ya está puesta en 2027. Ante un shock de ese tipo, las provincias no se despegan de la Nación. Hay un antecedente claro y que es que, tras las PASO de 2019, los bonos de CABA cayeron cerca de 20% y Córdoba terminó ese año unos 10 puntos por debajo de su nivel previo”, recordó.
Además, señaló que la relación entre riesgo y retorno no los favorece.
“Si el escenario poselectoral es bueno, la mayor ganancia está en el tramo largo de los soberanos, que podrían subir alrededor de 50% en bonos como el GD41 o el GD46. Si es malo, el provincial también cae, y lo hace con menor liquidez y, en muchos casos, montos mínimos de inversión más altos”, afirmó Waitzel.
Sin embargo, y desde el lado de las inversiones, Waitzel resaltó que una vez que baje el ruido político, el socio de AT Inversiones remarca que hay tres créditos que le gustan.
Entre ellos resaltó el bono de Córdoba, Neuquén y CABA.
“Córdoba (CO32 y CO35) es la que más rinde de las tres y ya demostró que puede colocar deuda en el mercado internacional. Por otro lado, Neuquén es atractivo por sus recursos de hidrocarburos y bonos con garantías específicas, con Vaca Muerta detrás. Finalmente, vemos a CABA como el crédito provincial mejor posicionado, aunque con menos recorrido”, sostuvo Waitzel.