
En esta noticia
A causa del escenario internacional adverso, con la suba de tasas y riesgos locales relacionados con malos datos de actividad y dudas sobre el futuro electoral, los bonos sintieron un fuerte castigo. La renta fija local opera con tasas de dos dígitos.
Los analistas advierten sobre los riesgos en la deuda, pero también remarcan su potencial alcista ante una compresión. ¿Qué bonos recomiendan y cuánto pueden subir los títulos locales?
Jornada al alza
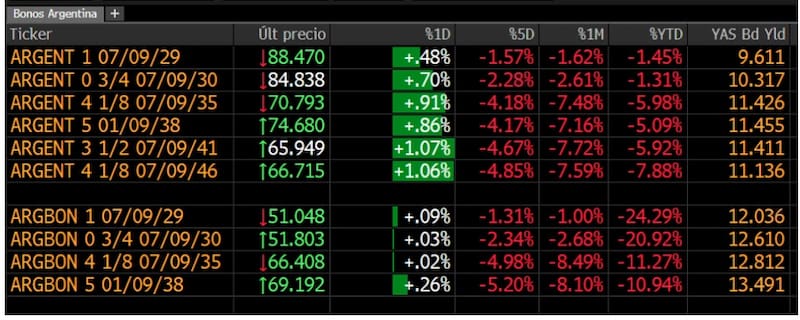
Los bonos argentinos operan en terreno positivo en la rueda de hoy, con una mejora más marcada entre los títulos bajo legislación local.
El Global 2029 avanza 0,48%, seguido por el Global 2030, que sube 0,7%.
En el tramo medio, los bonos a 2035 y 2038 ganan 0,9% y 0,86% respectivamente, mientras que los títulos de mayor plazo muestran subas mayores del 1,06% cada uno.
El rebote se produce luego de una fuerte corrección reciente.
En los últimos cinco días, los bonos acumulan bajas de entre 1,31% y 5,20%, mientras que en el último mes las pérdidas llegan hasta 8,49%.
Así, pese a la recuperación de la jornada, la deuda argentina continúa operando bajo presión y con tasas elevadas.
Los bonos argentinos profundizaron su corrección desde los máximos alcanzados recientemente.
El bono a 2029 es el que mejor resiste, con una baja de 3,3%, seguido por el de 2030, que retrocede 4,7%.
A partir del tramo medio de la curva, el ajuste se vuelve significativamente más pronunciado. El Global 2035 pierde 12,8%, el GD8 cae 11,5%, mientras que los bonos 2041 y 2046 acumulan retrocesos de 13,2% y 13,7%, respectivamente.
La magnitud de las pérdidas aumenta así en los bonos de mayor duration, que concentran la mayor parte de la corrección.
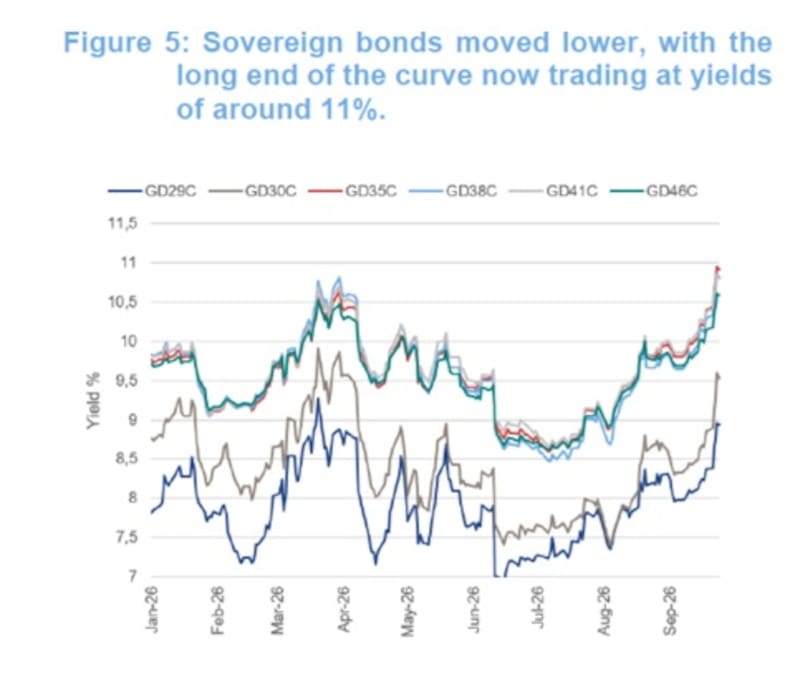
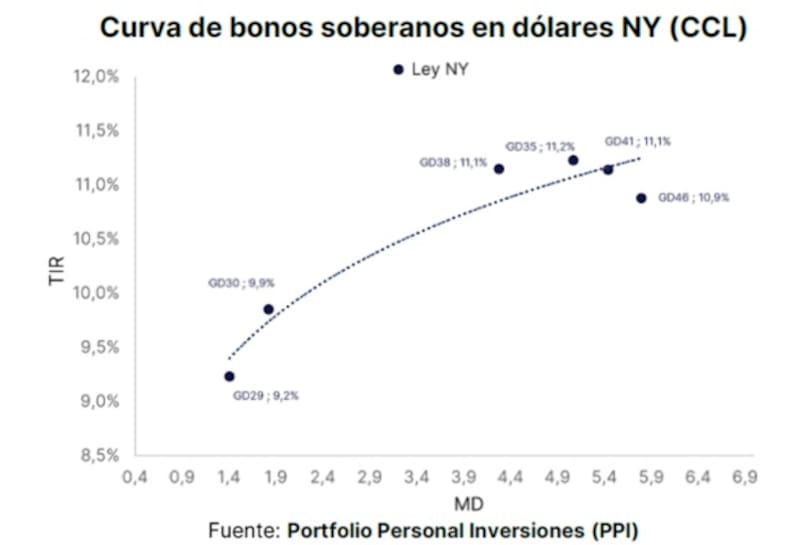
La corrección que han evidenciado los bonos hizo que toda la curva operara en niveles del 10% o por encima, a excepción del Global 2029 que rinde 9,6%.
El tramo corto de la curva rinde 10,3%, mientras que los tramos medio y largo operan con tasas de 11,3% en promedio.
Por su parte, la curva de Bonares rinde 12,4% en promedio.
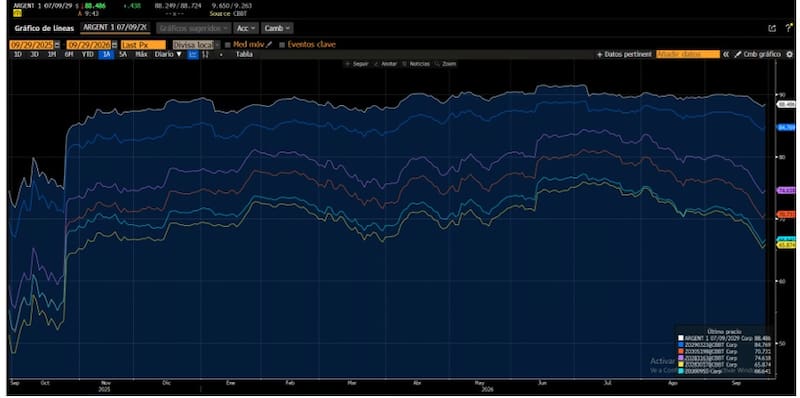
Dado qye los bonos acumulan fuertes bajas, regresando a valores de 2025 u con rendimientos que ya superan el 10%, estos niveles podrían representar una oportunidad.
Sin embargo, los analistas muestran ciertos reparos y advertencias sobre las valuaciones de los bonos y los riesgos hacia adelante.
Thiago Marino, Analista de Renta Fija de IOL, entiende que en los niveles actuales la curva no luce ni cara ni barata.
En ese sentido, explicó que los bonos locales enfrentan adversidades tanto en el frente externo como en el doméstico.
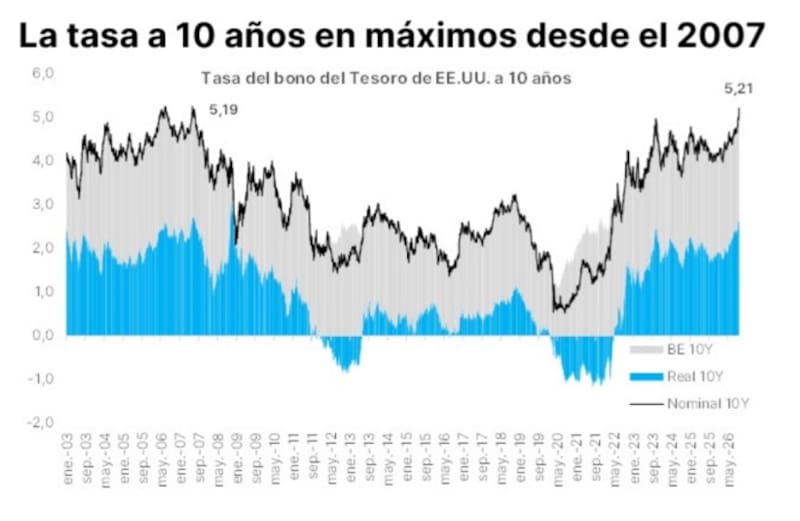
En el plano internacional, el tramo largo de la curva de Treasuries opera en máximos desde 2007, con la tasa de EE. UU. por encima de 5,2% y la de 30 años superando 5,5%.
“Entendemos que ese movimiento responde principalmente a factores estructurales, incluyendo expectativas de mayor crecimiento en Estados Unidos, crecientes dudas sobre la sostenibilidad fiscal y una competencia cada vez más intensa por el capital de parte de las compañías vinculadas al ciclo de inversión en inteligencia artificial”, dijo.
Por lo tanto, Marino alerta de que la corrección podría extenderse mientras no se revierta el contexto internacional y no se observen señales de mejora a nivel local, tanto en actividad como en confianza en el Gobierno.
Esto tiene un impacto clave en el posicionamiento en bonos en dólares.
“Para perfiles de mayor tolerancia al riesgo, privilegiamos el posicionamiento en Bonares, dado que los spreads de legislación se encuentran en máximos desde las elecciones legislativas de 2025. Dentro de esa curva, el AO29 y el AL35 ofrecen el mayor potencial de apreciación ante una eventual normalización de la curva. No obstante, se trata de alternativas adecuadas exclusivamente para perfiles agresivos, considerando el nivel de riesgo que implican (especialmente en el contexto actual)”, sostuvo.
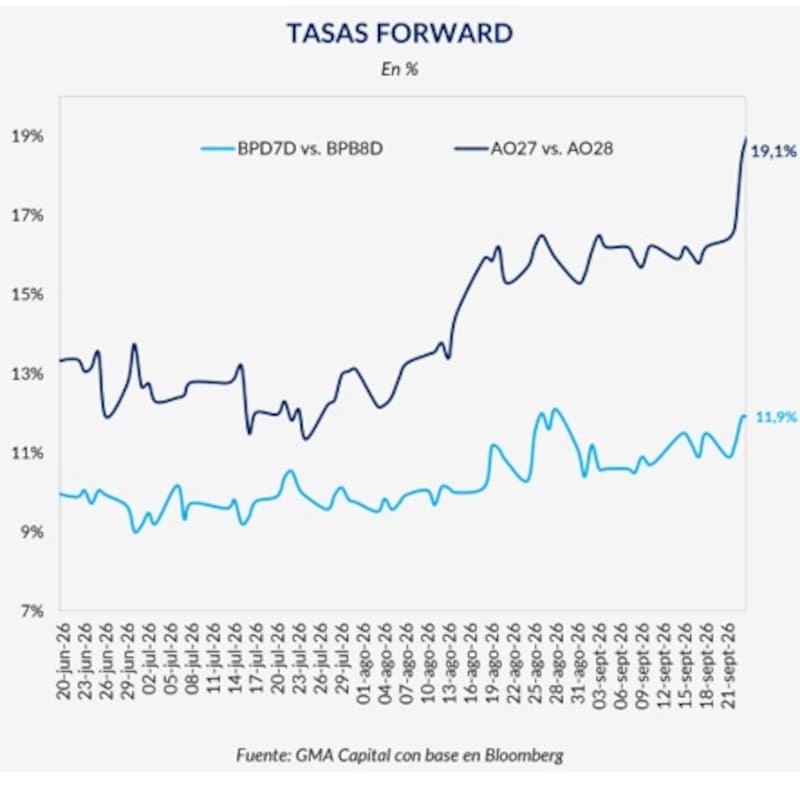
El mercado también asigna riesgos electorales dentro de la curva. Esto se evidencia en el diferencial entre los títulos que vencen antes y después del fin del mandato de Milei.
Es decir, los bonos que vencen tras el fin del mandato actual operan por encima del 8%, mientras que los que vencen antes rinden menos del 5%.
Ante la falta de impulsores y catalizadores positivos que puedan alentar una recuperación mayor en los bonos, los analistas mantienen cierta cautela.
Javier Casabal, Sr. Fixed Income Strategist de Adcap Grupo Financiero, reconoció que los bonos en dólares vienen bajo una fuerte presión vendedora, sin catalizadores positivos a corto y mediano plazo a nivel local.
Sumado a ello, Casabal agregó que la baja actual se da en un contexto internacional muy adverso, con la tasa del Tesoro Americano de 10 años superando el 5% y con expectativas de que la FED siga subiendo las tasas cortas.
“En este contexto, los catalizadores que tenían la capacidad de apuntalar a los bonos en dólares están apagados o muy débiles. Por el lado local, la compra de reservas ha disminuido sustancialmente respecto del ritmo de compras que el Central tuvo durante la primera mitad del año. La actividad económica continúa débil y, por ende, las posibilidades de reelegir de Milei, manifestadas en los precios de los activos, siguen bajando”, afirmó Casabal.
En ese sentido, Casabal detalló que para los bonos soberanos conviene esperar para entrar, buscando acortar la duración de la deuda local.
“Incluso para aquellos inversores menos aversos al riesgo, vale la pena esperar porque posiblemente veamos mejores puntos de entrada. Mientras tanto, y hasta que no se aclare el panorama, sobre todo externo, el mercado estará enfocado en la protección del capital como prioridad, parado en títulos más cortos y dejando pasar tasas que puedan resultar atractivas, porque posiblemente sigan bajando los precios”, indicó.
Rally en tasas globales
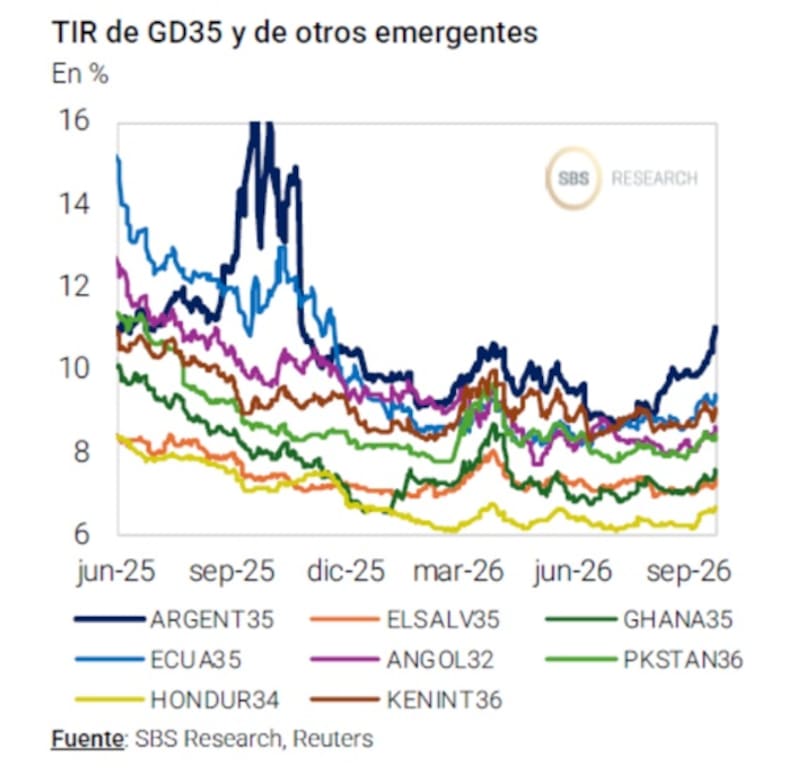
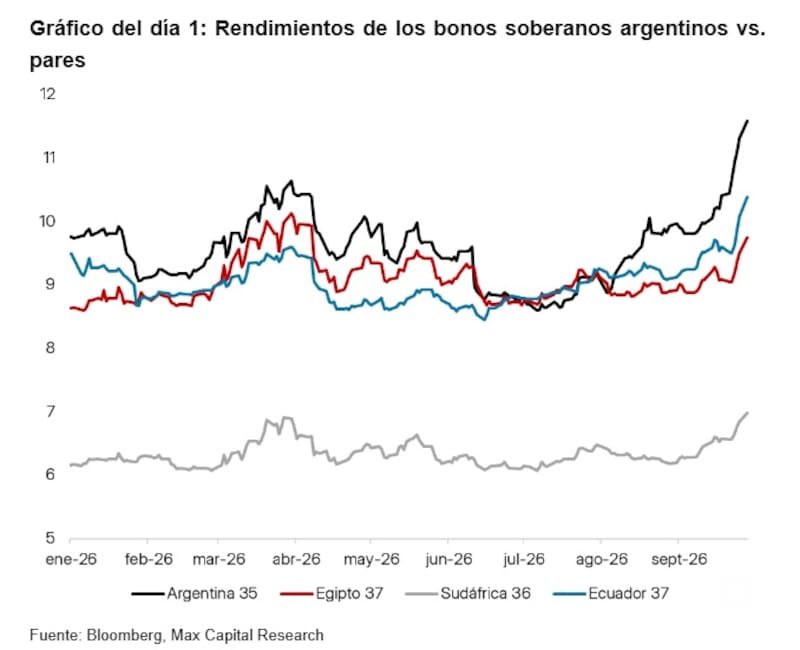
El rendimiento de los bonos emergentes a 2035 se ha desplazado fuertemente al alza en las últimas jornadas, aunque dicho movimiento ha sido generalizado en toda la deuda emergente de alto rendimiento.
Los bonos entre 2032 y 2035 en países emergentes similares a Argentina han sentido el impacto y han evidenciado una suba en las tasas, lo cual demuestra que el escenario global afectó a la renta fija internacional.
Es decir, la suba de tasas de los bonos del Tesoro de EE. UU. afecta a todo el universo de renta fija global, incluidos los de Argentina.
Sin embargo, la deuda local sintió más el impacto y operó con mayor fuerza a la baja, dando a entender que también existen factores domésticos que hacen que la renta fija argentina tenga una rendimiento peor respecto de sus pares.
En concreto, existen factores externos y locales que afectan a la deuda soberana local.
Fernando Menéndez, analista de renta fija soberana de Research Mariva, remarca que la suba de la Treasury a 10 años en torno al 5,2% y en niveles no vistos desde 2007 viene generando presión sobre la deuda emergente en general y sobre los bonos argentinos en particular.
“En este contexto, el EMBI Argentina llegó a subir hasta los 630 bps, niveles que no se observaban desde marzo. Si las tasas continúan subiendo, esa presión probablemente se profundice, especialmente sobre los bonos con mayor duration”, anticipó Menéndez.
Con una visión similar, Max Capital advierte que los bonos argentinos en dólares se vieron presionados en las últimas ruedas, en línea con el sell-off generalizado de deuda de mercados emergentes.
Sin embargo, agregan que la ampliación del spread también sugiere un componente idiosincrático por encima de lo que explicaría su beta usual.
“En comparación con sus pares, los spreads continuaron ampliándose: el spread del Global 35 frente al de Egipto 37 (calificado B, al igual que Argentina) pasó de 10pb a fines de junio a 183pb actualmente, mientras que el spread frente al Sudáfrica 36 (calificado BB) aumentó de 268pb a 460pb”, detallaron.
La suba de tasas es algo que los bonos argentinos no pueden esquivar y que los afecta de igual manera que a los demás mercados emergentes.
Sin embargo, la mayor volatilidad relativa de la renta fija local, por encima de la de sus pares, se explica por factores domésticos que afectan a la deuda argentina.
Finalmente, Juan Manuel Franco, economista jefe del Grupo SBS, advierte que el entorno de tasas más altas sigue presionando también a los globales, incluso con otro mes de superávit fiscal.
“La suba del Riesgo País a la zona de 570 puntos da cuenta de cierto grado de riesgo idiosincrático percibido por el mercado ante el menor ritmo de compras en el MULC de las últimas semanas, aun con más de u$s 14.300 millones comprados en el año, a lo que se suma, al menos en parte a nuestro entender, la incertidumbre respecto al año electoral 2027”, detalló.
En este contexto y desde el lado de las inversiones, Franco favorece bonos de los tramos medio y largo.
“Seguimos prefiriendo el GD35 y el GD41 ante escenarios de compresión a comparables, aunque también debe marcarse que, en el caso pesimista, estos papeles podrían sentir la presión, en especial si el entorno de tasas internacionales sigue presionado y el calendario electoral 2027 viene con volatilidad”, indicó.
Potencial de compresión
Si bien el mercado se torna más cauteloso, del lado opuesto también aparecen oportunidades.
Es decir, en este contexto, una eventual compresión de las tasas podría generar un atractivo potencial de suba para los inversores que tengan una visión favorable sobre la deuda.
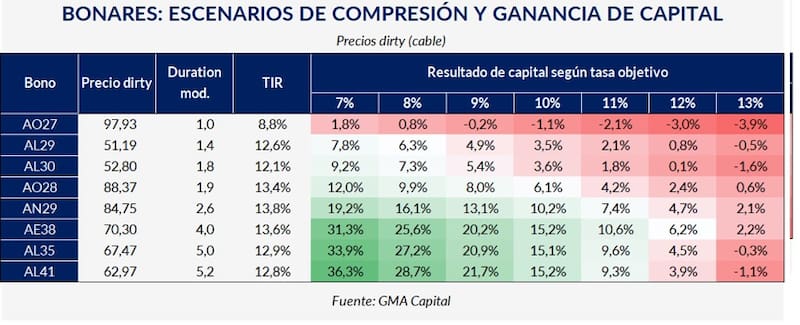
El potencial de recuperación de los bonos argentinos dependerá de la magnitud de una eventual compresión de las tasas. Según el escenario planteado en el gráfico, el tramo largo de la curva es el que presenta mayor potencial de apreciación, debido a su mayor duration y sensibilidad frente a los movimientos de los rendimientos.
Si las TIR convergieran hacia el 8%, el AE38 podría registrar una ganancia de capital de 25,6%, mientras que el AL35 tendría un potencial de 27,2% y el AL41 de 28,7%. En un escenario de mayor compresión, con tasas en torno al 7%, las ganancias potenciales subirían a 31,3% para el AE38, 33,9% para el AL35 y 36,3% para el AL41.
El potencial es considerablemente menor en los bonos cortos.
Según cálculos de GMA Capital, con una TIR del 7%, el AL30 tendría una ganancia de capital estimada de 9,2%, mientras que el AL29 alcanzaría 7,8%. El AO28, por su parte, tendría un potencial de 12%.
En este sentido, una eventual baja de las tasas exigidas por el mercado tendría un impacto mucho más significativo sobre los bonos de mayor duration. El AL41 aparece como el título con mayor sensibilidad dentro de la muestra, con una ganancia potencial de hasta 36,3 % si su TIR descendiera desde los niveles actuales hasta el 7 %.
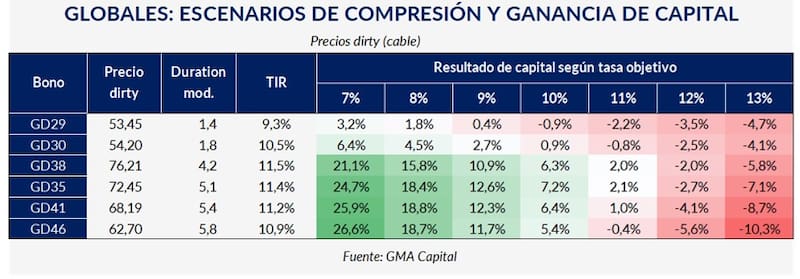
Según estimaciones de GMA Capital, en el caso de los bonos globales, el potencial de recuperación también aumenta a medida que se comprimen las tasas, aunque con diferencias respecto de los Bonares.
Según el escenario planteado, una convergencia de las TIR hacia el 8% permitiría ganancias de capital de 4,5% en el GD30, 15,8% en el GD38, 18,4% en el GD35, 18,8% en el GD41 y 18,7% en el GD46. El GD29, por su menor duration, tendría un potencial más acotado, de apenas 1,8%.
En un escenario de mayor compresión, con tasas en torno al 7%, el potencial se amplía considerablemente en los bonos largos: el GD38 podría alcanzar una ganancia de 21,1%, el GD35 de 24,7%, el GD41 de 25,9% y el GD46 de 26,6%. En cambio, el GD29 y el GD30 mostrarían subas potenciales de apenas 3,2% y 6,4%, respectivamente.
Así, al igual que ocurre con los Bonares, el mayor potencial se concentra en el tramo largo de la curva. Una compresión de tasas hacia el 7% implicaría ganancias superiores al 20% en cuatro de los seis Globales analizados, con el GD46 mostrando el mayor potencial, de 26,6%, seguido por el GD41 con 25,9% y el GD35 con 24,7%.
Lisandro Meroi, Research Analyst de TSA Bursátil, sostuvo que el hecho de que los Globales hayan retrocedido con fuerza durante septiembre llama nuevamente a considerar el posicionamiento en estos activos.
“El mercado parece hacerse eco de las menores compras de dólares por parte del BCRA, al tiempo que aparecen las elecciones del año que viene en el horizonte del inversor. Sin embargo, para perfiles arriesgados estos potenciales retornos podrían significar un punto de entrada, aunque de corto plazo la volatilidad internacional y la falta de drivers locales pueden seguir pesando sobre los títulos”, indicó Meroi.
Además, pensando en el potencial alcista que puedan presentar los bonos soberanos argentinos, Meroi indicó que el desempeño de la deuda local frente a sus comparables hace que los bonos puedan comprimirse frente a los de países similares, y podrían registrar un aumento promedio del 20%.
“Habiendo atravesado momentos donde los bonos cotizaban prácticamente en línea con sus comparables calificados “B-“, hoy la diferencia es notable, impulsada por un entorno global desafiante y por algunos factores idiosincráticos. Es justamente la posibilidad de converger a rendimientos de deuda similar lo que hoy presenta un potencial de revalorización atractivo, de entre +17% y +21% para los bonos con vencimiento posterior a 2035”, detalló.
Finalmente, Emilio Botto, jefe de estrategia e inversiones de Mills Capital, entiende que con la curva de bonos argentinos en dólares rindiendo en muchos casos por encima del 11,5% en NY y los Bonares entre el 13% y el 14% contra el dólar Cable, los niveles empiezan a lucir atractivos.
Sin embargo, remarcó la diferencia entre entre el inversor que ya está posicionado y el que todavía quiere comprar más bonos.
“Esta baja es para aquel inversor que ya estaba comprado y estaba esperando un punto de entrada mejor respecto de los precios alcanzados cuando el riesgo país estaba en 402 bps. Es decir, es para un inversor que piensa en una alta probabilidad de la continuidad de la actual administración y por lo tanto espera una fuerte compresión de la curva hard dollar al concretarse la reelección del actual presidente”, dijo Botto.
En ese sentido, la recomendación de Botto, dado el actual escenario, es la de acortar la duración en el posicionamiento en bonos soberanos y rotar hacia instrumentos más conservadores.
“Manteniendo el riesgo argentino, los Bopreales son una alternativa defensiva, con perfil más conservador aún la alternativa se encuentra en el segmento corporativo, en ONs de muy buena calidad crediticia (AAA), y sin riesgo argentino la alternativa es un fondo de renta fija LatAm”, comentó.
Ahora bien, para aquel inversor que quiere entrar en bonos, Botto explicó que estos niveles permiten empezar a armar posición de manera gradual, aunque todavía no ve señales claras de que la curva americana haya encontrado un nivel de equilibrio.
“Cuesta pensar en una compresión sostenida de la curva argentina mientras la tasa americana continúa subiendo. Además, Argentina tiene sus propios factores de incertidumbre. Por eso, nuestra estrategia hoy es acortar duration. Para los perfiles más conservadores, priorizamos Bopreales y ONs corporativas de alta calidad crediticia. En los soberanos, extender duration más allá de 2027 implica asumir una mayor exposición a la evolución del escenario político y a la continuidad del proceso económico”, sostuvo.