En esta noticia
Tras la aceleración en las emisiones de deuda, el financiamiento corporativo acumulado del año alcanza los casi u$s 17.700 millones.
Solo los corporativos sumaron casi u$s 12.000 millones, más que superando a lo emitido en 2025. Se mantiene el apetito inversor y los analistas dan sus bonos recomendados.
Boom de emisiones corporativas
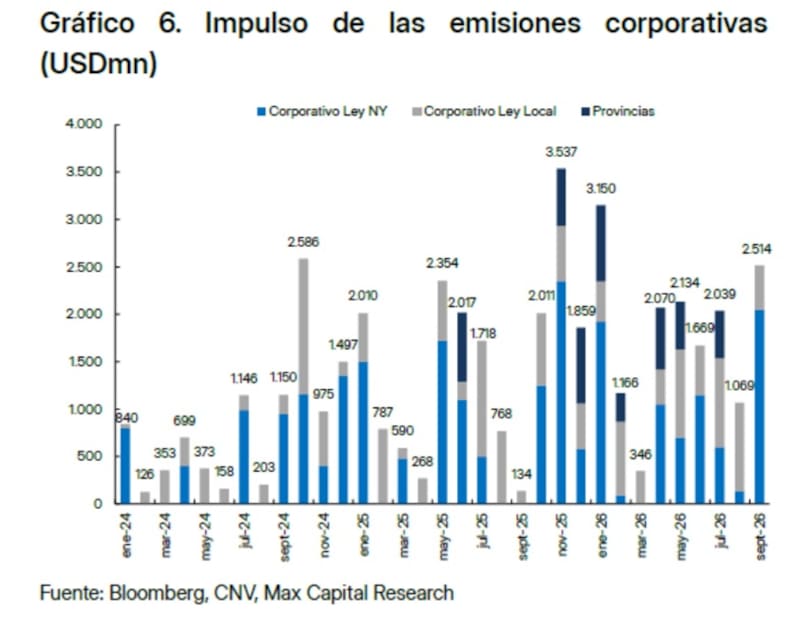
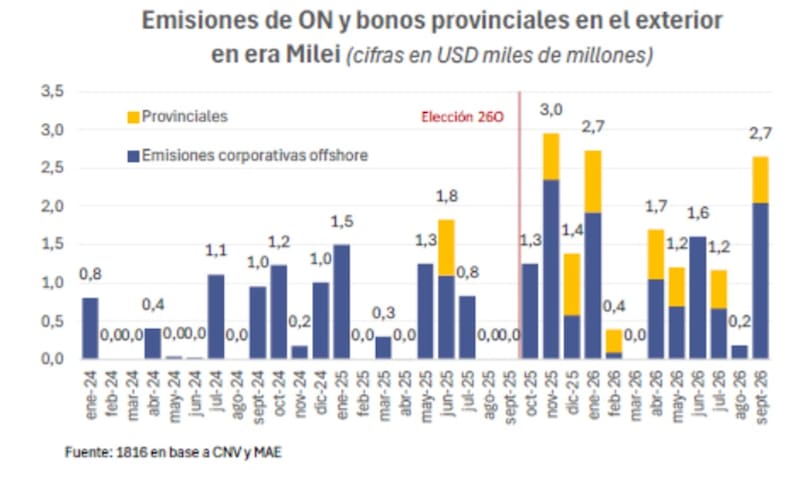
Tanto las compañías y provincias colocaron u$s 2514 millones durante septiembre, más del doble que en agosto, cuando el volumen había sido de u$s 1069 millones.
De esta manera, el mes de septiembre se posicionó como el segundo mes de mayor volumen del año, detrás de enero, que registró u$s 3150 millones.
A su vez, con este resultado, las emisiones de deuda corporativa y provincial acumularon unos u$s 17.700 millones en los primeros nueve meses de 2026, de los cuales cerca de u$s 14.900 millones correspondieron a empresas y otros u$s 2700 millones a provincias.
Por lo tanto, lo que queda en evidencia es que el mercado de deuda corporativa continúa siendo una fuente relevante de financiamiento en dólares, con emisiones tanto bajo ley Nueva York como ley local, además de colocaciones de provincias.
José Ignacio Thome, analista de Equity de Grupo SBS, remarcó que se evidencia un apetito muy fuerte por las ONs argentinas.
“El ritmo de este año confirma el apetito por ONs. En el primer semestre se colocaron cerca de u$s 9600 millones, con el sector energético explicando más de la mitad del monto, de la mano de emisores como YPF, Vista Energy y Pampa Energía”, dijo Thome.
Además, remarcó que este fenómeno está directamente ligado al boom de inversión en Vaca Muerta.
“Entre el RIGI y proyectos ancla como los de YPF tanto en áreas de petróleo como de gas o el ramp up de petróleo de Pampa en Rincón de Aranda y la expansión de Vista tras su reciente adquisición de áreas, la cuenca necesita financiarse recurrentemente a gran escala dada la naturaleza del negocio shale y el mercado de capitales local se volvió una fuente natural, y a plazos cada vez más largos”, detalló.
Melina Di Napoli, Analista de Wealth Management en Balanz, destacó que la demanda por bonos corporativos argentinos se mantiene firme.
“La sostienen el interés de varias compañías que invierten en Vaca Muerta, no solo en exploración y producción sino también en la cadena de transporte, como Oldelval y Otamérica (emisores del mes), y la disponibilidad de dólares MEP en el sistema”, afirmó,
Sin embargo, Di Napoli advierte que los rendimientos de corte lucen mucho más ajustados.
“Como referencia, los bonos de Otamérica y VMOS, ambos con calificación AAA y a 48 meses, cortaron en 6,25% TNA”, comentó.
Hacia adelante, la especialista de Balanz no espera cambios en la demanda pese a la compresión de tasas, ya que los inversores buscan darles rendimiento a los dólares que compraron en el MULC
“Uno de los motivos por los que los inversores locales siguen demandando estos instrumentos es la restricción cambiaria. Actualmente, quien compra dólares oficiales no puede adquirir activos contra MEP o cable durante los 90 días siguientes, pero sí puede participar en licitaciones primarias y suscribir fondos comunes de inversión en dólares”, detalló
Las ONs en un boom de colocaciones
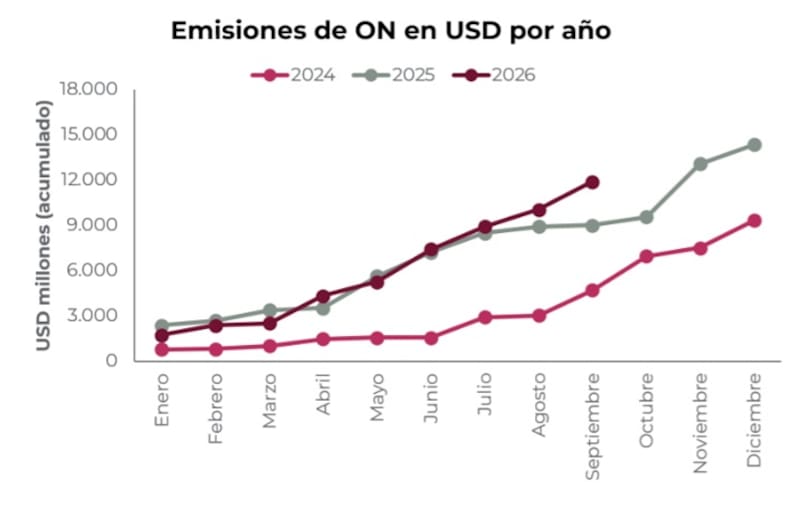
Tomando exclusivamente las emisiones corporativas, las empresas ya emitieron casi u$s 15.000 millones en ON en lo que va de 2026.
Hasta septiembre, el volumen acumulado alcanza aproximadamente u$s 11.800 millones, frente a los u$s 9000 millones de igual período de 2025.
Además, la comparación con años anteriores muestra una aceleración todavía más significativa.
En septiembre de 2024 el acumulado rondaba los u$s 4600 millones, por lo que el monto de 2026 es más de 2,5 veces superior.
El dato también refleja un cambio de ritmo durante el año ya que, desde julio, las emisiones acumuladas de 2026 se ubicaron por encima de las de 2025, y la brecha se amplió hasta septiembre.
Varias empresas aprovecharon las últimas semanas para financiarse, con emisiones relevantes de Tecpetrol por un total de u$s 450 millones al 7,25%, junto con YPF por u$s 1200 millones al 7,85% y Vista por un total de u$s 400 millones al 7,95%.
Los analistas de Cohen detallaron que las emisiones corporativas siguen en alza.
“En septiembre las empresas, principalmente del sector energético, colocaron más de u$s 1800 millones, más del doble que en igual mes de años anteriores, confirmando el dinamismo del mercado de capitales local. De sostenerse el ritmo, el mercado podría igualar o superar ese nivel antes de que termine 2026”, detallaron.
Las elecciones como separador
El boom de colocaciones actualmente es un proceso que se profundizó tras el resultado electoral.
Las elecciones de octubre de 2025 marcaron un punto de inflexión para el financiamiento externo argentino.
Antes de los comicios, la incertidumbre electoral había reducido fuertemente el ritmo de las colocaciones: en septiembre, las emisiones offshore de empresas y provincias prácticamente desaparecieron del mercado.
El escenario cambió después de las elecciones.
La caída del riesgo país desde entonces y la mejora de las condiciones financieras abrieron una ventana para que empresas y provincias volvieran a emitir deuda en dólares en el exterior.
Desde entonces, el flujo se mantuvo elevado. Empresas y provincias acumularon unos u$s 17.400 millones de financiamiento desde las elecciones legislativas de octubre de 2025, mostrando una recuperación sustancial del acceso al mercado internacional.
Dado que se aproxima una nueva elección, la clave es si este proceso encontrará una pausa o si se mantendrá hacia adelante.
Si bien los números de emisiones son importantes, Thome espera que dicho proceso se sostenga hacia adelante.
“Creemos que este fenómeno no solo continuará sino que además será alentado por el sector minero, principalmente San Juan y Catamarca concentran los grandes proyectos de cobre y litio que ya comprometen varios miles de millones de dólares bajo el RIGI, por lo que en los próximos años deberían traer emisores nuevos al universo de ONs buscando financiamiento, algo de lo que hemos tenido una muestra esta semana tras la emisión de deuda de la provincia de San Juan por primera vez en este siglo”, dijo.
El viento de frente externo
Si bien las emisiones de ONs vienen creciendo fuertemente, existen vientos de frente que podrían frenarlos.
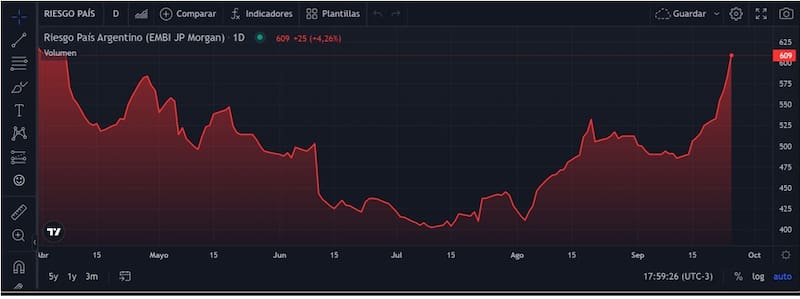
En particular, la suba de tasas a nivel global y el respecto aumento del riesgo país, encarece el financiamiento corporativo y puede frenar las colocaciones de deuda corporativa porque eleva el costo de financiamiento de Argentina en general.
Cuando aumenta el riesgo soberano, los inversores exigen mayores tasas para comprar deuda argentina, y ese mayor costo se traslada también a las empresas. Si las tasas que debe pagar una compañía resultan demasiado elevadas, puede postergar una emisión, reducir el monto colocado o directamente buscar financiamiento alternativo.
De cualquier manera, por ahora el proceso no se ha detenido a pesar de la suba de tasas globales y del riesgo país argentino.
Lo que provoca el escenario global más adverso es que los inversores tomen una estrategia más conservadora en el posicionamiento en obligaciones negociables.
María Paz Aguilar, Corporate Research Analyst de Adcap Grupo Financiero, sostuvo que, en los últimos meses, con riesgo país bajo y balances corporativos sólidos, había buena demanda por obligaciones negociables.
Sin embargo, advierte que la reciente suba de los Treasuries comenzó a trasladarse al mercado local ya que las tasas corporativas subieron en promedio 33 pb en el último mes y 15 pb sólo en la última semana, encareciendo el costo de refinanciamiento de las compañías.
En este contexto, desde Adcap Grupo Financiero remarcó que sigue viendo atractivo en ONs, aunque con un sesgo de mayor selectividad.
“Preferimos nombres sólidos y bonos líquidos, como los vinculados a Vaca Muerta, y particularmente el tramo medio de la curva”, indicó.
En cuanto al movimiento de la curva, Paz Aguilar explicó que el movimiento de las ONs acompañó al de los Treasuries, dejando oportunidades en bonos a mediano plazo.
“El tramo medio fue el que más ajustó, ante expectativas de nuevas subas de tasas de la Fed, mientras que las tasas largas se movieron bastante menos. Esto aplanó las curvas y mejoró el atractivo relativo del tramo medio, donde hoy se puede capturar una TIR similar a la del tramo largo, tomando menos duration”, sostuvo.
En términos de nombres puntuales, Paz Aguilar ve valor en YPFDAR 2031, a ~7,7%, y VISTAA 2033, rindiendo ~7,4%, apuntando a TIRs en torno a 7,5%-8% para créditos de buena calidad.
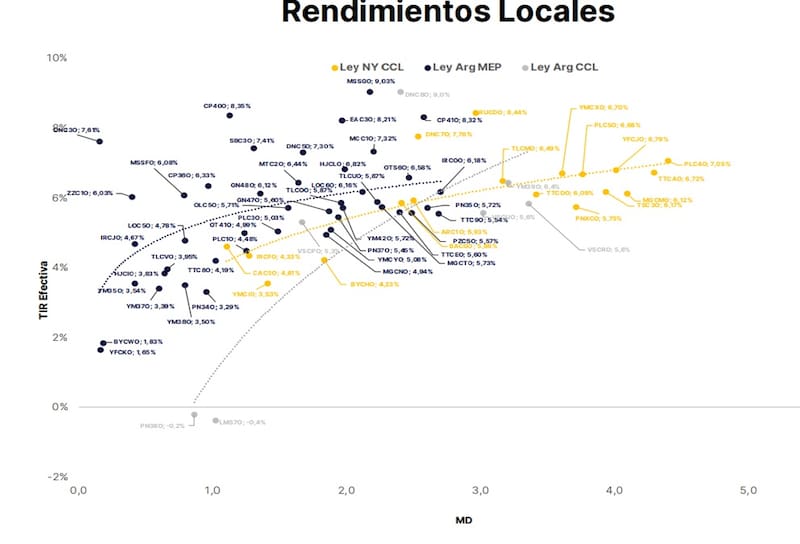
Las ON argentinas muestran rendimientos muy dispares, según el emisor, el plazo y la legislación, aunque la mayor parte de la curva se concentra entre 5% y 7% anual en dólares.
En el segmento de ley Nueva York, aparecen rendimientos desde aproximadamente 5,6% hasta 8,4%, con casos como RUCO en 8,44%, mientras que otras ON se ubican en torno al 6%-7%.
Entre las ON bajo ley argentina, los rendimientos llegan a niveles más elevados: se observan títulos con TIR de 7%-9%, incluyendo MSSGO en 9,03%, CP400 en 8,35%, CP410 en 8,32% y EA C30 en 8,21%.
En el extremo inferior aparecen instrumentos con rendimientos de alrededor de 3,5%-4,5%, especialmente en emisiones de compañías de menor riesgo relativo o con vencimientos más cortos.
Melina Eidner, economista de PPI, destaca que en lo que va de septiembre se evidencia una fuerte demanda por créditos corporativos argentinos de primer nivel.
“Esto quedó reflejado en las emisiones internacionales de Tecpetrol, YPF y Vista, que colocaron en conjunto más de u$s 2000 millones y estuvieron sobresuscriptas las tres emisiones”, comentó.
Además, para agregarle contexto, Eidner resalta que es destacable el apetito por nuevas emisiones internacionales de corporativos argentinos a tasas de un dígito en un contexto internacional más que adverso para los activos de riesgo, con la tasa a 10 años ubicándose por encima del 5% y el riesgo país volviendo a superar los 600 pbs.
“Lo que son buenos créditos, incluso en un contexto internacional adverso, continúan traccionando, aunque obviamente esto se refleja en mayores tasas de colocación que en meses anteriores”, resumió.
Sin embargo, y dada la volatilidad global, la economista de PPI indicó que favorece una estrategia conservadora y diversificada dentro de la curva corporativa.
“Por más que sigamos viendo potencial de apreciación con respecto a la región, preferimos tomar una posición más cauta dado el contexto internacional adverso y sin catalizadores locales claros a la vista que puedan impulsar una baja del riesgo país”, indicó.
En cuanto a la estrategia recomendada, Eidner detalló que favorece una posición barbell alocando un 60% a créditos de corto plazo de buena calidad crediticia y un 40% a créditos largo, con el objetivo de balancear la búsqueda de un mayor retorno y apreciación potencial con un menor riesgo a cambios en las tasas de interés.
“En el tramo largo, hoy el bono que más nos gusta es el Pampa internacional a 2037, mientras que en el tramo corto destacamos Profertil 2029, VMOS 2030 y Tecpetrol internacional 2030”, mencionó.
En relación a las inversiones en ONs, Thome indicó que apunta a títulos con una tasa del 7% al 9% en dólares, priorizando emisores con capacidad exportadora, balances sólidos y ley Nueva York, y dejando los créditos más riesgosos, que rinden por encima del 10%, para perfiles más tácticos.
En termino de posicionamiento, Di Napoli agregó que actualmente sugiere el bono de Vista a 2033 (VSCVO), con un rendimiento de 7,76% anual en dólares, y Tecpetrol 2030 (TTCDO), que rinde 7,54%.