
En esta noticia
La renta fija local opera a la baja arrastrada por el rally en los rendimientos de los bonos del Tesoro de EE. UU.. Existen factores locales que también complican la deuda, que hoy rinde por encima del 10% en todos los tramos.
Sigue el ajuste
Los bonos argentinos en dólares operan mayormente en terreno negativo a comienzos de semana, arrastrados por una continuidad en el rally en las tasas de los bonos del Tesoro de EE. UU. y variables domésticas relacionadas con el factor electoral.
Tanto la curva de bonares como de Globales operan en rojo.
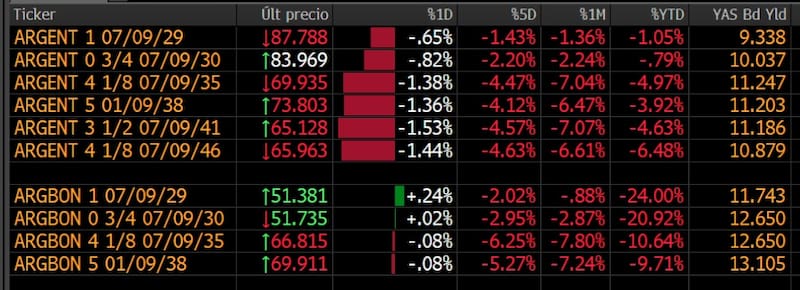
El Global (GD29) retrocede 0,65%, mientras que el GD30 pierde 0,82%.
La presión aumenta en los títulos de mayor duration ya que el Global 2035 (GD35) cae 1,38%, junto con el Global 2038 (GD38), que baja 1,36%.
El tramo más largo de la curva muestra descensos de 1,5% en el Global 2041 (GD41) y el Global 2046 (GD46) retrocede 1,44%.
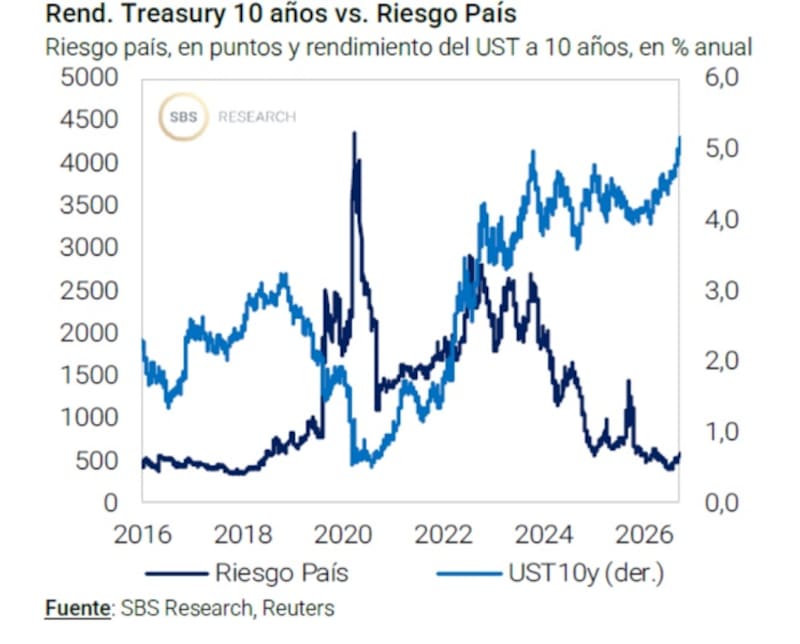
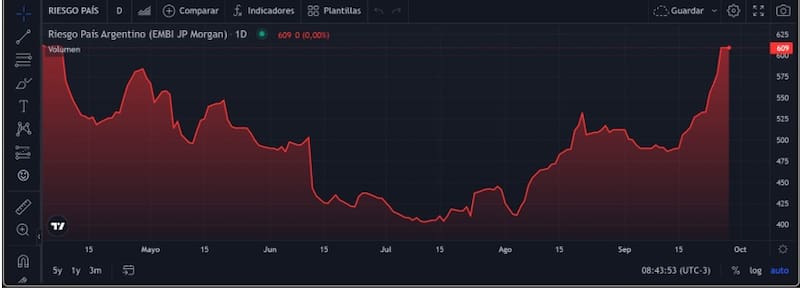
La reciente caída de los bonos hizo que la curva operara con tasas más altas, lo cual coincide con un riesgo país más elevado.
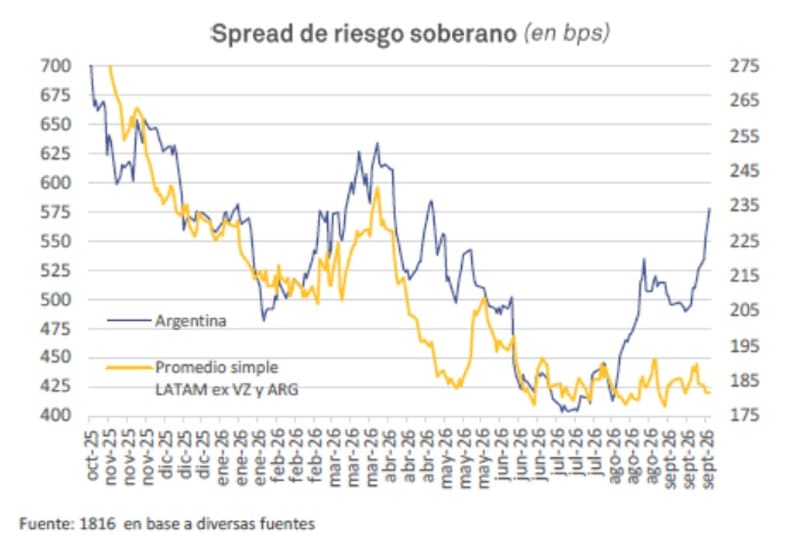
Actualmente, el índice que mide JP Morgan se ubica en 609 puntos, su mayor valor desde abril pasado.
En este contexto, los Globales acumulan caídas de 3,5% en promedio en lo que va de septiembre y los Bonares recortan 3,8% en el mes.
Así, en el acumulado del 2026, los Bonares muestran caídas de 0,8% en promedio y los Globales se mantienen 1,6% por encima del cierre de 2025.
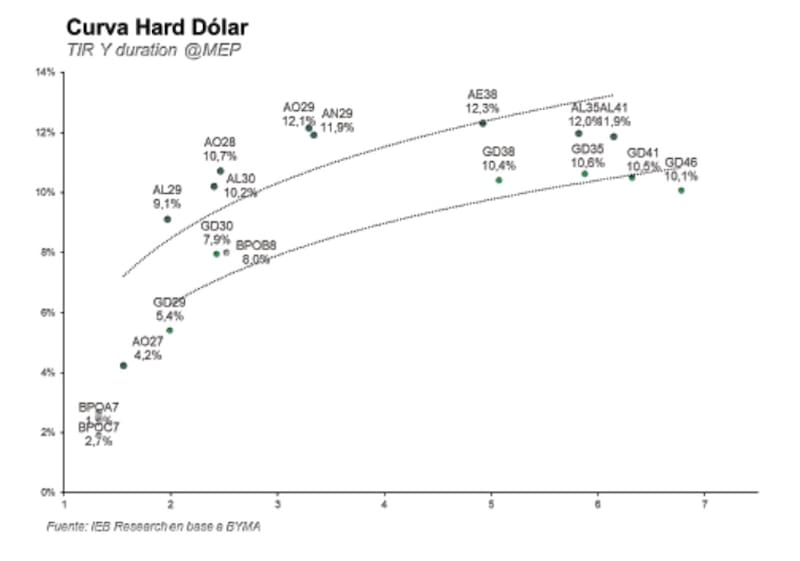
En este marco, el GD35 rinde 10,6% al dólar MEP y 11,3% al CCL, el mayor rendimiento desde la previa de las elecciones legislativas de 2025.
En detalle, el bono más corto de la curva ley local (AO27) rinde 4,2%.
Más adelante, la parte media de la curva se ubica en torno al 11,0% y el extremo largo en dos dígitos (el AL35, referencia en esa parte de la curva, rinde 12,0%).
En cuanto a los bonos de ley extranjera, los más cortos rinden cerca de 7,0% (GD30: 7,9% TEA) y el tramo largo se ubica por encima del 10,0%.
Los bonos argentinos enfrentan actualmente una combinación de factores adversos tanto internos como externos.
En el frente internacional, uno de los principales focos de presión está puesto en la suba de los rendimientos de los bonos del Tesoro de Estados Unidos, que eleva el costo de financiamiento global y reduce el atractivo relativo de los activos de mayor riesgo.
El rendimiento de los bonos estadounidenses a 30 años alcanzó su nivel más elevado en más de dos décadas, tocando un máximo de 5,52 %.
El incremento refleja una mayor exigencia de los inversores para mantener deuda a largo plazo, en un contexto marcado por la fortaleza de la economía estadounidense y el impacto de los elevados precios de la energía sobre las perspectivas inflacionarias.
El bono a 2 años rinde 4,90%, mientras que el título a 5 años opera con tasas de 5,05%.
Finalmente, el bono a 10 años, el de referencia a nivel global, se sitúa en 5,2%; se trata de su mayor valor en más de una década.
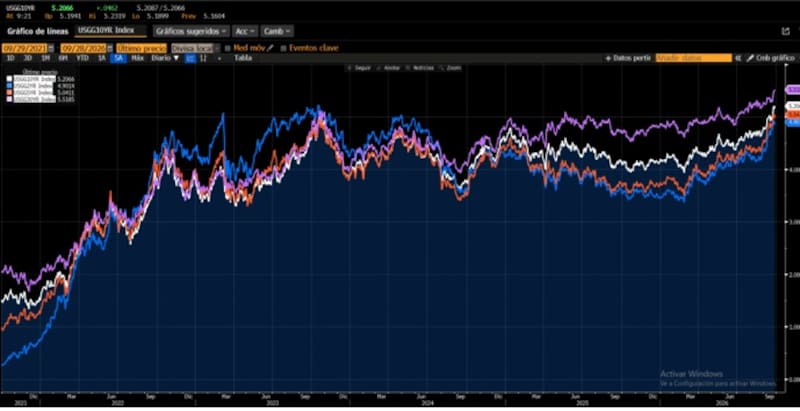
La suba de las tasas largas estadounidenses constituye un factor relevante para los mercados emergentes, ya que eleva la tasa de referencia utilizada por los inversores para exigir retornos a activos de mayor riesgo, entre ellos la deuda argentina.
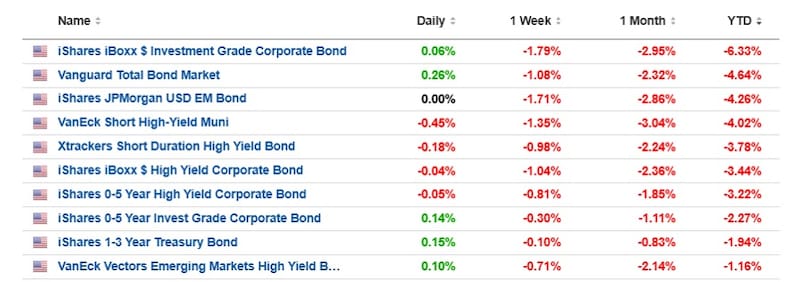
A causa de la suba de tasas en EE. UU., la renta fija internacional atraviesa un período de presión, con todos los principales segmentos de bonos incluidos en el relevamiento registrando pérdidas tanto en el último mes como en el acumulado de 2026.
Los bonos corporativos estadounidenses Investment Grade lideran las bajas, con un retroceso de 6,33 % en el año y de 2,95 % en el último mes.
El índice de bonos globales (Vanguard Total Bond Market) pierde 4,64% en 2026, mientras que los bonos emergentes denominados en dólares retroceden 4,26%.
En el segmento High Yield, las bajas acumuladas alcanzan hasta 4,02%.
Incluso los instrumentos más defensivos muestran números negativos: los Treasuries de 1 a 3 años caen 1,94% en el año y 0,83% durante el último mes.
Esto tiene un impacto local, ya que la deuda argentina no puede escapar del escenario internacional.
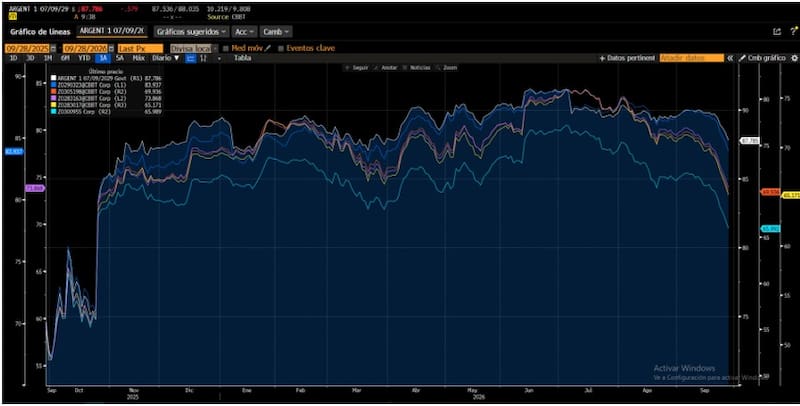
Los bonos argentinos en dólares muestran un desempeño negativo en lo que va de 2026, según los datos de la pantalla. La corrección se extiende a toda la curva y se profundiza en los títulos de mayor duration.
El AL29 registra la menor caída del grupo, con un retroceso de 1,05% en el año, mientras que el AL30 pierde 0,79%.
A partir del tramo medio y largo de la curva, las bajas son más pronunciadas. El AL35 acumula una caída de 4,97 %, mientras que el AE38 retrocede 3,92 %. En los vencimientos más largos, el AL41 pierde 4,63 % y el AL46 muestra la mayor baja del conjunto, con un descenso de 6,48 %.
Juan Manuel Franco, economista jefe de Grupo SBS, advierte que el entorno de tasas globales más altas sigue presionando también a los globales, incluso con otro mes de superávit fiscal.
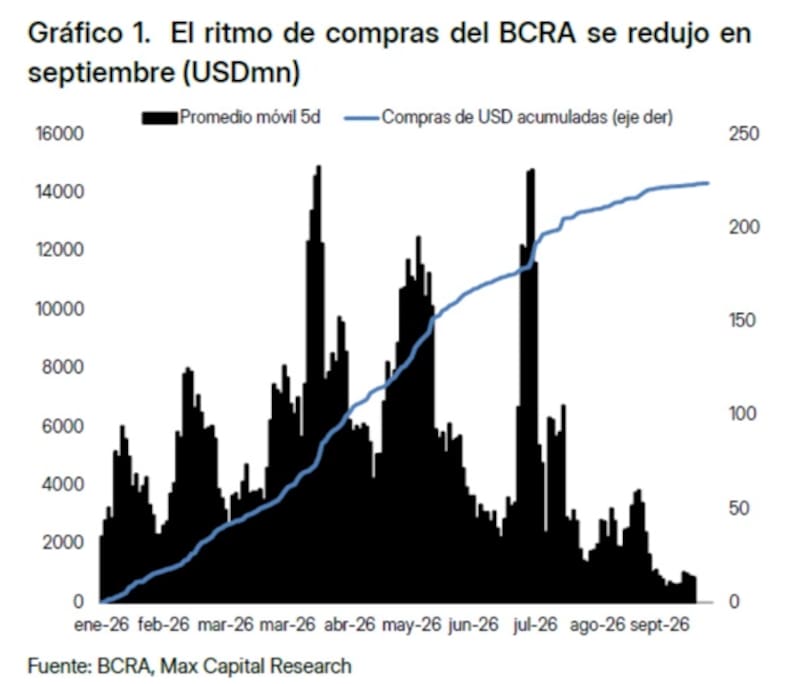
“La suba del Riesgo País a la zona de 600 puntos da cuenta de cierto grado de riesgo idiosincrático percibido por el mercado ante el menor ritmo de compras en el MULC de las últimas semanas y aun con más de u$s 143.00 millones comprados en el año. A ello se suma la incertidumbre respecto al año electoral 2027”, detalló Franco.
La deuda argentina en dólares atraviesa un año de pérdidas, pero el ajuste no es uniforme : el mercado está castigando con mayor intensidad a los bonos de mayor duración, mientras que AL29 y AL30 muestran una corrección mucho más moderada.
Desde sus máximos alcanzados, el Global 2029 presenta el retroceso más moderado, de 4,07%, junto con el GD30 que baja 5,64%.
Luego, en el tramo medio, el GD35 cae 13,7% desde sus máximos y el GD38 baja 12,4% desde sus picos previos.
Finalmente, en el tramo más largo, el GD41 cae 14,1% y el GD46 baja 14,6% desde los máximos.
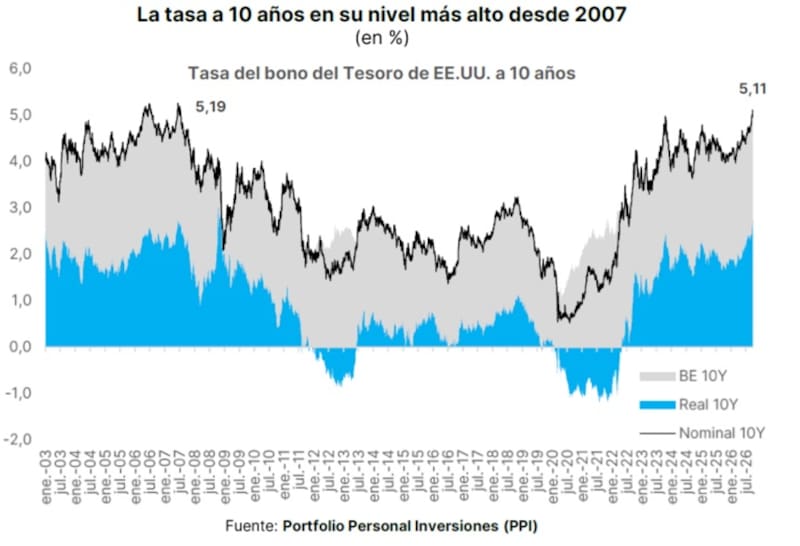
Fernando Menéndez, analista de renta fija soberana de Research Mariva, advierte que la suba de la Treasury a 10 años en torno al 5,2% y en niveles no vistos desde 2007 viene generando presión sobre la deuda emergente en general y sobre los bonos argentinos en particular.
“En este contexto, el EMBI Argentina llegó a subir hasta los 611 bps, niveles que no se observaban desde marzo. Si las tasas continúan subiendo, esa presión probablemente se profundice, especialmente sobre los bonos con mayor duration”, anticipó Menéndez.
¿Tasa a 10 años cerca del 6%?
El mercado ve más riesgos inflacionarios en EE. UU., así como una mayor inestabilidad en la deuda americana a causa del mayor déficit fiscal.
Esto provoca una subida en las tasas en EEUU en toda la curva y el mercado comienza a imaginar una tasa a 10 años más cercana al 6%.
Ruggieri destaca que el conflicto bélico entre Estados Unidos e Irán difícilmente encuentre resolución a corto plazo, por lo que el petróleo podría mantenerse en niveles relativamente altos y esto presiona para que las tasas de EE. UU. se mantengan altas.
Para Ruggieri, el impacto en Argentina es indirecto, pero con mayor amplitud, evidenciándose en la renta fija local, la cual sufre por variables externas y domésticas.
“Argentina, hoy más integrada al mundo, corre la misma suerte que el resto de los mercados emergentes, pero con un beta mayor. A esto se suma que cada vez falta menos para que el mercado empiece a incorporar en los precios las elecciones presidenciales del año próximo. Además, los datos de actividad muestran una economía que no creció en el último trimestre y un salario real que no reacciona. Con este panorama, resulta difícil no anticipar un aumento de la volatilidad a medida que nos acerquemos a 2027”, sostuvo Ruggieri.
Finalmente, Matías Ballestrín, jefe de inversiones del Banco Piano, advierte sobre el impacto de las tasas en EE. UU. sobre las curvas de bonos a nivel global, incluida la Argentina.
En ese sentido, resalta que si la tasa a 10 años de EE. UU. alcanza el 6%, esto podría provocar tensión en la deuda de riesgo elevado, por lo que prefiere mantener la cautela actualmente.
“La extensión del conflicto en Medio Oriente provocó que el precio del petróleo quede en niveles altos, algo que al principio del conflicto se esperaba que fuera pasajero. A su vez, la inflación está por encima del objetivo se la Fed y Warsh está firme en subir las tasas. Una tasa el 6% sobre el bono a 10 años luce demasiado quizá, me imagino que esos niveles de tasa pueden generar algún stress sobre todo en la deuda high yield. La estrategia hoy es preservar liquidez y estar corto”, dijo.
Riesgos locales
Además del contexto internacional, la deuda argentina también está siendo condicionada por factores domésticos, entre los que sobresale la incertidumbre asociada al escenario electoral.
A medida que se aproxima el proceso electoral, el mercado incorpora mayor cautela respecto de la evolución de la política económica y de la continuidad del actual esquema de políticas en el mediano plazo.
En particular, los inversores siguen de cerca las señales sobre la continuidad del programa económico, el rumbo fiscal, la política cambiaria y la estrategia de financiamiento, variables que resultan determinantes para la capacidad de pago y para la percepción de riesgo sobre los activos argentinos.
Esta mayor incertidumbre se traduce en una prima de riesgo más elevada para la deuda soberana. Ante un escenario en el que existe una mayor dispersión sobre la trayectoria futura de las políticas económicas, los inversores demandan un rendimiento superior para mantener los bonos argentinos, especialmente en los vencimientos más largos.
Desde Max Capital también agregó que las tasas forward brindan cierta información sobre los riesgos electorales, al saltar al 16% en 2028.
“Ese salto muestra que el riesgo electoral está jugando un papel en la presión reciente. Esos forwards están contaminados por los Bonar28, que cotizan particularmente baratos, pero incluso teniendo esto en cuenta, muestran que las probabilidades implícitas de default aumentan en 2028, justo después de las elecciones. Este movimiento se explica principalmente de una expectativa genuina de riesgo crediticio, impulsada por las encuestas recientes, pero, como suele ocurrir, es difícil separar ambos factores,” indicaron.
Como consecuencia de tal incertidumbre, la deuda soberana opera con tasas en dólares más elevadas, lo que implica menores precios de los bonos y un mayor costo de financiamiento potencial para el país.
El efecto es particularmente relevante sobre los títulos de mayor duration, que son más sensibles tanto a los movimientos de las tasas internacionales como a los cambios en la percepción de riesgo local.
En este contexto, el mercado combina dos fuentes de presión sobre la deuda argentina: por un lado, el aumento de los rendimientos de los Treasuries, que eleva la tasa de referencia global; y por otro, la incertidumbre doméstica vinculada al escenario electoral y a la evaluación de la continuidad del programa económico.
Desde Research Mariva también señala que el mercado comienza a incorporar riesgos electorales en la curva.
“Seguimos monitoreando la tasa implícita forward entre el bono AO27 (con vencimiento en octubre de 2027) y el AO28 (con vencimiento en octubre de 2028) como indicador de la prima de riesgo político asociada al período posterior a 2027. Dicha tasa aumentó considerablemente durante agosto, pasando de cerca del 12% al 15%, pero desde entonces se ha estabilizado en esos niveles”, advirtieron.
Los analistas de Adcap Grupo Financiero remarcan que existen factores locales y externos que pesan sobre la deuda argentina.
“El riesgo país se amplió hasta ubicarse en torno a los 550 puntos básicos, su nivel más alto desde principios de mayo, cuando el BCRA aceleró el programa de compra de reservas internacionales. El punto clave es que esto ya no responde únicamente a la dinámica de los bonos del Tesoro de EEUU. Incluso en ruedas en las que los Treasuries y la deuda de mercados emergentes operan prácticamente sin cambios, los bonos argentinos continúan perdiendo valor”, comentaron.
Más lejos Wall Street
El hecho de que la deuda local opere con tasas más elevadas hace que la posibilidad de regresar a los mercados internacionales de deuda en Wall Street sea más difícil.
Toda la curva opera en niveles del 10%, por lo que, si Argentina buscase emitir deuda, probablemente deba pagar tasas similares a las del secundario.
Además, el aumento de las tasas hace que se eleve el costo financiero de Argentina, por lo que los bonos locales también están cayendo ante las dudas sobre las fuentes de financiamiento que tendrá el Gobierno en adelante.
Adrián Yarde Buller, economista jefe de Facimex Valores, remarcó que el contexto internacional se está tornando muy desafiante para Argentina ya que el cierre del acceso al mercado empieza a pesar mucho más que la mejora de la cuenta corriente por el aumento de los precios de la energía.
“Con estos niveles de tasas internacionales, la compresión requerida del riesgo país para poder acceder al mercado se hace difícil con la elección presidencial en el horizonte, por eso para que se reabra la ventana de oportunidad para salir al mercado es crucial que se estabilicen las tasas globales. No obstante, eso no implica que no se pueda pensar en otro tipo de operaciones de administración de pasivos para aliviar el perfil de vencimientos de deuda en moneda extranjera”, detalló.
En un contexto en el que el mercado global de deuda vuelve a cerrarse para la Argentina, este pone la atención en el ritmo de compras de dólares del BCRA, que volvió a caer.
Los analistas de Grupo ST agregaron que la curva de tasas americanas viene mostrando mayor probabilidad de subidas en el corto plazo, producto de un precio de la energía que sigue resiliente a la baja ante un conflicto bélico en oriente que dista de llegar a un cese del conflicto, así como otras materias primas más vinculadas a los alimentos también persisten al alza presionando al IPC.
Bajo este contexto, desde Grupo ST remarcan que esta dinámica llevó al tramo corto a operar en tasas de 4,85% a 2 años y 5,11% a 10 años.
En cuanto al impacto local, desde Grupo ST advierte que Argentina ve más difícil salir a los mercados internacionales.
“Bajo este contexto, el inversor verá con mayor atención la dinámica en el MULC por parte del BCRA, esperando que finalmente se recompongan las compras, quizás vía bloques o con intervención diaria superior”, explicaron.
Desde la consultora 1816, advierte que la débil desempeño reciente de los bonos soberanos argentinos se explica tanto por el movimiento de los bonos del Tesoro de EE. UU. como por el aumento del riesgo país.
Hacia adelante, advierten que el futuro es incierto, pero ahora ya cuesta imaginar que el soberano salga al mercado internacional a emitir bonos antes de las elecciones presidenciales de 2027, algo que parecía una opción bastante clara en julio, cuando el Global 35 operaba por debajo de una tasa de 8,75%.