En esta noticia
Si bien el REM y los break even de inflación esperan una mayor desinflación, su trayectoria para los próximos meses muestra una disparidad. El REM está ahora mas optimista que los inversores.
Ante la dinámica de la deuda en pesos a corto plazo, se abren oportunidades de inversión en bonos CER y bonos a tasa fija, títulos recomendados por los analistas.
Expectativas inflacionarias dispares
El consenso del mercado es que la dinámica inflacionaria que va a seguir apuntando a la baja en el corto plazo, aunque de forma más gradual y con dificultades para superar de manera sostenida el piso de entre 1,5% y 1,6% mensual.
Comienza a evidenciarse una marcada diferencia entre la proyección expuesta por el Relevamiento de Expectativas de Mercado (REM) del BCRA y los breakevens de inflación implícitos en el diferencial entre bonos a tasa fija y bonos indexados por CER para cada periodo.
Para septiembre, el REM ubica la inflación mensual en torno al 1,8%, mientras que el breakeven de los bonos CER se encuentra algo más arriba, cerca del 1,9%.
La diferencia es relevante porque muestra que, si bien los analistas esperan una inflación todavía por debajo del 2%, los precios de los bonos indexados incorporan un escenario algo más exigente.
El panorama se mantiene relativamente contenido hacia octubre y noviembre.
El REM proyecta una inflación de aproximadamente 1,70% en octubre y 1,60% en noviembre. En paralelo, el breakeven se mantiene alrededor de 1,9% en octubre y comienza a descender hacia la zona entre 1,80% y 1,85% en noviembre.
Finalmente, para diciembre, aparece una leve recomposición de las expectativas ya que el REM vuelve a ubicarse cerca del 1,8% mensual, mientras que el breakeven permanece en torno al 1,9% mensual.
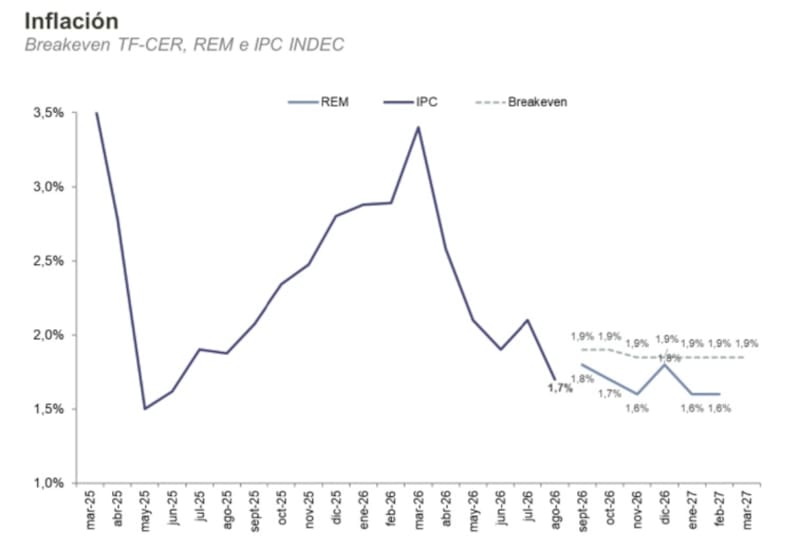
Los analistas de IEB explicaron que la mayor compresión en la curva CER en comparación con la de tasa fija provocó una suba en la breakeven de la inflación.
“La inflación de indiferencia entre invertir en el activo de tasa fija y aquel con ajuste CER descuenta una inflación promedio de 1,90% mensual para septiembre y octubre, y de 1,85% desde noviembre hasta mayo 2027; cuando hace una semana se ubicaba en 1,7% para septiembre y octubre y 1,6% en adelante”, detallaron.
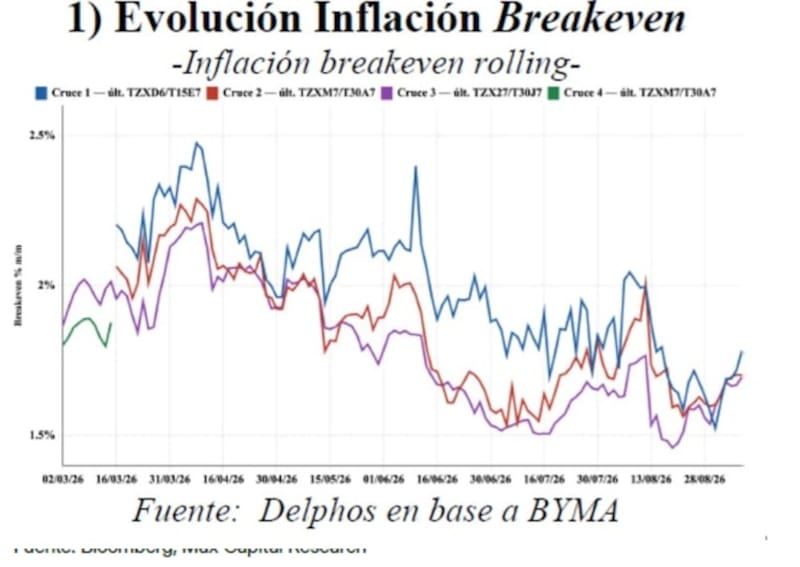
Desde marzo, el mercado evidenció una fuerte compresión en las expectativas de inflación plasmadas en los break-evens de inflación, tocando mínimos de 1,5% en promedio hacia adelante a mediados de agosto.
Sin embargo, el comportamiento cambió durante la segunda mitad del mes pasado, ya que las curvas mostraron un repunte de los breakevens hacia niveles cercanos al 2%, seguido de una fuerte corrección.
Actualmente, las distintas referencias de inflación vuelven a converger entre 1,6% y 1,75% mensuales, por encima de los pisos de mediados de agosto pasado.
Los analistas de Delphos Investments consideran que las inflaciones implícitas se mantienen por encima de los mínimos recientes y conservan una tendencia lateral en las últimas ruedas.
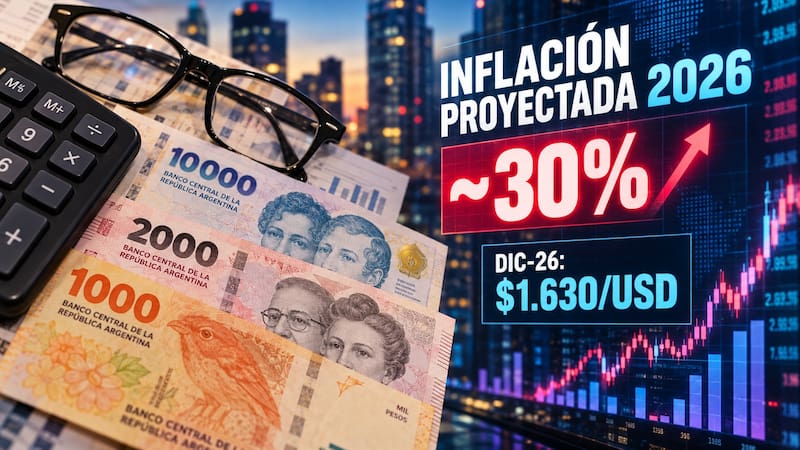
“El mercado descuenta una inflación de 29,8% para el año, con un sendero de implícitas que se mantiene por encima de los niveles observados previamente y prácticamente plano en torno a 1,7% TEM para los próximos meses. Si bien este movimiento comenzó a corregirse, la baja todavía resulta acotada y sigue sin retomar la tendencia descendente observada hasta julio”, sostuvieron.
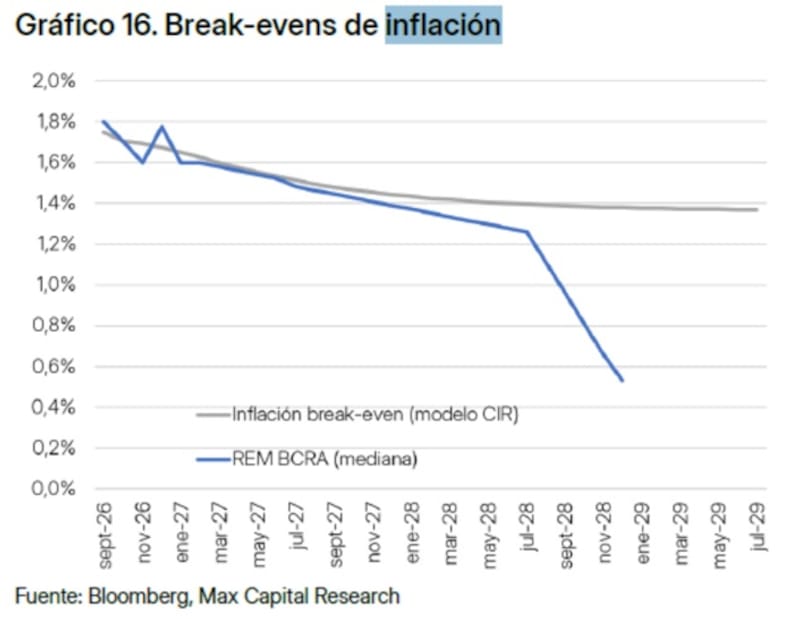
Desde Max Capital también observan una desaceleración gradual de las expectativas de inflación para los próximos meses.
La compañía resaltó que el REM del BCRA proyecta una inflación mensual de 1,8% en septiembre, con una convergencia hacia 1,6% en noviembre, mientras que nuestro modelo de breakeven muestra una reducción más gradual, desde niveles cercanos al 1,7%-1,8% hacia 1,5%-1,6%.
Por lo tanto, en el corto plazo, ambas referencias apuntan a una continuidad del proceso de desinflación, aunque todavía con una inflación mensual por encima del 1%.
Sin embargo, destacan que para el mediano plazo se observa una divergencia entre ambas referencias.
Mientras el REM del BCRA incorpora una desaceleración más pronunciada de la inflación, los breakeven muestran una trayectoria más gradual, con tasas mensuales convergiendo hacia la zona de 1,4% a 1,5%.
Esto sugiere que el mercado continúa descontando cierta persistencia inflacionaria, aun cuando las expectativas de largo plazo mantienen una tendencia descendente.
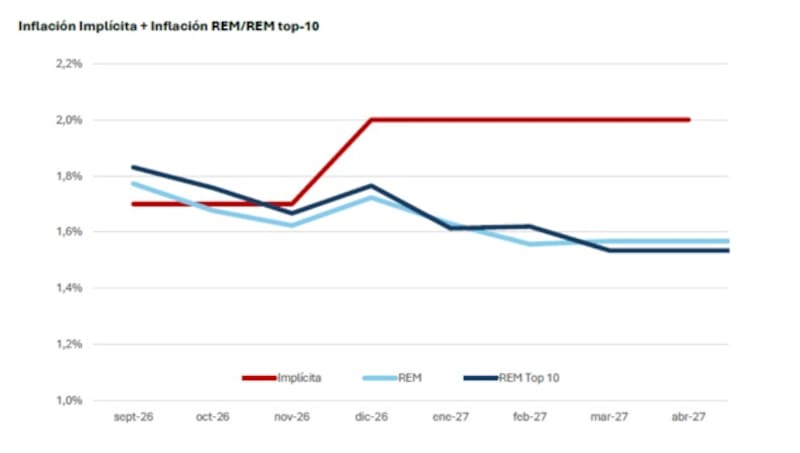
Si bien el REM se mantiene más optimista que los break-even, también hay proyecciones aún más optimistas respecto de la encuesta del BCRA.
Las estimaciones de Mariva apuntan a una inflación cercana al 1% en octubre, 0,9% en noviembre y apenas 0,6% en diciembre, lo que implicaría cerrar 2026 con un ritmo de aumento de precios sustancialmente inferior al observado durante la primera mitad del año.
El escenario del banco resulta, además, más optimista que el REM y que las expectativas implícitas en los instrumentos financieros.
Mientras el REM se mantiene mayormente en la zona del 1,5% al 1,8% mensual hacia fines de 2026 y el break-even de la inflación ronda aproximadamente entre 1,4% y 1,5%, Mariva contempla que la inflación pueda perforar el 1%.
De cumplirse este escenario, 2027 comenzaría con una inflación mensual estabilizada alrededor del 1%, consolidando un cambio significativo en el régimen nominal de la economía.
El consenso es más desinflación
Si bien la dinámica en las proyecciones inflacionarias muestra cierta volatilidad a corto plazo, el consenso entre los analistas es que la inflación seguirá apuntando a la baja en los próximos meses.
Además, ese mismo consenso muestra que no hay expectativas de que la inflación pueda subir por encima del 2%.
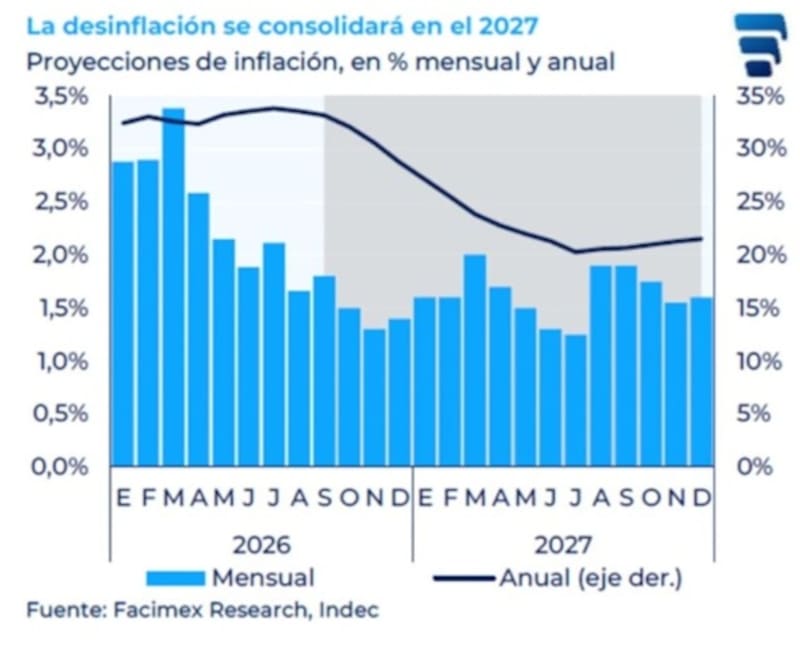
Facimex Valores anticipó que en 2027 cerraría con la menor inflación en casi dos décadas.
“Tras el gran dato de inflación de agosto, seguimos esperando una inflación promedio del 1,5% mensual en lo que resta del año para que el 2026 cierre con una inflación del 28,7%”, dijeron.
Además, agregaron que de cara al año que viene, proyectan una inflación promedio de 1,5% mensual para el primer semestre de 2027 y creen que en el segundo semestre el proceso de desinflación podría encontrar cierto límite por el impacto de la depreciación del tipo de cambio real sobre los bienes transables y por el efecto de la incertidumbre política sobre el anclaje de las expectativas.
“Esperamos que el año 2027 cierre con una inflación de 21%, el menor registro anual desde 2009”, indicaron desde Facimex.
Finalmente, desde Adcap Grupo Financiero coincidieron en señalar que el mercado ve cada vez menos inflación.
“El mercado consolida cada vez más un escenario en el que la inflación avanza a una velocidad de crucero más cercana al 1,7% mensual que al 2% mensual. Los breakevens de inflación sugieren un dato de septiembre en torno al 1,8% mensual, con octubre también por debajo del 2% mensual. Los indicadores de alta frecuencia también se volvieron más favorables para septiembre”, detallaron.
La atención se centrará en pocos días, cuando se publique el registro de inflación de septiembre, marcando la trayectoria final del IPC del último trimestre del año.
Rodrigo Benítez, economista jefe de Grupo ST, espera una mayor desinflación hacia adelante.
“El mercado llegó al dato del jueves con expectativas demasiado optimistas. Los datos de alta frecuencia anticipan dinámica estable y para adelante aparece el riesgo de combustibles y alimentos”, sostuvo Benítez.
Inversiones en pesos
Si bien el mercado espera una mayor desinflación, lo que está claramente en discusión es la trayectoria que tendrá el IPC hacia adelante en función de si va a acercarse al 1% o si permanecerá cerca del 2%.
De esta manera, la trayectoria futura del IPC resulta determinante para las inversiones en pesos y para la conveniencia de posicionarse en bonos CER o en bonos a tasa fija.
La elección entre la tasa fija y el CER depende de dónde termine ubicándose la inflación respecto del breakeven implícito en los precios de mercado.
Si el IPC finalmente se ubica por debajo de ese umbral, la tasa fija resulta favorecida.
En cambio, si la inflación supera el breakeven, los bonos CER ofrecen una mejor cobertura y tienden a generar un mayor retorno relativo.
Por eso, más que mirar solamente la inflación esperada, la clave está en comparar el breakeven vigente al momento de la inversión con el IPC que finalmente se materializa.
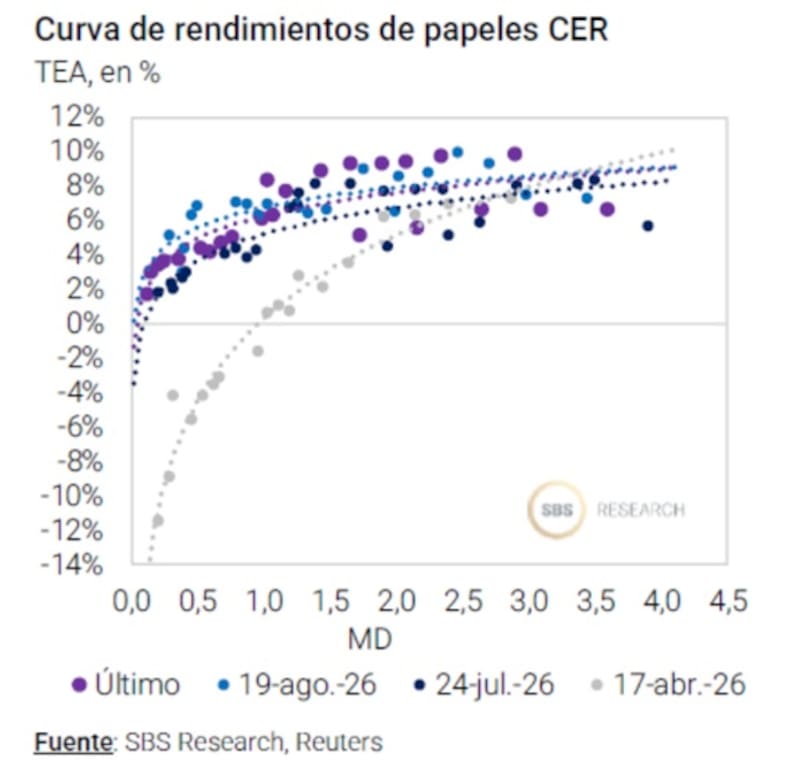
La curva CER opera actualmente con tasas reales positivas a lo largo de buena parte de sus vencimientos.
En el tramo corto, los rendimientos se ubican entre el 3% y el 5,5% anual por encima de la inflación, mientras que los vencimientos más largos alcanzan niveles cercanos al 10% real.
Así, los inversores que ingresan hoy en bonos ajustables por CER obtienen no solo cobertura frente al IPC, sino también una tasa adicional positiva, aunque con una mayor sensibilidad al movimiento de precios en los instrumentos de mayor duración.
Los analistas de Balanz consideran que, bajo el actual escenario, sigue habiendo atractivo en bonos CER más cortos.
“A pesar de la corrección al alza en la inflación implícita —y nuestra postura neutral en general para el mundo pesos—, mantenemos nuestra preferencia por el CER del tramo medio. En particular, mantenemos nuestra preferencia por el TZXM7. En el tramo largo, preferimos el dual TXMJ9, que ofrece cobertura ante distintos escenarios electorales, pensando en horizontes largos”, afirmaron.
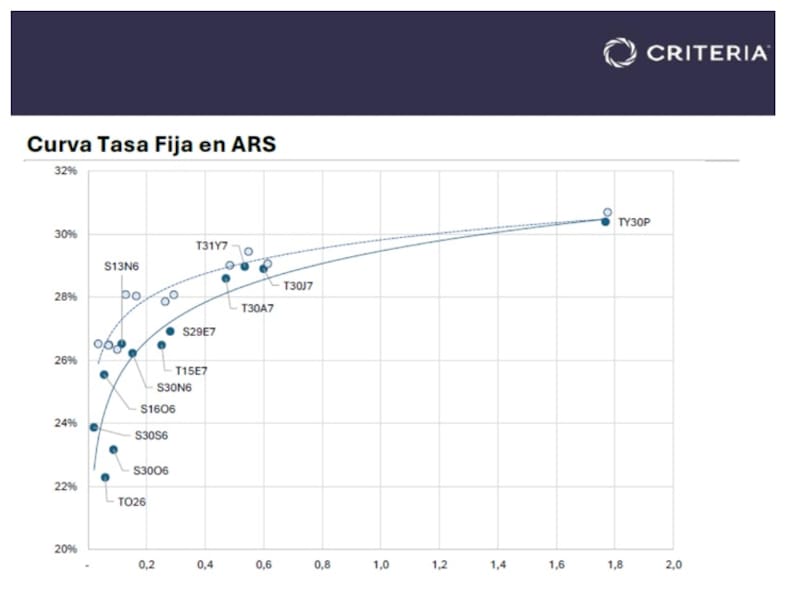
Los analistas de Criteria detallaron que, para quienes deban mantener exposición en pesos, se inclinan por el tramo más corto de la curva a tasa fija, con vencimientos en octubre y noviembre, como el S30O6 o el S30N6.
“Estos bonos permiten reducir la exposición a eventuales episodios de volatilidad y preservar capacidad de reinversión”, indicaron.
A su vez, para perfiles menos adversos al riesgo, desde Criteria se favorecen instrumentos que permitan capturar una eventual mejora del escenario político y macroeconómico sin resignar protección frente a un escenario de tasas o tipos de cambio más elevados.
“En este grupo, vemos valor en el dual DLK-TAMAR TMVE8 a pesar del costo implícito de la opcionalidad que da cobertura mientras que, con una mirada más orientada al preámbulo electoral de octubre de 2027, incorporamos el bono ajustado por CER TZXS7”, afirmaron.
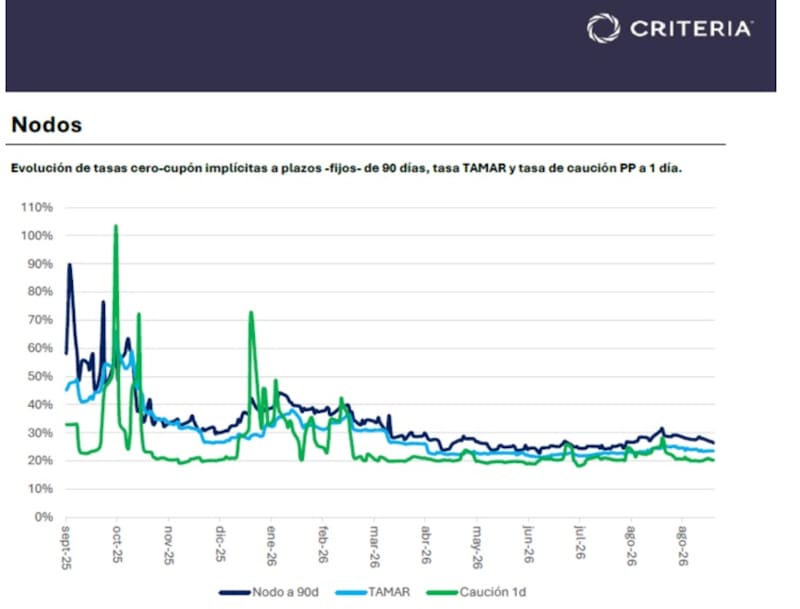
La curva de tasa fija en pesos ofrece actualmente rendimientos nominales que parten de la zona del 22% al 25% anual en los instrumentos más cortos y ascienden progresivamente hacia niveles cercanos al 30% en los vencimientos más largos.
En el tramo 2027, las tasas anuales se ubican entre el 28% y el 29%, mientras que el extremo largo de la curva alcanza aproximadamente el 30%.
Desde Delphos, ven mayor valor en las Lecaps, dadas las perspectivas inflacionarias.
“Las Lecap ofrecen margen de upside relativo frente a los Boncer, con mayor atractivo en el tramo largo de la curva. Vemos valor relativo en las Lecaps frente a los Boncer. Si la inflación implícita para los próximos nueve meses convergiera hacia los niveles descontados en períodos en los que el mercado reflejaba un sendero de desinflación más pronunciado para un horizonte equivalente, manteniendo constantes las tasas reales actuales, los instrumentos a tasa fija mostrarían un upside relativo frente a CER”, dijeron.
En particular, dado que el potencial de compresión aumenta con la duration, desde Delphos ven mayor atractivo en el tramo largo de la curva, donde instrumentos como la T31Y7 y la T30J7 ofrecen una mejor relación riesgo-retorno ante una eventual baja de las implícitas.
Finalmente, Maximiliano Tessio, asesor financiero, coincidió con los analistas de Delphos al remarcar el atractivo de los títulos a tasa fija.
“Las inflaciones implícitas se mantienen por encima de los mínimos recientes y, pese a cierta corrección, todavía no reflejan una trayectoria descendente sostenida. Una desaceleración más marcada de la inflación podría volver a comprimir las implícitas y generar upside relativo en los instrumentos tasa fija frente a los Boncer. Dentro de la curva, vemos mayor atractivo en los tramos más largos, donde el potencial de compresión es mayor”, detalló.