En esta noticia
El Banco Central quiere transformar los cupones de tarjetas de crédito en un nuevo mercado para que bancos y procesadores de pago compitan y bajen el costo del financiamiento de miles de comercios.
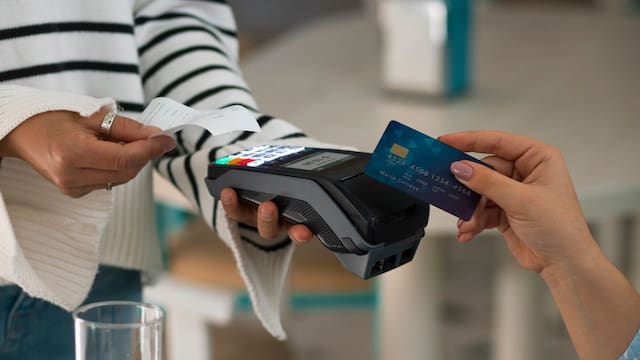
Se trata de la negociación de “cupones” de tarjetas de crédito, es decir, los derechos de cobro originados por operaciones con ese instrumento de pago. La iniciativa permitiría el adelanto del dinero a comercios a tasas más bajas y competitivas.
Según averiguó en exclusivo El Cronista, la entidad conducida por Santiago Bausili convocó a las empresas del sector a inscribirse en un registro para operar la nueva infraestructura, donde se integrarán “marketplaces” en los que se negociarán los cupones.
El proyecto busca acortar los plazos de liquidación de los cobros y abaratar el costo financiero de los comercios. Cuando venden y el pago es con tarjeta de crédito, no reciben el dinero en el acto, sino que tienen que esperar a que la entidad financiera se lo acredite en un plazo que varía entre ocho y 18 días. A cambio de una comisión, los negocios que necesitan liquidez suelen solicitar a Fiserv, Payway y Mercado Pago la acreditación inmediata, a las 24 o 48 horas.
El BCRA propone que los comerciantes suban sus cupones a una plataforma y que los bancos y procesadores de pago compitan ofreciendo tasas de descuento para adquirirlos. El sistema será abierto, buscará fomentar el crédito comercial y mejorará el financiamiento al consumo.

Cómo es el proyecto del BCRA
Habrá dos tipos de participantes en el nuevo mercado de cupones. Por un lado, estará el operador o los operadores de la infraestructura y, por el otro, las entidades financieras y otros financiadores que ofertarán tasas en los marketplaces.
La infraestructura incorporará la totalidad de los cupones originados en el sistema nacional de pagos y deberá contemplar los cambios de titularidad y gravámenes asociados a los cupones hasta el plazo de liquidación. Durante el proceso que lanzó el BCRA, se determinará cómo se obtiene la información de los cupones, cómo se garantiza la integridad, confidencialidad y trazabilidad, cómo se integran las entidades financieras a las plataformas, y cómo se negocian los cupones.
El titular de la infraestructura será el BCRA, que ejercerá el rol de regulador del sistema. El reloj ya empezó a correr. El 18 de septiembre la Comisión Interbancaria para los Medios de Pago de la República Argentian (CIMPRA) envió la convocatoria a empresas del sector, que se inscribieron en el registro la semana pasada y, ahora, tendrán 15 días hábiles para presentar sus propuestas, período que puede ser prorrogado por el BCRA.

Cómo es el otro plan de la City
Al mismo tiempo, en la City surgió otro plan para negociar los cupones de las tarjetas de crédito. Desde el mercado de capitales proponen integrar fideicomisos financieros y fondos comunes de inversión con esos instrumentos, que tienen calidad crediticia AAA. Así, aseguran, los comercios podrían acceder incluso a tasas más bajas.
La Ley de Mercado de Capitales incluye dentro del concepto de valores negociables a los derechos creditorios y a los derechos de crédito homogéneos y fungibles agrupados en serie. En lugar que cada cupón se negocie individualmente y de forma atomizada, podría convertirse en un activo financiero que gane escala y eficiencia.
Además, proponen ampliar la propuesta no sólo a las operaciones con tarjeta de crédito, sino también a cualquier cobro electrónico, ya sea con débito, transferencias cuenta a cuenta, QR, u otras innovaciones en los medios de pago.
El plan del Banco Central busca bajar el costo de financiamiento de los comercios. En el mercado creen que su propuesta es complementaria y será el siguiente paso para asegurar un costo financiero más bajo.
De un lado, el sistema de pagos registraría y daría trazabilidad a los cupones, y del otro, el mercado de capitales podría convertirlos en una herramienta para financiar a la actividad productiva.
Lo cierto es que el nuevo sistema de negociación de cupones de tarjetas bajará el costo financiero de los comercios.