En esta noticia
Las grandes tecnológicas de Estados Unidos entraron en una carrera de inversión que ya cambió la escala del mercado y Apple, Amazon, Alphabet, Meta, Microsoft y Oracle ya están destinando cifras récord a centros de datos, capacidad de procesamiento y otra infraestructura vinculada con la inteligencia artificial.
El punto es que esa apuesta empieza a ser tan grande que Wall Street ya no sólo mira cuánto pueden crecer sus negocios, sino también cuánto de todo ese gasto terminará convertido en ganancias y caja.
El dato que permite dimensionarlo está en un reciente informe de Balanz: el gasto de capital —capex— de ese grupo de seis compañías ya representa aproximadamente la mitad de toda la inversión de capital del S&P 500.
En 2023 eran US$ 196.000 millones, en 2025 llegaron a US$ 515.000 millones y para 2026 se proyectan US$ 976.000 millones. Para 2027 y 2028, las estimaciones trepan a US$ 1.353.000 millones y US$ 1.528.000 millones, respectivamente.
La diferencia con el resto del índice es significativa: excluidos esos hyperscalers, el gasto de capital del S&P 500 viene creciendo alrededor de 7% interanual, cerca del promedio histórico de 8% desde 1989. La aceleración extraordinaria, por lo tanto, está concentrada en las compañías que lideran la carrera por la IA.
El billón de dólares que está en juego
El capex es, en términos simples, el dinero que una empresa destina a inversiones de largo plazo. Allí entran fábricas, equipamiento, infraestructura o centros de datos y, en el caso de las tecnológicas, buena parte de este salto está asociada con la construcción de infraestructura necesaria para entrenar y ejecutar modelos de inteligencia artificial y ampliar la capacidad de servicios en la nube.
La escala del movimiento es inédita. Balanz calcula que el gasto de los hyperscalers pasó de u$s 196.000 millones en 2023 a 515.000 millones en 2025, y que casi se duplicará nuevamente este año. Para 2028, la inversión conjunta proyectada supera los US$ 1,5 billones.
La inversión en hardware creció por encima del 20% interanual, en niveles comparables con los observados durante la expansión tecnológica de la década de 1990.
Y los recientes balances ya muestran dónde aparece la tensión.
Oracle tuvo un trimestre muy fuerte ya que sus ingresos aumentaron 30%, la ganancia por acción ajustada creció también 30% y las obligaciones de desempeño remanentes llegaron a u$s 664.000 millones.
Sin embargo, el capex saltó de 8.500 millones a 28.500 millones en un año. El resultado fue que el flujo de caja libre quedó en -5.400 millones, pese a una generación operativa récord de 23.100 millones.
Alphabet atravesó una situación similar en el segundo trimestre, con un flujo de caja libre negativo de 5.900 millones, siendo la primera vez desde su salida a Bolsa que la compañía terminó un trimestre en esa situación, como consecuencia del fuerte aumento de la inversión.
El mercado, entonces, empieza a mirar no sólo la rentabilidad actual, sino también qué retorno tendrá todo ese capital.
La cuenta depende de que las ganancias sigan creciendo
Por ahora, hay un elemento que sostiene la apuesta y es que las ganancias corporativas están convalidando buena parte de las expectativas.
Balanz calcula que las utilidades del S&P 500 crecieron 33,9% interanual en el segundo trimestre, por encima del 23,2% que se esperaba. Además, el consenso proyecta un crecimiento del EPS (ganancias por acción) de 28,5% para 2026, 18,7% para 2027 y 16,2% para 2028.
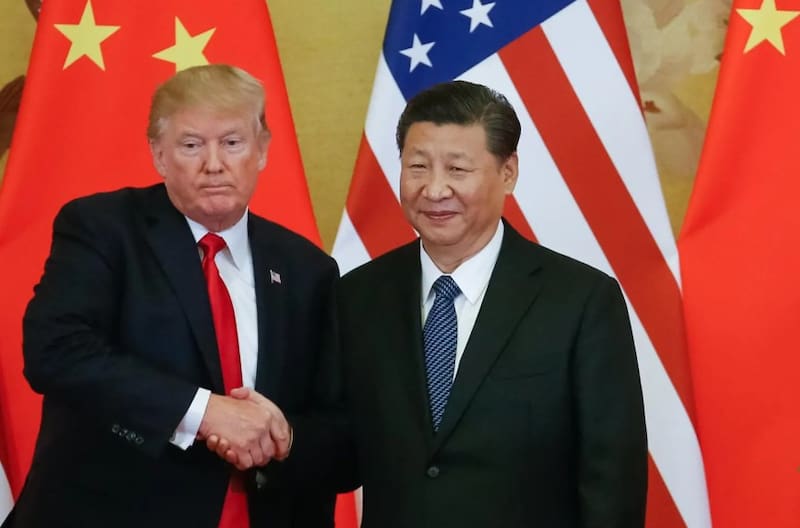
Desde la política, además, el presidente estadounidense Donald Trump desestimó poner frenos a la carrera por la Inteligencia Artificial, ya que en esa materia cree que hay una carrera contra China.
En tecnología, la expectativa es todavía mayor: el mercado proyecta una expansión de las ganancias de 62,2% en 2026, 38% en 2027 y 24,2% en 2028. Si esas previsiones se cumplen, el sector acumularía un crecimiento de las ganancias de 178% durante esos tres años.
La IA también compite contra los accionistas
Hay otra tensión que empieza a aparecer en los balances y es que el mismo dinero que las empresas pueden destinar a infraestructura también puede volver a los accionistas mediante dividendos o recompras de acciones.
Un informe de Janus Henderson muestra que las tecnológicas se convirtieron en el principal sector mundial en recompras durante el segundo trimestre, con u$s 121.100 millones, mientras al mismo tiempo incrementan fuertemente sus inversiones.
El estudio plantea que esa combinación puede sostenerse mientras las ganancias y la generación de caja sean excepcionalmente fuertes, pero que, con un capex elevado durante varios años, las compañías podrían tener que elegir entre financiar crecimiento, conservar flexibilidad financiera y mantener el ritmo de recompras.
La diferencia es que los dividendos suelen ser un compromiso más difícil de modificar, mientras que las recompras pueden ajustarse con mayor facilidad. Por eso Janus Henderson identifica al buyback como una suerte de válvula de ajuste si las necesidades de inversión siguen aumentando.
El financiamiento también entra en la ecuación
Hasta ahora, buena parte de la expansión de los hyperscalers se financió con la propia caja de las compañías. Pero eso podría cambiar si el volumen de inversión sigue creciendo.
Balanz advierte que los costos de financiamiento ya aumentaron: el rendimiento del Treasury con vencimiento en 2035 subió unos 60 puntos básicos hasta 4,77%, mientras que los bonos de Apple, Amazon, Alphabet, Meta, Microsoft y Oracle a plazos similares aumentaron entre 58 y 102 puntos básicos.
Un reciente informe de BIND también identifica un escenario global de tasas más altas y señala que la suba se extendió por Estados Unidos, Japón, Europa y Reino Unido, con especial impacto sobre los tramos largos de las curvas.
Para las tecnológicas, eso agrega otra variable a la cuenta y es cuánto cuesta financiar la próxima etapa de la carrera por la IA.