En esta noticia
- La acción bancaria que podría subir casi 130%
- Qué impulsó las ganancias de Banco de Valores
- La ventaja de VALO frente a los bancos líderes
- ¿Crecieron o cayeron los préstamos?
- La exposición al sector público, bajo la lupa
- Qué pasó con los depósitos
- Por qué Allaria proyecta una suba del 129%
- El principal límite para la acción
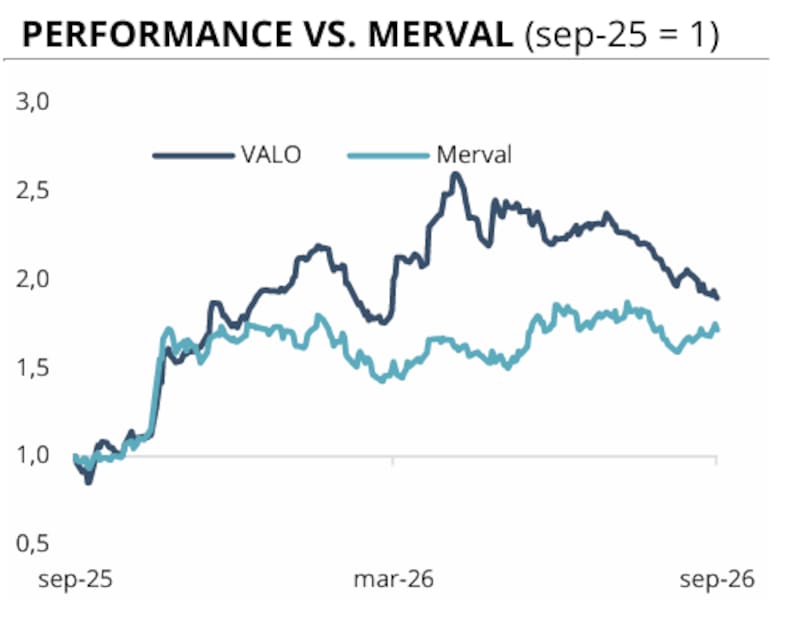
Una acción del sector financiero argentino podría más que duplicar su valor durante los próximos meses, según las estimaciones de uno de los principales brokers de la City porteña.
Se trata de Banco de Valores (VALO), una entidad especializada en servicios financieros para empresas e inversores institucionales. En su último informe, Allaria ratificó su recomendación de “comprar” y estableció un precio objetivo de $ 1.200 por acción para fines de 2026.
Frente a una cotización de referencia de $523 utilizada en el reporte, la proyección supone un retorno potencial del 129%, sin incluir dividendos.
La apuesta se sostiene en tres pilares:
- una rentabilidad superior a la de los bancos líderes,
- una cartera crediticia con muy baja morosidad,
- y una valuación que, según las proyecciones del broker, quedaría considerablemente rezagada frente al crecimiento esperado de las ganancias.
Sin embargo, la oportunidad también presenta riesgos. Parte importante de la mejora del último balance provino de la valorización de instrumentos financieros, aumentó la exposición de la entidad al sector público y la acción tiene una liquidez muy inferior a la de los bancos argentinos que cuentan con ADR en Wall Street.
La acción bancaria que podría subir casi 130%
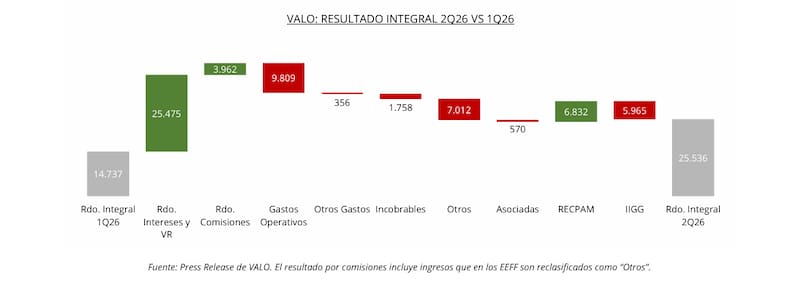
Banco de Valores ganó $24.842 millones durante el segundo trimestre de 2026. El resultado representó un crecimiento del 58% frente a los $15.772 millones obtenidos durante los primeros tres meses del año y una mejora interanual del 37%.
La cifra también superó la estimación de Allaria, que esperaba una utilidad de $22.435 millones.
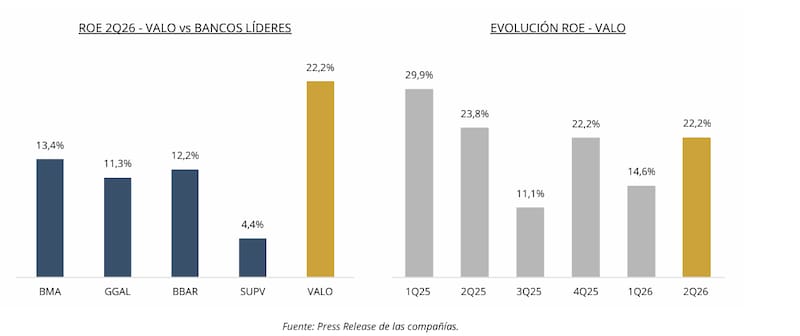
El rendimiento sobre el patrimonio, (ROE, por sus siglas en inglés) alcanzó el 22,2%, frente al 14,6% del trimestre anterior. Este indicador mide la capacidad de una compañía para generar ganancias con su propio capital y es una de las referencias más utilizadas para comparar bancos.
En el caso de VALO, la rentabilidad quedó ampliamente por encima de la registrada por las principales entidades que cotizan en el mercado argentino.
Durante el segundo trimestre, Banco Macro obtuvo un ROE del 13,4%; BBVA Argentina, del 12,2%; Galicia, del 11,3%; y Supervielle, de apenas el 4,4%.
Allaria espera que esta diferencia se mantenga durante los próximos trimestres. Para todo 2026 proyecta un ROE del 21% para Banco de Valores, frente a estimaciones del 9,7% para Macro, 10% para BBVA Argentina, 9,4% para Galicia y 3% para Supervielle.
“Nuevamente, el ROE de VALO volvió a ser significativamente mayor al de los bancos líderes”, señaló el broker.
Según Allaria, las entidades tradicionales continúan afectadas por los elevados cargos asociados con la morosidad, la compresión de sus márgenes financieros y los procesos de reestructuración. Banco de Valores, en cambio, posee una estructura más liviana y no cuenta con una red de sucursales físicas.
El broker proyecta que VALO mantendrá un ROE cercano al 20% durante los próximos años. Recién a partir de 2028, cuando estima que dejará de aplicarse el ajuste por inflación contable, espera que la rentabilidad de los principales bancos converja hacia niveles similares.
Qué impulsó las ganancias de Banco de Valores
El resultado neto por intereses de VALO alcanzó los $75.404 millones en el segundo trimestre, un crecimiento del 12% frente a los tres primeros meses del año.
Los ingresos por intereses avanzaron 6%, impulsados principalmente por la cartera de títulos, mientras que los egresos bajaron 2% debido al menor costo de las cuentas corrientes y cajas de ahorro tras el descenso de las tasas.
El resultado neto por comisiones, por su parte, creció 174% trimestral y llegó a $1.054 millones.
Pero el principal impulso para el balance provino de la medición de instrumentos financieros a valor razonable. Esta línea generó una ganancia de $20.854 millones, frente a solo $3.532 millones en el primer trimestre: un salto del 490%.
La cartera valuada bajo este criterio aumentó desde $62.148 millones hasta $226.105 millones entre ambos períodos, lo que representó una expansión del 264%.
La desaceleración de la inflación también jugó a favor. El cargo por el resultado de la posición monetaria neta, conocido como RECPAM, bajó 24% trimestral, hasta $22.089 millones. La inflación del período fue del 6,8%, frente al 9,5% de los primeros tres meses del año.
Como contrapartida, VALO registró una pérdida de $6.904 millones por diferencias de cotización y mayores gastos de personal.
Los beneficios al personal alcanzaron los $22.517 millones y prácticamente duplicaron los del trimestre anterior. Allaria explicó que el salto respondió al pago de premios, que no se contabilizan de manera uniforme a lo largo del año. En el acumulado del primer semestre, estos gastos crecieron un 19% interanual.
El impuesto a las ganancias fue de $15.784 millones, equivalente a una tasa efectiva del 39%.
La ventaja de VALO frente a los bancos líderes
Uno de los puntos centrales de la recomendación es la calidad de la cartera crediticia. La morosidad de Banco de Valores se ubicó por debajo del 0,5% durante el segundo trimestre.
La diferencia responde al modelo de negocios de la entidad: su cartera es enteramente corporativa y sus clientes son, en general, empresas grandes y de primera línea.
VALO prácticamente no estuvo expuesto al deterioro de los préstamos personales y al consumo que afectó los balances de otros bancos. Incluso dentro del segmento comercial, su mora se encuentra por debajo de la registrada por las entidades líderes, que también poseen exposición a pequeñas y medianas empresas.
El cargo por incobrabilidad aumentó desde $322 millones hasta $2.079 millones entre el primer y el segundo trimestre. No obstante, Allaria remarcó que continúa siendo reducido en relación con el tamaño de la cartera.
La entidad analiza comenzar a ofrecer financiamiento a empresas más pequeñas. Esa decisión podría ampliar su mercado y acelerar el crecimiento del crédito, aunque también podría elevar gradualmente el riesgo asumido.
¿Crecieron o cayeron los préstamos?
El informe presenta dos mediciones diferentes de la cartera y la distinción resulta importante.
Si se toman solamente los préstamos bancarios tradicionales, las financiaciones en pesos cayeron 25% trimestral, hasta $517.416 millones. Los créditos en dólares disminuyeron 4%, hasta u$s 151 millones, medidos en moneda de origen.
En cambio, VALO también informa una cartera ampliada que incorpora títulos de deuda corporativa mantenidos hasta su vencimiento.
Bajo esa definición, las financiaciones en pesos crecieron 28,3%, hasta $777.469 millones. En dólares, la cartera ampliada se redujo 9%, hasta u$s 153 millones.
Por lo tanto, la afirmación de que los préstamos aumentaron más de 28% corresponde a la medición ampliada y no exclusivamente a los créditos bancarios tradicionales.
La exposición al sector público, bajo la lupa
La exposición de Banco de Valores al sector público aumentó 37% durante el trimestre y alcanzó los $962.762 millones.
Estos activos pasaron a representar el 32% del balance, frente al 23% registrado tres meses antes. Del total de títulos públicos, el 40% se encontraba colocado en garantía, el 37% estaba valuado a costo amortizado y el 23% restante a valor razonable con cambios en resultados.
El incremento puede favorecer las ganancias si los bonos se valorizan o las tasas acompañan, pero también aumenta la sensibilidad del banco frente al riesgo soberano y a la volatilidad del mercado argentino.
Esta exposición es especialmente relevante porque una porción considerable del crecimiento de las ganancias del segundo trimestre estuvo vinculada con el resultado obtenido por los instrumentos financieros.
Qué pasó con los depósitos
Los depósitos en pesos aumentaron 25,1% trimestral y llegaron a $1,086 billones. En contraste, las colocaciones en dólares cayeron 24,4%, hasta u$s 508 millones.
En términos consolidados, los depósitos bajaron 1,1%. Además, la participación de las colocaciones en moneda estadounidense dentro del total descendió desde el 53% hasta el 41%.
Al mismo tiempo, Banco de Valores incrementó su financiamiento mediante obligaciones negociables. El stock emitido creció 144%, hasta $162.683 millones.
En abril, el banco colocó una ON por $90.084 millones a tasa TAMAR privada más tres puntos porcentuales, con vencimiento en octubre de 2026. Después del cierre del trimestre emitió otra obligación negociable por u$s 20 millones, denominada en dólar MEP, a una tasa fija del 4,25% y con vencimiento en julio de 2027.
Estas operaciones forman parte de un programa global por hasta u$s 150 millones o su equivalente en pesos. Hasta el momento del informe, VALO había utilizado aproximadamente u$s 125 millones.
Por qué Allaria proyecta una suba del 129%
Allaria estima que las ganancias de Banco de Valores crecerán desde $55.987 millones en 2025 hasta $98.868 millones en 2026. Para 2027 proyecta un resultado de $158.188 millones.
Sobre la base de estas estimaciones, la acción cotizaba a 6,08 veces las ganancias esperadas para 2026 y a solo 3,8 veces las correspondientes a 2027.
En términos de valor libro, operaba a 1,08 veces el patrimonio proyectado para 2026 y a 0,73 veces el de 2027.
El precio objetivo de $ 1.200 establecido por Allaria equivale a 8,7 veces las ganancias esperadas para 2027 y a 1,68 veces su valor libro proyectado para ese mismo año.
La tesis no depende solamente de que el banco cumpla con las estimaciones de resultados. También supone que el mercado estará dispuesto a pagar múltiplos más altos por la compañía a medida que confirme su capacidad para sostener una rentabilidad superior al 20%.
El principal límite para la acción
La menor liquidez es una de las grandes diferencias entre VALO y los bancos líderes.
Durante los tres meses previos al informe, la acción negoció un promedio diario de aproximadamente u$s 700.000. Banco de Valores tampoco posee un programa de ADR en Nueva York.
El volumen queda muy lejos de los u$s 62,7 millones diarios negociados por Galicia, los u$s 27,1 millones de Macro, los u$s 14,3 millones de BBVA Argentina y los u$s 7,2 millones de Supervielle, al sumar las operaciones locales y en Wall Street.
La escasa liquidez puede dificultar la entrada o salida de inversores institucionales, producir movimientos más abruptos en la cotización y mantener un descuento frente a las entidades con presencia internacional.
La recomendación de Allaria presenta así una combinación poco habitual dentro del sector financiero argentino: una acción con baja morosidad, un ROE superior al de los grandes bancos y múltiplos proyectados reducidos.