Con la suba de tasas de los bonos del tesoro de EEUU, el financiamiento de Argentina se encarece a causa de factores globales. El mercado mira de reojo el programa financiero y las fuentes de financiamiento.
La volatilidad en los bonos globales provoca un escenario desafiante para la renta fija local. Los bonos que recomiendan los analistas.
Contexto global más desafiante
La curva de bonos del tesoro de EEUU viene mostrando una importante situación de estrés y en la que los rendimientos de dichos títulos alcanzan nuevos máximos.
En las últimas semanas, las tasas de los bonos del Tesoro de Estados Unidos protagonizaron un fuerte rally, con el movimiento concentrado especialmente en el tramo largo de la curva. El rendimiento del Treasury a 10 años escaló hasta 5,01%, mientras que la tasa a 30 años avanzó hasta 5,38%, alcanzando los niveles más elevados entre los plazos analizados.
La suba también alcanzó al tramo corto y medio, aunque con menor intensidad: el bono a 2 años rinde 4,66% y el de 5 años 4,83%.
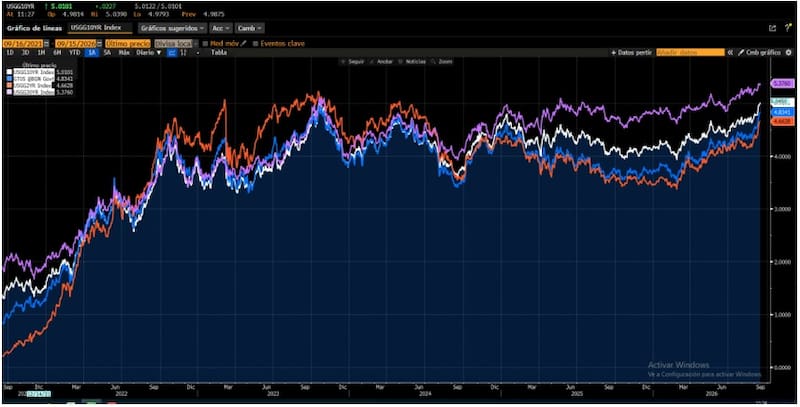
El bono de referencia a 10 años, el cual es el más observado en el mercado global alcanzó el 5 por ciento el lunes por primera vez desde 2023.
Las causas del avance en toda la curva se debieron a la fuerte suba del precio del petróleo y los temores de una mayor inflación que podría forzar a la Fed a tener que subir la tasa de interés.
Además, el desequilibrio fiscal en EEUU esta mostrando un patrón de inconsistencia a largo plazo, por lo que el mercado se pone cada vez más nervioso y le exige a los bonos una tasa mayor.
La suba en las tasas se da en la antesala de una nueva reunión de la Reserva Fedeal y en la que se espera una nueva suba de tasas.
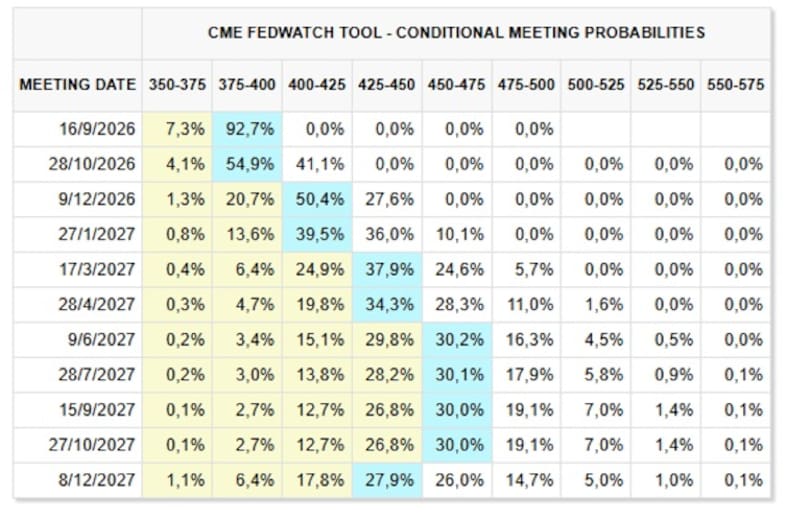
El mercado comienza a descontar una Reserva Federal más restrictiva hacia 2027. Según las probabilidades implícitas del CME FedWatch, los inversores asignan un 92,7% de chances de que la Fed mantenga la tasa en 3,75%-4,00% en la reunión de septiembre, aunque el panorama cambia rápidamente hacia adelante.
Para fines de octubre, el mercado ya contempla una probabilidad del 41,1% de una suba de 25 puntos básicos, mientras que durante 2027 las expectativas se desplazan gradualmente hacia tasas todavía más altas. Hacia mediados del próximo año, los escenarios de mayor probabilidad se concentran entre 4,25% y 4,75%.
De esta manera, la curva de probabilidades dejó de reflejar expectativas de flexibilización monetaria y pasó a incorporar un escenario de tasas más altas por más tiempo, e incluso nuevas subas de la Fed. Este cambio de expectativas ayuda a explicar la reciente presión alcista sobre los rendimientos de los bonos del Tesoro, particularmente en los tramos medio y largo de la curva.
Impacto local y Wall Street más lejos
El rally de las tasas de los bonos del Tesoro estadounidense agrega un nuevo desafío para la deuda argentina y complica el camino hacia un regreso pleno a Wall Street.
Con el Treasury a 10 años nuevamente por encima del 5%, aumenta el piso de rendimiento que los inversores utilizan para valuar los bonos soberanos emergentes y, en particular, los argentinos.
Una mayor tasa libre de riesgo presiona sobre los precios de los bonos argentinos y dificulta una mayor compresión del riesgo país.
Por otro, encarece directamente una eventual nueva emisión soberana ya que con Treasuries al 5% y un spread argentino de 500 puntos básicos, el costo teórico de financiamiento rondaría el 10%.
En consecuencia, cuanto más altas permanezcan las tasas estadounidenses, mayor deberá ser la caída del riesgo país para que Argentina pueda regresar al mercado internacional a tasas sostenibles.
La mejora de las variables domésticas —superávit fiscal, acumulación de reservas, reducción del riesgo político y credibilidad del programa económico— se vuelve todavía más relevante para compensar un escenario financiero internacional menos favorable. El propio FMI advierte que el proceso de recuperación del acceso argentino al mercado sigue sujeto a la evolución de las condiciones financieras globales.
Emilio Botto, Jefe de estrategia e inversiones de Mills Capital, explicó que la suba de la tasa del Treasury a 10 años implica un aumento del piso sobre el cual se calcula el riesgo país de Argentina.
En ese sentido, advierte que dicho proceso aleja, al menos en el corto plazo, las posibilidades de un regreso al mercado internacional.
“No necesariamente lo impide, pero una tasa americana más alta implica un mayor costo de financiamiento para Argentina y hace menos atractiva una emisión global en estas condiciones. Por eso, mientras las tasas internacionales permanezcan elevadas, tiene sentido continuar utilizando otras fuentes de financiamiento y esperar mejores condiciones para volver a Wall Street”, sostuvo.
La suba de tasas y el alejamiento de una eventual colocación de deuda en Wall Street representa un riesgo para el Gobierno en materia de financiamiento en dólares.
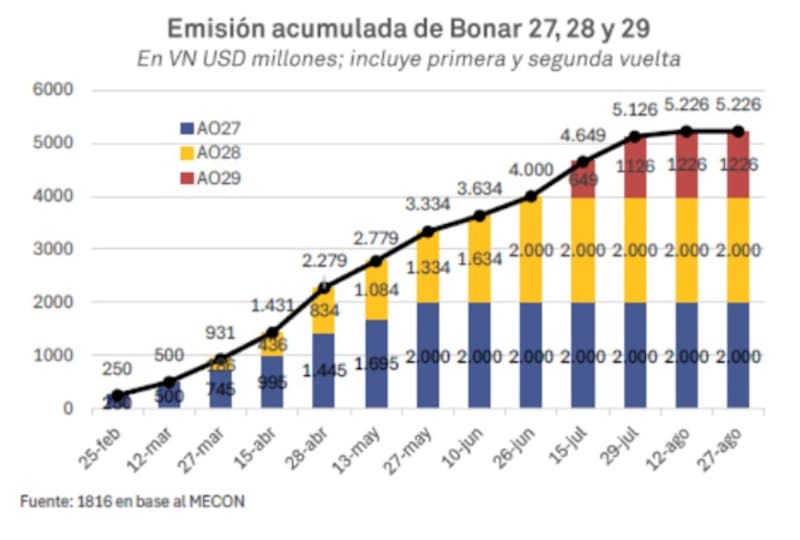
El equipo económico ha utilizado el mercado de capitales local como fuente de financiamiento, colocando Bonares a 2027, 2028 y 2029, que en conjunto alcanzaron un valor nominal de u$s 5226 millones hacia fines de agosto.
Sin embargo, y a causa de la suba de las tasas de los bonos en dólares, en las dos ultimas licitaciones el tesoro suspendió las colocaciones de Bonares 2029.
Desde el equipo de Research de Puente explicaron que el rally en las tasas en EEUU se da en momentos donde el mercado asigna un 91% de chances de que la Reserva Federal aumente su tasa de referencia en la reunión de este miércoles.
En cuanto al impacto local, desde Puente no ven riesgos de corto plazo para la deuda en dólares por este motivo.
“La suba en las tasas de mercado viene dándose durante todo este año. Sí tiene efectos sobre el pricing, porque el mercado entonces demanda mayores retornos para compensar el riesgo relativo contra los Treasuries. En ese sentido, hoy los globales están en precios mínimos de las últimas tres semanas, aunque la baja de hoy es de sólo 20 centavos respecto del viernes”, dijeron.
Finalmente, desde PUENTE entienden que la actual coyuntura no hace imposible una colocación en el mercado internacional, aunque sí la encarece.
“Los globales largos ya volvieron a rendir 10% anual, con lo cual una emisión sería entre 100 y 150 puntos por encima de las ventanas que hubo a principio y a mediados de año”, detallaron.
Lo cierto es que el Gobierno se ha podido hacer de dólares a lo largo del año, por lo que tiene margen y recursos para afrontar el contexto global más desafiante de una manera mas holgada y buscando otros recursos, más allá de las colocaciones en moneda dura en Wall Street o en el mercado local.
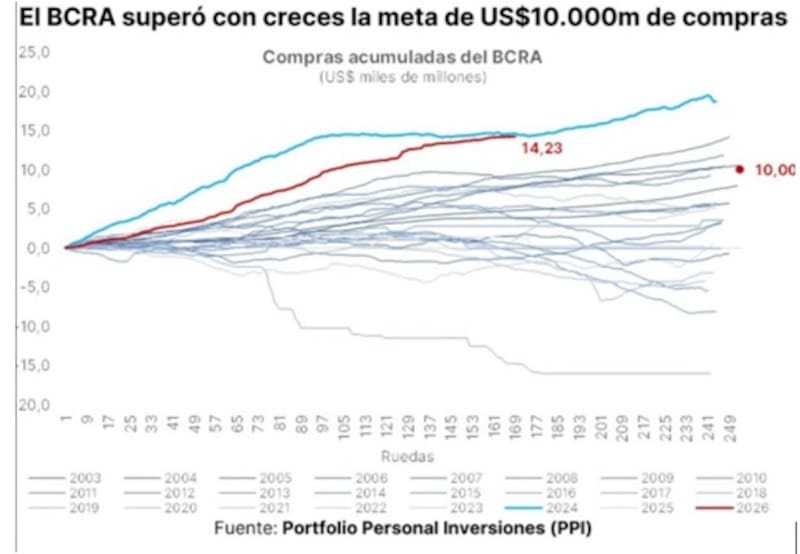
En lo que va del año, el BCRA lleva comprados u$s 14.230 millones, por encima d ellos u$s 10.000 millones que tenia de meta, siendo este un recurso clave para los próximos vencimientos de deuda.
Milo Farro, analista de Rava, explicó que el rally de las tasas en EEUU se debe a una cuestión fiscal en EEUU y riesgos de subas de tasas de la Fed, entre otras variables.
Además, alertó que, como suele ocurrir en estos episodios, la presión sobre los bonos estadounidenses se extendió a otros países desarrollados y emergentes, y Argentina no fue la excepción.
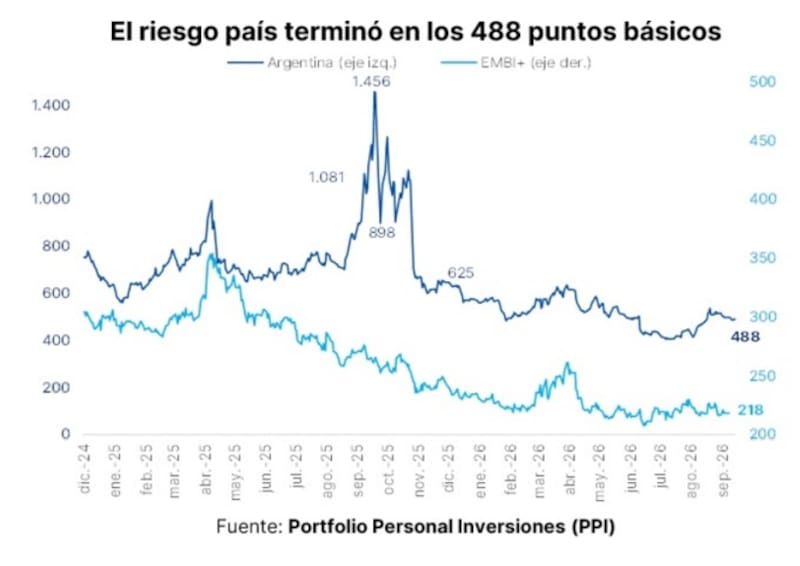
“Luego de tocar un mínimo de 400 puntos a principios de julio, el riesgo país se ubica en 493 puntos básicos. El impacto es concreto ya que la TIR del AO29 escaló a la zona del 10% y el equipo económico dejó de emitir este instrumento en las últimas tres licitaciones, una decisión que consideramos razonable desde la perspectiva de la sustentabilidad de la deuda pública”, dijo.
Hacia adelante, Farro resalta que, si estas condiciones persisten, el contexto será menos favorable para las emisiones de deuda soberana, tanto en el mercado local como, especialmente, en el internacional.
“Los más de u$s 14.200 millones adquiridos por el BCRA en lo que va del año le dan margen al equipo económico para cubrir parte de sus necesidades financieras mediante compras de divisas a la autoridad monetaria, reduciendo la dependencia de nuevas colocaciones de deuda y reforzando el programa financiero”, afirmó.
Mirando el programa financiero
El escenario de suba de tasas obliga a repasar y mirar con aytencion el programa financiero 2027 presentado por el gobierno recientemente.
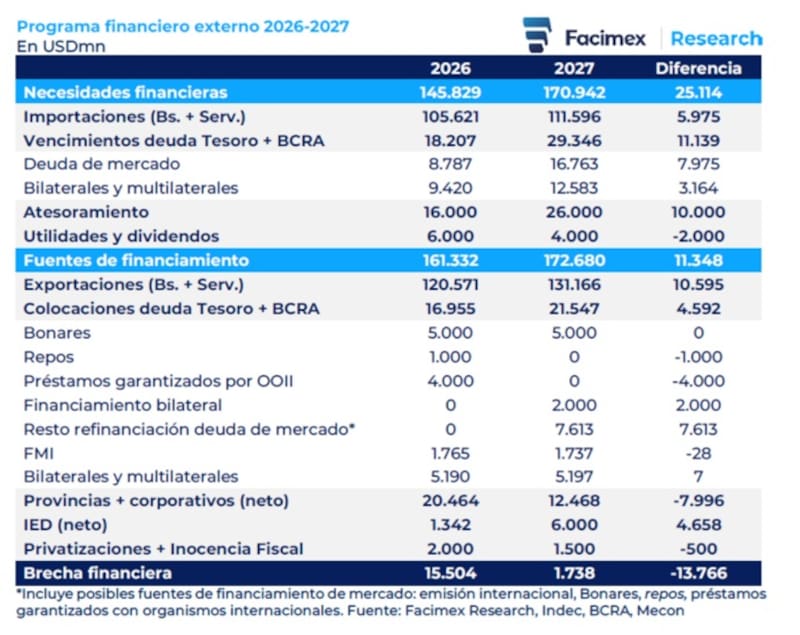
En materia de deuda, el programa financiero muestra un salto importante de los compromisos externos en 2027.
Los vencimientos conjuntos del Tesoro y el BCRA pasan de u$s 18.207 millones en 2026 a u$s 29.346 millones en 2027.
Dentro de esos pagos, la deuda de mercado representa u$s 8787 millones este año y prácticamente se duplica hasta u$s 16.763 millones en 2027.
A su vez, los compromisos con organismos bilaterales y multilaterales aumentan de u$s 9420 millones a u$s 12.583 millones.
El desafío es especialmente relevante en 2027 porque una parte considerable de esos vencimientos deberá ser refinanciada.
Se contempla unos u$s 21.547 millones de colocaciones de deuda del Tesoro y el BCRA durante ese año, frente a u$s 16.955 millones en 2026.
Para 2027, el esquema incluye u$s 5000 millones de emisiones de Bonar y u$s 7613 millones de refinanciación de deuda de mercado, además de u$s 2000 millones de financiamiento bilateral, u$s 1737 millones provenientes del FMI y u$s 5197 millones de organismos bilaterales y multilaterales.
Natalia Martín, Analista de Research PPI, alerta que un incremento en las tasas de los Treasuries afecta negativamente al segmento emergente y distressed, al que pertenecen los soberanos argentinos.
En cuanto al impacto local, Martin remarca que, dado su elevado beta, los Globales podrían incluso amplificar los movimientos del mercado internacional.
Sin embargo, destaca que el componente idiosincrático continúa teniendo una ponderación relevante en sus cotizaciones y podría amortiguar parcialmente el impacto externo.
Maximiliano Tessio, asesor financiero, advierte que con una tasa del bonos del tesoro a 10 años de EEUU cercana al 5%, se eleva el piso de rendimiento de toda la deuda emergente y limita el potencial de compresión de los bonos argentinos.
Además, remarca que también hace más exigente un eventual regreso del Tesoro a Wall Street, aunque destaca que hoy Argentina no necesita forzar esa emisión.
Adrián Yarde Buller, economista jefe de Facimex Valores, consideró que el acceso al mercado del soberano será clave para reducir la presión sobre las reservas netas.
“Nuestro escenario base asume que el gobierno refinanciará los vencimientos de capital de deuda de mercado y conseguirá financiamiento bilateral por u$s 2000 millones, además de refinanciar vencimientos con Organismos Internacionales excluyendo al FMI”, detalló.
En ese sentido, y con emisión de Bonares proyectada por el gobierno en u$s 5000 millones para 2027, Yarde Buller destaca que restaría obtener u$s 7600 millones para cerrar el programa financiero del Tesoro en moneda extranjera sin necesidad de recurrir al uso de reservas netas.
“Esperamos que en la recta final del año pueda abrirse una nueva ventana de oportunidad para acceder al mercado global, permitiendo al equipo económico blindar el programa financiero 2027 y profundizar el anclaje nominal, al reforzar la posición del BCRA para defender el esquema cambiario en un año electoral. No es una condición necesaria para cerrar el programa financiero, sino una opción que agregaría flexibilidad en caso de necesitar reservas netas para defender el esquema cambiario”, afirmó.
Riesgo u oportunidades en bonos en dólares
Con el contexto global mas desafiante en materia de renta fija, los bonos argentinos han ytenido una buena performance relativa.
Es decir, que a pesar de la suba de tasas, la deuda local se ha mantenido estable.
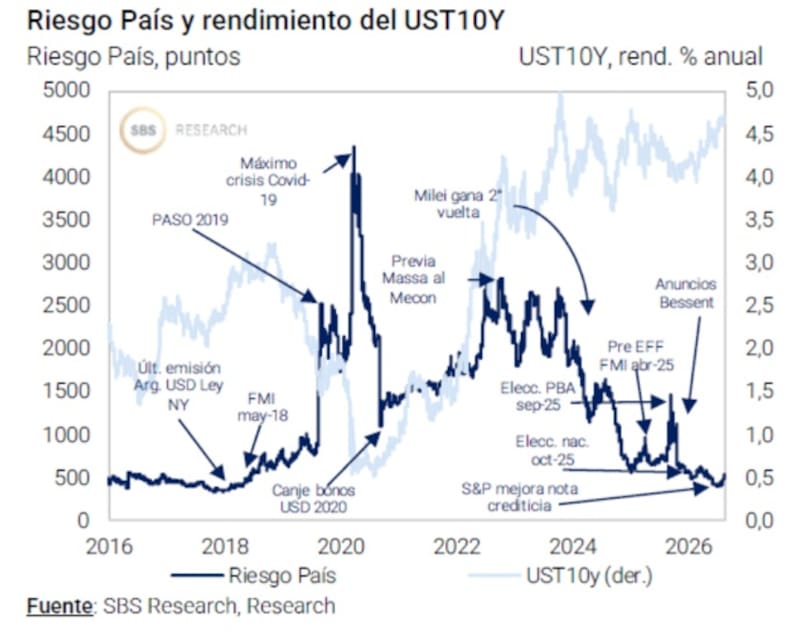
En el corto plazo, el riesgo país argentino volvió a ubicarse en la zona de 400-500 puntos básicos, profundizando la fuerte compresión registrada desde los máximos de 2024 y 2025.
La mejora estuvo asociada a factores domésticos, como el avance del programa económico, el acuerdo con el FMI, la mejora de la calificación crediticia y distintas señales de respaldo financiero.
Así, el spread soberano se encuentra actualmente cerca de sus niveles más bajos de los últimos años, acercándose a valores que vuelven a poner en discusión la posibilidad de que Argentina recupere el acceso al mercado internacional de deuda.
Sin embargo, la mejora del riesgo argentino convive ahora con un escenario externo menos favorable. Mientras el riesgo país cayó, la tasa del Treasury estadounidense a 10 años escaló hacia la zona de 4,5% a 5%, elevando significativamente la tasa libre de riesgo sobre la cual se determina el costo de financiamiento argentino.
Esto implica que una mayor compresión del riesgo país no necesariamente se traduce en igual magnitud en una reducción del costo de endeudamiento ya que con un Treasury cercano al 5%, Argentina necesita llevar el spread a niveles todavía más bajos para poder emitir nueva deuda a tasas atractivas.
En cuanto a la estrategia, en Mills Capital, recomiendan diversificar la exposición entre distintos tramos y emisores.
“Mantenemos una parte corta de la curva soberana, con vencimientos que quedan dentro del actual mandato presidencial. Por otro, incorporamos bonos corporativos del sector oil & gas. Por último incorporamos una porción de la parte larga de la curva soberana argentina, principalmente Bonares largos, donde vemos potencial de compresión si mejora la percepción sobre la continuidad del proceso económico”, afirmó.
La suba en las tasas igualmente hizo que la deuda sienta el impacto y hoy los bonos operan con tasas mas elevadas.
Dentro de la curva de Globales bajo ley de Nueva York se encuentran rendimientos crecientes a medida que aumenta la duration.
El GD29 rinde 8,23% y el GD30 8,62%, mientras que en el tramo largo las tasas ya se ubican en torno al doble dígito.
En el caso del GD35 rinde 10,28%, seguido por el GD38 que rinde 10,19%, el GD41 con tasas de 10,36% y el GD46 con una TIR de 10,09%.
En los Bonares bajo ley argentina, los rendimientos son en general superiores y la curva presenta mayores dispersiones.
El AO27 rinde 3,99%, aunque se trata de un título muy corto y con características particulares.
Luego, el AO28 ofrece 9,26%, seguido por el AL29 con una tasa del 7,77% y el Bonar 2029 que rinde 10,20%, similar al AN29 10,27%.
Además, el AL30 rinde 8,88% y en el tramo largo, las tasas superan cómodamente el 10%.
Se ven tasas de dos digitios en el AL35 (10,57%), en el AE38 (10,84%) y en el AL41 (10,76%).
En términos de estrategia, Tessio recomienda posiciones más conservadoras.
“En este contexto preferimos capturar carry antes que extender demasiado duration o apostar agresivamente a compresión de spreads. Para que aparezca nuevamente un trade fuerte ganancia de capital necesitamos una combinación de menor tasa americana y menor riesgo país local”, detalló.
Juan Manuel Franco, economista jefe de Grupo SBS, detalló que sigue favoreciendo los bonos del tramo medio y largo.
“Mirando curvas, nuestros top picks en la curva de Globales, GD35 y GD41, tuvieron una performance relativa negativa contra el tramo corto, aunque seguimos sosteniendo que estos papeles son los más atractivos para quienes tengan en su escenario base una compresión de spreads”, indicó.
A su vez, remarca que el timing es clave.
“La dinámica de la deuda quedó supeditada a un contexto de suba de tasas de los bonos del Tesoro de EEUU que hoy juega en contra, a la vez que no pueden desatenderse los factores domésticos mencionados”, dijo.
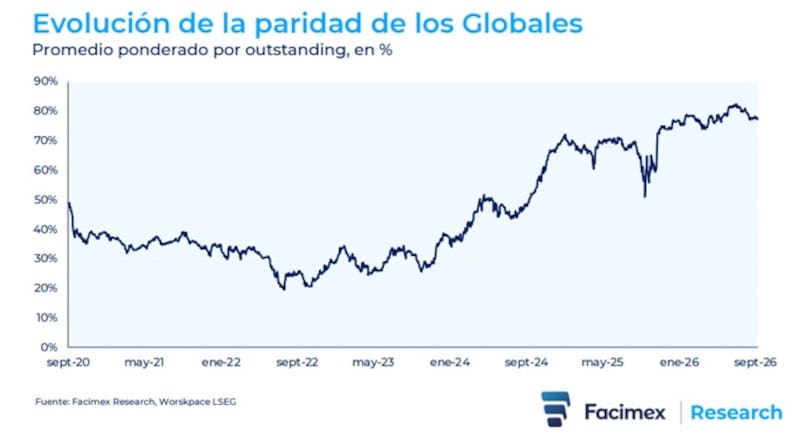
Si bien se moderó la suba del riesgo país local en las últimas semanas, Argentina continúa mostrando una prima de riesgo considerablemente superior a la de los mercados emergentes.
El EMBI+ se ubica en torno a 218 puntos básicos, por lo que el spread argentino más que duplica al promedio emergente.
La brecha muestra que, pese a la fuerte mejora reciente, todavía existe margen para una mayor compresión del riesgo país si continúa mejorando la percepción crediticia local.
Martin favorece bonos de ley local en el tramo más largo de la curva.
“En este contexto, en soberanos seguimos posicionados en el tramo largo de la curva con una inclinación por la legislación local que tiene mayor upside relativo”, sostuvo.
Finalmente, y en materia de posicionamiento, Farro entiende que, con el riesgo país en estos niveles y ante la volatilidad que prevemos para 2027, la relación entre riesgo y retorno no luce suficientemente atractiva para la curva soberana en dólares.