En esta noticia
El Citi advierte que las tasas estadounidenses más altas pueden elevar la exigencia de los inversores para financiar al país. LarrainVial, por su parte, pone el foco en el peso de los vencimientos y el riesgo para la inversión.
Y es que la Argentina enfrenta una competencia más exigente para atraer los dólares de los inversores. Aunque consolide el equilibrio fiscal y mejore sus fundamentos económicos, el aumento de los rendimientos de los bonos estadounidenses eleva el atractivo de alternativas más seguras y puede obligar al país a ofrecer una compensación mayor por su riesgo.
Esa es la advertencia de Citi, que identifica en la reasignación de capitales una vulnerabilidad para los activos argentinos en la antesala de las elecciones de 2027.
El diagnóstico plantea un desafío para el financiamiento: “La mejora doméstica debe ser suficiente para convencer a inversores que pueden obtener retornos más altos sin asumir el riesgo argentino”. En ese contexto, los avances fiscales y exportadores pueden convivir con un costo de endeudamiento elevado.
En su último informe sobre América Latina, el Citi sostiene que la suba de las tasas de largo plazo de Estados Unidos “amplifica las debilidades de los países con mayores necesidades de financiamiento”.
Para la Argentina, el banco pone el foco en la posibilidad de que los capitales se desplacen hacia activos más seguros, justo cuando la incertidumbre electoral agrega presión sobre la prima que exige el mercado.
Por su parte, el broker chileno LarrainVial suma una advertencia complementaria: un endurecimiento de las condiciones financieras globales podría presionar al peso y a las tasas domésticas, demorar inversiones y dificultar que la recuperación llegue al empleo y al consumo. El riesgo financiero, así, también puede convertirse en un obstáculo para sostener la actividad.
La tasa estadounidense cambia la competencia por los capitales
Citi explica que el aumento de los rendimientos de largo plazo responde, de manera creciente, a una mayor prima por plazo: la compensación adicional que reclaman los inversores por mantener bonos de vencimientos más largos. La oferta de deuda del Tesoro estadounidense y del sector privado contribuye a esa exigencia.
Esto es clave porque los bonos del Tesoro funcionan como referencia para el financiamiento internacional. Cuando aumenta su rendimiento, también sube el punto de partida desde el cual los inversores evalúan cuánto deben pagar otros emisores.
Para un país como la Argentina, el efecto puede llegar por dos vías. Una tasa internacional más alta encarece la referencia sobre la que se calcula su costo de financiamiento. Al mismo tiempo, el mayor atractivo de los activos seguros puede llevar a los inversores a reclamar una prima adicional para mantener exposición a un soberano de mayor riesgo.
Así, una reducción del riesgo país, por lo tanto, podría traducirse solo parcialmente en una baja del costo total de endeudamiento si la tasa estadounidense sube en paralelo. Es la implicancia del escenario que describe Citi: el esfuerzo local puede mejorar la percepción de solvencia, mientras el contexto externo limita cuánto se abarata el crédito.
El banco advierte que esa competencia por los fondos resulta especialmente sensible al acercarse un año electoral, cuando las dudas sobre la continuidad de las políticas suelen incorporar una exigencia adicional de rendimiento.
La vulnerabilidad argentina pasa por la liquidez
La Argentina obtiene el puntaje más alto, de 93 sobre 100, en el índice de vulnerabilidad que presenta Citi para una muestra de siete países latinoamericanos. El banco atribuye esa posición principalmente a la presión sobre la liquidez externa y aclara que el caso argentino requiere una interpretación separada.
Ese puntaje es una medida comparativa de vulnerabilidad y no una probabilidad de incumplimiento. Tampoco significa que las tasas argentinas sean las que más reaccionan mecánicamente ante una suba de los rendimientos estadounidenses.
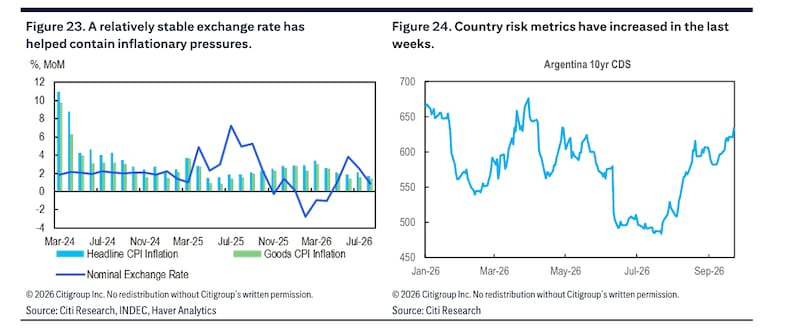
Citi señala que el país no cuenta con una curva de deuda en moneda local suficientemente desarrollada y comparable con las utilizadas en el análisis regional. Por eso, evalúa su sensibilidad a través de los seguros contra incumplimiento soberano, conocidos como CDS, y advierte que esa dimensión no resulta directamente comparable con la del resto de la muestra.
El superávit no elimina los vencimientos
La advertencia de Citi encuentra un complemento en el análisis de LarrainVial sobre las necesidades de financiamiento. El broker chileno destaca que mantener las cuentas equilibradas es esencial, pero que los compromisos de deuda son muy elevados.
Según sus estimaciones, los servicios de deuda en moneda extranjera alcanzarán u$s 24.900 millones en 2027. Ese monto comprende u$s 12.500 millones correspondientes a bonistas privados, u$s 7.500 millones al Fondo Monetario Internacional y u$s 4.900 millones a otros organismos internacionales.
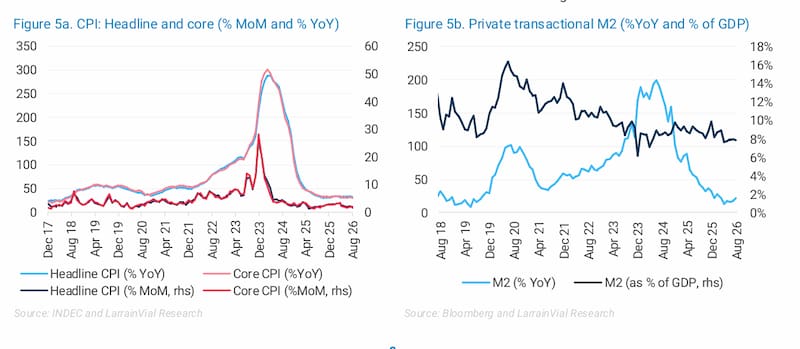
A esa cuenta se agregan alrededor de u$s 2.000 millones de pagos de Bopreal del Banco Central. LarrainVial calcula que el conjunto equivale al 51% de las reservas brutas tomadas como referencia en su informe.
El punto central que busca destacar la sociedad de bolsa es que el equilibrio fiscal y la disponibilidad de dólares para afrontar amortizaciones son problemas relacionados, pero distintos. Un gobierno puede cubrir sus gastos e intereses y, al mismo tiempo, necesitar financiamiento para renovar capital que vence.
Allí aparece el cruce entre ambos informes. Citi advierte que captar dinero puede volverse más exigente por la competencia internacional. LarrainVial muestra por qué las condiciones de acceso a ese financiamiento son más que relevantes para la Argentina durante 2027.
Del costo del dinero a la inversión
LarrainVial también describe cómo una presión financiera podría trasladarse a la economía real. Tasas más altas, tensión cambiaria o dudas sobre la duración de las reformas pueden llevar a las empresas a postergar proyectos, incluso antes de que se deteriore la perspectiva de los negocios exportadores.
El broker parte de una recuperación desigual. Energía, minería y agro fortalecen las exportaciones y la generación de divisas, pero su expansión puede tardar en traducirse en una mejora amplia del empleo. La construcción y otras actividades con mayor demanda de trabajadores mantienen un desempeño más débil.
En ese contexto, una demora de las inversiones tendría consecuencias que exceden la actividad del momento: también podría retrasar la recuperación de los ingresos y del consumo, erosionar el respaldo político y alimentar nuevas dudas financieras.
LarrainVial proyecta una caída de la inversión del 2,3% en 2026, seguida por aumentos del 4% en 2027 y del 9% en 2028. Su escenario supone que la ejecución de proyectos gana fuerza y que una mayor claridad después de las elecciones favorece las decisiones de inversión. Un deterioro de las condiciones de financiamiento podría demorar esa secuencia.
Citi ve avances, pero un escenario externo menos favorable
La advertencia sobre los capitales convive con una visión constructiva de Citi sobre los fundamentos argentinos. El banco considera que la disciplina fiscal se consolidó como el principal sostén del programa y que la percepción del mercado sobredimensiona algunos riesgos políticos frente a los avances macroeconómicos.
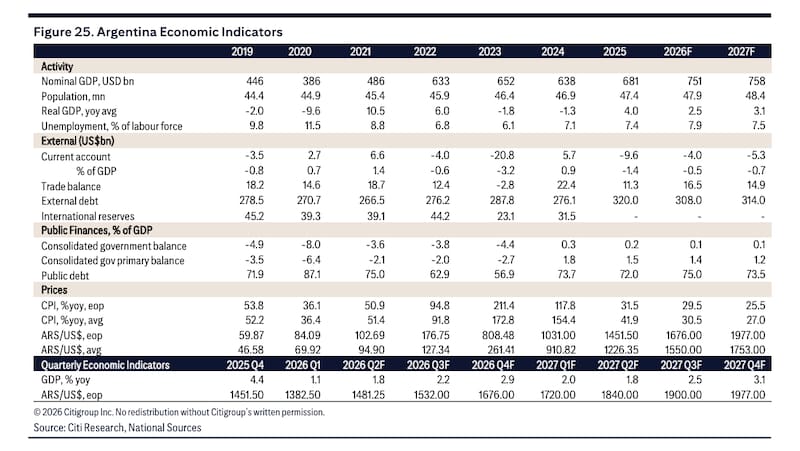
Proyecta un crecimiento del PBI del 2,5% para 2026 y del 3,1% para 2027, y considera la continuidad de las políticas el resultado más probable. Entre los factores que respaldan esa evaluación menciona la fragmentación de la oposición y el impulso de las exportaciones energéticas y mineras.
Sin embargo, esa evaluación favorable no elimina la exposición al contexto internacional. “La Argentina puede mejorar su capacidad de pago y seguir enfrentando dificultades para conseguir financiamiento a una tasa conveniente”.
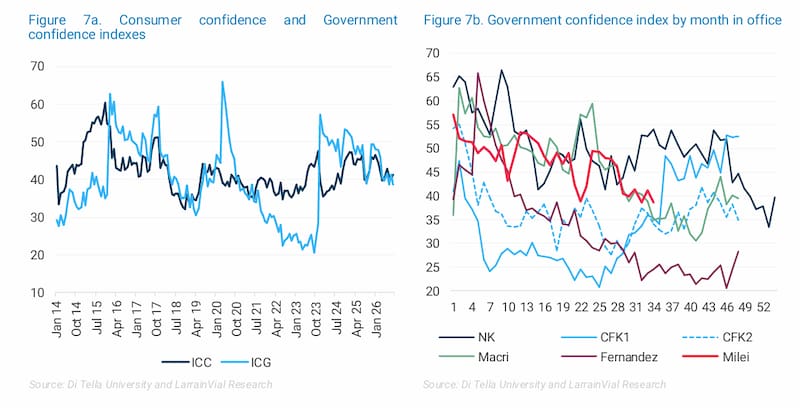
LarrainVial también trabaja con la reelección de Javier Milei como escenario base, aunque remarca que la continuidad dependerá de “la evolución de los ingresos, la inversión y la gobernabilidad”. Su previsión de crecimiento es más moderada: 2,2% en 2026 y 2,5% en 2027.
Para los activos argentinos, la prueba será si la mejora fiscal, la generación de divisas y la confianza política logran reducir la compensación que exige el inversor. La trayectoria de los rendimientos estadounidenses determinará cuánto de ese avance puede convertirse, efectivamente, en financiamiento más barato. En un mercado con alternativas seguras más rentables, atraer dólares exigirá demostrar que la mejora argentina puede sostenerse.