En esta noticia
Morgan Stanley volvió a poner bajo la lupa a los bancos argentinos y encontró una oportunidad “de oro” en BBVA Argentina.
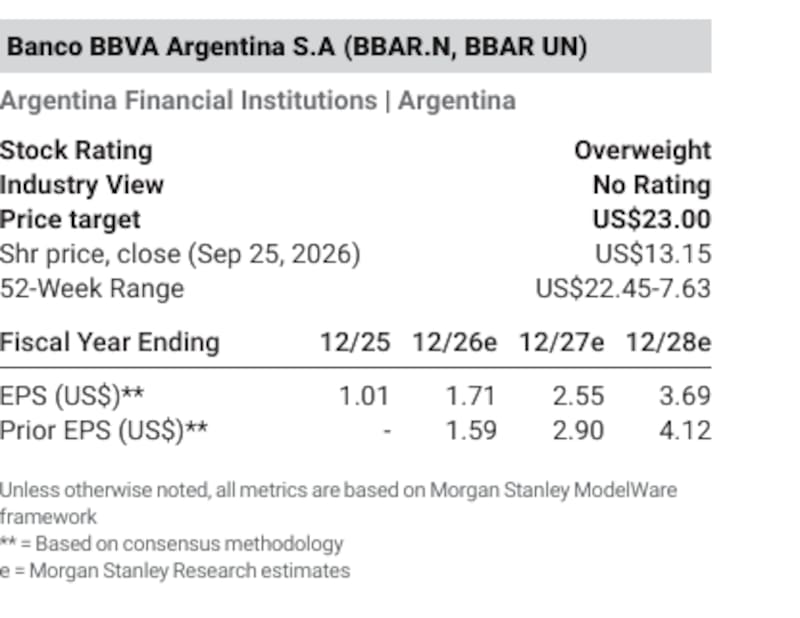
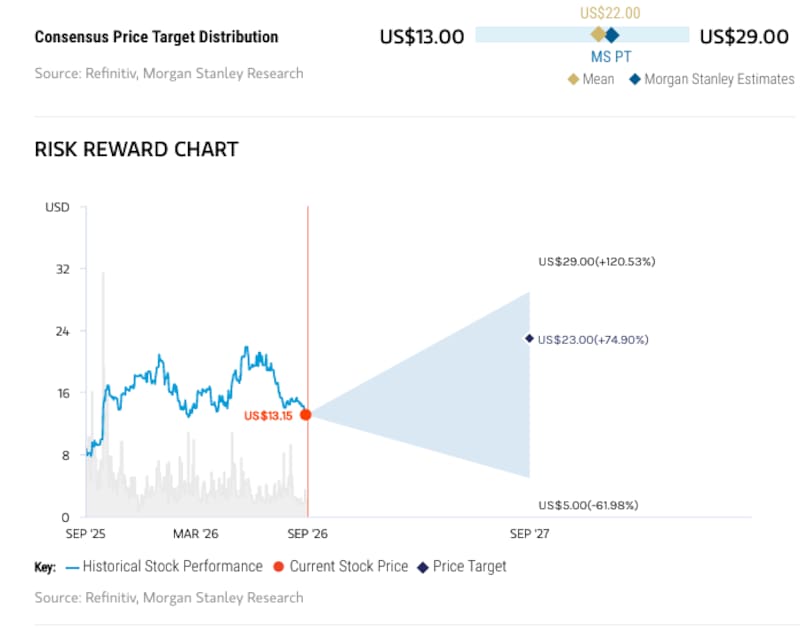
Aunque el gigante de Wall Street había reducido sus proyecciones de largo plazo después de los resultados del segundo trimestre, ahora mantiene su recomendación Overweight y calcula que la acción todavía podría avanzar cerca de 75%.
El informe, fechado el 29 de septiembre, fija un precio objetivo de u$s 23 para BBAR. La diferencia implica un potencial de suba de 74,9%. Sin embargo, Morgan Stanley redujo ese objetivo desde los u$s 25 anteriores y también bajó su escenario más optimista de u$s 32 a u$s 29.
La apuesta trasciende al propio banco. El argumento central de Morgan Stanley es que una normalización sostenida de la economía argentina podría impulsar una fuerte recuperación de la intermediación financiera después de años de baja penetración del crédito.
“Si el giro macroeconómico tiene poder de permanencia”, señala el informe, Argentina podría convertirse en uno de los mercados bancarios de mayor crecimiento de la región. Entre las ventajas estructurales, la entidad destaca balances bancarios bien capitalizados y poco apalancados, una elevada utilización de servicios bancarios y bajos niveles de endeudamiento corporativo.
La apuesta de Morgan Stanley por BBVA Argentina
La clave para entender el potencial que Morgan Stanley encuentra en BBVA está en el crédito.
Para 2026, el banco estadounidense proyecta que los préstamos de la entidad crecerán apenas 7,4% interanual. Sin embargo, espera una aceleración hasta 27,1% en 2027, seguida por una expansión de 16,3% en 2028.
Los ingresos totales, en tanto, aumentarían 14,3% este año, 7,2% en 2027 y 9,4% en 2028.
La hipótesis es que la estabilización macroeconómica permita que familias y empresas vuelvan progresivamente al financiamiento bancario. El escenario base de Morgan Stanley contempla una continuidad de la desinflación, convergencia cambiaria y recuperación de la actividad, condiciones que deberían traducirse en una aceleración de la intermediación financiera y un rápido crecimiento real de los préstamos.
Hay, además, un cambio importante en la composición del negocio. Morgan Stanley espera que el margen financiero neto (NIM) pase de 13,7% en 2026 a 12,9% en 2027 y 12% en 2028.
Es decir, la oportunidad no depende necesariamente de márgenes más elevados, sino de compensar esa normalización con un volumen de crédito mucho mayor.
Ganancias: qué espera Wall Street
Las nuevas estimaciones muestran una lectura más cautelosa que la que Morgan Stanley tenía anteriormente.
La firma elevó su previsión de ganancias por acción para 2026 desde u$s 1,59 hasta u$s 1,71. Pero hizo el movimiento contrario para los ejercicios siguientes: redujo el EPS estimado para 2027 desde u$s 2,90 hasta u$s 2,55 y para 2028 desde u$s 4,12 hasta u$s 3,69.
Ese cambio ayuda a explicar por qué Morgan Stanley recortó el precio objetivo pese a conservar una perspectiva favorable sobre la acción.
La valuación utilizada por la entidad se basa en un modelo de ingresos residuales, con una tasa de descuento del 17% y un ROE de largo plazo del 18%.
Hasta dónde podría subir la acción
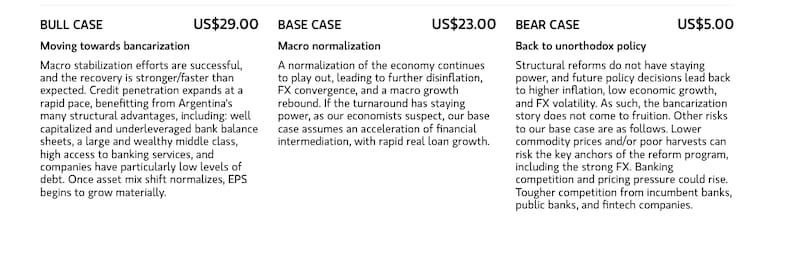
Morgan Stanley construye tres escenarios que dejan en evidencia tanto el potencial como el riesgo de la inversión.
En su escenario base, fija un precio objetivo de u$s 23, equivalente a una apreciación de aproximadamente 75% respecto del valor utilizado en el informe. Para llegar allí, la Argentina tendría que continuar con el proceso de normalización macroeconómica, acompañado por desinflación, convergencia cambiaria, recuperación de la actividad y expansión del crédito.
El escenario alcista lleva la acción hasta u$s 29, lo que representaría una suba de 120,5%. Para que eso ocurra, la estabilización debería ser exitosa y la recuperación económica, más rápida y fuerte de lo esperado. Morgan Stanley contempla en ese caso una expansión acelerada de la penetración crediticia y un crecimiento significativo de las ganancias una vez normalizada la composición de los activos del banco.
Pero la dispersión entre escenarios es enorme.
En el escenario bajista, Morgan Stanley ubica a BBAR en apenas u$s 5, lo que supondría una caída cercana al 62% desde el precio considerado en el informe.
Los riesgos que enfrenta BBVA
La principal amenaza es que la normalización macroeconómica no resulte sostenible.
El escenario negativo contempla que las reformas estructurales pierdan continuidad y que las decisiones de política económica deriven nuevamente en mayor inflación, bajo crecimiento y volatilidad cambiaria. En esas condiciones, la expansión de la bancarización sobre la que descansa buena parte de la tesis no llegaría a materializarse.
Morgan Stanley también identifica otros factores de riesgo: una caída de los precios de los commodities o malas cosechas que afecten los pilares del programa económico, menor crecimiento real del crédito y una competencia más intensa.
En este último punto aparecen tanto los bancos tradicionales y públicos como las fintech, capaces de incrementar la presión competitiva y sobre precios dentro del sistema financiero.
La propia entidad advierte que, pese a considerar atractiva la valuación, la volatilidad continúa elevada y persisten riesgos para la estabilización macroeconómica, por lo que llama a mantener cautela.