En esta noticia
La renta fija corporativa evidenció una notable fortaleza en el actual proceso correctivo, repitiendo el mismo comportamiento que en 2025, en medio de las elecciones.
Los analistas ven oportunidades en obligaciones negociables de buena calidad crediticia para hacer rendir los dólares al 7% anual, al menos.
Buscando alternativas
En medio de la volatilidad en la renta fija soberana, los inversores buscan otras alternativas de inversión con buenas tasas de interés y menor riesgo.
En ese sentido, y tal como se probó en 2025 en medio de las elecciones, las obligaciones negociables aparecen como los instrumentos más atractivos para los inversores.
De esta manera, existen opciones de inversión con retornos de más del 7% en dólares en deuda de grandes compañías del mercado local.
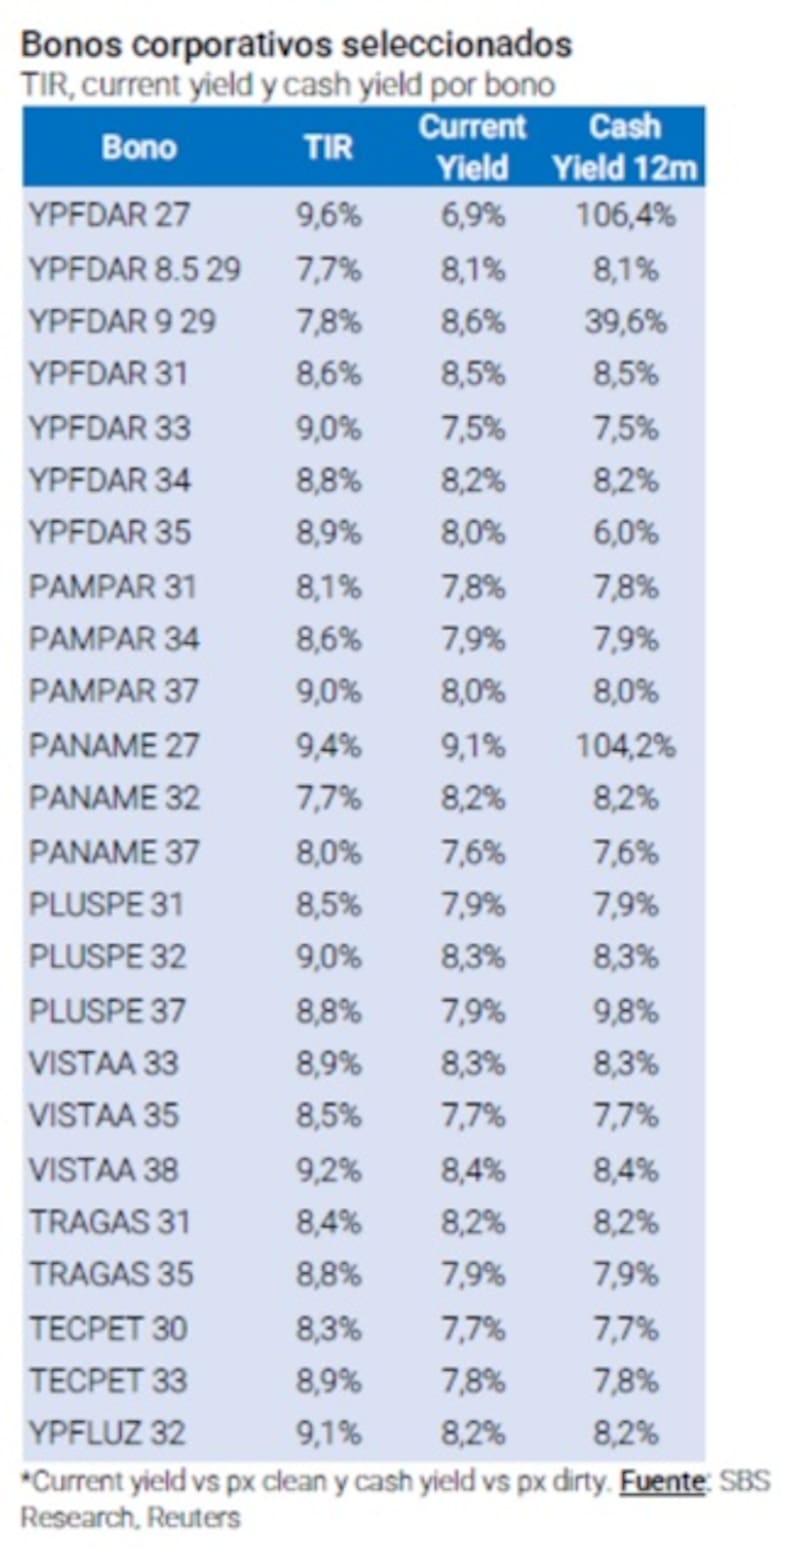
En el caso de YPF, las tasas internas de retorno (TIR) se ubican entre el 7,7% y el 9,6%, con el bono YPF 2027 en el extremo superior.
Para Pampa Energía, los rendimientos oscilan entre el 8,1% y el 9% anuales, mientras que los títulos de Pan American Energy ofrecen retornos de entre el 7,7% y el 9,4%.
Por su parte, las obligaciones negociables de Pluspetrol presentan una TIR de entre 8,5% y 9%, mientras que las de Vista se ubican entre 8,5% y 9,2%. En Transportadora de Gas del Sur, los rendimientos van del 8,4% al 8,8% y en Tecpetrol se encuentran entre el 8,3% y el 8,9%.
En términos de current yield (rendimiento corriente), las tasas se ubican mayormente entre el 7% y el 9,1% anuales, lo que refleja el flujo de intereses que pagan estos instrumentos en relación con sus precios de mercado.
Maximiliano Tessio, asesor financiero, afirmó que ve oportunidades en las obligaciones negociables del sector Oil & Gas, particularmente en emisores de primera línea, con balances sólidos, bajo apalancamiento y capacidad de generación de dólares.
“En un escenario de creciente incertidumbre política de cara a 2027, consideramos que estos instrumentos ofrecen una alternativa defensiva dentro de la renta fija argentina, dado que el crédito corporativo ha mostrado una sensibilidad considerablemente menor al deterioro del riesgo soberano”, dijo Tessio.
En ese sentido, agregó que rendimientos cercanos al 7% anual en dólares resultan atractivos, aunque entiende que la selectividad será determinante.
“Privilegiamos compañías con buena calidad crediticia, flujos de caja robustos y vencimientos bien distribuidos, sin asumir duration excesiva. La volatilidad del precio internacional del petróleo y una eventual ampliación de spreads constituyen los principales riesgos. En definitiva, priorizamos capturar rendimiento corriente en créditos sólidos antes que asumir una exposición excesiva al riesgo político y soberano”, resaltó.
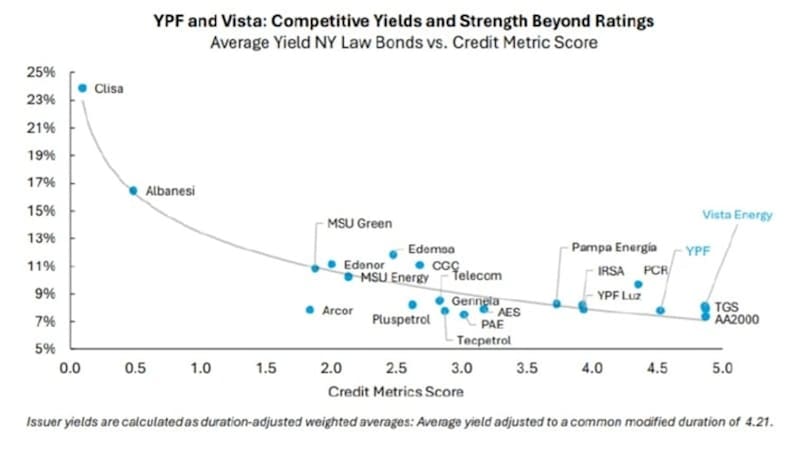
El mercado de deuda corporativa argentina muestra una marcada dispersión de rendimientos según la calidad crediticia y el riesgo percibido de cada emisor.
La comparación de bonos bajo legislación de Nueva York evidencia que las compañías con mejores métricas financieras logran acceder a tasas más competitivas, mientras que aquellas con indicadores crediticios más débiles deben ofrecer retornos significativamente superiores para captar financiamiento.
Entre las empresas con mejores condiciones se destacan YPF, con rendimientos cercanos al 8%, Pampa Energía, en torno al 8,5%, y TGS, YPF Luz y Aeropuertos Argentina 2000, con tasas de entre 7% y 8%. También aparecen Vista Energy, con un rendimiento cercano al 14%, e IRSA y PCR, con retornos próximos al 9%.
Por fuera de estos emisores, el gráfico incluye a otras compañías relevantes del mercado. Telecom, Genneia, AES, Arcor y Pluspetrol presentan rendimientos de entre 7% y 8%, mientras que CGC, MSU Energy, MSU Green y Edemsa se ubican en niveles cercanos entre 10% y 13%.
En el otro extremo, Albanesi ofrece retornos próximos al 16% y Cusa alcanza aproximadamente el 24%, reflejando una percepción de riesgo considerablemente mayor.
La comparación permite observar que no existe una relación automática entre la calificación crediticia y el costo de financiamiento.
Si bien las métricas financieras explican buena parte de las diferencias, también inciden factores como la liquidez de los títulos, las condiciones particulares de cada emisión y la percepción de riesgo de los inversores.
Así, la deuda corporativa argentina presenta oportunidades para capturar rendimientos en dólares, aunque con diferencias sustanciales en el riesgo asumido según el emisor.
Juan Manuel Franco, economista jefe de Grupo SBS, considera que el atractivo se centra en títulos del sector energético.
“Para perfiles conservadores, la colocación de Aeropuertos Argentina a 8,375% confirma que el crédito corporativo sigue teniendo acceso al mercado a una tasa razonable, y reiteramos la preferencia por ONs Tier 1 del sector energético”, indicó Franco.
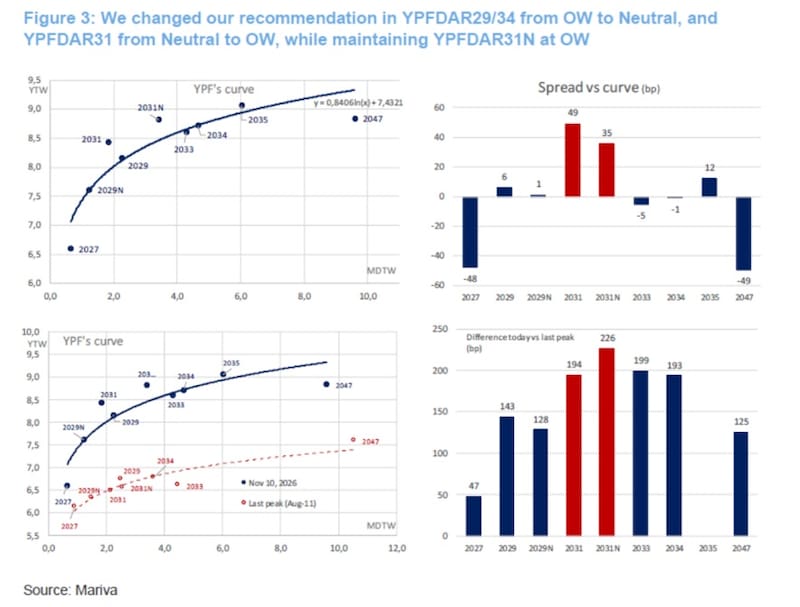
Los analistas de Research Mariva también favorecen bonos de duración corta y media ante un escenario de mayor tensión internacional.
“En un contexto de volatilidad global, derivada de la guerra en Oriente Medio y de las alzas en las tasas de interés por parte de la Fed, y de volatilidad local, debido a un mayor riesgo país, seguimos privilegiando el tramo corto de la curva de rendimientos,” detallaron.
Finalmente, Adrián Yarde Buller, estratega de Facimex Valores, consideró que se buscaba deuda de menor duración en el universo corporativo.
“Hace tiempo tenemos una visión bastante conservadora con respecto a la duración en corporativos argentinos porque vemos que ya operan alineados con los corporativos high yield norteamericanos, por momentos inclusive más caros. Aunque los fundamentos de las compañías argentinas son sólidos, creemos que ese nivel es una buena referencia del costo que tienen que pagar por los riesgos idiosincráticos de Argentina.
En ese marco, Yarde Buller indicó que ve valor en bonos del tramo corto, priorizando Banco Macro 2029, Telecom 2031 e YPF 2031.
En medio del ajuste
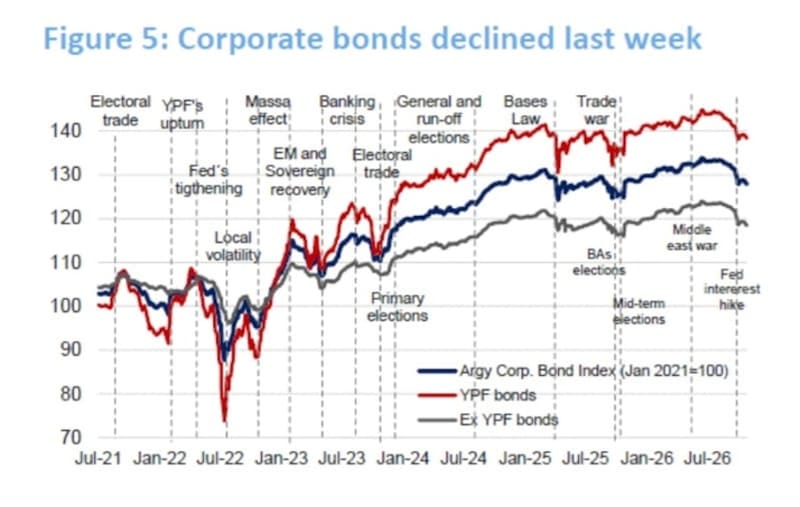
Los bonos corporativos argentinos registraron una corrección en 2026, tras alcanzar máximos.
Los títulos de YPF lideran el desempeño relativo, aunque el índice que resume la curva retrocedió desde niveles superiores a 140 puntos hasta la zona de 138 puntos en el tramo más reciente.
Por su parte, el índice general de bonos corporativos cayó desde máximos cercanos a 134 puntos hasta alrededor de 128 puntos.
En tanto, la deuda corporativa, excluyendo a YPF, mostró una evolución más moderada, con un descenso desde niveles superiores a 123 puntos hasta la zona de 118 a 119 puntos.
De esta manera, la corrección reciente alcanza a los tres segmentos, pero los bonos de YPF mantienen el mejor desempeño relativo, mientras que el resto de la deuda corporativa presenta una trayectoria más débil.
Los analistas de Cohen remarcaron que la suba de rendimientos del High Yield estadounidense (B: 8,12%; Caa: 15,74%; UST a 10 años: 5%) explica la caída reciente del precio de los bonos corporativos.
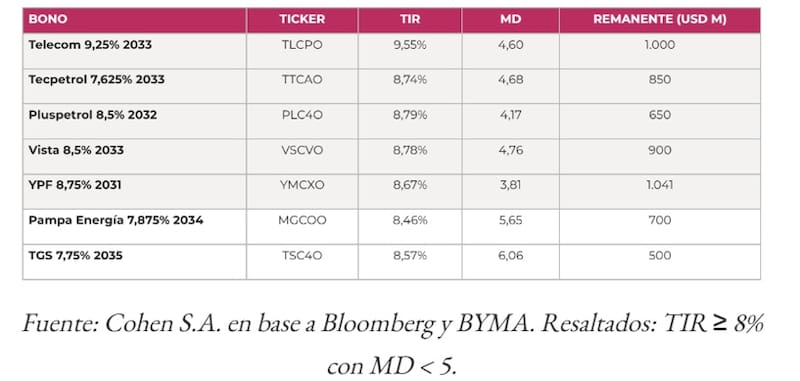
En ese sentido, agregaron que, como contrapartida, los créditos de primera línea ya rinden en torno al 8% con MD menor a 5.
De esta manera, ven valor en deuda de Telecom (TLCPO y TIR 9,55%), Tecpetrol (TTCAO y TIR 8,74%), Pluspetrol (PLC4O y TIR 8,79%), Vista (VSCVO y TIR 8,78%) e YPF (YMCXO y TIR 8,67%).
Matías Ballestrín, jefe de inversiones de Banco Piano, consideró que la curva corporativa del dólar MEP seguramente irá ajustándose a un nuevo nivel de tasas.
“Si bien la parte bien corta de la curva está influenciada por demanda de dólares y cobertura, la parte más larga comienza a mostrar va ajustando a un nuevo piso. Riesgo vinculado a energía con tasas del 7% y 8% lucen atractivas. Por ejemplo, se colocó recientemente una nueva emisión de Capex al 8% y con un volumen de emisión interesante”, afirmó.
Los analistas de Adcap Grupo Financiero advierten que el aumento de los rendimientos de los bonos del Tesoro de Estados Unidos ya se está trasladando al crédito corporativo argentino, con una suba promedio de 74 puntos básicos en los rendimientos durante el último mes.
“El ajuste fue más significativo en los bonos de mayor duración, lo que provocó un aplanamiento de las curvas corporativas”, comentaron.
Por este motivo, la compañía favorece los bonos de corta y media duración, que permiten a los inversores reducir la sensibilidad de los precios a los movimientos de las tasas sin renunciar en exceso al carry.
“Observamos una compensación relativamente baja por asumir un mayor riesgo crediticio. La dispersión de rendimientos entre emisores sigue siendo reducida en relación con las diferencias en sus fundamentos. Algunos emisores de menor calidad crediticia cotizan con rendimientos que parecen bajos para sus calificaciones de riesgo, mientras que emisores más sólidos, como YPF y Vista, ofrecen oportunidades de valor relativo más atractivas,” detallaron.
Las principales recomendaciones de Adcap Grupo Financiero apuntan a Vista a 2033, con un rendimiento aproximado del 7,84% (rescatable anticipadamente en junio de 2030) y al bono de YPF a 2031, con un rendimiento cercano al 7,95% (rescatable anticipadamente en septiembre de 2029), ambos bajo la ley de Nueva York.
A estos se suman YPF 2028, con un rendimiento aproximado del 5,52%, y Pampa 2028, con un rendimiento cercano al 5,46%, ambos bajo ley argentina.
“Estos bonos combinan fundamentos sólidos, perfiles de vencimiento manejables y un acceso comprobado al mercado de capitales”, afirmaron desde Adcap Grupo Financiero.