En esta noticia
Los factores estacionales pueden empujar al alza a la volatilidad en el mercado de bonos en pesos, pudiendo registrar potenciales subas de tasas.
La liquidez en el sistema financiero sigue mostrando sesgos de contracción monetaria. El mercado sigue de cerca la demanda y oferta de pesos hacia fin de año. Cuáles son los bonos que recomiendan los analistas.
Mirando la estacionalidad de pesos
La estacionalidad de la demanda de pesos anticipa un posible escenario de mayor presión sobre las tasas de interés
A medida que se acercan los últimos meses del año, el mercado comienza a prestar mayor atención a la evolución estacional de la demanda de dinero, una variable clave para anticipar el comportamiento de las tasas de interés y el desempeño de los instrumentos en pesos.
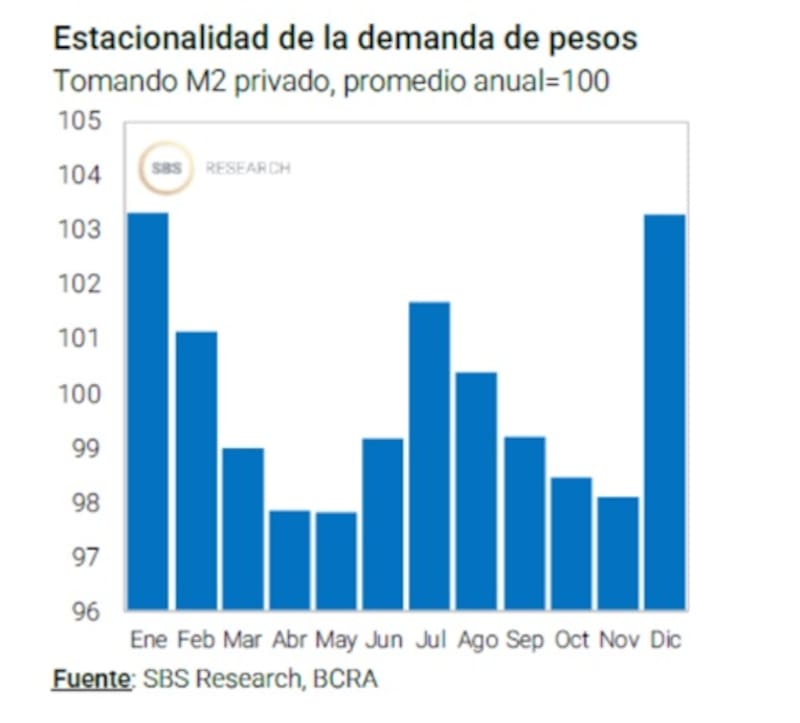
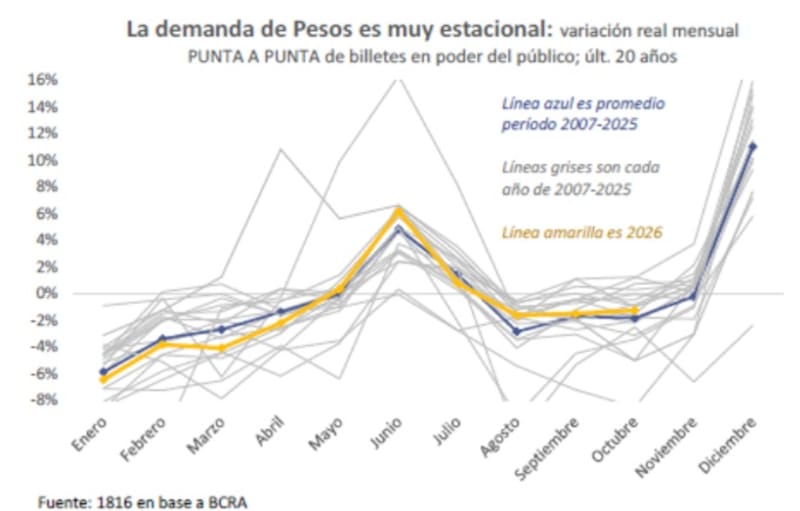
Históricamente, la demanda de pesos en Argentina presenta un patrón estacional bastante definido.
Suele alcanzar sus niveles más bajos durante enero y febrero, en coincidencia con el período de vacaciones y una menor necesidad de liquidez por parte de los agentes económicos.
A partir de allí, comienza una recuperación gradual que generalmente alcanza su punto máximo entre mayo y junio.
Durante el tercer trimestre, la demanda de dinero tiende a estabilizarse, mientras que desde octubre comienza una nueva fase de aceleración.
Este movimiento suele intensificarse en noviembre y diciembre, meses en los que las necesidades de liquidez aumentan por factores estacionales, como el pago de aguinaldos, las fiestas y una mayor actividad económica.
Dado que la demanda de pesos puede elevar el costo del dinero, una suba de tasas termina siendo un riesgo para los bonos en moneda local.
En concretro, si sube la tasa, los bonos en pesos tienden a operar a la baja, por lo que las presiones alcistas en los rendimientos representan una amenaza para la deuda.
Además, con la intención de hacerse de pesos para encarar los gastos de fin de año, los bonistas en moneda local tienden a vender sus posiciones, presionando al alza a las tasas y a la baja a la deuda en pesos.
Los analistas de la consultora 1816 advierten que la cercanía de diciembre es una variable clave a monitorear sobre la dinámica financiera local a causa de los cambios en la tendencia por la demanda de pesos.
“En lo inmediato estamos cada vez más cerca del mes de diciembre, cuando la demanda de efectivo en poder del público suele crecer 11% mensual en términos reales punta a punta, lo que en este momento sería alrededor de $ 3,5 billones”, indicaron.
A su vez, agregaron que, para abastecer esa demanda adicional de liquidez, el Gobierno deberá inyectar Pesos por alguna vía.
“La manera más virtuosa de inyectar pesos sería vía la compra de dólares por parte del BCRA , aunque eso requeriría que el sector privado incremente su demanda de activos totales en Pesos. Si eso no ocurre, entonces para que no suban las tasas deberíamos ver al BCRA o al Tesoro muy activos con operaciones de mercado abierto expansivas y/o el MECON debería convalidar un “Punto Anker” relevante en la licitación de fin de noviembre”, dijeron.
Evaluando la liquidez
Para que la volatiliad de tasas y de bonos en pesos sea mas suave, la clave pasará por la liqiudez del sistema.
Es decir, pensando sobre la oferta y la demanda de pesos, el stock de liquidez termina siendo un factor importante.
El equipo económico viene administrando el nivel de liquidez en el mercado entre las compras de dólares, las licitaciones y el rollover de la deuda en moneda local.
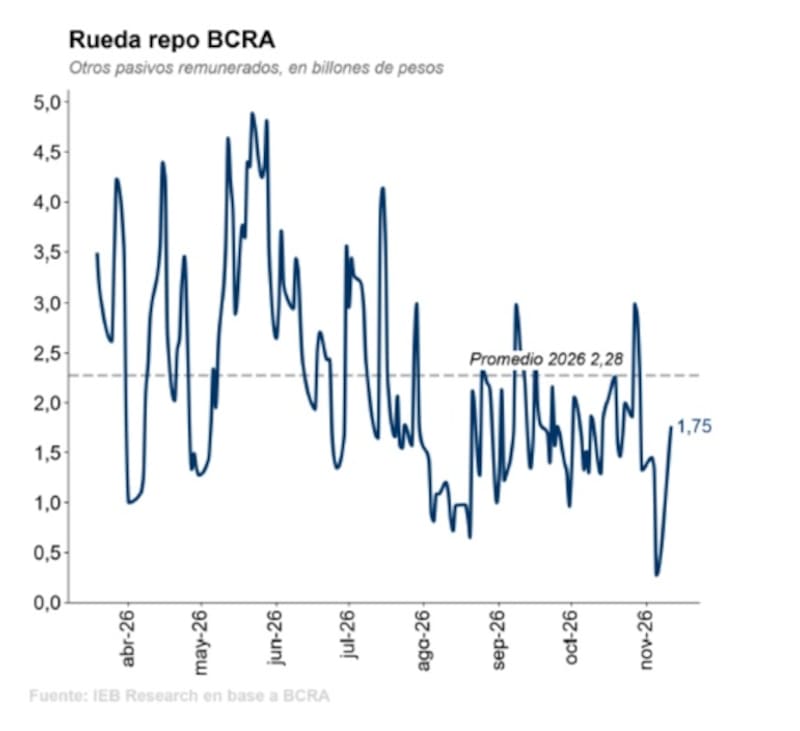
Una variable clave para vigilar la liquidez en el sistema está relacionada con los pasivos remunerados del BCRA, los cuales suelen ser pesos colocados excedentes por las instituciones financieras.
Luego de haber alcanzado máximos cercanos a los $5 billones durante el primer semestre, el stock comenzó a reducirse y pasó a ubicarse mayormente por debajo de los $2,5 billones en la segunda mitad del año.
Actualmente, estos instrumentos suman $1,75 billones, un nivel que se encuentra aproximadamente 23% por debajo del promedio registrado durante 2026, de $2,28 billones.
La caída de estos pasivos no implica necesariamente una contracción equivalente de la cantidad de dinero y para evaluar el impacto monetario hay que observar también la evolución de otros instrumentos de regulación de liquidez, los depósitos bancarios y los pasivos remunerados del sistema financiero.
Juan Manuel Franco, economista jefe de Grupo SBS, señaló que, hacia adelante, una variable clave en la nominalidad de la macro está relacionada con la demanda de dinero.
“La estacionalidad de la demanda de pesos de diciembre es una variable clave a vigilar sobre la nominalidad futura. La demanda de dinero en diciembre suele implicar un aumento real de alrededor de 10% y que deberá cubrirse con algún mix entre compras de divisas en el MULC, rollover inferior a 100% en licitaciones u operaciones de mercado abierto, para evitar tensión sobre tasas”, dijo.
Por otro lado, también advierte que la necesidad del Tesoro de acumular pesos para adquirir dólares al BCRA podría incidir sobre tasas y plazos convalidados en licitaciones en pesos.
De cualquier manera, y pensando en la política monetaria hacia fin de año, Franco entiende que la misma permanecerá restrictiva hacia adelante.
“Seguimos pensando que la política monetaria conservará su sesgo contractivo y que la administración de la liquidez por distintas vías continuará siendo la norma para evitar sobresaltos”, afirmó Franco.
Mirando la tasa y el dólar
Este comportamiento sobre la demanda de pesos introduce un factor relevante para el mercado financiero ya que un eventual incremento de la demanda de pesos podría generar presiones alcistas sobre las tasas de interés, especialmente si la oferta monetaria no acompaña ese movimiento.
La explicación económica es relativamente sencilla y apunta a que la tasa de interés funciona como el precio de la liquidez.
Por lo tanto, cuando aumenta la demanda de dinero y la oferta disponible no crece en la misma proporción, el costo de obtener pesos tiende a elevarse para equilibrar el mercado.
En ese contexto, un escenario de tasas más altas podría convertirse en un factor de presión para los bonos en moneda local, particularmente para los instrumentos de tasa fija y aquellos de mayor duración, cuyos precios suelen mostrar una mayor sensibilidad ante los movimientos de las tasas de interés.
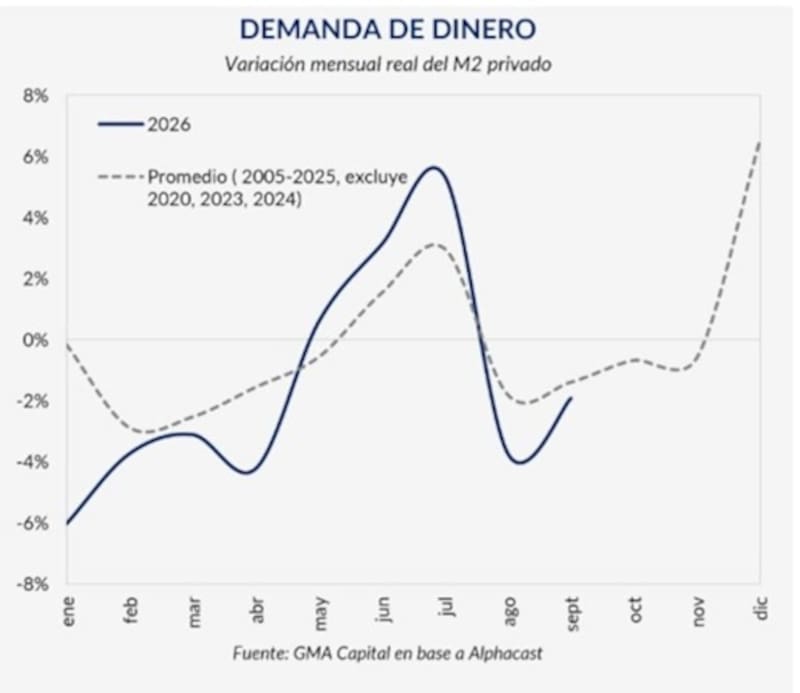
Isaías Marini, analista de Estrategia de one618, entiende que si bien el incremento estacional de la demanda de dinero puede presionar las tasas, ello no necesariamente constituye un riesgo significativo.
“El gobierno no tiene incentivos para ajustar la política monetaria en un contexto de tranquilidad cambiaria por los flujos comerciales y financieros y en el que la mora se mantiene en niveles elevados, por lo que tanto el Tesoro como el BCRA pueden llevar adelante operaciones de mercado abierto (o ajustes regulatorios) para facilitar una mayor liquidez. En diciembre pasado, en el que el M2 privado subió 10% mensual promedio, las tasas de hecho cayeron, por la vía de baja de encajes dispuesta por el BCRA”, dijo Marini.
Adrián Yarde Buller, economista jefe de Facimex Valores, remarcó que la suba estacional de la demanda de dinero en diciembre siempre es un momento del año para estar con la guardia alta.
Además, advierte que dicha cautela tiene mucho más sentido ahora que el sistema está operando muy fino en términos de liquidez.
“Cualquier presión de demanda puede tener un impacto muy importante sobre las tasas overnight y el tramo corto de la curva pesos”, indicó.
En ese sentido, entiende que si el BCRA lo administra con prudencia, no tendría que haber problemas para los bonos en pesos.
“Creo que lo más probable es que el BCRA aproveche el aumento estacional de la demanda de dinero para acelerar las compras de divisas sin necesidad de esterilizar los pesos, lo que permitiría que no se generen presiones ni sobre las tasas de interés ni sobre el tipo de cambio”, afirmó Yarde Buller.
Inversiones en pesos
Dado que es esperable mayor volatilidad de los bonos en pesos considerando la demanda de dinero, es importante vigilar el nivel de tasas de los bonos a tasa fija.
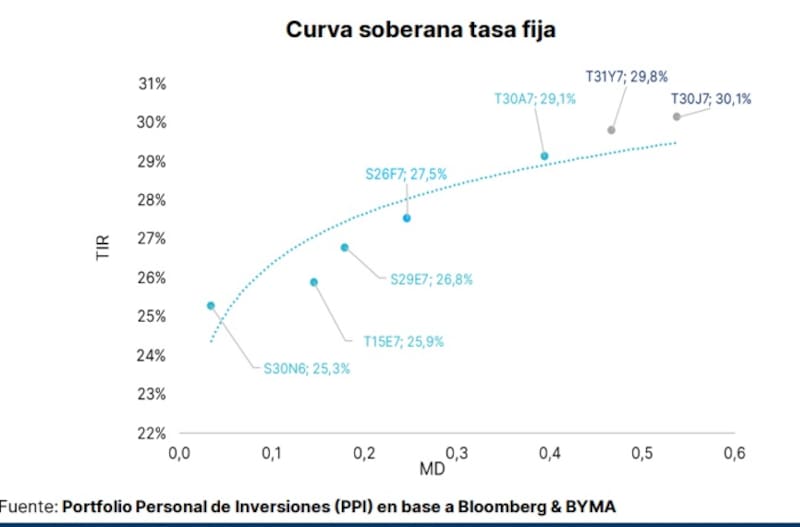
Los bonos soberanos argentinos en pesos a tasa fija ofrecen rendimientos de entre 25,3% y 30,1% anual.
En el tramo más corto, la Lecap a noviembre (S30N6) rinde 25,3% anual, mientras que los títulos con vencimiento en enero y febrero de 2027 ofrecen tasas de entre 25,9% y 27,5%.
Para los instrumentos de mayor duración, los rendimientos se ubican por encima del 29% como el caso de la Boncap a abril (T30A7), que alcanza una TIR del 29,1%, la Boncap a mayo (T31Y7) que llega al 29,8% y Boncap a junio (T30J7) que ofrece el retorno más elevado, con un 30,1% anual.
De esta manera, el mercado exige una mayor tasa para asumir riesgo de plazo y extender las posiciones en deuda soberana en pesos a tasa fija.
Ante los riesgos correctivos en las curvas en pesos, el mercado se torna mas cauteloso sobre el futuro de dichos bonos, seleccionando mas detalladamente los bonos a incorporar en las carteras.
Los analistas de Adcap Grupo Financiero se muestran con cautela sobre los bonos en pesos.
“En este contexto más desafiante, seguimos creyendo que los bonos en pesos pueden experimentar mayor volatilidad por lo que resulta conveniente incorporar mayor cobertura, como venimos señalamos las últimas semanas. En particular, recomendamos cautela con los BONCAP a tasa fija, que, aunque pueden ofrecer rendimientos atractivos, la dinámica de mayor cautela los deja más expuestos a una corrección”, detallaron.
En lo que respecta al posicionamiento de corto plazo, desde Adcap Grupo Financiero favorecen bonos CER
“En el tramo más corto preferimos el dual a diciembre (TTD26) que rinde 28,9% (TEA), casi 2 puntos porcentuales por encima del BONCER al mismo plazo (TZXD6). En el tramo medio, vemos valor en el Tamar a julio (TML27), que rinde 31,5% TEA. El TML27, que rinde entre 0,7 y 2,2 puntos porcentuales más que la tasa fija y el CER de plazo similar, es la mejor combinación a los precios actuales sin incorporar riesgo electoral”, detallaron
Finalmente, en el tramo más largo, desde Adcap Grupo Financiero favorecen el dual TAMAR/DL a enero de 2028 (TMVE8).
“El TMVE8 es nuestro bono preferido para el tramo largo, sobre todo en un escenario de presión sobre el oficial. En retorno y volatilidad sigue comportándose como los bonos en pesos que vencen a mediados de 2027, como el TML27 y el T31Y7”, indicaron.
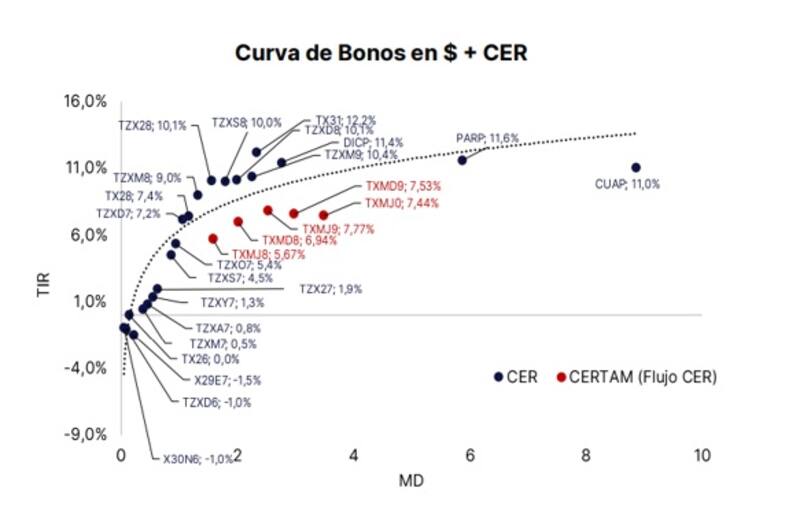
Desde Cohen indicaron que esperan que la inflación pueda dar alguna sorpresa negativa adicional, por lo que mantienen la cobertura con la curva CER en el tramo corto.
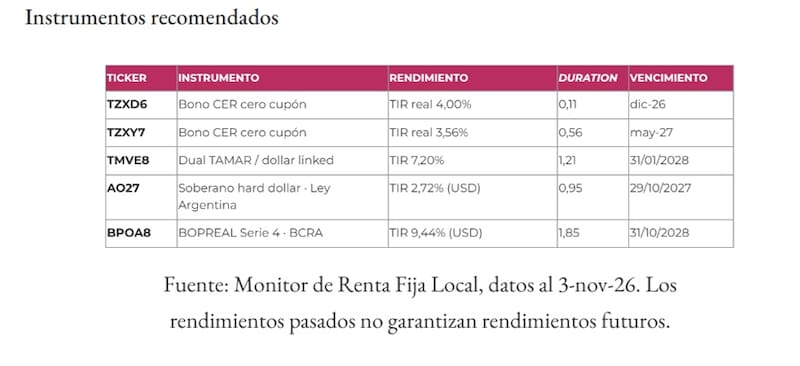
En ese sentido, favorecen el bono CER a diciembre (TZXD6), con una TIR real de 4,00% y duration de 0,11, y TZXY7, con 3,56% y 0,56, respectivamente.
Además, suman el dual TAMAR/dollar-linked TMVE8.
“Nos gusta sistemáticamente porque paga el mayor entre la TAMAR y la variación del tipo de cambio, la opcionalidad entre pesos y dólares que buscan los inversores argentinos, en un contexto de peso apreciado”, afirmaron desde Cohen.