Los bonos soberanos argentinos acumulan pérdidas de entre el 4,5% y el 15% desde sus máximos. Esto hizo que la deuda opere con tasas de dos dígitos en toda la curva y se distancie de sus comparables. Los factores locales y externos complican la tendencia de los bonos.
Los analistas evalúan cuánto pueden subir los títulos locales ante una compresión hacia sus comparables.
Sigue la presión vendedora
Los bonos globales argentinos operan en baja este jueves, con pérdidas que se profundizan a medida que se extiende la duración de la curva.
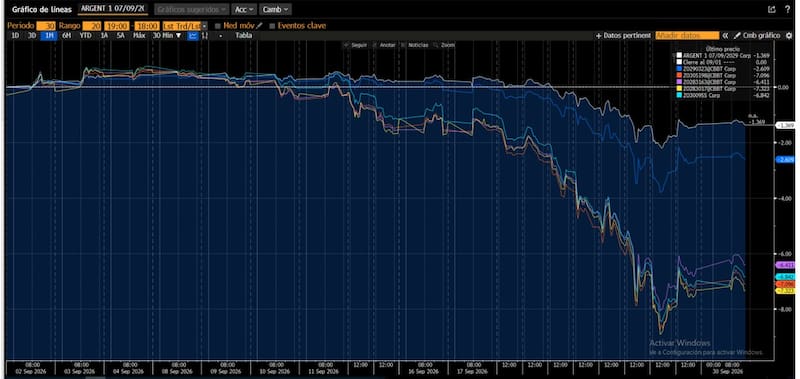
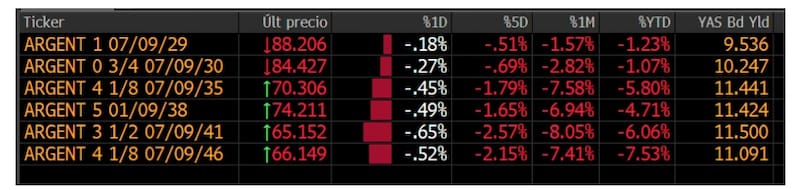
El Global 2029 cae 0,18% y el Global 2030 (GD30) pierde 0,27%, mientras que entre los títulos más largos las bajas alcanzan -0,65% en el GD41, seguido por el GD46 (-0,52%), GD38 (-0,49%) y GD35 (-0,45%).
Si bien los bonos han ensayado un leve rebote en los últimos días, la presión vendedora también se refleja en el desempeño reciente, ya que en la última semana los globales acumulan retrocesos de entre 0,51% y 2,57%, mientras que en el último mes las pérdidas llegan hasta 8,94% en el GD38.
En paralelo, las TIR se mantienen por encima del 10% en buena parte de la curva, con máximos de 11,50% para el GD41, 11,42% para el GD38 y 11,44% para el GD35.
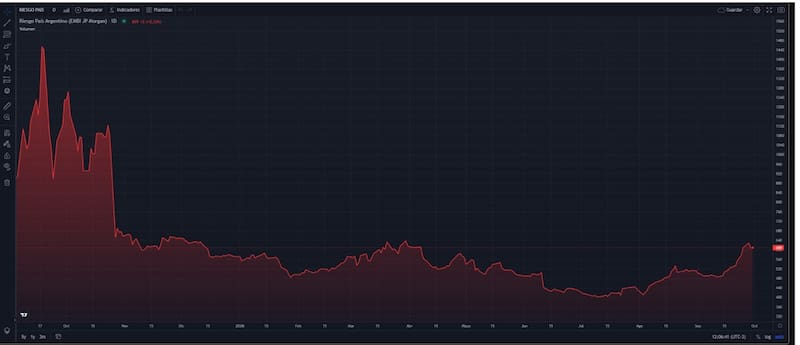
La presión sobre los bonos soberanos llevó al riesgo país a ubicarse en torno a los 610 puntos, luego de haber alcanzado los 635 puntos, su nivel más elevado desde abril y mayo.
El deterioro de la deuda argentina se produce en un escenario internacional menos favorable para la renta fija, caracterizado por una baja en los precios de los bonos y un consecuente aumento de los rendimientos que demandan los inversores.
En Estados Unidos, las tasas de los Treasuries registraron un fuerte avance luego de que la Reserva Federal elevó la tasa de referencia en 25 puntos básicos a mediados de mes.
El escenario se completa con las dudas sobre la situación fiscal estadounidense, que elevan la percepción de riesgo asociada a la deuda estadounidense y presionan a los inversores a exigir mayores rendimientos para mantener posiciones en bonos del Tesoro.
A la presión proveniente del frente externo se suma el componente doméstico, donde la incertidumbre vinculada al escenario electoral ocupa un lugar central.
Con el avance del calendario electoral, los inversores adoptan una postura más cautelosa frente a la evolución de la política económica y a la posibilidad de que el actual esquema de medidas se mantenga en el mediano plazo.
En ese marco, el mercado sigue con atención las señales sobre la continuidad del programa económico, la trayectoria fiscal, el régimen cambiario y la estrategia de financiamiento del Gobierno, factores clave para evaluar la capacidad de pago y el nivel de riesgo asociado a los activos argentinos.
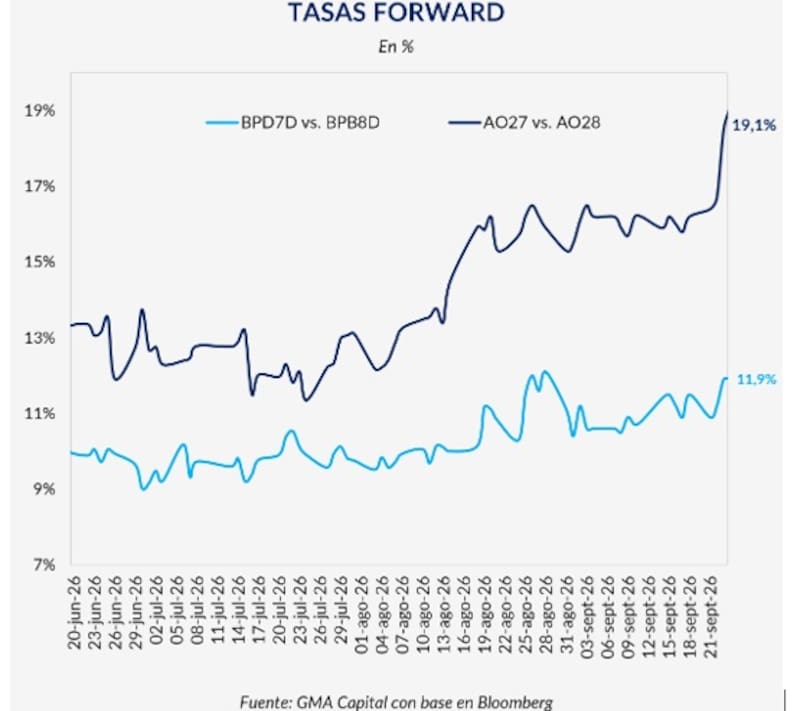
Desde Max Capital, también agregaron que las tasas forward brindan cierta información sobre los riesgos electorales, al saltar a 16% en 2028.
“Ese salto muestra que el riesgo electoral está jugando un papel en la presión reciente. Esos forwards están contaminados por los Bonar28, que cotizan particularmente baratos, pero incluso teniendo esto en cuenta, muestran que las probabilidades implícitas de default aumentan en 2028, justo después de las elecciones. Este movimiento se explica principalmente de una expectativa genuina de riesgo crediticio, impulsada por las encuestas recientes, pero, como suele ocurrir, es difícil separar ambos factores,” indicaron.
En este contexto, el mercado combina dos fuentes de presión sobre la deuda argentina: por un lado, el aumento de los rendimientos de los Treasuries, que eleva la tasa de referencia global; y por otro, la incertidumbre doméstica vinculada al escenario electoral y a la evaluación de la continuidad del programa económico.
Research Mariva también señala que el mercado comienza a incorporar riesgos electorales en la curva.
“Seguimos monitoreando la tasa implícita forward entre el bono AO27 (con vencimiento en octubre de 2027) y el AO28 (con vencimiento en octubre de 2028) como indicador de la prima de riesgo político asociada al período posterior a 2027. Dicha tasa aumentó considerablemente durante agosto, pasando de cerca del 12% al 15%, pero desde entonces se ha estabilizado en esos niveles”, advirtieron.
Jerónimo Bardin, Head Sales Trader de Balanz, sostuvo que existieron factores locales y externos que complicaron a los activos locales.
“El mes de septiembre estuvo marcado por dos presiones simultáneas: por un lado, un contexto internacional más desafiante y, por el otro, señales locales de incertidumbre política y económica. El precio del petróleo por encima de los USD 100 por barril de manera casi sostenida durante todo el mes, el aumento de tasas por parte de la Reserva Federal de Estados Unidos y el consecuente menor apetito por riesgo afectaron a los activos emergentes. En Argentina, los datos de actividad y confianza en el Gobierno profundizaron la corrección”, afirmó.
Potencial de compresión
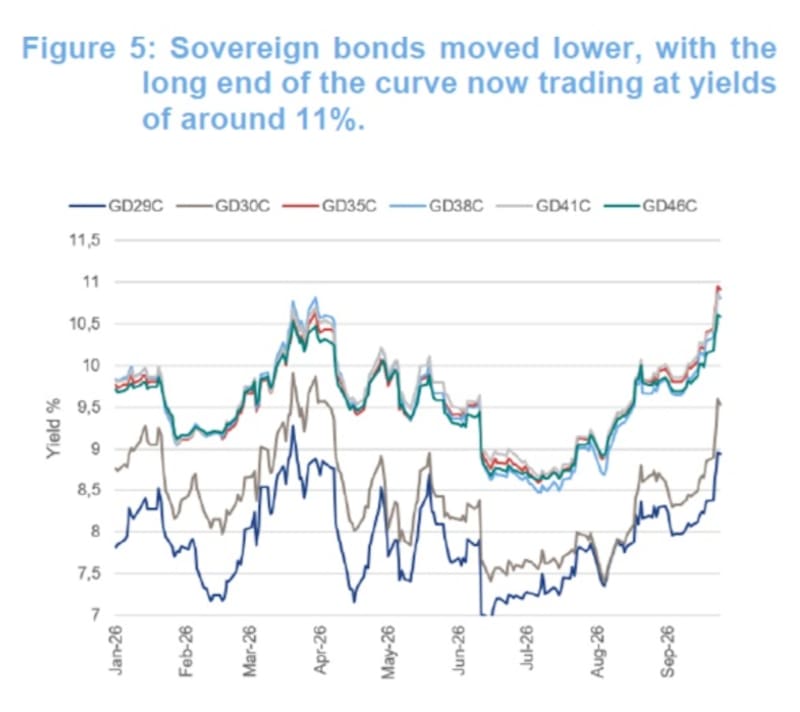
La curva de bonos globales argentinos muestra actualmente rendimientos elevados, especialmente en los vencimientos largos. Según el gráfico, el GD29 ofrece una TIR de 9,5%, mientras que el GD30 rinde 10,25%.
A partir del tramo medio de la curva, los rendimientos se ubican claramente por encima del 11%: el GD35 alcanza 11,44%, el GD38 alcanza 11,42% y el GD41 llega al 11,50% — el nivel más alto de la curva. Por su parte, el GD46 rinde 11,09%.
En términos de la curva, el gráfico muestra que el costo de financiamiento de la Argentina volvió a elevarse con fuerza en las últimas semanas, particularmente en los bonos de mayor duration. Los rendimientos del tramo largo, que durante buena parte de julio se encontraban por debajo del 9%, ahora se ubican en torno al 11%, reflejando el aumento de la prima de riesgo exigida por los inversores.
Por lo tanto, Argentina volvió a tener una curva soberana en dólares con TIR cercana al 10% en el tramo corto y superior al 11% en buena parte del tramo largo, niveles que reflejan el deterioro reciente de los precios de los bonos y el aumento del riesgo percibido por el mercado.
El hecho de que la curva de los bonos soberanos ahora opere con tasas más altas podría abrir una oportunidad para inversores que esperen una compresión de tasas hacia adelante.
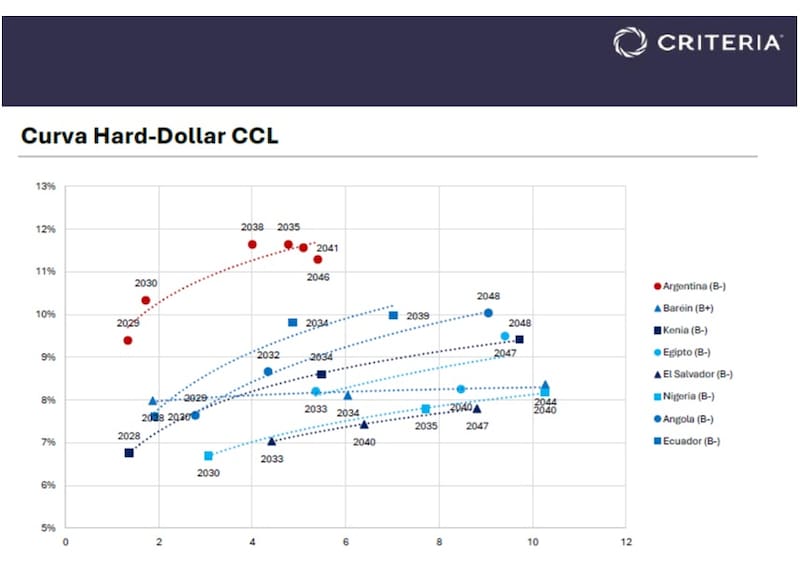
Con la caída de la deuda, la Argentina opera con tasas por encima de sus comparables, dándole espacio a que la futura compresión sea mayor, si es que el escenario político acompaña.
Los soberanos de países comparables como Baréin, Kenia, Egipto, El Salvador, Nigeria y Angola presentan rendimientos que, en general, se ubican entre 7% y 10%, dependiendo del plazo.
Ecuador, por ejemplo, se mueve aproximadamente entre 8 % y 10 %.
Así, la curva argentina se encuentra por encima de las curvas de sus comparables prácticamente en todos los plazos.
La brecha resulta especialmente visible en el ya que Argentina exige rendimientos de 11% a 12%, mientras varios de los comparables se financian mientras Argentina exige rendimientos de 11% a 12%, varios de los comparables se financian en niveles de 8% a 10%.
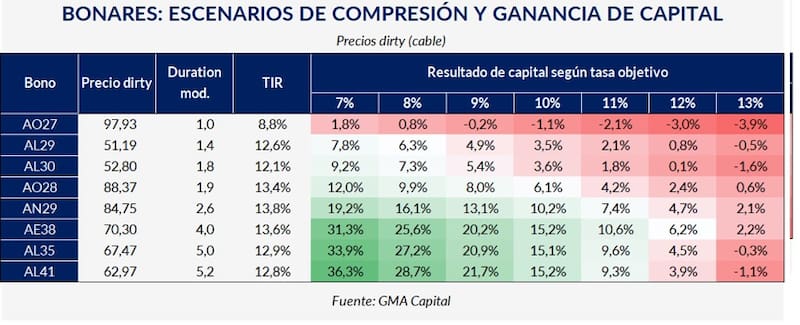
Bajo tal expectativa, el tramo largo de la curva es el que presenta mayor potencial de apreciación, debido a su mayor duración y sensibilidad frente a los movimientos de los rendimientos.
Si las TIR convergieran hacia el 8%, el AE38 podría registrar una ganancia de capital de 25,6%, mientras que el AL35 tendría un potencial de 27,2% y el AL41 de 28,7%. En un escenario de mayor compresión, con tasas en torno al 7%, las ganancias potenciales subirían a 31,3% para el AE38, 33,9% para el AL35 y 36,3% para el AL41.
El potencial es considerablemente menor en los bonos cortos.
Según cálculos de GMA Capital, con una TIR del 7%, el AL30 tendría una ganancia de capital estimada de 9,2%, mientras que el AL29 alcanzaría 7,8%. El AO28, por su parte, tendría un potencial de 12%.
En este sentido, una eventual baja de las tasas exigidas por el mercado tendría un impacto mucho más significativo sobre los bonos de mayor duración. El AL41 aparece como el título con mayor sensibilidad dentro de la muestra, con una ganancia potencial de hasta 36,3% si su TIR descendiera desde los niveles actuales hasta el 7%.
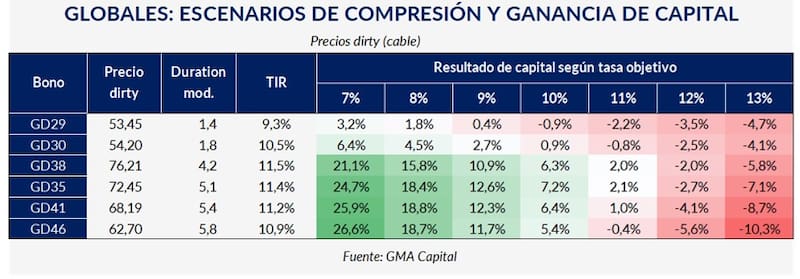
Según estimaciones de GMA Capital, una convergencia de las TIR hacia el 8% permitiría ganancias de capital de 4,5% en el GD30, 15,8% en el GD38, 18,4% en el GD35, 18,8% en el GD41 y 18,7% en el GD46. El GD29, por su menor duration, tendría un potencial más acotado, de apenas 1,8%.
En un escenario de mayor compresión, con tasas en torno al 7%, el potencial se amplía considerablemente en los bonos largos. En ese caso, el GD38 podría alcanzar una ganancia de 21,1%; el GD35, de 24,7%; el GD41, de 25,9%; y el GD46, de 26,6%.
En cambio, el GD29 y el GD30 mostrarían subas potenciales de apenas 3,2% y 6,4%, respectivamente.
Así, al igual que ocurre con los Bonares, el mayor potencial se concentra en el tramo largo de la curva. Una compresión de tasas hacia el 7% implicaría ganancias superiores al 20% en cuatro de los seis Globales analizados, con el GD46 mostrando el mayor potencial, de 26,6%, seguido por el GD41 con 25,9% y el GD35 con 24,7%.
Lisandro Meroi, analista de investigación de TSA Bursátil, sostuvo que el hecho de que los Globales hayan retrocedido con fuerza durante septiembre llama nuevamente a considerar el posicionamiento en estos activos.
“Habiendo atravesado momentos donde los bonos cotizaban prácticamente en línea con sus comparables calificados “B-“, hoy la diferencia es notable, impulsada por un entorno global desafiante y por algunos factores idiosincráticos. Es justamente la posibilidad de converger a rendimientos de deuda similar lo que hoy presenta un potencial de revalorización atractivo, de entre +17% y +21% para los bonos con vencimiento posterior a 2035”, detalló.
Juan Manuel Franco, economista jefe de Grupo SBS, advierte que el entorno de tasas más altas sigue presionando también a los Globales, incluso con otro mes de superávit fiscal.
“La suba del Riesgo País a la zona de 570 puntos da cuenta de cierto grado de riesgo idiosincrático percibido por el mercado ante el menor ritmo de compras en el MULC de las últimas semanas, aun con más de u$s 14.300 millones comprados en el año, a lo que se suma, al menos en parte a nuestro entender, la incertidumbre respecto al año electoral 2027”, detalló.
En este contexto, y en materia de inversiones, Franco favorece bonos de plazo medio y largo.
“Seguimos prefiriendo el GD35 y el GD41 ante escenarios de compresión a comparables, aunque también debe marcarse que, en el caso pesimista, estos papeles podrían sentir la presión, en especial si el entorno de tasas internacionales sigue presionado y el calendario electoral 2027 viene con volatilidad”, indicó.
Finalmente, Emilio Botto, jefe de estrategia e inversiones de Mills Capital, entiende que con la curva de bonos argentinos en dólares rindiendo en muchos casos por encima del 11,5% en NY y los Bonares entre el 13% y el 14% contra el dólar Cable, los niveles empiezan a lucir atractivos.
Sin embargo, remarcó que es necesario diferenciar entre el inversor que ya está posicionado y el que todavía quiere comprar más bonos.
“Esta baja es para aquel inversor que ya estaba comprado y estaba esperando un punto de entrada mejor respecto de los precios alcanzados cuando el riesgo país estaba en 402 bps. Es decir, es para un inversor que piensa en una alta probabilidad de la continuidad de la actual administración y por lo tanto espera una fuerte compresión de la curva hard dollar al concretarse la reelección del actual presidente”, dijo Botto.