
Si bien el S&P500 cae 2% desde sus máximos, la gran mayoría de los papeles que conforman el índice se enceencuentranterreno correctivo, al caer mas más 10% o en terreno de mercado bajista al perder más del 20%.
La alta concentración hace que el S&P500 pierda representatividad y deje de reflejar eficientemente la actualidad del mercado americano. Que ¿Qué riesgos implica y qué recomiendan con las inversiones en CEDEAR?
Un índice poco representativo
El S&P 500 está un 0,7% por debajo de un máximo histórico, si; sin embargo, de esas acciones están un 21,7% por debajo de sus máximos.
Eso significa que, en promedio, el 86% de las acciones están en un mercado bajista.
Dentro del sector de software y semiconductores, el ajuste es especialmente pronunciado entre las grandes compañías tecnológicas.
Las acciones de Oracle (ORCL) lideran las bajas, con una caída de 57,3% desde sus máximos, seguidas por Broadcom (AVGO), que retrocede 28,3%, y Sandisk (SNDK), con una baja de 26,5%.
Entre los semiconductores, Micron (MU) pierde 15,1%, Intel (INTC) pierde 18,6%, mientras que Qualcomm (QCOM) cae 29,2%.
En el segmento de software, Microsoft (MSFT) acumula una baja de 8,1%, mientras que Palantir (PLTR) retrocede 9,9%. En contraste, Nvidia (NVDA) muestra una corrección mucho más acotada, de 3,9%, y AMD (AMD) cede 4,9%.
En otras acciones tecnológicas, Alphabet (GOOGL) cae 16,6% desde su máximo, mientras que Meta retrocede 5,3%. Por su parte, Amazon (AMZN) baja 14,1% y Tesla (TSLA) retrocede 29,3% desde su máximo.
Otras automotrices, como Ford y General Motors, pierden un 31% y un 12% desde sus máximos.
Compañías relacionadas con la venta de insumos para la casa y la construcción, como Home Depot (HD), muestran un deterioro de 29,9% desde sus máximos, mientras que Lowe’s (LOW) cae alrededor de 36,1%.
Por otro lado, el sector de restaurantes también evidencia fuertes caídas, tales como el caso de McDonald’s (MCD), que retrocede 31,5%, mientras que Yum! Brands (YUM) cae 19,1% y Starbucks (SBUX) 13,7%.
Las acciones de telecomunicaciones no logran evitar el escenario negativo y compañías como T-Mobile (TMUS) bajan 32,4%, AT&T (T) cae 16,8% y Verizon (VZ) desciende 11,0%.
El segmento de entretenimiento es otro de los sectores con presión bajista, ya que Netflix (NFLX) cae 43,7% desde su máximo, mientras que Disney (DIS) retrocede 10,0%.
El sector de salud también muestra una marcada dispersión en las correcciones desde máximos, con una presión particularmente fuerte sobre las compañías vinculadas a dispositivos médicos, seguros de salud y servicios sanitarios.
Entre las grandes farmacéuticas, el ajuste es relativamente acotado: Eli Lilly cae 8,4%, mientras que Johnson & Johnson retrocede 4,8%, Merck 4,9% y AbbVie apenas 2,3%. Bristol Myers Squibb, en tanto, acumula una baja de 8,4%.
El panorama cambia en dispositivos médicos, donde las correcciones son más pronunciadas. Stryker pierde 29% desde su máximo, Abbott retrocede 25,5% y Medtronic cae 18,1%, reflejando un mayor castigo dentro del segmento.
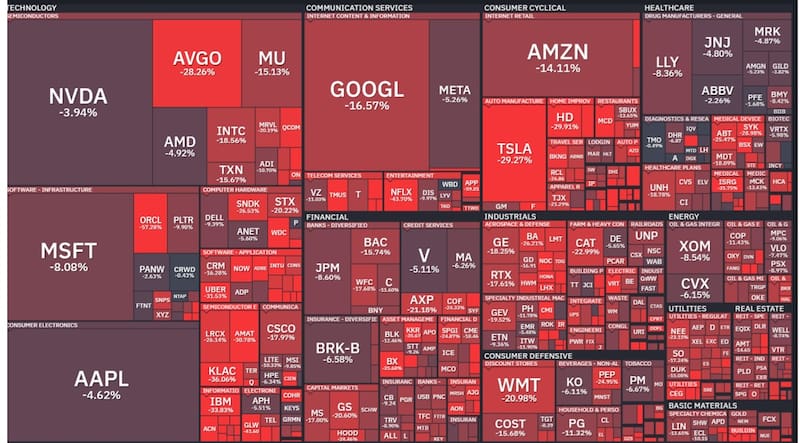
Los planes de salud también se encuentran entre los sectores más afectados. CVS Health acumula una baja de 21,3%, mientras que UnitedHealth retrocede 18,8% desde sus máximos.
En tanto, dentro de los servicios médicos, el ajuste alcanza niveles todavía mayores: Intuitive Surgical cae 31,8%, mientras que HCA Healthcare retrocede 22,4%.
El mapa de correcciones muestra un deterioro bastante extendido entre los sectores financieros, industriales y de consumo, aunque con diferencias importantes en la magnitud de las bajas desde los máximos.
En las financieras, el ajuste es particularmente fuerte en algunas compañías vinculadas a gestión de activos y mercados de capitales. Blackstone (BX) y KKR caen 35,7%, mientras que American Express (AXP), Goldman Sachs y Wells Fargo retroceden 21,2%, 20,6% y 17,7%, respectivamente.
Entre los grandes bancos, Bank of America pierde 15,7%, Citigroup recorta 11,6% y JPMorgan cae 8,6%, mientras que Visa apenas baja 5,1%.
En industriales, las bajas también son pronunciadas. Dentro del sector aeroespacial y de defensa, Boeing retrocede 26,2%, Lockheed Martin baja un 26% desde sus máximos, General Electric cae 18,3% y RTX retrocede 17,6%. En maquinaria pesada, Caterpillar cae 23%, mientras que Union Pacific pierde 13,2% entre las empresas ferroviarias.
El sector de energía presenta, en términos relativos, una corrección más moderada entre las grandes petroleras, ya que ExxonMobil cae 8,5% y Chevron 6,2%.
Sin embargo, el castigo aumenta en compañías más expuestas al segmento de exploración y producción: Occidental Petroleum retrocede 18,6% y ConocoPhillips 11,4%.
En las utilities, en cambio, aparecen algunas de las correcciones más profundas. Dominion Energy pierde 35,9% desde su máximo, mientras que NextEra Energy cae 23,2%, Southern 17,2% y Duke Energy 15,1%.
El sector inmobiliario también acumula bajas importantes, con Prologis retrocediendo 13,5%, American Tower 14,7% y Welltower 8,7%.
Entre las compañías de consumo defensivo, el ajuste es especialmente visible en supermercados y alimentos, ya que Walmart cae 21% y PepsiCo 25%, mientras que Coca-Cola retrocede 6,1% y Philip Morris 6,7%.
Esto indica que, si bien el índice se encuentra cerca de sus máximos, gran parte de las acciones en EE. UU. se encuentran en un proceso correctivo al caer más del 10%, o bien en una tendencia bajista al evidenciar un descenso mayor del 20%.
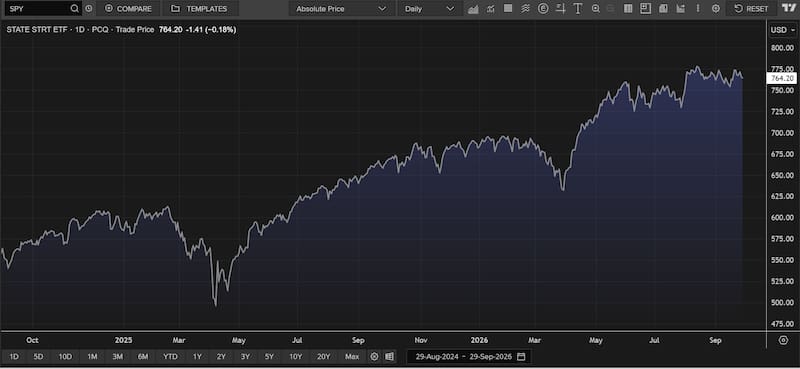
Dante Ruggieri, socio de AT Inversiones, explicó que si bien el S&P 500 sube cerca del 13% en el año, 65% el 65% de los activos que lo componen ha obtenido rendimientos inferiores al del índice.
“El sector que sigue traccionando al alza, y que explica en buena parte el nivel actual del SPY, es el tecnológico. Las hyperscalers y el rubro de semiconductores y memorias, es decir, compañías con un potencial de generación de flujo de caja explosivo, empujan al índice”, detalló Ruggieri.
En cuanto a los fundamentos, Ruggieri alerta que, si bien la economía norteamericana sigue mostrando cierta robustez, hay segmentos que generan dudas.
“El conflicto bélico con Irán, los niveles actuales de inflación y la suba en las tasas de los bonos del Tesoro le ponen un techo momentáneo al avance general del mercado”, alertó.
De esta manera, Ruggieri recomienda cautela en el posicionamiento en acciones de EE. UU.
“Estamos en un contexto complejo, tanto por el conflicto bélico como por un mercado que, por ahora, no anticipa una mayor flexibilización de la tasa por parte de la FED, por lo que seguiremos transitando un escenario de mayor volatilidad. Creo que el mercado mantendrá el mismo dinamismo que mostró durante todo el año, y que las compañías vinculadas a la infraestructura de IA, aún con valuaciones relativamente baratas, deberían continuar con su tendencia alcista de mediano plazo”, advirtió Ruggieri.
Analizando los ETF sectoriales
Cuando el análisis se hace exclusivamente por sectores, la conclusión sigue siendo la misma.
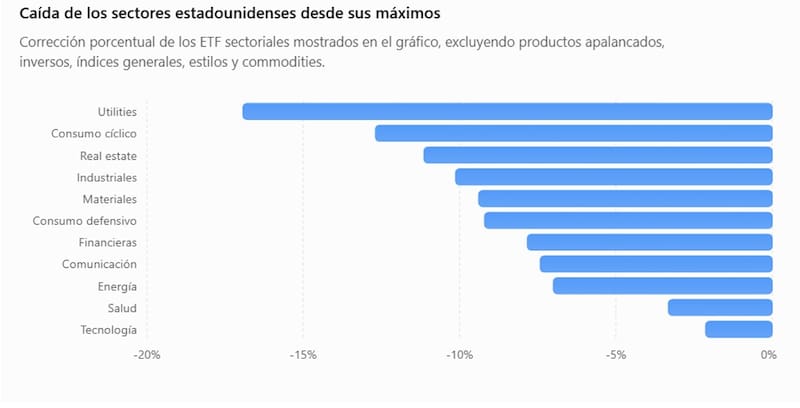
El mercado accionario estadounidense atraviesa una corrección que no se distribuye de manera uniforme entre los distintos sectores, y las mayores caídas desde sus máximos se concentran en los segmentos más sensibles a las tasas de interés y al ciclo económico.
El sector de Utilities lidera las bajas, con una caída de 16,9% desde sus máximos, seguido por el consumo cíclico, que retrocede 12,7%.
También muestran correcciones de dos dígitos en el sector inmobiliario (-11,1%) y en el sector industrial (-10,1%), reflejando una mayor presión sobre sectores vinculados al costo del financiamiento, la construcción y la actividad económica.
Por detrás aparecen materiales básicos, con una baja de 9,4%, y consumo defensivo, que pierde 9,2%. En tanto, financieras retroceden 7,8%, servicios de comunicación 7,4% y energía 7% desde sus respectivos máximos.
El comportamiento es considerablemente más favorable en salud y tecnología, que presentan las menores correcciones del mapa: 3,3 % y 2,1 %, respectivamente.
La dispersión entre sectores también evidencia que la corrección del mercado no responde a un movimiento homogéneo, sino a una combinación de factores que impactan de manera diferente sobre cada segmento.
Milo Farro, analista de RAVA, explicó que a pesar de mantenerse cerca de niveles récord, el S&P 500 atraviesa una dinámica particular y enen la queca del 55% de las compañías que integran el índice coticotizanmenos un 20% por debajo de sus máximos históricos.
Para Farro, el mercado se encuentra procesando dos fuerzas contrapuestas. Por un lado, la solidez de las ganancias corporativas y el optimismo en torno al desarrollo de la inteligencia artificial; por otro, el fuerte incremento de los rendimientos de los bonos del Tesoro estadounidense.
En este contexto, Farro entiende que la suba de tasas está poniendo a prueba sectores que conservan igualmente buenos fundamentos.
Entre ellos, Farro destaca el sector de servicios y el de materiales.
“El sector de servicios públicos (XLU) mantiene fundamentos atractivos de largo plazo debido a su potencial rol en el abastecimiento energético asociado al crecimiento de la IA, aunque enfrenta importantes presiones en el corto plazo. Se trata de una industria intensiva en capital, por lo que el aumento de las tasas incrementa sus costos de financiamiento”, indicó.
En línea con ello, Farro también destaca el sector de materiales, particularmente expuesto al comportamiento de los metales, que suelen verse afectados por escenarios de tasas reales elevadas.
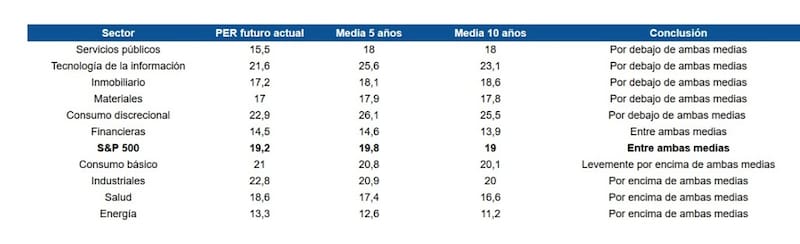
En lo que respecta al sector tecnológico, Farro entiende que si bien algunas empresas registran un retorno sumamente positivo en lo que va del año, las valuaciones promedio en el sector tecnológico no lucen exigentes.
Esto se produce porque los precios de las acciones de las grandes compañías están creciendo a un ritmo más lento que sus ganancias corporativas.
“En este caso, una aceleración del aumento de las tasas es uno de los factores que puede inyectar algo de presión en las empresas que están más endeudadas”, comentó.
Bajo este escenario, Farro recomienda cautela en el posicionamiento en acciones.
“Una parte importante de las acciones ya atraviesa correcciones significativas y la continuidad de la tendencia alcista dependerá cada vez más de las empresas “ganadoras”, sostuvo.
Los riesgos a monitorear
Si bien los índices se mantienen cerca de sus máximos, existe una cantidad importante de acciones que ya operan en un proceso correctivo a corto plazo.
La presión sobre Wall Street se extiende por prácticamente todos los sectores.
Una cantidad significativa de acciones del S&P 500 acumula pérdidas superiores al 20%, con algunos de los mayores retrocesos concentrados en tecnología, semiconductores, consumo y salud.
De esta manera, los analistas señalan la importancia de mitigar los factores de riesgo para que no se produzca un escenario negativo más generalizado en la renta variable americana.
Entre esos factores de riesgo, los analistas advierten sobre la alta concentración en pocas acciones dentro del S&P500.
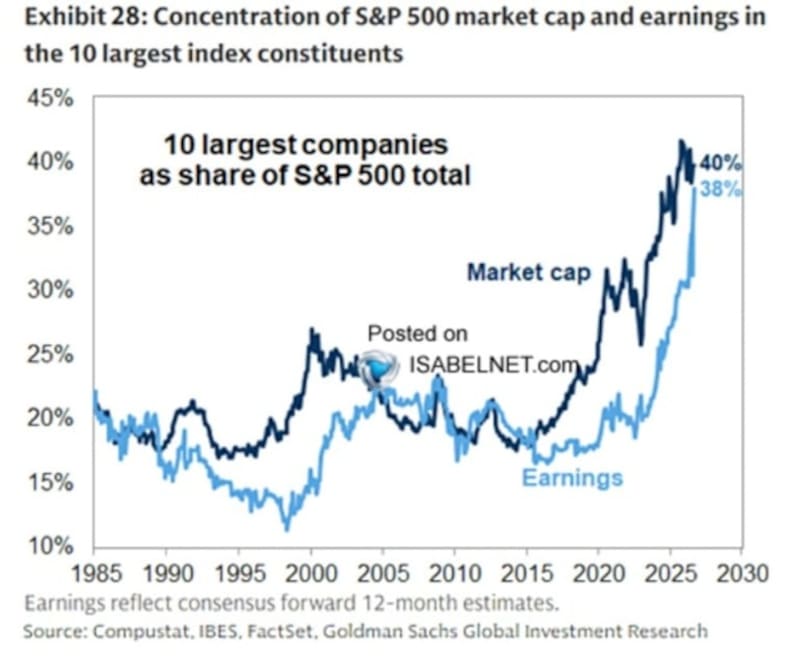
El S&P 500 enfrenta un nivel de concentración que se acerca a máximos históricos.
Las 10 compañías más grandes del índice representan actualmente cerca del 40% de toda su capitalización bursátil, mientras que concentran alrededor del 38% de las ganancias esperadas para los próximos 12 meses.
El fenómeno se aceleró con fuerza en los últimos años, impulsado por el extraordinario peso adquirido por las grandes tecnológicas y las compañías vinculadas al boom de la inteligencia artificial.
La concentración ya supera los niveles observados durante buena parte de las últimas cuatro décadas y se aproxima a los máximos registrados durante la burbuja tecnológica de comienzos de siglo.
El dato ayuda a explicar por qué el S&P 500 puede mostrar una resistencia considerable incluso cuando una parte importante de sus componentes pierde dinamismo.
Con cuatro de cada diez dólares de capitalización concentrados en apenas diez compañías, el comportamiento del índice depende cada vez más de un grupo reducido de gigantes.
Mauricio Villacorta, estratega de inversión de IOL, alerta de que existen riesgos en la operatoria de Wall Street.
“No se puede decir que no haya riesgos en el mercado americano. En particular identificamos riesgos tales como la concentración en pocas tecnológicas, las valuaciones exigentes y el endeudamiento para invertir en bolsa están en niveles altos, y eso sí amerita seguimiento. Pero no lo llamaríamos complacencia, sino una calma con motivos concretos y con sus propios puntos de atención”, comentó.
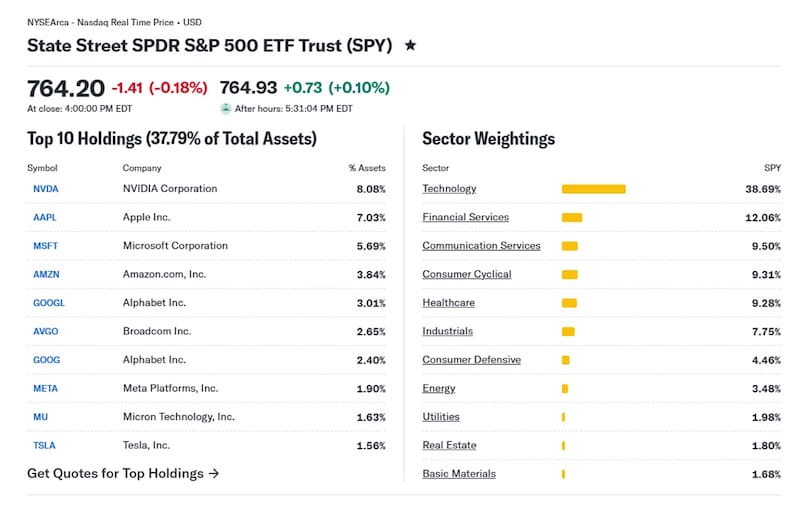
El S&P 500 presenta una composición fuertemente concentrada en tecnología y en las grandes compañías de mayor capitalización bursátil.
El sector tecnológico representa el 38,7% del índice, por lo que por sí solo explica casi cuatro de cada diez dólares invertidos.
Le siguen servicios financieros, con 12,1%, servicios de comunicación, con 9,5%, consumo cíclico, con 9,3% y salud, con 9,3%. Los sectores industriales aportan 7,8%, mientras que consumo defensivo representa 4,5% y energía 3,5%. En los segmentos de menor ponderación aparecen servicios públicos (2,0%), sector inmobiliario (1,8%) y materiales básicos (1,7%).
La concentración también se observa a nivel de compañías. Nvidia es la principal posición del SPY, con 8,1% del patrimonio, seguida por Apple (7,0%) y Microsoft (5,7%). Amazon representa 3,8%, Alphabet —sumando sus dos clases de acciones— representa alrededor de 5,4%, mientras que Broadcom aporta 2,7%, Meta 1,9%, Micron 1,6% y Tesla 1,6%.
De esta manera, las principales acciones del S&P 500 muestran una dispersión considerable respecto de sus máximos recientes.
El mayor ajuste entre las diez posiciones más importantes del SPY corresponde a Broadcom, que se encuentra 29,4 % por debajo de su máximo de 52 semanas. Le sigue Tesla, con una caída de 28,3 %.
El deterioro también es significativo en Alphabet y Micron, cuyos papeles acumulan correcciones de alrededor de 16%, mientras que Amazon retrocede 14,3%. En un segundo grupo aparecen Meta (-8,2%) y Microsoft (-8%).
En cambio, las dos mayores posiciones del ETF muestran correcciones mucho más acotadas: Nvidia se ubica apenas 3,3 % por debajo de su máximo de 52 semanas y Apple, un 2 %.
Maximiliano Tessio, asesor financiero, también advierte que la atención debe centrarse en el futuro de las acciones tecnológicas y los riesgos geopolíticos y de tasas de interés.
“Me preocupa más la concentración del liderazgo: si las acciones que sostienen al índice empiezan a perder fuerza, esa tranquilidad puede cambiar rápidamente. Los principales riesgos que sigo son un nuevo salto del petróleo por la tensión geopolítica y tasas de interés elevadas durante más tiempo”, detalló.
En cuanto a las inversiones, Tessio destacó que mantiene una visión constructiva en las acciones, pero de manera selectiva.
“No veo señales que anticipen una recesión próxima ni una desaceleración del ciclo de inversión en inteligencia artificial, por lo que sigo favoreciendo al sector tecnológico. A la vez, empiezo a encontrar oportunidades entre los sectores cíclicos que ya corrigieron, como industriales. Una baja sostenida del petróleo, que alivie la presión sobre la inflación y las tasas, podría ser el disparador de esa recuperación”, comentó.