En esta noticia
Telecom Argentina es la acción que sigue despierta hoy por hoy el interés de los grandes bancos de Wall Street, pese a haber registrado una pérdida neta de $56.615 millones en el tercer trimestre de 2026.
Morgan Stanley, UBS y JP Morgan mantienen una visión favorable sobre su ADR y proyectan un importante y potencial de recuperación. Morgan Stanley estima un precio objetivo de u$s 17, UBS lo ubica en u$s 15 y JP Morgan conserva su recomendación de sobreponderar, con un último objetivo publicado en u$s 21.
Las tres entidades consideran que la integración de Telefónica Argentina puede ser determinante para mejorar la rentabilidad de la compañía.
Las tres miradas tienen un punto en común. El negocio que Telecom ya operaba antes de la compra sostiene la rentabilidad del grupo, mientras que Telefónica todavía tiene margen para mejorar. Morgan Stanley cree que la cotización aún no incorpora las sinergias de la operación. UBS reconoce avances en la reducción de costos y subió sus proyecciones de dividendos, aunque usó un peso más débil para valuar la acción. JP Morgan, en su lectura de la presentación del balance, destacó que la integración puede generar gastos en el cuarto trimestre antes de aportar ahorros en 2027.
Qué explica la pérdida y dónde mejoró el negocio
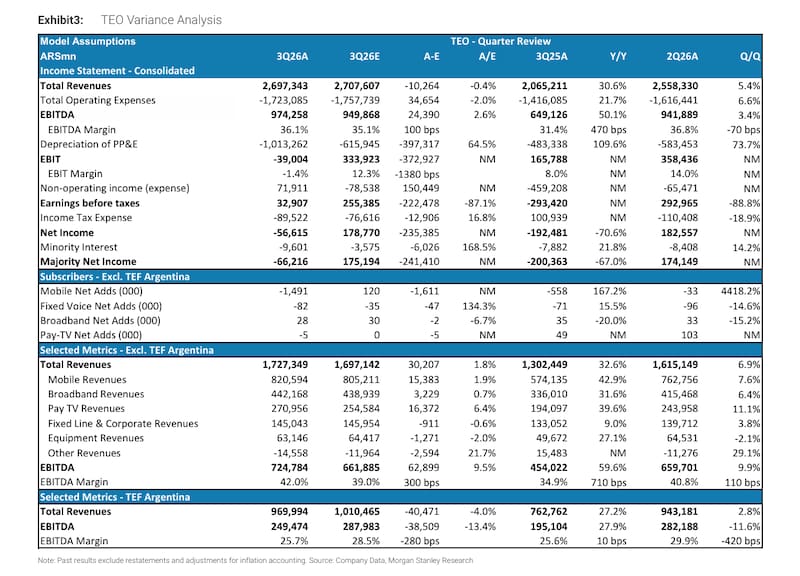
Según el informe de Morgan Stanley, firmado por los analistas Cesar A. Medina y Ernesto Gonzalez y el asociado de research Gabriel Vaz de Lima, Telecom facturó $2.697.343 millones a nivel consolidado, apenas 0,4% por debajo de su previsión. El EBITDA llegó a $974.258 millones y superó en 2,6% el cálculo del banco. El margen consolidado se ubicó en 36,1%, un punto porcentual por encima de lo estimado y 0,7 puntos por debajo del segundo trimestre.
El negocio original de Telecom aportó $724.784 millones de EBITDA, 9,5% más de lo que esperaba Morgan Stanley, pese a que sus ingresos cayeron 1% interanual en términos reales. Su margen llegó a 42%, frente al 39% previsto por el banco. Telefónica aportó $249.474 millones de EBITDA, un 13,4% menos que la estimación, y obtuvo un margen de 25,7%, frente al 28,5% esperado. La mejora del negocio original más que compensó ese desvío en el consolidado.
El resultado pasó a terreno negativo al incluir los cargos por debajo del EBITDA. Telecom registró una pérdida operativa de $39.004 millones, frente a la ganancia de $333.923 millones que esperaba Morgan Stanley. El banco atribuyó el desvío del resultado neto a un deterioro contable vinculado con los activos de Telefónica que deben desinvertirse y a un impuesto a las ganancias más alto de lo previsto. Su estimación para el trimestre era una ganancia neta consolidada de $178.770 millones.
Por el lado de la facturación de Telefónica, hubo un efecto puntual. Los créditos extraordinarios que la empresa otorgó al modificar los ciclos de facturación restaron unos $40.000 millones a los ingresos. Según Morgan Stanley, ese monto explica prácticamente toda la diferencia frente a su previsión de ventas para la filial. JP Morgan añadió que la rebaja impactó por completo en el EBITDA y que, según lo informado en la presentación de resultados, el efecto no debería repetirse en el cuarto trimestre.
El visto bueno regulatorio y la carrera hacia un margen de 40%
La brecha reportada entre el margen del negocio original de Telecom y el de Telefónica fue de 16,3 puntos porcentuales en el tercer trimestre, según la tabla de Morgan Stanley. En la presentación del balance, la gerencia habló de una diferencia de unos 10 puntos, con Telefónica cerca de 30% y Telecom sin la filial en torno de 40%, según JP Morgan, firmado por Marcelo Santos, Livea Mizobata y Victoria Antonello.
El mismo documento indicó que el margen de Telefónica mejoró 5,6 puntos interanuales al excluir la venta de cobre del tercer trimestre de 2025 y los descuentos extraordinarios de facturación de 2026.
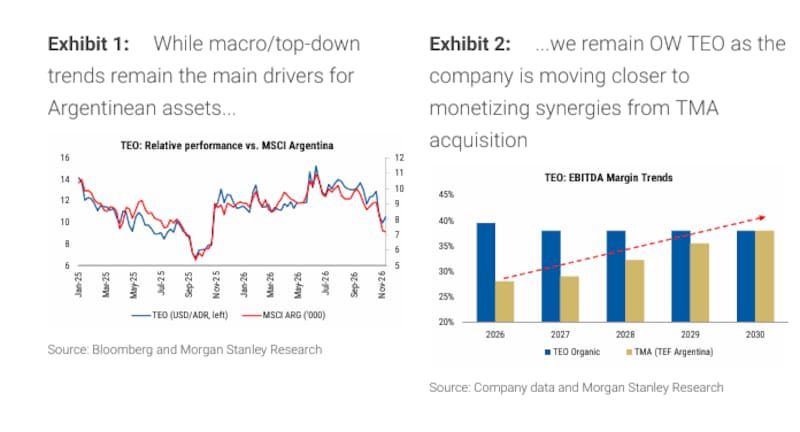
Cerrar esa diferencia es la prioridad de la gerencia, que aspira a llevar el margen EBITDA consolidado a un nivel de 40% hacia el cuarto trimestre de 2027. JP Morgan contrapone a esa meta una estimación propia del orden de 35%. UBS calcula alrededor de 36% para el conjunto de 2027 y considera factible la meta de la empresa, con una captura gradual de los ahorros.
Su cifra anual y el objetivo de cierre de la gerencia corresponden a períodos distintos. El modelo de Morgan Stanley, en tanto, extiende el análisis hasta 2030 y muestra a ambos negocios con márgenes cercanos a 38% hacia el final de ese período.
¿De qué depende el calendario?
El calendario depende de la regulación. Según JP Morgan, la migración de clientes a Metrotel estaba en marcha al momento del informe y la compañía aguardaba la aprobación formal. Unificar la marca, los canales de venta y las ofertas requiere autorización de las autoridades de competencia y del ENACOM, y en la presentación del balance la empresa no dio un plazo. Mientras tanto, las operaciones siguen separadas y Telecom no fija los precios de Telefónica.
Morgan Stanley identifica la desinversión como un paso para capturar las sinergias y advierte que el nuevo operador que reciba los seis millones de líneas móviles podría intensificar la competencia.
UBS señala que el traspaso de clientes móviles y de banda ancha a Metrotel achicará la base atendida directamente por Telecom. A la vez, el acuerdo para compartir las redes podría preservar parte de los ingresos por servicios mayoristas, como roaming y acceso a infraestructura. Por eso el banco suizo espera que el efecto sobre el EBITDA sea menor de lo que sugiere el volumen de clientes transferidos.
La integración también abre la posibilidad de mejorar los ingresos. UBS destacó que, según la gerencia, la brecha de precios con Claro en banda ancha se achicó tras los aumentos del competidor. JP Morgan recogió la misma señal y señaló que la diferencia en el negocio móvil ya era pequeña o nula.
Para UBS, una menor presión de precios puede mejorar la facturación por cliente y reducir las bajas, aunque su escenario base incorpora beneficios comerciales acotados. En el trimestre, el negocio original de Telecom sumó 103.000 clientes netos de banda ancha frente a un año antes, pero los ingresos del segmento cayeron 1,4% interanual real porque bajó el ingreso promedio por usuario, según Morgan Stanley.
Por qué UBS bajó el objetivo y espera más dividendos
Morgan Stanley calcula sus u$s 17 por ADR con un modelo de flujo de fondos descontado en dólares, un costo de capital de 11,2% y una tasa de crecimiento de largo plazo de 2,2%. Su objetivo está vigente desde junio y la referencia que usa en el informe es el cierre de u$s 10,53 del 12 de noviembre. El banco considera que la macro argentina sigue siendo el principal motor de la cotización y que los avances de la integración pueden aportar valor adicional.
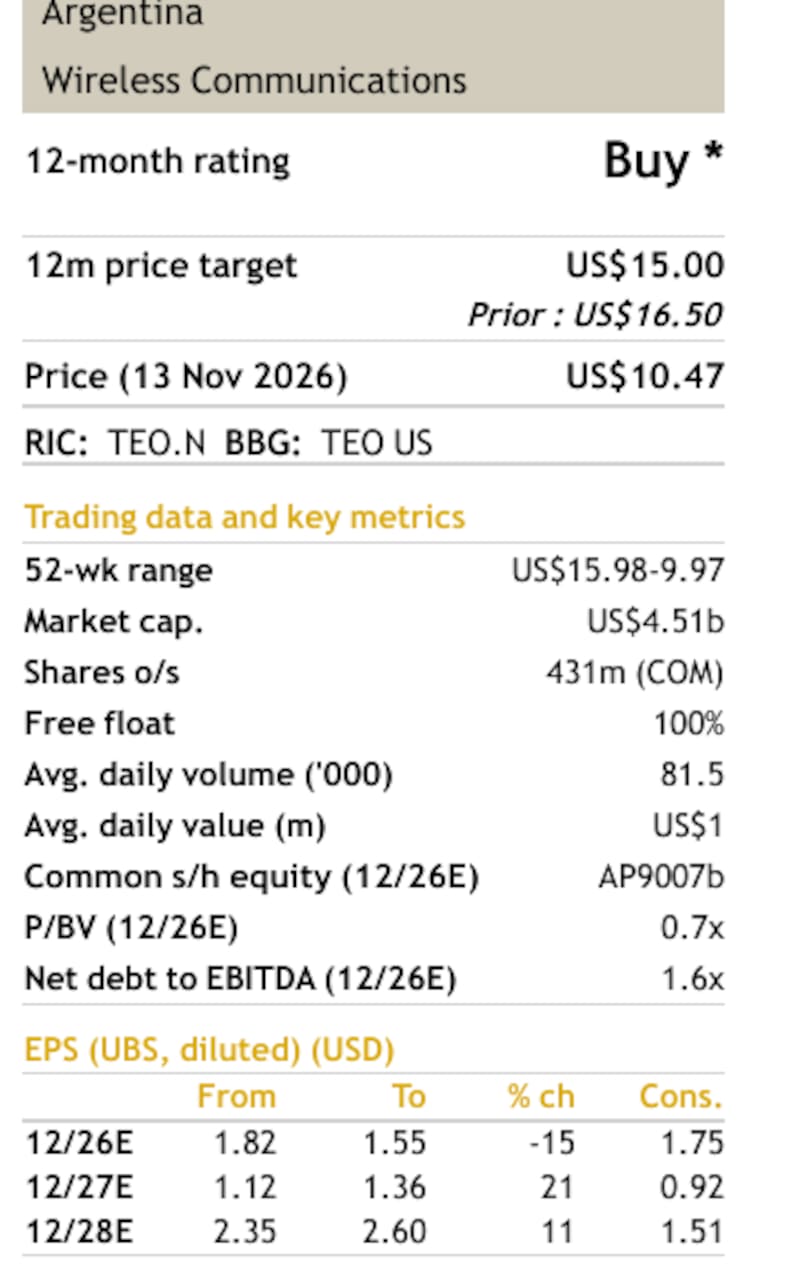
UBS, en su informe, firmado por el analista Leonardo Olmos y el analista asociado Gustavo Farias, mantuvo la recomendación de compra y bajó alrededor de 9% su objetivo a 12 meses.
Así, el nuevo valor de u$s 15 se compara con los u$s 10,47 que toma como base el informe. UBS pasó de proyectar un dólar de $2.169 a uno de $2.300 para fines de 2028 y bajó su estimación de flujo de caja libre para ese año de u$s 505 millones a u$s 488 millones.
El ajuste de valuación convivió con proyecciones operativas más altas. UBS elevó en 2% el EBITDA en dólares que espera para cada uno de los próximos dos años, pero también aumentó su cálculo de gastos financieros en 17% para 2027 y 32% para 2028. Para fijar el objetivo, mantuvo un rendimiento de 9,9% sobre el flujo de caja libre estimado para 2028.
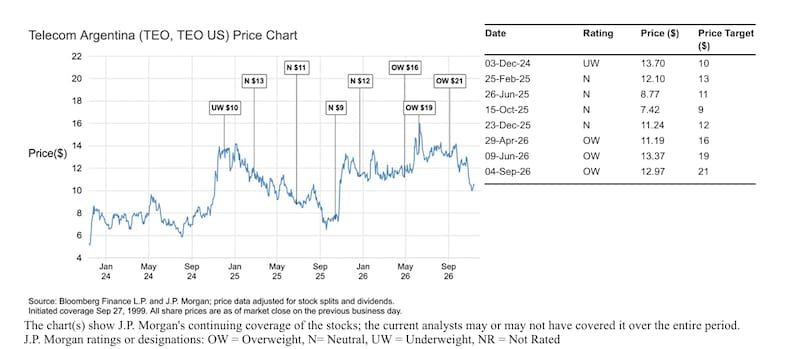
En JP Morgan, el último objetivo que figura en el historial incluido en el informe es de u$s 21, fechado el 4 de septiembre. Ese valor queda 99,4% por encima de los u$s 10,53 que el banco consigna para el 12 de noviembre. La actualización del 13 de noviembre consigna la calificación de sobreponderar y se concentra en la presentación de resultados.
La otra revisión de UBS fue la de dividendos. Elevó su estimación de u$s 176 millones a u$s 350 millones para 2027 y de u$s 200 millones a u$s 513 millones para 2028. El banco cree que Telecom puede distribuir la mayor parte de su flujo de caja libre recurrente mientras baja la relación entre deuda neta y EBITDA a 1,0 vez en 2027 y 0,8 veces en 2028.
La política de dividendos para 2027 seguía pendiente de definición, según lo que expuso la gerencia en la llamada que relevó JP Morgan.
La prueba pasa por cuánto efectivo deja la integración. Según JP Morgan, la mejora de caja del trimestre se apoyó en el EBITDA, los impuestos y el capital de trabajo, aunque sin los factores extraordinarios habría sido similar a la de trimestres previos.
La gerencia también anticipó que el despliegue de fibra óptica y 5G exigirá inversiones elevadas en 2027. UBS calcula que las inversiones de capital seguirán cerca de 20% de los ingresos y ve espacio para reducirlas de forma gradual a medida que se consoliden las redes.
El próximo balance mostrará cuánto se recupera el margen de Telefónica tras el descuento de facturación y cuánto pesan los gastos de integración sobre el EBITDA del cuarto trimestre.
El visto bueno regulatorio marcará cuándo pueden avanzar las ofertas conjuntas. La combinación de ahorros, inversión y gastos financieros definirá cuánta caja quedará para los dividendos que proyecta UBS.