En esta noticia
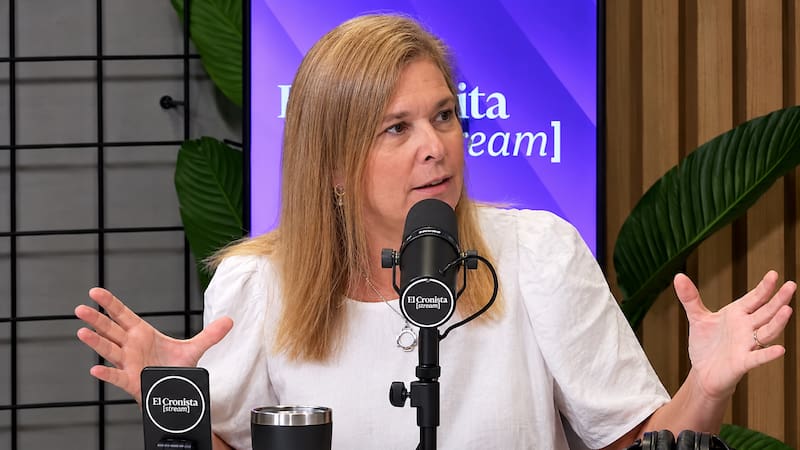
En medio de las oscilaciones financieras y la mirada atenta de los inversores sobre el perfil de vencimientos de la deuda soberana, la economista María Castiglioni analizó el rumbo macroeconómico durante su paso por el programa Cuentas Claras, transmitido por El Cronista Stream.
Con un enfoque apoyado en los fundamentos de la economía real y en el contraste histórico, la especialista descartó que el país se dirija a un escenario similar al de 2018, defendió la intervención táctica del Banco Central para acotar la volatilidad en la plaza cambiaria y advirtió que la compresión del riesgo país todavía choca contra la desconfianza política de fondo.
El cambio estructural y la salida del modelo agrodependiente
Para Castiglioni, el punto de partida a la hora de evaluar la sostenibilidad externa radica en la transformación de la balanza comercial. Al proyectar los escenarios venideros, la economista subrayó que “cuando uno mira a la Argentina comparado hoy 2026 o 2027 versus 2019 o 2023, es que Argentina tiene algo distinto”.
En esa línea, puntualizó que, si bien “el riesgo podría estar, Argentina ahora tiene una performance con apertura de la economía, con superávit comercial y una perspectiva de crecimiento enorme de las exportaciones que recién está arrancando”.
La clave de ese cambio radica, según su visión, en la diversificación de las divisas que ingresarán al país. La economista explicó que el sector energético “está creciendo muy fuerte, pero va a crecer mucho más”, mientras que la minería todavía “está en pañales” de la mano del litio y del Régimen de Incentivo para Grandes Inversiones (RIGI).
Ese proceso, remarcó, configura “un cambio estructural de una economía con perspectiva de crecimiento de la oferta de dólares de la mano de las exportaciones que no ha tenido en otras épocas, donde el agro o la agroindustria era la que tenía que poner la espalda por todo el resto de la economía que era deficitaria”.
El fantasma de 2018 y el dilema de la tasa de interés
Al abordar las dudas del mercado respecto de la capacidad de pago hacia 2026 y 2027, Castiglioni desarmó las comparaciones con la crisis desatada durante la gestión de Cambiemos. Explicó que en esquemas con desequilibrio en las cuentas públicas, “cuando un gobierno tiene déficit fiscal, tiene que conseguir los recursos” y, de evitar la emisión monetaria, “tiene que colocar deuda en el exterior para pagar gasto en pesos”.
Ese mecanismo, agregó, “te genera la necesidad de que te entren capitales sí o sí para sostener el esquema, que es un poco lo que le pasó a Macri en 2018: vino un shock de sequía, suba de tasas en Estados Unidos, dudas sobre la política monetaria, se fueron los capitales y no alcanzaron los dólares”, un cuadro que, enfatizó, “no es la situación actual”.
En relación con el programa financiero futuro, evaluó que “la magnitud de lo que tiene que colocar el Gobierno da”, pero consideró acertada la cautela del Palacio de Hacienda al no convalidar rendimientos exorbitantes en el mercado voluntario.
“Si la tasa de interés es más alta, lo podés hacer, pero lo negativo es que te genera una carga de intereses más alta”, advirtió, y recordó que para preservar el equilibrio fiscal tras el pago de servicios de la deuda, el Tesoro se vería forzado a “tener más superávit antes de intereses si la carga aumenta”.
Riesgo país: el frente externo y la discusión política local
Al indagar sobre las causas del reciente repunte del riesgo país, Castiglioni señaló una combinación de presiones externas y dudas sobre el horizonte institucional argentino.
Por un lado, explicó que ante subas de la tasa de referencia en Estados Unidos, los países más vulnerables sufren una ampliación desproporcionada de sus márgenes de riesgo.
Por el otro, apuntó a la conducta de los inversores: “Los mercados tratan de anticiparse. Es la misma discusión que había con Macri: ganó, abrió el cepo, salió del default, ordenó tarifas y precios relativos... pero preguntaban ‘¿cómo le va a ir en la elección de medio término?’. Siempre te van corriendo el arco. Ganó el medio término y dijeron: ‘Bueno, ¿pero va a ganar la reelección? Quiero un horizonte a ocho años’”.
Esa desconfianza, analizó, se alimenta de una anomalía institucional persistente frente a los vecinos sudamericanos.
“El resto de los países de la región —saquemos a Venezuela de acá— fueron aprendiendo y no volvieron para atrás más allá de los cambios de gobierno”, contrastó la especialista, para luego lamentar que “en Argentina seguimos discutiendo lo obvio: controles de cambios, controles de precios, trabas o prohibiciones a exportar, defaults o reestructuraciones forzadas, intervenir en definitiva en los derechos de propiedad”. A su juicio, el hecho de que esa agenda continúe abierta “te limita y te condiciona el presente”.
Dólar, reservas y el rol del Banco Central
En el plano cambiario, Castiglioni respaldó el manejo de la autoridad monetaria tanto en la compra neta de divisas como en su intervención para amortiguar picos de volatilidad.
La especialista recordó que la actual gestión partió de “un Banco Central con casi 12.000 millones de dólares de reservas netas negativas, y ni hablar de que debía otros 35.000 millones extra a importadores a los que les había retenido los dólares”, en un contexto donde “había una cantidad de pesos disparatadamente grande en la economía” que obligó a desarmar pasivos remunerados.
Frente a quienes reclaman una salida inmediata de todas las regulaciones o una flotación irrestricta, la economista desestimó que una depreciación acelerada sea la solución: “En un país más normalizado, uno diría tipo de cambio flexible que flote, pero en un país tan dolarizado, el margen para que una devaluación te genere protección es muy chico; el año pasado el dólar pasó de 1000 a 1500 y a lo largo de este año esa ganancia desapareció por la inflación”.
Bajo esa premisa, justificó las operaciones oficiales en la plaza spot y de futuros al sostener que defiende “el manejo del Banco Central de acotar la volatilidad en un mercado que todavía sigue siendo chico”. La plena flexibilidad cambiaria, concluyó, solo podrá consolidarse “el día de mañana, cuando consolides la demanda de tu moneda; ahí sí podés aprovechar un esquema flexible como tiene Chile, donde uno mira el gráfico entre devaluación e inflación y están completamente desligadas”.