En esta noticia
Las elecciones legislativas de Estados Unidos son, desde siempre, motivo de especulaciones entre especialistas por su posible impacto hacia dentro del país y, por ende, por lo que puede generar en todo el universo. Nada nuevo bajo el sol, aunque, en este caso, Argentina presta mucha más atención a lo que pasa al norte del Río Bravo.
Una parte de ello se explica por el alineamiento de Javier Milei con Donald Trump, el presidente norteamericano que fue fundamental para capear las dificultades financieras argentinas durante 2025.
Las hipótesis hablan de una posible derrota republicana, la pérdida del control de las cámaras y un eventual juicio político que podría desalojar a Trump de la Casa Blanca. Todo eso traería consecuencias globales, pero es el terreno de las especulaciones.
Lo que sí es cierto es que, no sólo el resultado, sino la propia campaña puede cambiar las reglas del juego de las finanzas. Se pueden modificar expectativas sobre tasas, gasto público, regulación y comercio mucho antes de que se conozca el resultado.
También puede poner a determinadas empresas en el centro de una disputa política, como ocurrió esta semana con una compañía que probablemente nunca hubiera imaginado convertirse en protagonista de una campaña electoral y, claro, afectar su desempeño económico. Ese impacto, también puede ser para un país como Argentina.
El caso Cheesecake Factory, para muestra sobra un botón
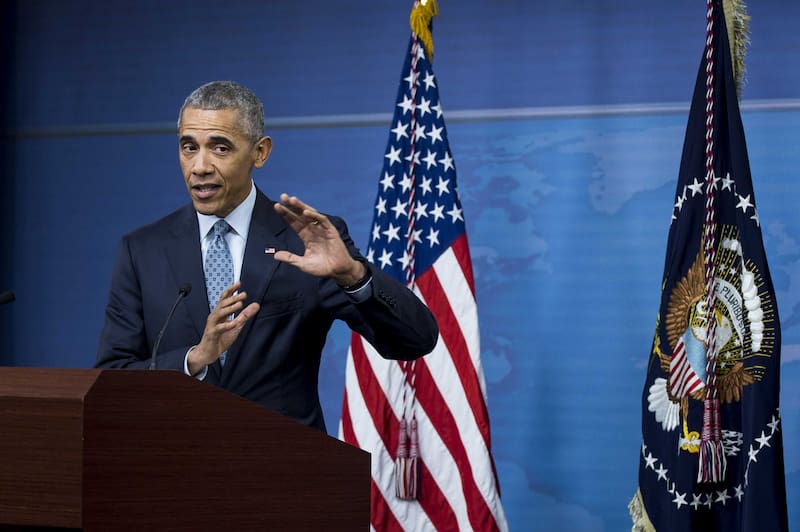
El nombre de la cadena de restaurantes apareció en el debate político estadounidense después de que Barack Obama utilizara uno de sus locales como referencia para criticar las remodelaciones impulsadas por Donald Trump en la Casa Blanca.
“Él (por Trump) parece muy concentrado en las renovaciones de la casa”, dijo Obama durante un acto de campaña en Ohio y afirmó que el presidente tendría que encabezar la programación de un canal televisivo de decoración
Después apuntó contra la decoración dorada de la Casa Blanca: “Tiene la Casa Blanca como si Saddam Hussein hubiera abierto un Cheesecake Factory”. La frase se volvió viral y convirtió a la cadena en parte de una discusión que poco tenía que ver con su negocio.
Trump respondió pocos días después y defendió tanto las obras de la Casa Blanca como a la compañía. “Para que digas que es un Cheesecake Factory, eso sólo demuestra por qué fuiste un mal presidente”, dijo el mandatario.
La anécdota tuvo una segunda parte mucho más económica.
Mientras el restaurante quedaba atrapado en una pelea política, Cheesecake Factory presentó uno de los mejores trimestres de su historia. Los ingresos aumentaron 14% interanual hasta un récord de u$s 1.030 millones, las ventas comparables crecieron 15,2% y las ganancias ajustadas alcanzaron u$s 1,02 por acción, por encima de las previsiones de Wall Street.
La acción había subido 1,6% el lunes, el primer día de mercado después de los dichos de Obama, y luego cayó 1,5% el martes antes de conocerse el balance. En el after market siguió retrocediendo.
La política, por lo tanto, generó ruido y visibilidad. En una campaña cada vez más atravesada por cuestiones económicas, las declaraciones de los dirigentes pueden modificar el clima del mercado.
Qué tiene que ver Cheesecake Factory con los mercados
Rodrigo Fregenal, CEO de Ref Capital, considera que las elecciones legislativas estadounidenses pueden generar un aumento de la volatilidad internacional, especialmente si el resultado modifica las expectativas sobre la política fiscal y económica de la administración Trump.
“El mercado parece estar contemplando la posibilidad de un Congreso dividido, lo que podría limitar la capacidad del Gobierno para avanzar con determinadas iniciativas. Sin embargo, entendemos que el factor más importante no será necesariamente el resultado electoral, sino cómo impacte sobre las expectativas de tasas de interés, el dólar y los flujos de capitales hacia los mercados emergentes”, explicó.
Para un inversor argentino, no hace falta que cambie una ley estadounidense para que el escenario externo se vuelva más exigente.
Una modificación en las expectativas sobre las tasas de la Reserva Federal puede mover el rendimiento de los bonos del Tesoro, fortalecer o debilitar al dólar y cambiar el atractivo relativo de los mercados emergentes. Esos movimientos llegan a Argentina a través del costo de financiamiento, los bonos soberanos y el flujo de capitales.
“Para Argentina, este escenario adquiere especial relevancia. El país continúa presentando una elevada sensibilidad a los movimientos internacionales debido a su riesgo país y sus necesidades de financiamiento”, señaló.
Si las tasas de los bonos estadounidenses suben y el dólar se fortalece, los activos de mercados emergentes pueden perder atractivo. Los inversores cuentan con una alternativa de menor riesgo y, en consecuencia, pueden exigir un rendimiento mayor para mantener posiciones en países como Argentina.
En ese escenario, el riesgo país puede subir y los bonos argentinos caer.
El movimiento inverso también es posible: si las tasas internacionales se estabilizan y mejora el apetito por riesgo, los inversores pueden volver a buscar rendimiento en mercados emergentes y favorecer una compresión de los spreads.
Brasil ya mostró cómo puede reaccionar la región
Fregenal utiliza como referencia un episodio ocurrido días atrás.
“La victoria de Lula es una muestra de cómo un resultado electoral que se aparta de las expectativas puede provocar una corrección importante en los activos financieros, incluso con efectos de contagio sobre otros países de la región”, sostuvo.
La comparación es útil porque muestra que el mercado no reacciona solamente ante el resultado final. También reacciona frente a la diferencia entre lo que esperaba y lo que finalmente ocurre.
Ese mecanismo puede repetirse en Estados Unidos si el resultado de las legislativas modifica de manera significativa las expectativas sobre el rumbo fiscal o económico de la administración Trump.
Qué mirar en los próximos días en los mercados: diversificación y liquidez
El especialista señala cuatro variables internacionales como las principales señales a seguir:
- El rendimiento del bono del Tesoro estadounidense a 10 años.
- La evolución del dólar a nivel global.
- El índice VIX, que mide la volatilidad esperada de las acciones estadounidenses.
- Los flujos de inversión hacia mercados emergentes.
En el plano local, el seguimiento se concentra en el riesgo país, los bonos soberanos y la capacidad del Gobierno para recuperar el acceso al financiamiento internacional.
“En definitiva, no creemos que sea momento de desarmar posiciones indiscriminadamente por el riesgo electoral, pero tampoco de asumir una exposición excesiva”, señaló Fregenal respecto de las inversiones.
Su estrategia es mantener diversificación y liquidez, con una combinación de obligaciones negociables de empresas de primera línea, bonos soberanos en dólares y una parte de la cartera disponible para aprovechar eventuales correcciones.
Dentro de la deuda soberana, mantiene una mirada favorable sobre el AO28, especialmente para inversores con horizonte de mediano plazo y capacidad para tolerar volatilidad.
Según Fregenal, el bono ofrece un perfil de vencimientos atractivo, aunque su comportamiento seguirá condicionado por la evolución del riesgo país y la capacidad de refinanciamiento del Tesoro.
La recomendación, por lo tanto, no depende de acertar el resultado de las elecciones estadounidenses. Depende de cómo ese resultado modifique las variables que realmente mueven a los activos argentinos.