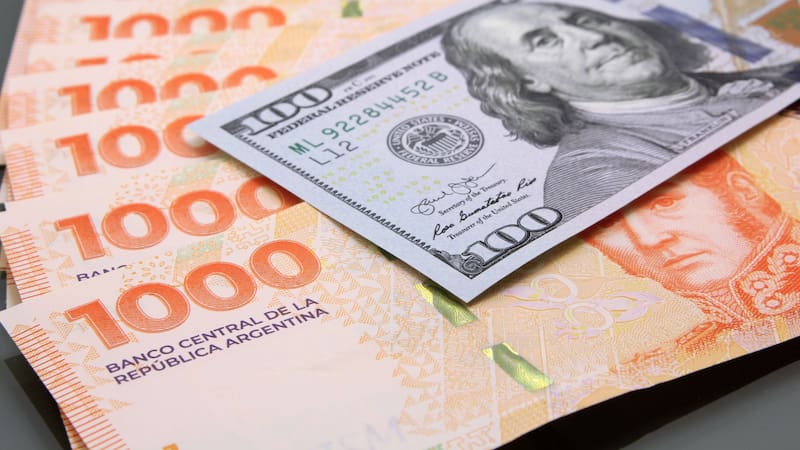
Hay una decisión que para muchos argentinos resulta casi automática: si tienen pesos y dólares disponibles, los pesos se usan para pagar y los dólares se conservan.
La decisión reaparece cada vez que se cobra un sueldo, un ingreso extraordinario o al tener que decidir qué hacer con el dinero que queda después de cubrir los gastos del mes. El peso es la moneda de buena parte de la vida cotidiana. El dólar, en cambio, tiene otro lugar cuando se trata de ahorrar.
Una conducta de larga data en Argentina
La inflación, las devaluaciones y los distintos regímenes cambiarios hicieron que el dólar se incorporara a las decisiones patrimoniales de los hogares de una manera que va más allá de su uso como moneda extranjera.
La situación remite a una de las frases más conocidas de la economía: “la moneda mala desplaza a la buena”. Es la forma común de resumir la ley de Gresham. Pero cuánto de esa vieja regla sirve para entender por qué los argentinos gastan pesos y ahorran en dólares.
Qué dice la ley de Gresham
La ley de Gresham parte de una situación en la que dos monedas circulan al mismo tiempo y tienen una relación de valor fijada legalmente o por una autoridad.
El problema surge cuando esa relación no coincide con el valor que las monedas tienen efectivamente. Si una moneda queda relativamente sobrevaluada y la otra relativamente subvaluada, los individuos tienen un incentivo para utilizar la primera al momento de pagar y conservar la segunda.
Supongamos que dos monedas tienen, por ley, el mismo poder para cancelar una deuda. Pero una contiene una cantidad de metal precioso que hace que su valor económico sea superior al que reconoce esa relación legal. Si una persona puede pagar con cualquiera de las dos, utilizará la que vale menos en términos económicos y conservará la que vale más.
La moneda relativamente sobrevaluada circula. La relativamente subvaluada tiende a salir de circulación y de ahí surge la tesis de que “la moneda mala desplaza a la buena”.
La expresión puede sonar mentirosa si se la interpreta literalmente. “Mala” y “buena” no significan, en la formulación original, que una moneda sea confiable y la otra no, ni que una conserve mejor el poder adquisitivo. Se refieren a la relación entre el valor legal y el valor económico de cada moneda.
Los especialistas señalaron con desconfianza más adelante tanto el alcance de esta regla como las condiciones necesarias para que se cumpla. Arthur Rolnick y Warren Weber, por ejemplo, analizaron distintos episodios históricos y cuestionaron que pueda tratarse como una ley universal.
Lo importante para el caso argentino es entender el mecanismo: cuando dos monedas deben circular a una relación determinada y esa relación no refleja sus valores económicos, los agentes tienen razones para gastar una y conservar la otra.
El dólar ocupa otro lugar para el ahorrista argentino
En Argentina, la situación es diferente, pero la conducta le puede ser familiar a cualquiera.
Cuando un ahorrista decide mantener dólares en lugar de pesos, está asignando una función diferente a cada moneda. Los pesos pueden quedar destinados a los gastos y los dólares al ahorro.
Eso no significa que el dólar haya reemplazado al peso como moneda de uso cotidiano. Buena parte de los ingresos y gastos de los hogares continúa expresándose en pesos.
Lo que cambia es el lugar que cada moneda ocupa en las decisiones del ahorrista y la inflación es clave en esa diferencia. Cuando los precios aumentan de manera sostenida, mantener dinero implica perder poder adquisitivo si el rendimiento obtenido no compensa la suba de los precios.
Por eso, al decidir qué hacer con un ahorro, una persona no solo considera qué puede comprar hoy. También evalúa qué podrá comprar con ese dinero cuando vuelva a necesitarlo.
La inflación elevada, las devaluaciones y los cambios en las reglas cambiarias dejaron una experiencia que influye en la forma en que muchos ahorristas piensan sus reservas.
Por eso, cuando alguien decide gastar pesos y guardar dólares, la conducta recuerda a la lógica de Gresham: una moneda se utiliza mientras la otra se conserva.
Una misma conducta, pero por motivos diferentes
Hay una diferencia fundamental entre el mecanismo de Gresham y la situación argentina: el peso y el dólar no tienen una relación legal fija equivalente a la que exige la formulación clásica de la ley.
El precio del dólar frente al peso se determina bajo el régimen cambiario vigente y no existe una regla general que establezca que una determinada cantidad de pesos debe tener exactamente el mismo valor legal que un dólar y que obligue a aceptar ambas monedas en esa relación.
Pero esa diferencia no invalida la comparación. Ayuda a precisar qué parte de la conducta se parece a la ley y qué parte requiere otra explicación.
En el caso argentino, el incentivo para conservar dólares puede surgir de una evaluación diferente: qué moneda resulta más conveniente para mantener riqueza durante un período determinado.
También pesa la experiencia acumulada
Una economía que atravesó períodos de inflación elevada, fuertes devaluaciones y cambios en las reglas de acceso al mercado cambiario genera hábitos de ahorro que no necesariamente desaparecen cuando las condiciones cambian.
Eso ayuda a entender por qué el dólar puede conservar un lugar importante en las decisiones de los hogares incluso cuando las variables económicas se modifican.
El BCRA utiliza el concepto de economía bimonetaria para describir la coexistencia de operaciones y activos denominados en pesos y en dólares. Los depósitos y crédito en ambas monedas muestra que una no necesariamente reemplaza por completo a la otra.
La elección depende de la función que el ahorrista le asigna.
La dolarización del ahorro va más allá de Gresham
En términos económicos, el comportamiento argentino puede describirse con mayor precisión a partir de conceptos como dolarización financiera o sustitución monetaria.
Hay dolarización financiera cuando los agentes mantienen una parte de su patrimonio o de sus activos financieros en moneda extranjera. La sustitución monetaria es un fenómeno más amplio: ocurre cuando una moneda extranjera empieza a cumplir algunas de las funciones que tradicionalmente corresponden a la moneda doméstica.
La literatura económica sobre América Latina estudió este comportamiento en países que atravesaron períodos de inflación elevada. Un trabajo de Pablo Guidotti y Carlos Rodríguez publicado por el FMI en 1992 analizó la dolarización y la sustitución monetaria en la región, incluida Argentina, y vinculó esos procesos con las diferencias de inflación y con los costos de cambiar de una moneda a otra.
La lógica es diferente de la de Gresham: no hace falta que exista una paridad legal entre las dos monedas, lo que importa es que los agentes decidan qué moneda quieren mantener para cada función y esto es algo que en la práctica local es fácil de identificar.
Si el peso resulta conveniente para las transacciones y el dólar se considera una mejor reserva de valor, ambas demandas pueden coexistir.
Y, de hecho, coexisten, pero esa preferencia tampoco es inmutable. Puede aumentar cuando crecen las expectativas de inflación o depreciación del peso y reducirse cuando los ahorristas consideran que los instrumentos en pesos ofrecen una combinación más atractiva de rendimiento y riesgo.
Hasta dónde explica Gresham el ahorro en dólares
La ley de Gresham ayuda a entender una conducta muy familiar en Argentina: cuando dos monedas están disponibles, una puede terminar utilizándose mientras la otra se conserva.
Pero para explicar por qué esa moneda es el dólar hay que mirar algo más.
En la formulación clásica, la moneda se conserva porque una relación legal hace que tenga un valor económico mayor al que esa relación reconoce. En Argentina, el ahorrista puede conservar dólares porque espera que funcionen mejor como reserva de valor, porque busca cubrirse frente a una eventual depreciación del peso o porque incorpora a su decisión una experiencia histórica de inflación y cambios cambiarios.
Gresham explica el mecanismo de gastar una moneda y guardar otra. La historia monetaria argentina ayuda a ejemplificar por qué, en este país, la moneda que se guarda suele ser el dólar.
La vieja regla permite entender una parte de la conducta: el dinero que se considera menos conveniente para conservar tiende a utilizarse primero, mientras que aquello que se percibe como una mejor reserva de valor puede quedar guardado.
Lo que cambia entre el Gresham histórico y la Argentina actual es el motivo que está detrás de esa elección. En un caso, la relación legal entre monedas genera el incentivo. En el otro, intervienen la inflación, las expectativas, el riesgo cambiario, la confianza y la función que los ahorristas asignan a cada moneda.