
En esta noticia
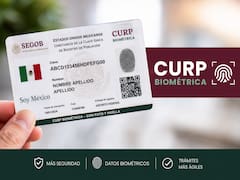
El Gobierno de México aclaró que el uso de la CURP Digital para identificarse ante bancos e instituciones financieras no será un trámite obligatorio para los usuarios en caso de que se apruebe el proyecto de Ley de Economía Digital para Pagos Digitales y Electrónicos. La definición fue explicada por José Antonio Peña Merino, titular de la Agencia de Transformación Digital y Telecomunicaciones.
De acuerdo con el funcionario, cada persona podrá decidir si utiliza este mecanismo y si autoriza que las instituciones financieras o autoridades consulten sus documentos e información mediante las herramientas digitales previstas en la propuesta.
Qué dijo el Peña Merino sobre el uso de la CURP Digital
Peña Merino explicó que los mecanismos digitales de identificación contemplados en la propuesta legislativa no serán impuestos a los clientes bancarios. Durante una reunión con integrantes de la Comisión de Hacienda y Crédito Público de la Cámara de Diputados, sostuvo que las personas conservarán el control sobre sus datos.
“Los dueños de los datos son las personas, no las autoridades ni las instituciones financieras”, afirmó el funcionario durante el encuentro.
La propuesta establece que, para la contratación digital de servicios financieros, las personas usuarias podrán utilizar la CURP Digital, pero también cualquier otro mecanismo de identificación oficial aceptado por la institución correspondiente. Por ende, en caso de que se apruebe este proyecto, la CURP Digital no será obligatoria para contratar servicios financieros.
La voluntariedad, entonces, corresponderá al usuario, mientras que las instituciones financieras deberán aceptar la CURP Digital cuando una persona decida utilizarla como mecanismo de identificación, de acuerdo con lo explicado por Peña Merino.
Cómo funcionaría el Expediente Digital Ciudadano
La iniciativa también contempla la creación del Expediente Digital Ciudadano, pensado como otro mecanismo de confianza para utilizar documentos e información de las personas en operaciones digitales.
Según la explicación presentada por el Gobierno, el acceso a esos documentos requerirá la solicitud y autorización del usuario. De esta manera, una institución financiera no debería consultar esa información sin que el titular haya autorizado su utilización.
El objetivo es facilitar operaciones que actualmente pueden requerir procesos presenciales, entre ellas la apertura remota de cuentas bancarias y el acceso a determinados servicios financieros. La iniciativa busca establecer mecanismos digitales para comprobar la identidad de una persona durante esas operaciones.
Entre los mecanismos contemplados se encuentran:
- CURP Digital.
- Expediente Digital Ciudadano.
- Otros mecanismos de identificación oficial.
El proyecto contempla su aplicación en distintas entidades financieras, mientras que la identificación mediante CURP Digital quedaría a elección de las personas usuarias.
En qué etapa está la Ley de Economía Digital
La aclaración sobre la CURP Digital se produjo durante el análisis de una iniciativa presidencial, por lo que sus disposiciones no deben confundirse con reglas que ya estén vigentes.
La presidenta Claudia Sheinbaum presentó la iniciativa en septiembre de 2026. Posteriormente, la Cámara de Diputados aprobó el proyecto el 6 de octubre con 327 votos a favor y 122 en contra y lo envió al Senado.
El 14 de octubre, las comisiones de Economía y de Estudios Legislativos Primera del Senado aprobaron el dictamen con 19 votos a favor y ocho en contra. Se prevé que el Pleno del Senado discuta el dictamen la próxima semana.
Por lo tanto, la Ley de Economía Digital todavía no está vigente. El proceso legislativo debe continuar en el Senado antes de que pueda convertirse en una norma aplicable.
La propuesta también busca ampliar el uso de pagos digitales y electrónicos, incluidos códigos QR, dispositivos NFC, tarjetas y transferencias, además de establecer condiciones para facilitar las operaciones financieras a distancia.