Pensando en las elecciones de 2027, el mercado mira de reojo la evolución de la imagen del Gobierno para estimar un eventual resultado electoral.
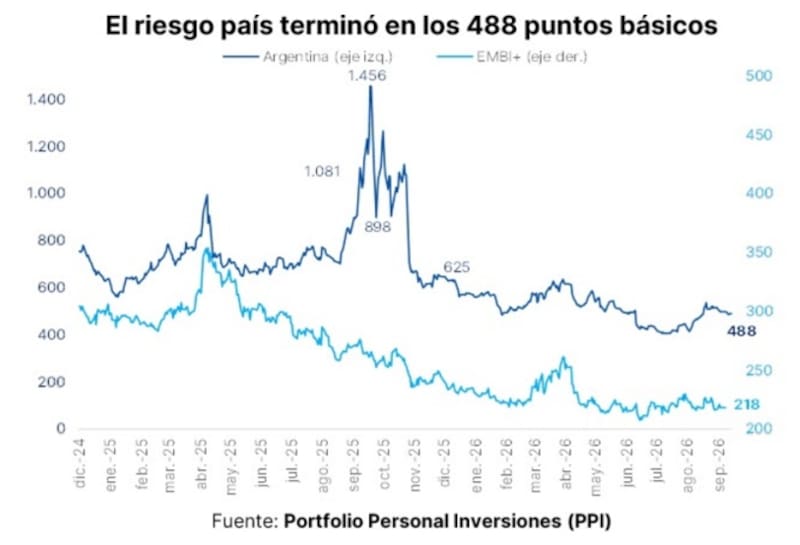
Cualquier dato positivo que contribuya a un mejor resultado electoral podría ser visto como una buena noticia para la deuda local. Qué se espera para los bonos y cómo recomendaban posicionarse con casi un año para la contienda electoral.
Mejoró la imagen
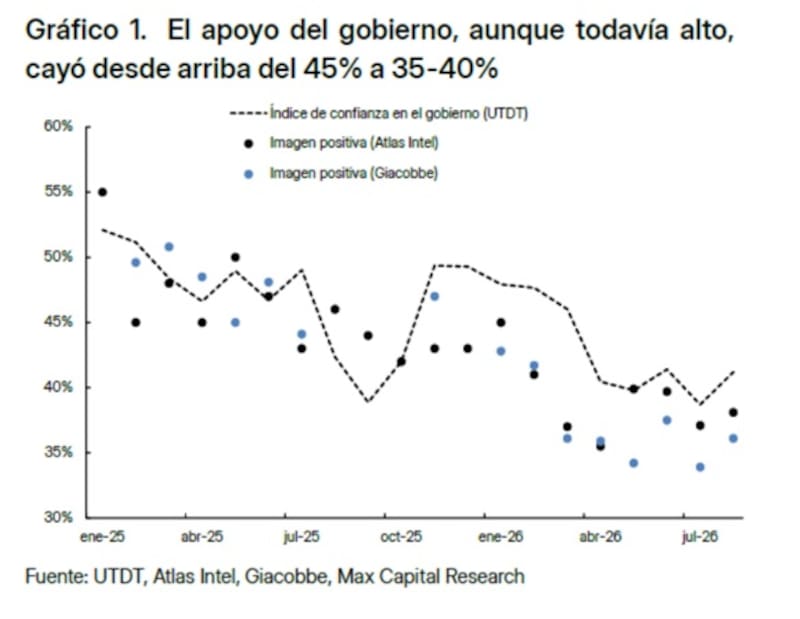
En el último mes se evidenció una mejora en la aprobación e imagen del Gobierno.
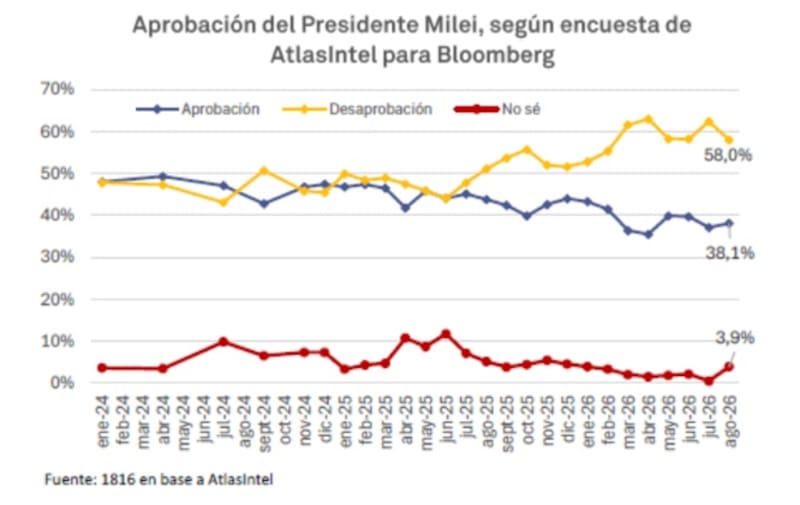
El último relevamiento de AtlasIntel para Bloomberg muestra una mejora marginal en la aprobación de Javier Milei durante agosto, aunque la evaluación de su gestión continúa con un saldo ampliamente negativo.
La aprobación avanzó de 37,1% en julio a 38,1% en agosto, mientras que la desaprobación retrocedió de 62,4% a 58%, una baja de 4,4 puntos porcentuales.
Pese a la recuperación del último mes, la brecha entre aprobación y desaprobación sigue siendo elevada: alcanza los 19,9 puntos porcentuales.
De esta manera, el dato de agosto implica así una reversión parcial del deterioro observado en julio, pero mantiene a la desaprobación claramente por encima de la aprobación.
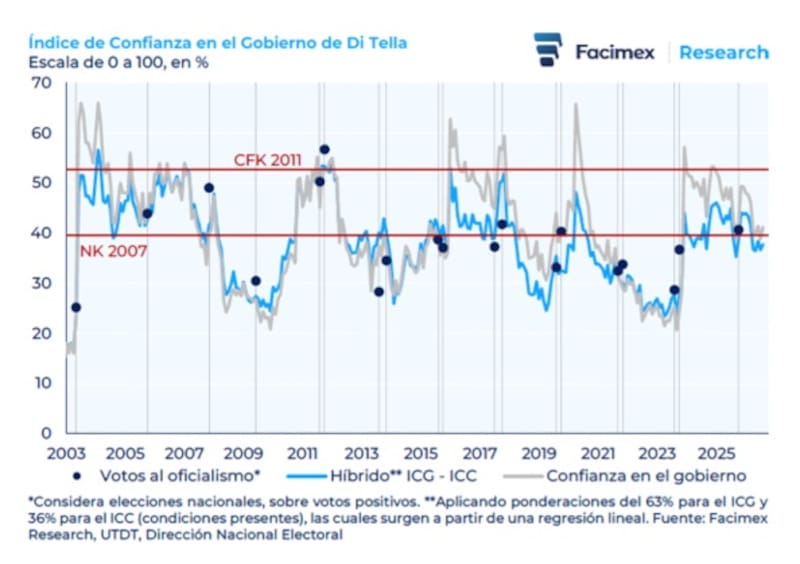
Del mismo modo, el Índice de Confianza en el Gobierno (ICG) aumentó un contundente 6,4% mensual, la mayor suba desde el 17,5% registrado en noviembre tras la victoria legislativa del oficialismo.
Con este avance, la aprobación del Gobierno alcanzó 41,2%, el segundo nivel más alto para un presidente en su mes 33 de gestión, solo por detrás de Néstor Kirchner (52,4%).
Estos datos resultan determinantes para los activos financieros ya que el mercado extrapola dicha medición para poder aproximarse a un eventual resultado electoral en las elecciones presidenciales de 2027.
Según detallaron desde Facimex Valores, durante las últimas dos décadas existió una correlación cercana al 70% entre el ICG y el porcentaje de votos positivos obtenido por el oficialismo en elecciones nacionales.
Es decir, cuando la confianza en la gestión aumenta, históricamente también ha tendido a mejorar el resultado electoral del espacio gobernante, aunque esa relación no implica que el índice permita predecir por sí solo una elección.
Por lo tanto, en el dato más reciente, Facimex ubica su indicador combinado de confianza y condiciones presentes alrededor del 38% a 41%. Es decir que, en términos electorales, por lo tanto, el dato no proyecta un resultado sino que muestra una relación histórica.
De cualquier manera, el mercado toma estos datos como variables clave a monitorear tanto de corto plazo, así como también en los próximos meses, en especial a medida que nos acerquemos a las elecciones del año que viene.
Una mejor imagen del gobierno permitirá pensar un mejor resultado electoral para el oficialismo y un escenario mas favorable para los activos financieros locales.
En cambio, un deterioro de la imagen podría implicar un mal resultado electoral y por lo tanto, es esperable ver una mayor volatilidad en los bonos y en los activos financieros argentinos.
Natalia Martín, analista de Research de PPI, detalló que de cara a 2027, el nivel del ICG no es determinante, sino más bien la tendencia.
A su vez, remarcó que dicha tendencia determinará el movimiento en la curva soberana argentina.
“Creemos que será clave monitorear los próximos datos para determinar si estamos ante el inicio de una recuperación o si vuelve la tendencia negativa que observábamos a principios de año, y qué impacto podría tener esto sobre la deuda en dólares. En este escenario, mantenemos nuestra preferencia por el tramo largo de la curva soberana, con una inclinación hacia los Bonares, que todavía ofrecen un mayor upside relativo”, dijo.
Evaluando los precios de los activos actualmente, los analistas de Max Capital estiman que el mercado descuenta una continuidad de Milei con una probabilidad del 75%.
Según estiman, esto es algo bastante consistente con las encuestas actuales, pero que podría verse desafiado si más encuestas sugieren una elección más pareja.
“Llegamos a esta estimación utilizando precios históricos y construyendo escenarios binarios, bajo la premisa de que las alternativas más probables son Milei y el peronismo, además de que el espacio para un candidato de centro parece limitado, considerando que ningún candidato alternativo ha tenido un buen desempeño en las encuestas y que las demandas de ese centro son heterogéneas, pero también marcadas, lo que lleva a rechazar candidatos ´moderados´”, indicaron.
Sin embargo, también alertan que los riesgos electorales han aumentado en las últimas semanas, elevando las primas por plazo y el spread por legislación.
Además, advierten que es esperable ver ruido político y volatilidad en los activos financieros.
“Los riesgos electorales inevitablemente generarán ruido a medida que se acerquen las elecciones, con algunas encuestas mostrando números favorables para el gobierno, mientras que otras muestran paridad o una posible victoria de la oposición. La combinación de errores estadísticos y encuestas fuertemente manipuladas generará ese ruido”, alertaron desde Max Capital.
Desde Mills Capital entienden que la mejora en la aprobación del Gobierno es una señal positiva, aunque advierten que la misma hay que leerla con cuidado.
“Estas encuestas miden aprobación y confianza en la gestión, no intención de voto, sencillamente porque todavía no hay un contrincante definido. Sin un opositor que polarice, la encuesta refleja un termómetro del humor social más que una lectura electoral, dándole al mercado una referencia general, pero no son un driver de precios en sí mismo”, indicaron.
En este contexto, desde Mills Capital explicaron que lo que hoy mueve a la deuda soberana argentina son factores globales y locales.
Entre dichos factores incluyen la dinámica alcista en la tasa de los Treasuries norteamericanos, junto con el financiamiento del Tesoro y la acumulación de dólares del BCRA.
“A más de un año de la elección presidencial y sin candidato opositor, los bonos responden fundamentalmente a la macro, variables como tasas internacionales, reservas, inflación y costo de financiamiento. En cuanto aparezca un contrincante definido y comiencen los resultados electorales provinciales con el desdoblamiento, el mercado va a incorporar un componente de riesgo político que hoy está latente”, sostuvieron.
Elecciones aún están lejos
Si bien el mercado evalúa mes a mes los drivers de humor social, también es cierto que las elecciones se encuentran bastante lejos en el tiempo y que resulta prematura poder determinar el posible resultado electoral del Gobierno en 2027.
Justamente, a causa de dicha lejanía, los analistas remarcan que si bien las encuestas de humor social y opinión publica son drivers importantes en los activos locales, también quedan bastante lejos en el tiempo y que son otros los drivers que están moviendo a los bonos en el corto plazo.
Entre dichas variables se pueden destacar los drivers que puedan mejorar el humor social, tal como el nivel de actividad, dinámica del salario, consumo, confianza al consumidor, etc.
Javier Casabal, Sr Fixed Income Strategist de Adcap Grupo Financiero, considera que en este contexto, el único catalizador con la capacidad de traccionar con fuerza los bonos largos es la actividad económica.
“La actividad por ahora muestra signos débiles, especialmente después de los datos desalentadores de Producción Industrial y Construcción que cayeron en torno al 5% en Julio”, indicó.
Hacia adelante, Casabal sostuvo que, y una recuperación en la actividad debería traer una mejora en los índices de confianza en el Gobierno y, por lo tanto, en las expectativas sobre la intención de voto para 2027.
En este escenario, el estratega de Adcap Grupo Financiero prefiere mantener cierta cautela y posicionarse en bonos cotos.
“Mientras no veamos indicadores de una recuperación extendida, particularmente en Construcción y Comercio, preferimos pararnos en el tramo corto de la curva, en particular en bonos como el AL30 o GD30, que pagan 25% del capital remanente durante esta administración”; dijo.
Con una visión similar, Juan Manuel Franco, economista jefe de Grupo SBS, advierte que si bien consideramos que el ciclo electoral 2027 irá ganando en importancia en materia de valuaciones a medida que transcurra el tiempo hacia los comicios.
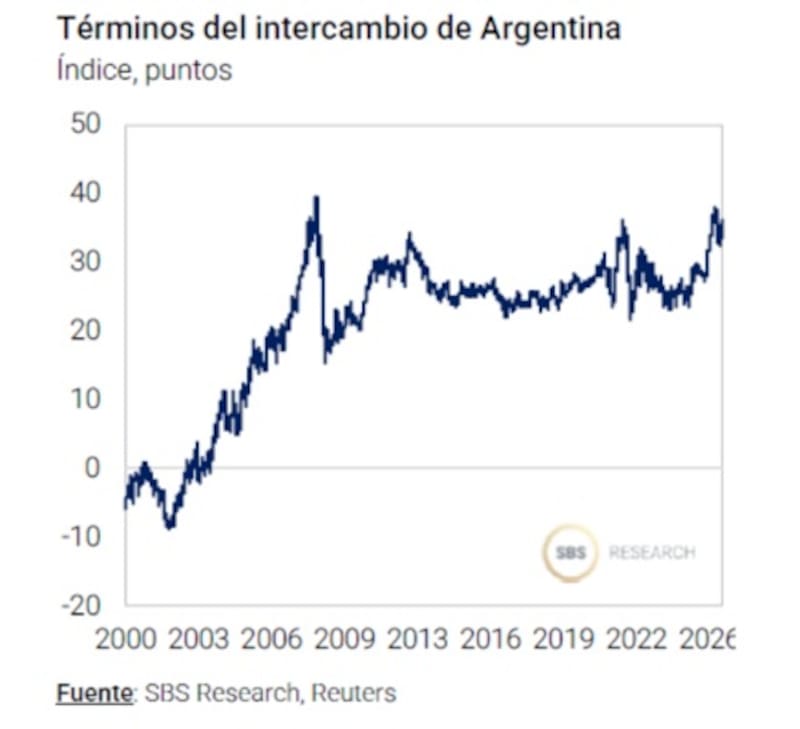
Su vez, remarca que en el corto plazo, la dinámica de los activos locales estará más vinculada no solo al contexto internacional de tasas, sino también al ritmo de compras del BCRA en el MULC, y los términos del intercambio, los cuales hoy favorecen a Argentina.
Oportunidades en bonos
En este contexto de incertidumbre rumbo a las elecciones, los analistas buscan calibrar el riesgo dentro de las carteras, aunque sin desaprovechar las posibles oportunidades que surjan dentro de los bonos en dólares.
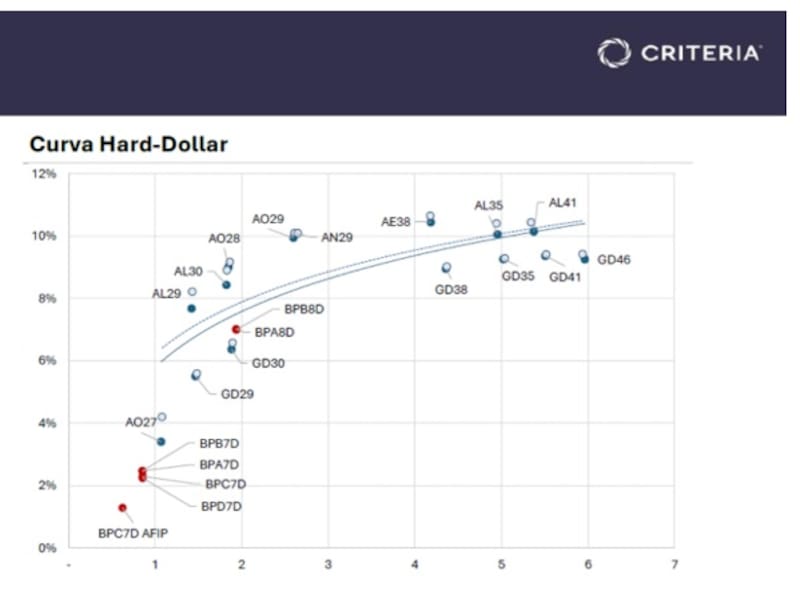
Dentro de la curva de Globales bajo ley de Nueva York se encuentran rendimientos crecientes a medida que aumenta la duration.
El GD29 rinde 8,23% y el GD30 8,62%, mientras que en el tramo largo las tasas ya se ubican en torno al doble dígito.
En el caso del GD35 rinde 10,28%, seguido por el GD38 que rinde 10,19%, el GD41 con tasas de 10,36% y el GD46 con una TIR de 10,09%.
En los Bonares bajo ley argentina, los rendimientos son en general superiores y la curva presenta mayores dispersiones.
El AO27 rinde 3,99%, aunque se trata de un título muy corto y con características particulares.
Luego, el AO28 ofrece 9,26%, seguido por el AL29 con una tasa del 7,77% y el Bonar 2029 que rinde 10,20%, similar al AN29 10,27%.
Además, el AL30 rinde 8,88% y en el tramo largo, las tasas superan cómodamente el 10%.
Se ven tasas de dos digitios en el AL35 (10,57%), en el AE38 (10,84%) y en el AL41 (10,76%).
En relación a las inversiones, Franco ve valor en distintos tramos de la curva soberana argentina.
“En cuanto a estrategias en bonos en dólares, los inversores constructivos en crédito con apetito por duration verán valor en el Global 2035 y en el Global 2041. Debe remarcarse el atractivo en spreads para los AL35 y en el AL41, pensando en trades de legislación. En tanto, quienes buscan renta mensual y también son constructivos en crédito verán valor en AO28 ante la mirada a la tasa forward con AO27. Los menos optimistas que busquen renta mensual preferirán AO27”, resumió.
Por su parte, Maximiliano Tessio, asesor financiero, recomienda posiciones más conservadoras.
“En este contexto preferimos capturar carry antes que extender demasiado duration o apostar agresivamente a compresión de spreads. Para que aparezca nuevamente un trade fuerte ganancia de capital necesitamos una combinación de menor tasa americana y menor riesgo país local”, detalló.
Finalmente, Alejandro Fagan, Estratega en Balanz, agregó que una mejora en los índices de popularidad del gobierno, impulsados por una mejora en la actividad, podrían actuar como catalizadores positivos para la curva.
“Una recuperación del salario real a medida que la desinflación mensual continúa debería impactar positivamente sobre el consumo y darle impulso a la actividad. En este sentido, creemos que el tramo largo de la curva de bonos en dólares ofrece mayor potencial de suba”, señaló Fagan.