En esta noticia
El influyente Bank of America (BofA) puso bajo la lupa el ánimo de los grandes inversores sobre América Latina y encontró una señal favorable para la Argentina: las expectativas sobre el precio de los activos locales durante los próximos seis meses se mantienen entre “neutrales y positivas”, mientras que las respuestas negativas se achicaron.
El dato surge de la edición de septiembre de su LatAm Fund Manager Survey, en la que participaron 30 administradores de fondos con aproximadamente u$s 90.000 millones bajo gestión.
El relevamiento es muy seguido por el mercado, ya que permite conocer cómo se están posicionando los grandes jugadores regionales y qué mercados, sectores y estrategias consideran más atractivos.
En el caso argentino, alrededor del 30% de los participantes declaró tener una visión “neutral” sobre los precios de los activos para los próximos seis meses.
Cerca del 27%, en tanto, espera una mejora adicional, mientras que aproximadamente el 7% mantiene una mirada negativa.
La conclusión de Bank of America es más prudente: las expectativas sobre la Argentina son “positivas a neutrales”.
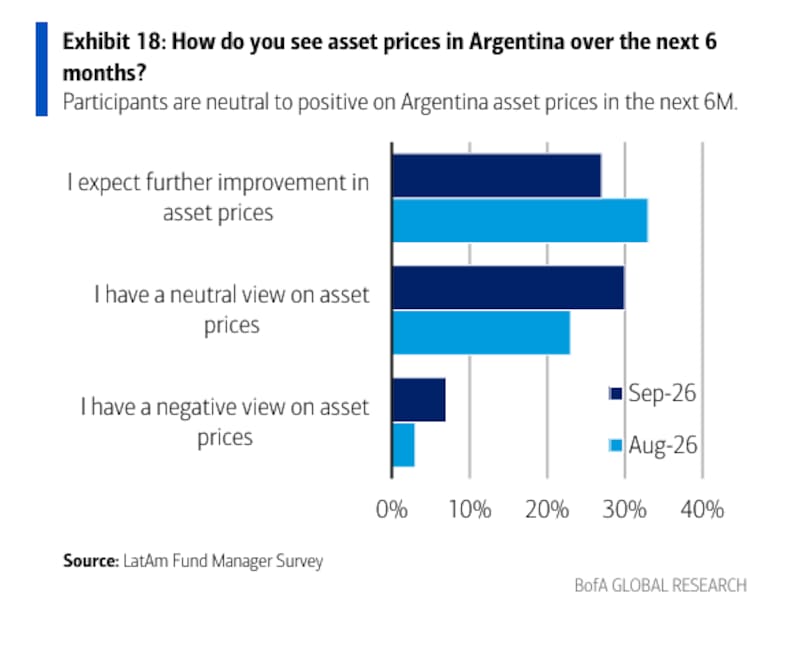
La señal, por lo tanto, no representa una apuesta alcista generalizada, pero sí muestra que el escenario central de los inversores consultados no contempla un deterioro marcado de los activos locales.
Argentina: menos pesimismo, pero sin euforia
La encuesta deja a la Argentina en una posición “intermedia” dentro del mapa latinoamericano. Existe predisposición a reconocer una posible mejora de los precios, pero todavía no aparece el nivel de convicción que los fondos muestran frente a Brasil.
También se observa un cambio respecto de agosto. El porcentaje de inversores que esperaba una mejora de los activos argentinos era entonces algo mayor, cercano al 33%, mientras que la visión neutral reunía aproximadamente el 23%. En septiembre, una parte de ese optimismo parece haberse desplazado hacia una postura de “wait and see”.
La lectura que deja la encuesta es que los grandes fondos no están abandonando la tesis constructiva sobre la Argentina, aunque tampoco aumentaron de manera contundente las expectativas de subas para los activos locales.
Y aclara que, frente a los riesgos políticos y macroeconómicos todavía vigentes, prevalece una posición más selectiva.
Los fondos vuelven a tomar riesgo en América Latina
El panorama regional ofrece un contexto favorable para la Argentina. El relevamiento de septiembre muestra una recuperación generalizada del apetito por el riesgo en América Latina.
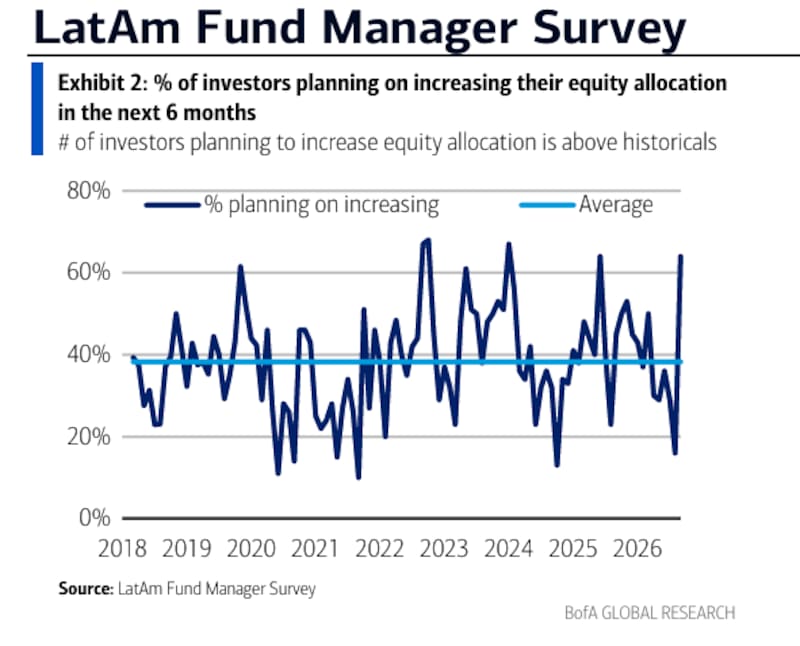
Dos tercios de los inversores planean aumentar su exposición a acciones regionales durante los próximos seis meses. Se trata de la proporción más alta desde junio de 2025 y se ubica por encima del promedio histórico del relevamiento.
Al mismo tiempo, el porcentaje neto de administradores con un nivel de riesgo superior al habitual alcanzó el 17%. La toma de riesgo llegó así a su punto más alto desde marzo de 2026.
Este comportamiento está acompañado por buenas condiciones de liquidez. El 73% de los encuestados considera que la liquidez del mercado es buena o muy buena.
Sin embargo, los gestores no se desprendieron de toda su posición defensiva. El nivel promedio de efectivo se mantuvo en 6%, por encima del promedio histórico de 5,5%. Es decir, los fondos están aumentando la exposición a activos riesgosos, pero todavía conservan liquidez para aprovechar eventuales correcciones.
Brasil concentra el mayor optimismo
Aunque el ánimo regional mejoró, Brasil aparece como el principal destino de las apuestas.
Casi el 70% de los inversores cree que el mercado brasileño superará al mexicano durante los próximos seis meses. Además, el 73% espera que el índice Bovespa termine 2026 en 180.000 puntos o más, frente a sólo el 34% que anticipaba ese nivel en agosto.
La señal más contundente es que el 46% ya proyecta al índice brasileño en al menos 200.000 puntos hacia fin de año. En la encuesta del mes anterior, ningún participante contemplaba ese escenario.
El entusiasmo está apoyado en la expectativa de nuevas bajas de tasas. El 83% espera que el Banco Central de Brasil aplique por lo menos otro recorte de 25 puntos básicos durante 2026, mientras que aproximadamente la mitad anticipa una flexibilización monetaria todavía mayor.
Para que el ciclo de recortes se profundice, los administradores señalan como condiciones principales una caída de las expectativas de inflación, una mejora del panorama fiscal y una reducción de la incertidumbre política.
Bank of America tiene una visión particularmente favorable sobre ese proceso: proyecta recortes de 25 puntos básicos por reunión hasta diciembre de 2027.
Las elecciones todavía frenan las compras
El optimismo sobre Brasil no elimina la cautela electoral.
Sólo el 30% de los encuestados compraría acciones brasileñas en los niveles actuales antes de conocerse el resultado de la primera vuelta. Otro 27% aumentaría su exposición únicamente después de una corrección de precios.
En conjunto, el 57% estaría dispuesto a comprar antes de las elecciones, pero una parte importante de ese grupo exige un punto de entrada más atractivo. El resto prefiere esperar el resultado de la primera vuelta o directamente la finalización del proceso electoral.
Esto revela una característica central del actual posicionamiento regional: los fondos creen que existen oportunidades, pero todavía condicionan sus decisiones al precio de los activos y a la evolución política.
Qué sectores eligen los grandes fondos
Las acciones financieras y las empresas de servicios públicos son los dos sectores con mayor sobreponderación dentro de las carteras. Luego aparecen energía y materiales.
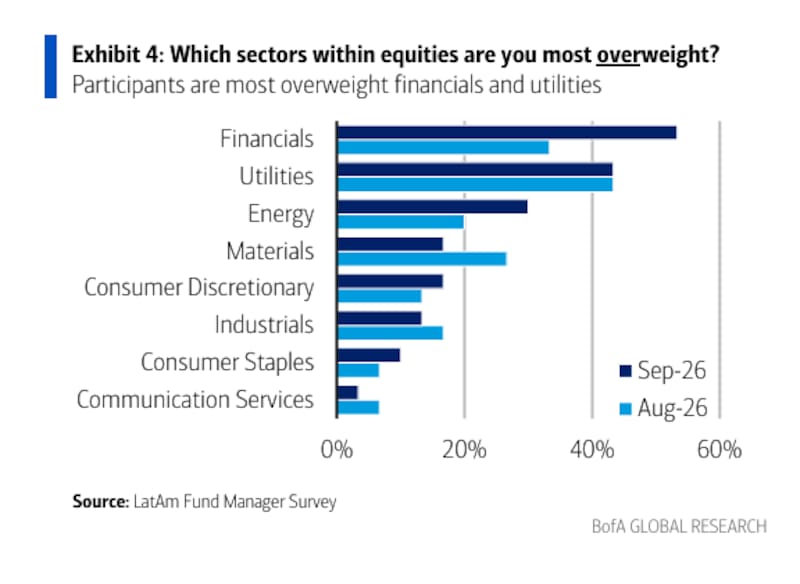
En el extremo contrario, consumo discrecional, consumo básico y servicios de comunicación concentran las posiciones más bajas respecto de los índices de referencia.
La calidad continúa siendo la estrategia favorita para los próximos seis meses. Sin embargo, las acciones de alta volatilidad y beta elevada avanzaron hasta el segundo lugar, una señal coherente con el regreso del apetito por el riesgo.
La búsqueda de calidad implica priorizar compañías con balances sólidos, ganancias previsibles y capacidad para atravesar escenarios adversos. La mayor demanda de acciones con beta alta, en cambio, muestra que algunos fondos también están buscando empresas que puedan amplificar una eventual suba del mercado.
El principal riesgo viene de Estados Unidos
El mayor riesgo externo para las acciones latinoamericanas es una suba de las tasas de interés en Estados Unidos. Le siguen un fortalecimiento del dólar, los conflictos geopolíticos y una desaceleración de la economía estadounidense.
La preocupación no es menor: la mayoría de los encuestados espera que el dólar se fortalezca durante 2026. Un dólar más firme y tasas estadounidenses elevadas suelen reducir el atractivo relativo de los mercados emergentes, encarecer el financiamiento y presionar sobre las monedas regionales.
El hecho de que los fondos estén aumentando riesgo en América Latina pese a ese escenario muestra que la apuesta se apoya principalmente en factores internos: la posibilidad de bajas de tasas, las valuaciones, la mejora de los resultados corporativos y los cambios políticos de cada país.