En esta noticia
En un entorno de tasas en pesos de corto plazo a la baja, el tesoro concentra el menú con bonos a corto plazo. Hay menos bonos a tasa fija y más títulos a tasa indexada o variable.
El Tesoro enfrenta vencimientos por unos $ 103 billones hasta fin de año. Cuáles son los bonos que recomienda el mercado.
Última subasta de septiembre
El Tesoro llevará a cabo una nueva licitación de deuda en pesos y en dicha subasta decidió mantener su estrategia de ofrecer instrumentos de corto plazo en las licitaciones.
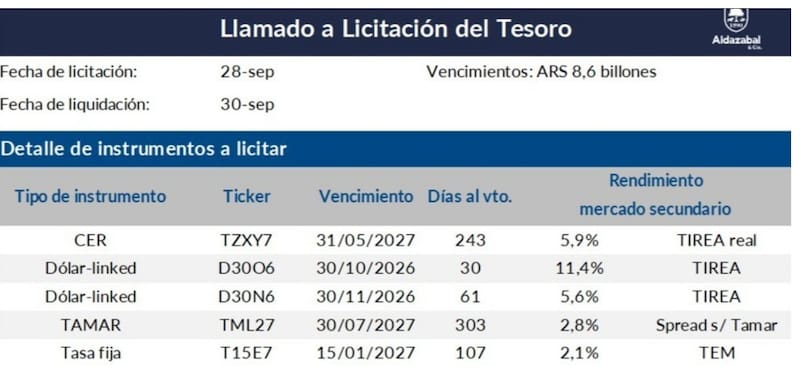
La licitación se llevará a cabo el próximo lunes y en el que el Gobierno deberá afrontar vencimientos por $ 8,6 billones luego del exitoso canje de la letra dólar linked D30S6, que permitió rollear el 75% de la letra.
Para rollear tales vencimientos, el tesoro ofrece un menú en el que se incluye una reapertura del bono CER TZX27, con vencimiento el 31 de mayo de 2027, que ofrece actualmente una TIREA real de 5,9%.
También se licitarán dos bonos dólar-linked: el D30O6, con vencimiento el 30 de octubre de 2026 y una TIREA de 11,4%, y el D30N6, que vence el 30 de noviembre y presenta una TIREA de 5,6%.
A su vez, el Tesoro reabrirá el bono TAMAR (TML27), con vencimiento en julio de 2027 y un spread de 2,8% sobre TAMAR, mientras que en tasa fija ofrecerá el Boncap (T15E7), con vencimiento el 15 de enero de 2027 y una TEM de 2,1%.
Lo que queda claro con la licitación es que nuevamente el Tesoro no alarga duration.
Es decir, ofrece bonos que vencen en la actual gestión, sin poder colocar bonos más largos y que vencen fuera de la actual gestión.
Además, el tesoro tampoco busca concertar vencimientos de deuda en los meses previos a las elecciones de octubre del año que viene, buscando despejar de vencimientos en dicho periodo.
Desde Max Capital remarcan que el gobierno está repitiendo la estrategia utilizada en las últimas tres licitaciones, ofreciendo únicamente bonos con vencimiento durante la actual administración.
Además, resaltan que el equipo económico está limitando la nueva emisión de bonos en en pesos de mayor duration para evitar una mayor prima por plazo en un contexto de aparente exceso de oferta, con los bonos incorporando un mayor riesgo crediticio.
“Está evitando vencimientos posteriores a julio de 2027 para no concentrar vencimientos alrededor de las elecciones. Dada la oferta de instrumentos de corto plazo, creemos que debería haber suficiente demanda para la licitación y que el gobierno debería poder lograr un rollover de alrededor de 100% a tasas de mercado. La liquidez depositada en el BCRA ascendía a $ ,1 billones al 23 de septiembre, mientras que el Tesoro mantenía depósitos por $8,1 billones en el BCRA”, comentaron.
Mirando los vencimientos
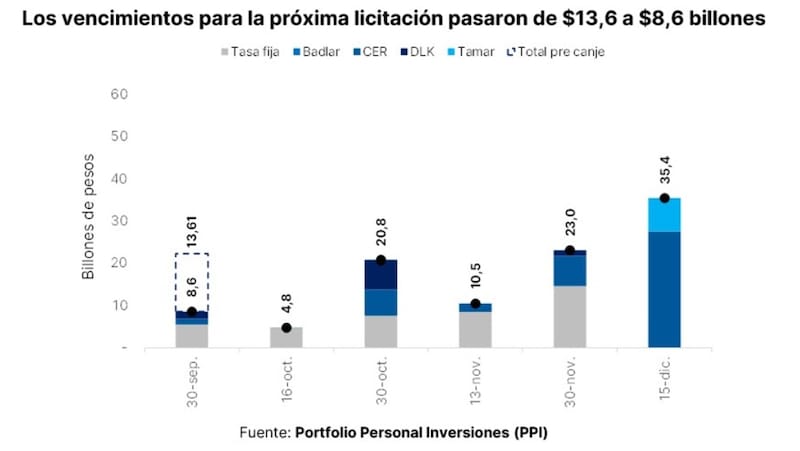
El Tesoro llega a la licitación de septiembre con una menor presión de corto plazo, aunque el perfil de vencimientos muestra que la necesidad de renovar deuda seguirá siendo elevada durante octubre y noviembre y alcanzará un pico en diciembre.
El último canje de deuda permitió alivianar los vencimientos en esta licitación, pasando de $13,6 billones a los $8,6 billones, es decir, una disminución de unos $ 5 billones.
Sin embargo, luego los vencimientos vuelven a incrementarse ya que alcanzan los $20,8 billones el 30 de octubre, bajan a $10,5 billones el 13 de noviembre y vuelven a subir hasta $ 23 billones el 30 de noviembre.
El calendario se vuelve todavía más exigente hacia diciembre, cuando los vencimientos previstos para el 15 de diciembre ascienden a $ 35,4 billones.
De esta manera, el Tesoro enfrenta vencimientos por unos $ 103 billones hasta fin de año.
El hecho de que el Gobierno no logre estirar duration más allá de las elecciones hace que se de nua concentración de vencimientos en la actual hgestion, sumando deuda en 2026 y en 2027, hasta antes de las elecciones.
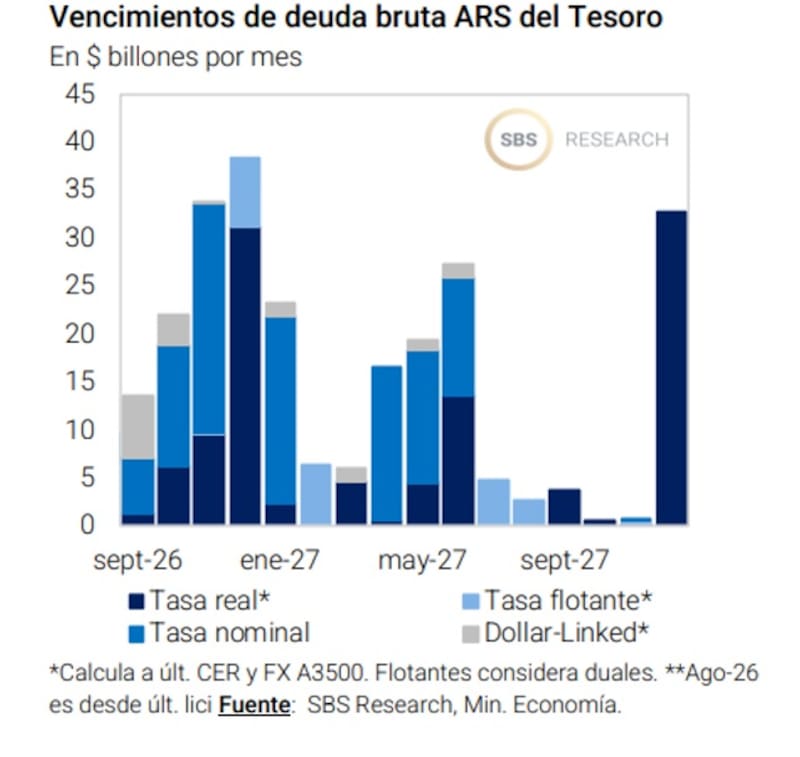
El Tesoro enfrenta vencimientos por alrededor de $ 243 billones en deuda bruta entre septiembre de 2026 y noviembre de 2027, de acuerdo con las estimaciones de SBS Research.
El perfil de pagos muestra una elevada concentración en los próximos meses, con fuertes compromisos hacia fines de 2026 y nuevos picos durante el primer semestre de 2027.
Los analistas de PPI afirmaron que, tal como viene sucediendo en las últimas licitaciones, las alternativas vuelven a concentrarse en el corto plazo.
“En la licitación anterior, aun con rendimientos en compresión y niveles de liquidez que le daban margen, el equipo económico optó por instrumentos de baja duration para preservar la estabilidad del mercado de pesos. Tras una semana en la que subieron los rendimientos de las curvas a tasa fija y CER, la decisión de mantener los plazos cortos resulta aún menos sorpresiva”, indicaron.
El hecho de acortar duration no es algo reciente, sino que se trata de una estrategia que viene llevando a cabo el Gobierno en las últimas licitaciones.
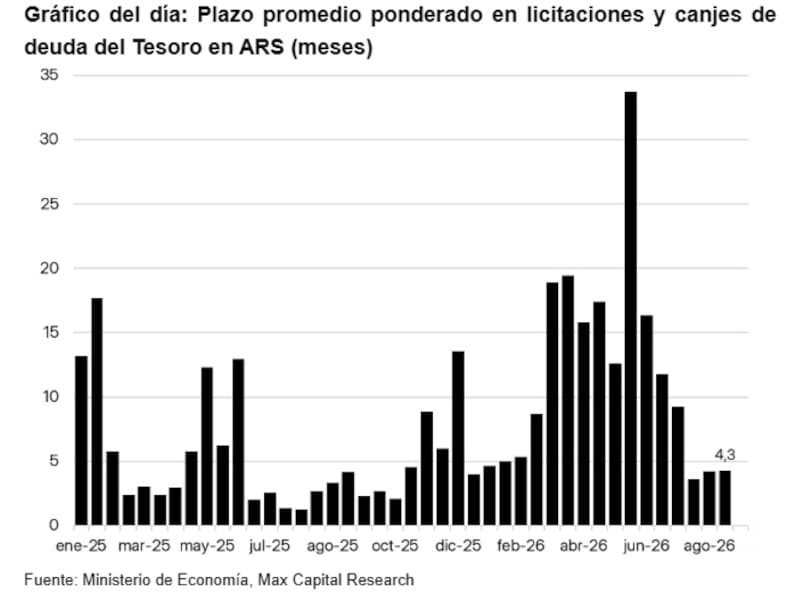
Tomando hasta la última licitación, el Tesoro viene recortando con fuerza el plazo de colocación de deuda en pesos tras haberlo extendido a niveles récord durante el primer semestre.
Según datos de Max Capital Research, el plazo promedio ponderado de las licitaciones y canjes llegó a casi 34 meses en junio, pero luego inició una marcada reducción hasta ubicarse en 4,3 meses en agosto.
El movimiento refleja un regreso hacia instrumentos de menor duración, después de una etapa en la que el Tesoro había logrado extender considerablemente el perfil de vencimientos.
Por lo tanto, en esta oportunidad el tesoro vuelve a aplicar la misma estrategia.
Desde Facimex Valores coincidieron en remarcar que el equipo económico repite la estrategia de acercar el roll over lo más posible al 100% sujeto a mantener rendimientos consistentes con el mercado secundario.
“La decisión de incluir instrumentos de muy baja duration parece validar este diagnóstico, sugiriendo que el Tesoro no convalidará tasas de corte mayores al secundario priorizando no generar presiones. Las condiciones de liquidez parecieran dejar cierto margen para un roll off parcial, con el BCRA retirando $1,6 billones ayer en REPO y la tasa promedio ponderada cerca del piso de 20%”, indicaron desde Facimex Valores.
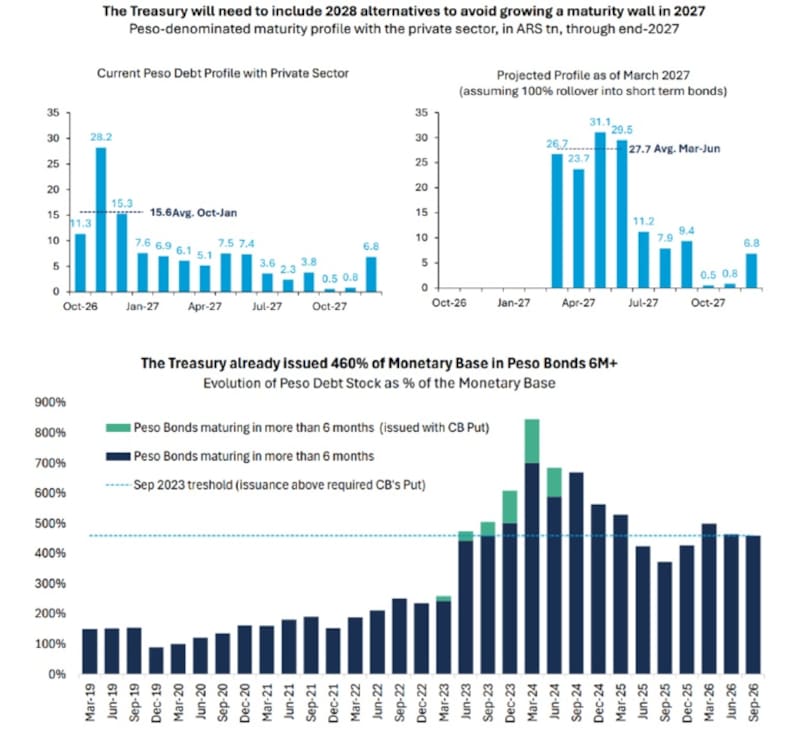
Los analistas de Adcap Grupo Financiero advierten que El Tesoro enfrenta un fuerte aumento de los vencimientos en pesos durante 2027 si continúa rolleando la deuda de corto plazo.
Según sus estimaciones, bajo un escenario de rollover total hacia instrumentos cortos, los vencimientos mensuales podrían alcanzar hasta $31,1 billones en mayo de 2027, generando una concentración significativa en el segundo trimestre.
Por otro lado, resaltan que se da un fuerte crecimiento de la deuda en pesos con vencimiento a más de seis meses.
Según su análisis, el Tesoro ya emitió un volumen equivalente a 460% de la base monetaria en bonos con esa característica, muy por encima del umbral histórico utilizado como referencia.
Por lo tanto, el desafío del tesoro será extender los plazos de vencimiento y evitar que la deuda se concentre en 2027, especialmente mediante alternativas que permitan cubrir 2028 y reducir el riesgo de una nueva “pared” de vencimientos.
Oportunidades en la licitación
La licitación llega en un momento en el que las curvas en pesos vienen mostrando un empinamiento, es decir, las tasas cortas se mantienen bajas mientras que los plazos mas largos operan con rendimientos mas elevados.
El mercado viene asiganndo mayores riesgos electorales a las curvas en pesos, provocando tal empinamiento.
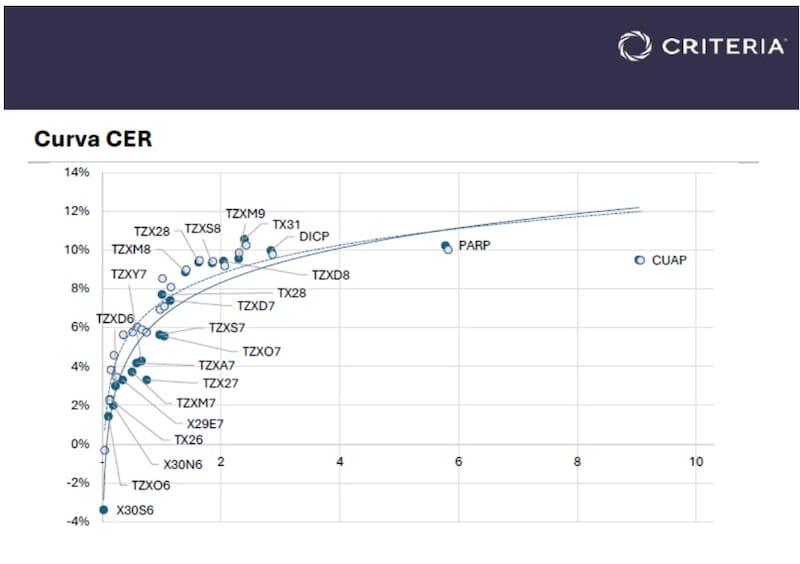
La curva CER mantiene una fuerte pendiente positiva y ofrece rendimientos reales de hasta 10% anual en los tramos medios y largos.
Mientras los instrumentos de vencimiento más cercano presentan tasas que van desde rendimientos negativos hasta la zona de 3%-4% real, el retorno aumenta progresivamente a medida que se extiende la duración.
En el tramo medio, los bonos CER ofrecen aproximadamente 9%-10,5% real, mientras que los títulos de mayor duración se mantienen alrededor del 10% real.
La forma de la curva refleja una marcada diferencia entre el costo de financiarse en el corto plazo y el premio que exige el mercado para asumir duración e inflación durante períodos más extensos.
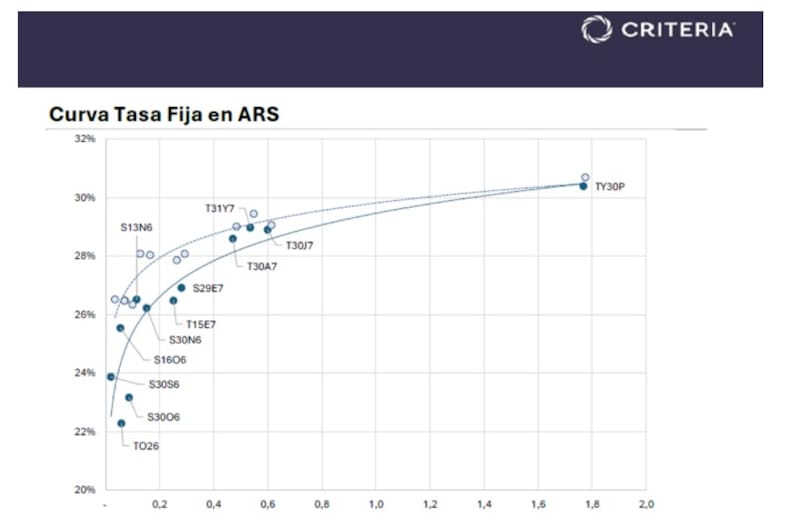
Lo mismo ocurre con los bonos a tasa fija, ya que la curva muestra rendimientos crecientes a medida que aumenta el plazo, con tasas que van desde la zona del 22% hasta superar el 30% anual.
Los instrumentos de corto plazo presentan los menores retornos, mientras que la curva se empina hacia los vencimientos de 2027 y alcanza su máximo en el tramo largo, donde el TY30P ofrece alrededor de 30,5%.
La estructura refleja un mercado que exige una mayor tasa nominal para extender el plazo de financiamiento del Tesoro, aunque el empinamiento de la curva se concentra principalmente en los primeros meses y luego se vuelve más gradual.
En este contexto, el mercado evalúa oportunidades dentro de la licitación con la expectativa de poder recibir algún premio en el mercado primario respecto de las tasas en el secundario.
Una variable clave para poder determinar la conveniencia del posicionamiento en bonos pasa por la expectativa inflacionaria hacia adelante.
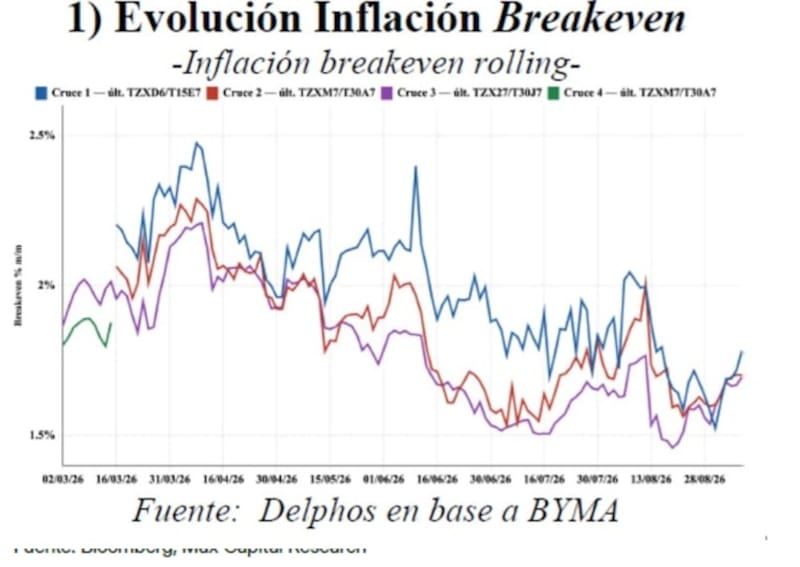
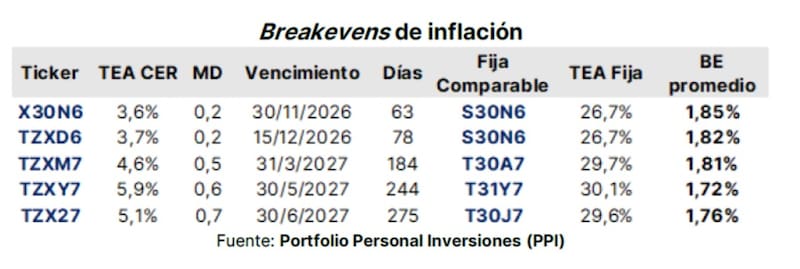
En ese sentido, los break-even de inflación se mantienen por debajo del 2% mensual en toda la curva analizada, una señal de que el mercado de bonos está descontando una desaceleración de la inflación hacia los próximos meses.
Los puntos de indiferencia se ubican entre 1,72% y 1,85% mensual, con los niveles más bajos en los vencimientos de mayo y junio de 2027.
En concreto, el mercado descuenta una inflación mensual de 1,85% para noviembre, 1,82% para diciembre, 1,81% para marzo, 1,72% para mayo y 1,76% para junio.
A estos niveles, el inversor queda aproximadamente indiferente entre posicionarse en bonos CER o en instrumentos a tasa fija, antes de considerar otros factores como liquidez y riesgo de reinversión.
Desde PPI resaltan que los bonos CER se encuentran entre los de mayor apetito de cara a la licitación.
“A pesar de que los breakevens de inflación subieron en las últimas ruedas y se ubican en torno al 1,8% en promedio, creemos que los instrumentos ajustados por CER siguen siendo la estrategia más acertada frente a la tasa fija. Las presiones inflacionarias globales asociadas a la guerra en Medio Oriente no ceden y, con el crudo en torno a US$100, podrían ralentizar el proceso local de desinflación”, comentaron.
Por lo tanto, en este contexto, desde PPI prefieren mantener la cobertura.
“Entre las alternativas que ofrece el Tesoro, nos inclinaríamos por el bono CER TZXY7, que vence el 31 de mayo de 2027 y ayer cerró con un rendimiento de CER + 5,9%”, detallaron.
Finalmente, y en cuanto a la estrategia de cara a la licitación, para posiciones de corto plazo, los analistas de Facimex Valores ven mayor atractivo en el Boncap de enero (T15E7) al 2,15% TEM.
“Los break-evens de inflación para los próximos meses siguen algo por encima de nuestras proyecciones, aunque los datos de alta frecuencia más recientes ponen un riesgo al alza a nuestra proyección de 1,8% mensual para septiembre. En este marco, vemos atractivo en alargar duration en tasa fija vía T15E7 para carteras de cash management solo si el Tesoro convalidara un piso de 2,15% (TEM)”, señalaron.
Por otro lado, para estrategia de mayor plazo, desde Facimex valores ven atractivo en el Bontam de julio (TML27) a un margen del 4%.
“El mercado viene demandando instrumentos flotantes que permitan cubrir carteras frente al riesgo de un endurecimiento de la política monetaria en la antesala de la elección, sin estar expuesto a vencimientos posteriores a octubre. Por eso, en el mercado secundario cuesta encontrar oferta de los Bontam de julio (TML27) y agosto (TMG27). Vemos a la licitación del lunes como una oportunidad para buscar esta cobertura aceptando un margen acotado. En cuanto al Boncer de mayo (TZXY7), el atractivo estaría a partir de 5,50% TEA”, detallaron.
Inversiones en pesos
Dado que el tesoro decide ofrecer bonos cortos, la dinaimca en las tasas de corto plazo resulta deterimnante.
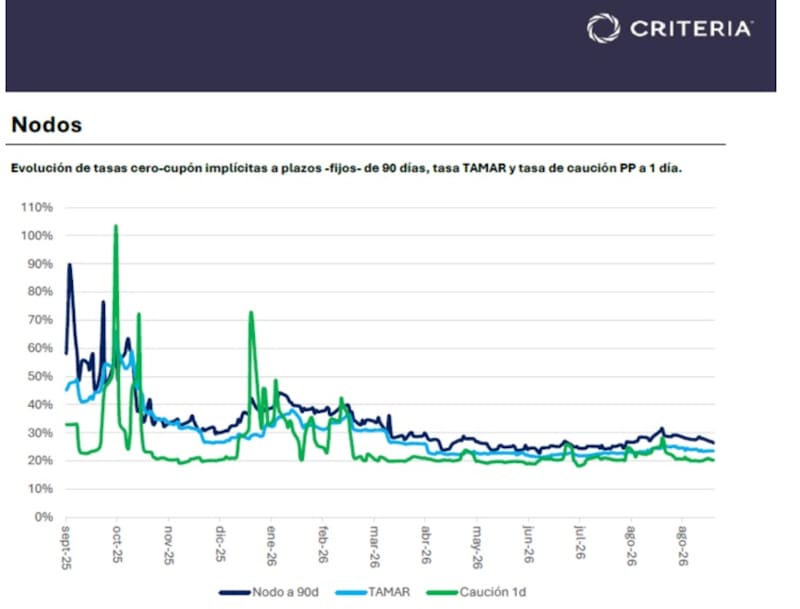
En ese sentido, la licitación llega en un escenario en el que las tasas en pesos muestran una fuerte compresión frente a los niveles registrados a fines de 2025, aunque en los últimos meses comenzaron a estabilizarse.
Las tasas implícitas a 90 días, que llegaron a rozar el 90% anual, se ubican actualmente en torno al 28%, mientras que la TAMAR ronda el 25% y la caución a un día se mueve cerca del 22%-23%.
El recorrido refleja el marcado descenso del costo del dinero en pesos durante el período, luego de los episodios de elevada volatilidad registrados entre septiembre de 2025 y comienzos de 2026.
En los últimos meses, las tres referencias convergieron hacia niveles significativamente más bajos y con una volatilidad considerablemente menor.
Buscando instrumentos fuera de la licitación, desde Grupo SBS agregan que las Lecaps cortas siguen resultando atractivas para conservadores en contexto de desinflación y tipo de cambio que muestra baja volatilidad, aun con la tendencia al alza de las últimas ruedas.
Además, consideran que aquellos inversores optimistas con la inflación verán valor en papeles del tramo largo de tasa fija y para los más conservadores con el futuro del IPC; las alternativas podrían inclinarse más hacia los CER cortos.
“Para los menos optimistas con la inflación podría haber valor en el tramo corto, mientras que seguimos destacando al nivel actual de tasas forward para CER 2028”, sostuvieron.
Finalmente, desde Criteria agregaron que favorecen el tramo corto de la curva a tasa fija, con vencimientos entre octubre y enero de 2027.
En particular, destacan la Lecap a octubre (S30O6), Lecap a noviembre S30N6 y la letra a enero S29E7, que permiten reducir la exposición a eventuales episodios de volatilidad y preservar capacidad de reinversión.
A su vez, y para perfiles menos adversos al riesgo, desde Criteria prefieren instrumentos que permitan capturar una eventual mejora del escenario político y macroeconómico sin resignar protección frente a un escenario de tasas o tipo de cambio más elevados.
“En este grupo, vemos valor en el dual DLK-TAMAR a enero de 2028 (TMVE8) a pesar del costo implícito de la opcionalidad que da cobertura mientras que, con una mirada más orientada al preámbulo electoral de octubre de 2027, mantenemos al bono ajustado por CER a septiembre de 2027 (TZXS7)”, comentaron.