En esta noticia
En la última licitación el Tesoro dejó $ 1,8 billones en la calle, a la vez que no retiró los pesos emitidos por la comprar de dólares.
Así, hay un leve giro en el sesgo de la política monetaria, aunque el mercado lo ve como incipiente. La demanda de dinero resulta clave y los meses por venir serán importantes. En qué recomiendan invertir los analistas.
Mostrando laxitud
Existen ciertas señales que estarían indicando que el equipo económico se está tornando más laxo en el margen en cuanto a su política monetaria y el stock de pesos en la economía.
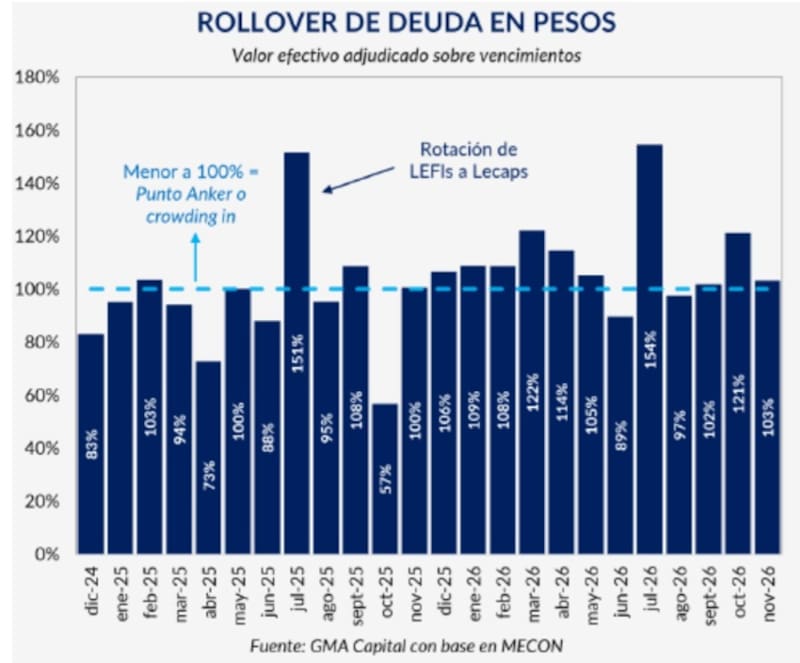
En la ultima licitación, el Tesoro decidió rollear el 86% del total que le vencía, dejando cerca de $1,8 billones en la calle.
Del mismo modo, el BCRA mantuvo la compra de divisas en el Mercado Libre de Cambios (MLC) a la vez que el tesoro no retiró dichos pesos de la economía.
Es decir, tanto el Tesoro como el BCRA están dejando pesos en la calle, cuando antes ambos trabajaban en conjunto para evitar que haya un excedente de liquidez, el cual podría generar riesgos inflacionarios.
Hoy, con la economía un más apretada en cuanto al nivel de actividad y una inflación estable (aunque elevada) en el 2% mensual, el equipo económico se ha tornado un poco más laxo en su política monetaria, al menos en el corto plazo.
Todavía no hay señales de que esto sea una política sostenida, sino que son las primeras señales de cambio, las cuales habrá que monitorear si se deciden mantener hacia adelante.
Federico Filippini, Head of Research & Strategy de Adcap Grupo Financiero, coincidió en que el Tesoro se muestra algo más laxo en el margen, sin embargi, Filippini lo lee como una decisión táctica y no como un cambio de régimen.
“Después del salto de tasas de la semana previa, el Tesoro eligió renovar 86% de los vencimientos y dejar pesos en la plaza en lugar de convalidar tasas más altas. Es la primera inyección neta desde agosto; en octubre había absorbido”, comentó.
Además, agregó que lo relevante es actualmente hay una expansión de manera conjunta entre el BCRA y el Tesoro ya que el primero compra dólares y el segundo rollea menos de lo que le vence, dejando pesos en la calle.
La inyección de pesos por $1,8 billones descomprimieron las tasas en pesos, con la caución retrocediendo.
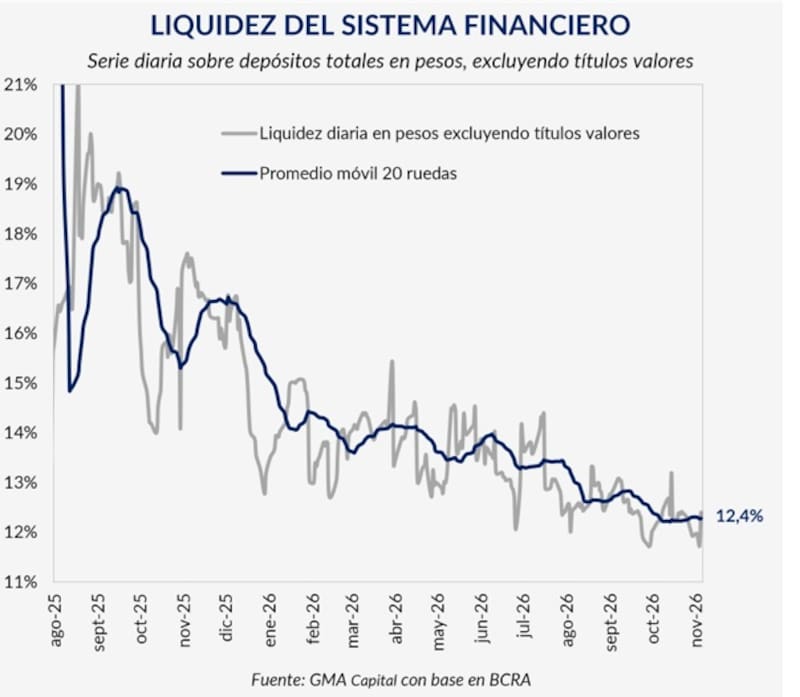
Sin embargo, y pese a dicha inyección, la liquidez continúa en niveles reducidos, con el ratio sobre depósitos se ubica en 12,4%, frente a más del 16% hace un año.
Adrián Yarde Buller, economista jefe de Facimex Valores, detalló que en los últimos meses se empezó a ver una estrategia monetaria distinta.
“En la primera mitad del año, el gobierno esterilizaba todos los pesos que inyectaba el BCRA por intervención cambiaria. Ahora en las licitaciones se limitan a tomar las posturas que reciben a tasas alineadas con el mercado secundario y el resto lo dejan afuera”, afirmó.
Además, agregó que la sensación es que toman el mercado de REPO como termómetro de la demanda de dinero en tiempo real.
“La regla parece ser que si los pesos que inyecta el BCRA por compras de dólares terminan en REPO es porque no hubo demanda de dinero, entonces se esterilizan. La gran diferencia de la última licitación fue que el mercado llegaba muy fino en términos de liquidez porque la demanda de dinero estuvo creciendo. Por eso creció la volatilidad de tasas y cayó el roll over”, dijo Yarde Buller.
Los riesgos hacia adelante
El riesgo que corre el equipo económico en tornarse más laxo es inflacionario y cambiario.
En cada licitación de deuda en pesos, el Tesoro retiraba el excedente monetario que se generaba entre subasta y subasta a causa de la emisión de pesos por la compra de dólares del BCRA.
Para ello, el tesoro rolleaba en las licitaciones más del 100% de los pesos que le vencía, retirando el excedente monetario.
Sin embargo, con el rollover menor al 100% y la permanencia en las compras de dólares, al dejar pesos en la calle el riesgo vuelve a ser nominal, es decir, inflacionario y cambiario.
En otras palabras, el riesgo radica en que la economía no demande esos pesos y que el excedente se vaya al dólar o que presione al alza al IPC.
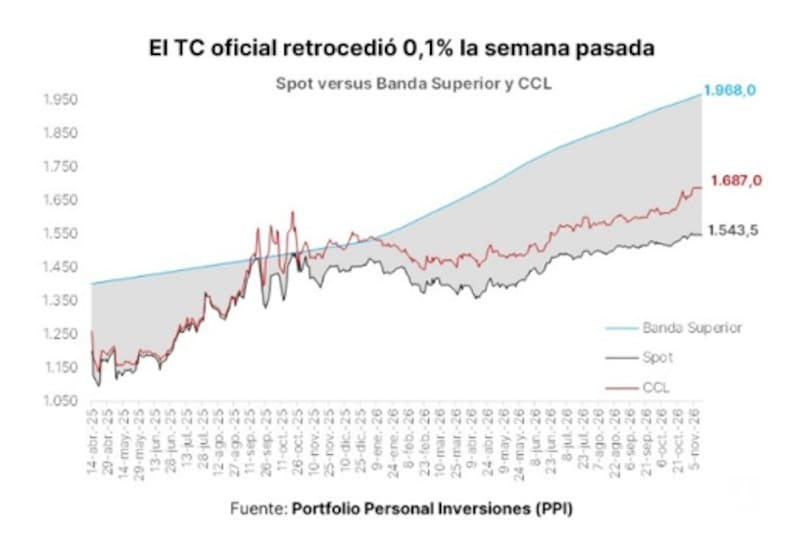
Por ahora el dólar se mantiene estable y gracias a la actual estabilidad cambiaria, la brecha entre el dólar oficial y la banda superior se mantiene estable, en niveles del 20%.
Es decir, el dólar oficial conserva un margen del 27% respecto del techo de la banda cambiaria, y del 10% en el caso del CCL.
Los analistas de Cohen indicaron que el equipo económico viene administrando la liquidez en el mercado, induciendo a una estabilidad nominal.
Desde Cohen remarcan que buena parte de la calma cambiaria se explica por la forma en que se están administrando los pesos.
“El BCRA viene comprando dólares a un ritmo récord, pero esa emisión no llega a la calle. El Tesoro la absorbe en las licitaciones. A esto se suma la venta de cobertura cambiaria, que también retira pesos del mercado, y el resultado es una base monetaria que cae en términos reales. Con menos pesos disponibles, la demanda de dólares pierde impulso y el tipo de cambio puede correr por detrás de la inflación sin necesidad de fijarlo”, dijeron.
A su vez, desde Cohen coinciden en que los flujos y la estacionalidad juega a favor del Gobierno en el corto plazo.
“Del lado de la oferta, los dólares siguen llegando. Los flujo de dólares le permite al BCRA seguir sumando reservas, con compras acumuladas en 2026 que superan los u$s 15.000 millones. Además, de cara a fin de año, el calendario también juega a favor ya que la estacionalidad suele acompañar con una mayor demanda de pesos y el ingreso de la cosecha fina, mientras que el BCRA llega con poca exposición vendida en futuros”, explicaron.
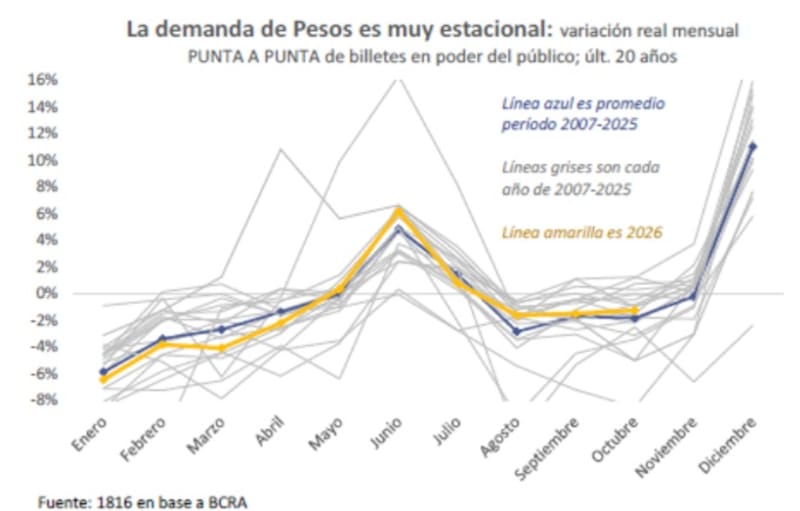
En cuanto a la demanda de dinero, entramos en un periodo del año el cual los pesos encuentran una mayor demanda.
Los meses de diciembre y enero tienden a mostrar una mayor demanda, para luego caer con fuerza en febrero, siendo ese periodo del año el de mayor vulnerabilidad para la nominalidad de la macro y en donde más cuidado con el sobrante de pesos deberá tener el equipo económico.
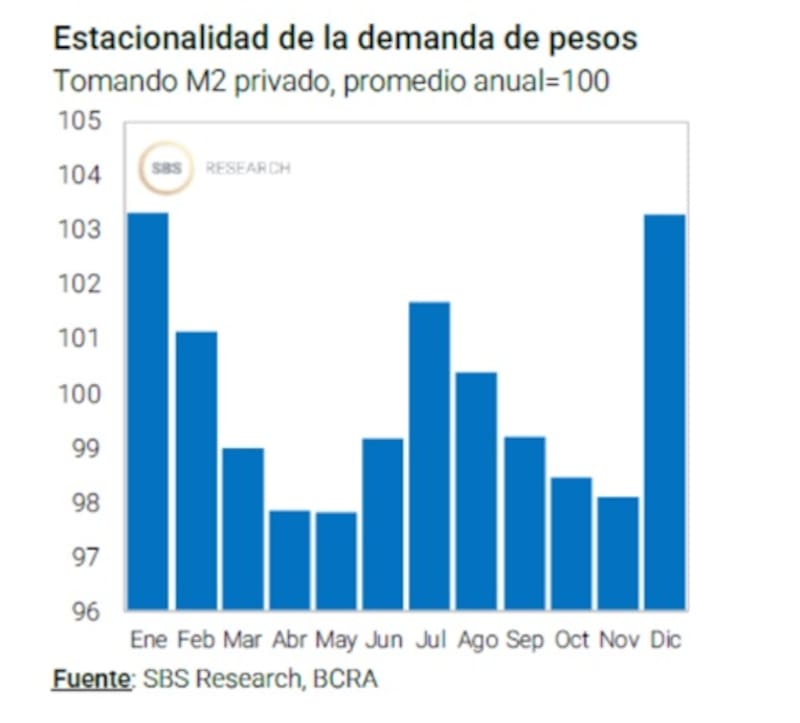
En cuanto a los riesgos, Filippini advierte que, mientras la demanda de pesos acompañe, eso es desmonetización y no un problema y considera que si bien diciembre puede ayudar, dado el aumento en la demanda de pesos, la prueba será en enero y febrero, cuando la demanda de dinero cae estacionalmente.
“En tasas, el efecto es el buscado ya que el fondeo de muy corto plazo vuelve a la zona de 20% y debería haber menos saltos como el reciente. La tensión se traslada al tramo medio de la curva, porque el mercado sabe que el Tesoro tiene que volver a absorber esos pesos en algún momento. En lo cambiario, el impacto de corto plazo es acotado. La balanza comercial y las emisiones provinciales y corporativas pendientes de liquidar siguen aportando oferta”, dijo.
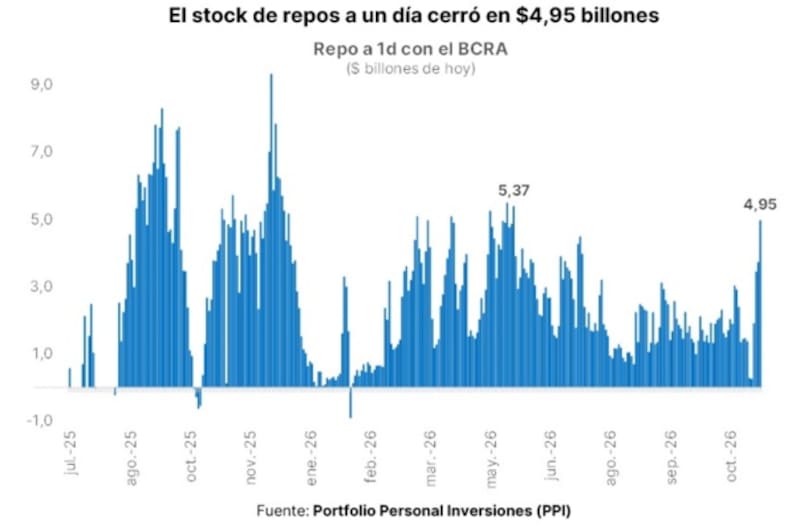
En cuanto al stock de pesos, el stock de repos a un día de los bancos con el BCRA, el cual se tiende a usar proxy del exceso de liquidez, cerró el martes en un estimado de $4,95 billones, es decir, unos $1,24 billones por encima de los ya elevados $3,71 billones del lunes.
Este es el mayor nivel nominal desde el 5 de diciembre de 2025, cuando alcanzó los $6 billones, y el más alto en pesos constantes desde fines de mayo.
Con más liquidez, las tasas de fondeo a un día quedaron cerca del piso de 20% (TNA) establecido por el BCRA, con la caución en 20,15% y el repo excluyendo al Central en 20,5%, ambas medidas en TNA VWAP.
Mariano Calviello, Head of trading & global markets en Banco Galicia, indicó que la liquidez del sistema se mantiene en niveles acordes, pero con poco margen para contener movimientos no esperados o descontados.
“El rolleo de cada licitación se vuelve muy importante en la liquidez excedente. Por eso el mercado está pendiente de ese dato. Pero también es verdad que esa volatilidad es acotada en el tiempo, y el sistema recupera el equilibrio. Esa estabilidad justamente apuntala la performance de la curva de pesos, entre otras variables”, sostuvo Calviello.
En cuanto al impacto cambiario en relación al stock de pesos en la economía, Calviello advierte que el tipo de cambio tiene drivers distintos actualmente.
“Existe un flujo constante de oferta de divisas, que no eran habituales en el pasado, permitiendo que de alguna manera se separe del movimiento, por ejemplo, del real”, afirmó.
Vencimientos de pesos
El escenario de mayor liquidez encuentra al Tesoro como un eventual beneficiario, contemplando el desafiante perfil de vencimientos en pesos que debe enfrentar en el corto plazo.
Hacia adelante, se avecinan licitaciones desafiantes, en particular en las dos próximas subastas.
Entre ambas licitaciones, los compromisos suman alrededor de $66 billones, justo cuando al Tesoro le costaba colocar deuda a plazos más largos.
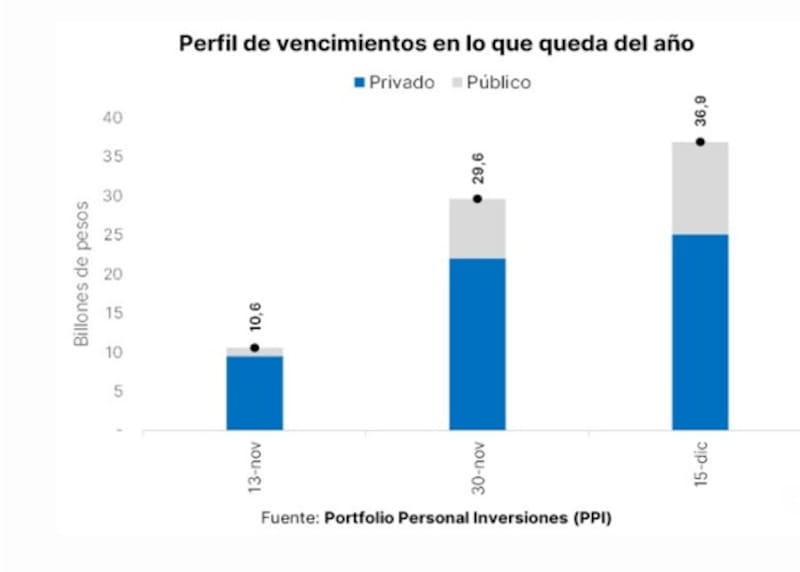
Para los analistas de PPI, este escenario de mayor liquidez podría beneficiar al tesoro rumbo a la próxima licitación de deuda.
“La combinación de liquidez abundante y tasas de fondeo más contenidas juega a favor de la próxima licitación. Si estas condiciones se sostienen hasta el jueves, podrían favorecer la demanda por los instrumentos del Tesoro y facilitar el rollover de la próxima licitación”, dijeron.
Rodrigo Benítez, economista jefe de Grupo ST, resaltó que el BCRA y el Tesoro siguen regulando la liquidez como principal herramienta monetaria, pero con múltiples objetivos.
“Por ahora han logrado que tasas en dólares y tasas reales sean levemente positivas, pero no terminan de eliminar la volatilidad de las tasas cortas. El desafío es combinar la demanda de cobertura, con las licitaciones del Tesoro, con la estacionalidad, etc. Cuando alguna variable queda desajustada, rápidamente suben las tasas a 1 día. Mientras tanto, se le sigue complicando al Tesoro encontrar los incentivos para estirar el perfil de vencimientos de su deuda”, advirtió Benítez.
Inversiones en pesos
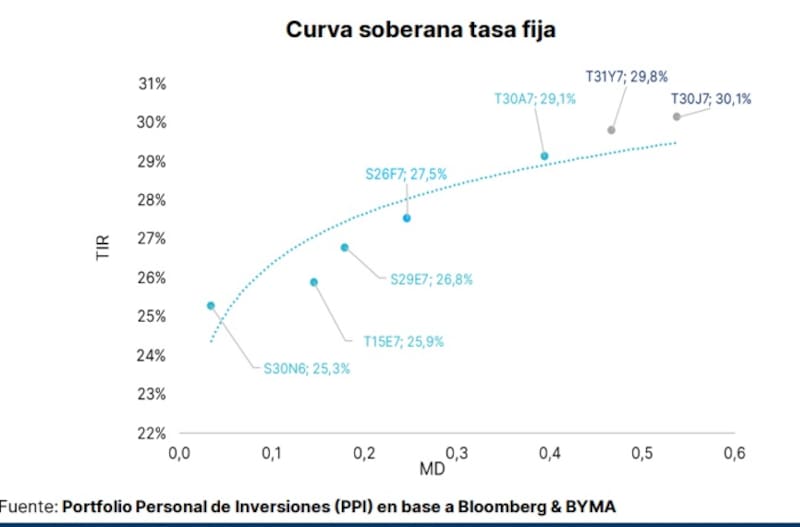
Los bonos soberanos argentinos en pesos a tasa fija ofrecen rendimientos de entre 25,3% y 30,1% anual.
En el tramo más corto, la Lecap a noviembre (S30N6) rinde 25,3% anual, mientras que los títulos con vencimiento en enero y febrero de 2027 ofrecen tasas de entre 25,9% y 27,5%.
Para los instrumentos de mayor duración, los rendimientos se ubican por encima del 29% como el caso de la Boncap a abril (T30A7), que alcanza una TIR del 29,1%, la Boncap a mayo (T31Y7) que llega al 29,8% y Boncap a junio (T30J7) que ofrece el retorno más elevado, con un 30,1% anual.
De esta manera, el mercado exige una mayor tasa para asumir riesgo de plazo y extender las posiciones en deuda soberana en pesos a tasa fija.
Ante los riesgos correctivos en las curvas en pesos, el mercado se torna mas cauteloso sobre el futuro de dichos bonos, seleccionando mas detalladamente los bonos a incorporar en las carteras.
Desde PPI consideran oportuno capturar parte de las ganancias acumuladas en pesos y aumentar gradualmente la exposición a deuda soberana en dólares, sin abandonar por completo las estrategias de carry.
“Si bien seguimos esperando cierta estabilidad cambiaria en el corto plazo, la fortaleza global del dólar, la debilidad del real brasileño y las mayores necesidades de financiamiento del Tesoro para 2027 aconsejan comenzar a reducir la exposición al carry desde una perspectiva de administración de riesgos”, dijeron.
Los analistas de Adcap Grupo Financiero se muestran con cautela sobre los bonos en pesos.
“En este contexto más desafiante, seguimos creyendo que los bonos en pesos pueden experimentar mayor volatilidad por lo que resulta conveniente incorporar mayor cobertura, como venimos señalamos las últimas semanas. En particular, recomendamos cautela con los BONCAP a tasa fija, que, aunque pueden ofrecer rendimientos atractivos, la dinámica de mayor cautela los deja más expuestos a una corrección”, detallaron.
En lo que respecta al posicionamiento de corto plazo, desde Adcap Grupo Financiero favorecen bonos CER
“En el tramo más corto preferimos el dual a diciembre (TTD26) que rinde 28,9% (TEA), casi 2 puntos porcentuales por encima del BONCER al mismo plazo (TZXD6). En el tramo medio, vemos valor en el Tamar a julio (TML27), que rinde 31,5% TEA. El TML27, que rinde entre 0,7 y 2,2 puntos porcentuales más que la tasa fija y el CER de plazo similar, es la mejor combinación a los precios actuales sin incorporar riesgo electoral”, detallaron
Finalmente, en el tramo más largo, desde Adcap Grupo Financiero favorecen el dual TAMAR/DL a enero de 2028 (TMVE8).
“El TMVE8 es nuestro bono preferido para el tramo largo, sobre todo en un escenario de presión sobre el oficial. En retorno y volatilidad sigue comportándose como los bonos en pesos que vencen a mediados de 2027, como el TML27 y el T31Y7”, indicaron.