Durante años, comprar dólares fue una de las principales estrategias de los argentinos para proteger sus ahorros. Frente a períodos de inflación, devaluaciones y crisis financieras, la moneda estadounidense funcionó como refugio para quienes buscaban preservar el valor de sus ingresos.
Sin embargo, mantener los billetes guardados no significa conservar intacto su valor. De hecho, especialistas advierten que dejar los dólares inmovilizados durante años puede traducirse en una pérdida silenciosa de poder adquisitivo.
Según uno de los últimos informes del Fondo Monetario Internacional (FMI), los argentinos mantienen más de u$s 250.000 millones fuera del sistema financiero. La cifra equivale a cerca del 40% del Producto Bruto Interno (PBI) y ubica al país entre los que más divisas conservan fuera del circuito formal.
En ese contexto, Nahuel Bernués, economista, magíster en Finanzas y CEO de Quaestus Advisory, explica por qué acumular dólares no debería confundirse con invertir y cuáles son las principales alternativas para obtener rendimientos en moneda dura.
Dólares quietos: por qué también pueden perder valor
Guardar dólares en efectivo puede servir como reserva para afrontar una emergencia o un inesperado. El problema aparece cuando esa estrategia se aplica a la totalidad de los ahorros y no existe un objetivo detrás de ese dinero.
“El argentino le ganó al peso, pero perdió contra el dólar”, resume Bernués. La idea apunta a una diferencia importante: aunque el dólar sea una moneda mucho más estable que el peso argentino, también pierde poder de compra con el tiempo.
La razón es simple: la inflación también existe en Estados Unidos. Aunque avanza a un ritmo mucho más moderado que en Argentina, año tras año va erosionando la capacidad de compra de la moneda estadounidense.
Por eso, para el especialista, comprar dólares puede ser una herramienta de resguardo de la volatilidad local, pero no constituye por sí mismo una inversión. “El dólar abajo del colchón es una trinchera, no una cartera”, sintetiza Bernués.
“Tener todo en dólares quietos es tan ‘seguro’ que resulta extremadamente ineficiente. No pensaste en para qué es ese dinero ni en cuánto tiempo lo vas a necesitar y jugar demasiado seguro también te hace perder”, explica.
Cómo hacer rendir los dólares
Para el economista, conservar una porción de los ahorros en efectivo no es un problema. De hecho, puede cumplir la función de fondo de emergencia para afrontar imprevistos o gastos inesperados.
La dificultad aparece cuando la totalidad del capital queda inmovilizada y sin una estrategia definida.
Por eso, recomienda organizar los ahorros según el objetivo de cada monto: una parte para emergencias, otra para metas de corto y mediano plazo y una tercera destinada a proyectos de largo plazo, como la jubilación o la construcción de patrimonio.
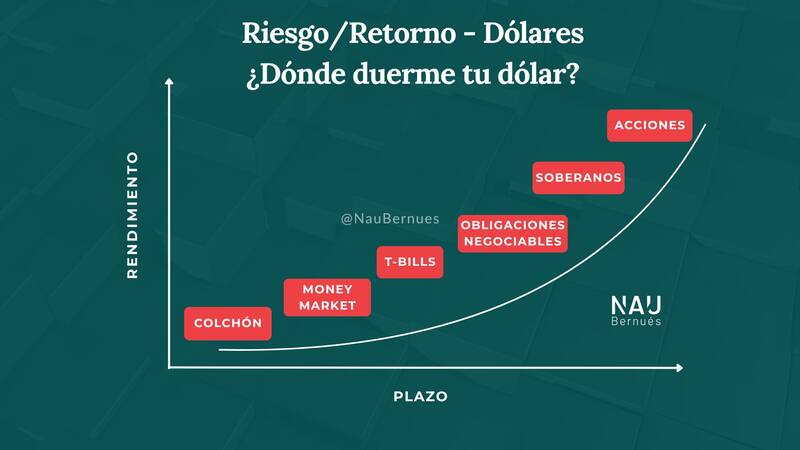
Bajo esa lógica, plantea una especie de escalera de inversión donde, a medida que aumenta el potencial de rendimiento, también crecen el riesgo y el plazo necesario para invertir.
Fondos money market en dólares
El primer escalón está compuesto por los fondos money market en dólares y las cuentas remuneradas en moneda estadounidense.
Su principal ventaja es la liquidez. Permiten mantener el dinero relativamente disponible y, al mismo tiempo, obtener un rendimiento por esos fondos que de otro modo quedarían inmovilizados.
Según Bernués, suelen ofrecer retornos relativamente bajos, generalmente inferiores al 2% anual en dólares, aunque con un nivel de riesgo muy bajo. Es por esto que son instrumentos pensados para quienes necesitan acceso rápido a sus fondos y buscan evitar que el dinero permanezca completamente inmóvil.
Sin embargo, sus rendimientos suelen resultar insuficientes para generar una ganancia real significativa una vez descontada la inflación estadounidense.
Letras del Tesoro de Estados Unidos
Para quienes pueden inmovilizar el capital durante algunos meses, las Letras del Tesoro estadounidense aparecen como una de las inversiones más conservadoras del mercado.
Se trata de instrumentos mediante los cuales el inversor le presta dinero al gobierno de Estados Unidos y recibe una tasa de interés a cambio.
Gracias a la fortaleza financiera del país norteamericano, suelen ser consideradas entre las alternativas de menor riesgo a nivel global.
Bernués señala que actualmente pueden ofrecer rendimientos cercanos al 3,5% anual en dólares, en niveles similares a la inflación estadounidense. “No ganás, tampoco perdés”, resume el especialista.
Obligaciones Negociables
El siguiente escalón lo ocupan las Obligaciones Negociables, instrumentos que permiten prestarle dinero a empresas privadas a cambio del cobro de intereses periódicos.
La ventaja frente a las alternativas más conservadoras es que suelen ofrecer rendimientos superiores en dólares. A cambio, el inversor debe asumir un riesgo adicional, que es la capacidad de pago de la compañía emisora.
Por ese motivo, Bernués recomienda enfocarse en empresas de primera línea, con balances sólidos y antecedentes que demuestren capacidad para cumplir con sus compromisos financieros.
Bonos soberanos
Un escalón más arriba se encuentran los bonos soberanos en dólares. La lógica es similar a la de una ON, pero en este caso el dinero se presta al Estado argentino.
Según Bernués, estos títulos pueden ofrecer retornos de entre 4% y 9% anual, aunque el resultado dependerá en gran medida de la capacidad y voluntad de pago del Gobierno.

Si la situación macroeconómica mejora y el Estado cumple con sus compromisos, los bonos pueden generar buenos rendimientos. En cambio, un deterioro del escenario puede provocar fuertes caídas en sus precios.
Por eso, no suelen ser una opción adecuada para fondos que se necesitarán en el corto plazo o para perfiles muy conservadores.
Acciones
En el último escalón aparecen las acciones, una alternativa que combina el mayor potencial de crecimiento con la mayor volatilidad.
A diferencia de los bonos o las ON, comprar una acción implica convertirse en propietario de una pequeña parte de una empresa. Esto significa que el inversor participa de su evolución: puede beneficiarse si la compañía crece, pero también sufrir pérdidas cuando el mercado atraviesa períodos adversos.
Una acción puede perder 30% de su valor en un año y luego recuperarse o incluso subir con fuerza. Esa variación forma parte del riesgo de invertir en renta variable.
Por esa razón, considera que son instrumentos adecuados para objetivos de corto plazo. En cambio, pueden desempeñar un papel importante en estrategias orientadas a construir patrimonio, complementar la jubilación o financiar proyectos que se encuentren a varios años de distancia.